

TradFi与DeFi的边界正在重画:Money20/20 USA 2026释放的五个金融基础设施信号
AI、稳定币、RWA、Tokenization与监管,正在由试验场进入金融基础设施与制度议程
2026年Money20/20 USA把银行、Stablecoin、Tokenization、RWA、人工智慧与监管集中到同一套议程之中。这种安排反映出金融科技正在进入新的发展阶段:市场关注的重点,正在逐步转向发行资格、资产权利、清算结算、AI权限、跨境互操作性,以及技术进入真实金融系统后的责任与信任。
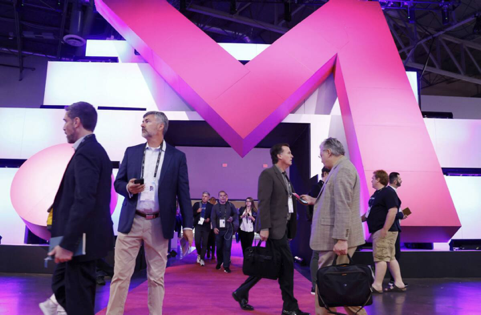 (图片说明)拉斯维加斯Money20/20展厅内,与会者在大会识别标志前走动、交谈。历届现场将把银行、支付、稳定币与Tokenization放进同一场域,也是GFM.News用以观察金融基础设施议程如何集中的入口。
金融科技议程开始向基础设施集中
10月18日至21日,Money20/20 USA将在拉斯维加斯举行。
按照主办方目前公布的资料,大会预计吸引超过11,000名参与者、3,400家以上公司、630多名讲者,参与者来自85个以上国家,另有超过320家媒体与分析机构参与。
对我而言,今年真正值得观察的并不是这些规模数字,而是议程本身发生了什么变化。
PNC董事长兼行政总裁William Demchak、Kalshi行政总裁Tarek Mansour,以及来自Citi、JP Morgan、BNY、Standard Chartered、Circle、Coinbase、Fireblocks、Ripple、Stripe等不同类型金融与科技机构的管理者,被放进同一个会议场域。过去经常分开讨论的银行、支付、Stablecoin、Tokenization、AI、Digital Identity与监管,现在开始围绕同一批金融基础设施问题展开讨论。
Money20/20把「Borderless Financial Architecture」列为2026年四个核心内容支柱之一,范围包括跨境金融现代化、Tokenization、Stablecoins、Interoperability与安全。另一个名为The Intersection的专区,直接定位为「Where TradFi and DeFi Converge」,涵盖Programmable Money、Blockchains、Stablecoins、Tokenization、Digital Identity及CBDCs。
10月20日,Citi、Coinbase与Stripe等机构代表还将讨论《The Tokenized RWA and Stablecoins Flywheel》,议题进一步延伸到Stablecoin流动性、RWA、抵押品管理与结算。其他议程则涉及Stablecoin发行与赎回、Tokenized Money Market Funds、Agentic AI权限,以及Open Finance出现故障或责任争议后的处理机制。
一场商业会议不足以证明金融体系已经完成结构转型,但它可以清楚反映市场目前正在集中处理哪些问题。
如果把Money20/20 USA 2026的议程放在过去三年的金融监管与资本市场变化中观察,可以看到一个相当明显的趋势:新的数位金融工具正在进入银行、支付与资本市场的既有制度,而市场评估这些工具的标准,也正在由单纯的技术可行性,转向法律权利、资产责任、清算安排、风险承担与监管边界。
这也是今年最值得GFM.News研究的部分。
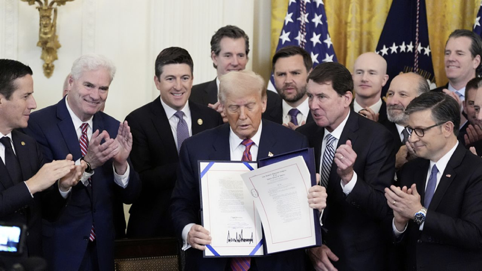 (图片说明)2025年7月18日,美国总统在白宫展示已签署的GENIUS Act文本,现场官员鼓掌。该法首次在联邦层级为支付型稳定币建立法律框架,本文以此作为稳定币进入银行制度的关键节点,并指出后续实施规则仍在形成。
Stablecoin开始进入银行制度
几年前讨论Stablecoin,市场主要关心Crypto交易、DeFi流动性、交易所用途及美元代币的市场规模。到了2026年,金融机构面对的问题已经明显具体化。
一家银行或支付机构如果真正把Stablecoin纳入业务,就必须了解发行人接受哪一层监管、储备资产如何管理、赎回机制是否稳定、反洗钱及制裁责任如何分配,以及Stablecoin最终如何与商业银行存款、央行货币及既有支付网络衔接。
美国在2025年跨过了一个重要法律节点。
2025年7月18日,GENIUS Act正式签署成为Public Law 119-27,首次在联邦层级为Payment Stablecoin建立专门法律框架,涉及合格发行人、储备资产、赎回、披露与监管权限等制度安排。
法律通过之后,真正决定市场如何运作的实施规则仍然需要逐步建立。
GENIUS Act本身设有延后生效安排,主要制度将在立法18个月后,或主要联邦监管机构完成最终规则后120天,以较早者为准。 2026年2月25日,美国货币监理署OCC公布主要实施规则提案,涉及Payment Stablecoin发行及部分托管活动;6月22日又提出Bank Secrecy Act、AML/CFT及制裁合规规则。截至本文完稿,相关文件仍属提案,尚未成为最终规则。
这个阶段本身具有制度意义。美国已经完成Stablecoin的基本法律定位,但银行、发行人与其他金融机构最终需要遵循什么操作标准,仍然取决于后续监管细节。
市场规模同时继续扩张。
美联储2026年4月公布的研究指出,2025年Stablecoin总市值增长约50%,截至2026年4月6日已达约3,170亿美元。研究同时指出,储备资产品质与流动性较高的Stablecoin通常具有较低的挤兑风险,但随着支付用途扩大,Stablecoin与传统金融体系之间的相互依赖也会增加。
这种相互依赖,值得比市值本身投入更多关注。
当Stablecoin规模仍然较小时,市场主要讨论价格能否维持在一美元附近;当它开始参与跨境支付、企业结算及金融机构业务之后,分析框架就必须延伸到储备资产质量、赎回能力、银行存款集中度、托管安排,以及市场压力情境下的流动性。
IMF金融顾问Tobias Adrian于2026年5月在第三届Stablecoins and Tokenization Conference发表演讲时,也把分析重点放在货币架构本身。他提出,Tokenized Finance需要回答使用什么资产完成最终结算,以及Stablecoin、Tokenized Deposits与CBDC等不同数位货币形式如何分配信用、流动性及操作风险。
在我看来,这才是Stablecoin真正进入主流金融市场的重要分界。
GFM.News认为,Stablecoin的成熟度已经不能只用市值、交易量或钱包数量衡量。当它开始被写进银行的合规制度、支付流程、资产负债管理与危机处理安排,其功能与风险特征就会逐步接近金融基础设施,而不再只是Crypto市场中的交易工具。
 (图片说明)GFM.News获邀参与Money20/20 USA 2026,主办方核发四张媒体采访证;图中同时展示创办人Kevin Guo于LinkedIn发布的参会说明。
Tokenization走向权利与结算
RWA市场最容易获得关注的新闻,通常是又有一类资产被Tokenize。
美国国债、基金、私人信贷、黄金、股票与房地产,都已经出现不同形式的Tokenization案例。但对机构投资者而言,资产完成数位表示只解决了第一步。真正困难的问题,发生在资产进入交易、托管、抵押与清算之后。
投资者取得Token之后究竟拥有什么法律权利,谁保存具有法律效力的最终所有权纪录,链上纪录与传统名册出现差异时应如何处理,资产由谁托管,交易在哪一个时间点完成最终交割,Smart Contract发生错误时由谁介入,以及平台进入破产程序后底层资产能否有效隔离,这些问题共同决定一项Tokenized Asset能否真正进入机构金融市场。
IMF于2026年7月2日发布《The Rise of Tokenization: Deciphering New Trends in Payments and Asset Tokenization》,把Tokenized Finance拆分为Infrastructure、Assets与Services三个层次。这种分析框架的重要性,在于它把市场注意力重新放回完整金融链条。
资产本身只是其中一层。
底层还包括Ledger、Settlement、Interoperability及Governance,上层则涉及Wallet、Exchange、Custody及其他金融服务。任何一层出现法律或操作上的断点,都可能削弱Token本身的金融价值。
同日公布的另一份IMF工作论文《The Evolution of Financial Market Infrastructures in a Tokenized Economy》进一步分析,Smart Contracts可以逐步承担部分过去由中央证券存管机构、中央对手方与交易资料库处理的纪录、结算、抵押品管理与报告功能。
技术可以重新配置流程,但制度责任仍然需要存在。
法律确定性、治理、问责,以及极端市场条件下的裁量权,都无法单纯交给程式码完成。这也是目前Tokenization研究中最容易被市场宣传忽略的一层。
早期区块链叙事经常把「减少中介」与「取消中介」混在一起。大型金融市场的实际发展更可能是重新分工:一部分核对、转移、报告及抵押物管理工作由Smart Contracts和Distributed Ledger承担,原有金融机构则继续负责法律权利、资产隔离、破产处置及特殊情况下的治理。
美国证券监管已经开始处理相同问题。
2026年1月28日,SEC辖下Division of Corporation Finance、Division of Investment Management与Division of Trading and Markets三个部门幕僚共同发布《Statement on Tokenized Securities》,区分由发行人或其代表进行的Tokenization,以及由第三方进行的Tokenization,分析不同结构下持有人究竟取得何种权利。
这份文件属于SEC幕僚立场,并非委员会正式规则,也没有创设新的法律义务或豁免。即使如此,它所反映的监管方向已相当清楚:证券改变技术载体之后,其法律性质、持有人权利及市场责任并不因此自然消失。
GFM.News认为,Tokenization下一阶段真正的竞争,不会只集中在发行速度和链上资产规模,而会逐步转向法律权利、托管、结算最终性、流动性及破产保护能否共同成立。
这也是RWA由概念市场走向制度市场时必须跨过的一道门槛。
 (图片说明)纽约证券交易所交易大厅内,工作人员面对多层行情萤幕处理市场作业。 Tokenization进入机构市场后,关键不再只是资产完成数位表示,而是法律权利、托管安排与最终结算能否与既有市场基础设施衔接。
AI治理开始围绕权限展开
Money20/20 USA 2026另一条明显主线是Artificial Intelligence。
Citi的Naveed Anwar以Global Head of AI, Digital & Data Platforms身份列入官方讲者名单;相关议程同时涉及Agentic AI、AI & Machine Learning、Fraud、Payments、Cybersecurity与Regulation。
金融业使用AI本身已经不是新现象。
银行多年来一直把模型应用于信用评估、欺诈识别、风险监测、交易监控及后台流程。 2026年真正改变治理问题的,是Agentic AI开始具备更高程度的工具调用与执行能力。
当AI只负责整理资料或提出建议时,金融机构仍然可以把最后决策保留在人员手中;一旦AI Agent能够调用工具、进入帐户、启动工作流程、处理支付或影响交易,传统模型治理就不足以覆盖全部风险。
Money20/20今年的几个场次已经直接触及这一问题。 《Agents Decide. Customers Complain. Banks Must Resolve》讨论AI参与贷款、争议处理及客户决策后的责任安排;《Agentic AI and Open Finance: Security, Standards, and Control》则把Permissions与Controls放在讨论核心。
问题正在由模型准确率转向权限管理。
金融机构需要清楚界定AI可以接触哪些资料、可以调用哪些系统、可以在多大金额或多高风险的情况下自行完成操作,以及哪些行为必须经过人工批准。一旦系统出现异常,机构也必须具备明确的中止机制与责任追踪安排。
如果多个AI Agent之间还可以互相调用,责任链就会更加复杂。
金融稳定理事会FSB于2026年6月10日发布《Sound Practices for Responsible Adoption of Artificial Intelligence》咨询报告,提出12项健全实践,涵盖机构层级AI治理、模型生命周期管理,以及Cyber Risk、ICT及第三方供应商风险。意见征询已于7月22日结束,正式报告预计在10月发布。
8月31日,FSB主席Andrew Bailey致G20财长与央行行长的信函又进一步指出,前沿AI正在改变金融体系面对Cyber Risk的速度、规模与复杂度,而金融机构对少数Cloud、Model及Cybersecurity供应商的集中依赖,也可能放大系统性风险。
这里有一个值得金融业认真面对的变化。
过去几年,银行评估AI的主要问题之一,是它能节省多少成本、提高多少效率;随着Agentic AI取得更大的执行能力,金融机构还需要同步衡量它实际掌握多少操作权限,以及这些权限背后是否存在完整的审批、监控与责任追踪机制。
我认为,未来金融AI真正重要的监管对象,很可能不是单独一个模型,而是模型、资料、工具、权限与责任链共同构成的系统。
这种变化将直接影响银行如何设计AI治理架构。
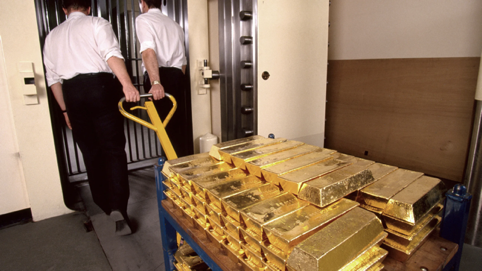 (图片说明)金库通道前,工作人员推车进出,一侧堆放标准金条。 World Gold Council提出的共享数位黄金基础设施,重点仍是实物托管、对帐、隔离与赎回;这也是本文判断RWA必须接受的信任检验。
TradFi与DeFi增加制度接口
过去几年的金融科技讨论中,「DeFi是否会取代银行」曾经是一个高频问题。
Money20/20 USA 2026的议程提供了另一种观察方式。
The Intersection直接把TradFi与DeFi放在同一个场域;Stablecoin议程开始讨论银行、卡组织、支付网络、发行人、钱包和身份合规如何共同运作;Tokenized RWA的讨论则同时出现Citi、Coinbase与Stripe等原本处于不同市场位置的机构。
这些安排未必代表两套金融体系正在融合成一个体系,但它们确实表明,两边正在建立更多制度与技术接口。
Stablecoin需要银行存款、国债储备与赎回渠道支撑其价值稳定;Tokenized Securities仍然需要法律名册、托管及市场基础设施;传统银行如果希望使用Blockchain改善跨境支付或抵押品效率,也必须处理Wallet、Digital Identity、Smart Contracts及链上流动性。
这些接口增加之后,TradFi与DeFi之间的关系就会变得更加复杂。
银行仍然受资本充足率、流动性、反洗钱及审慎监管约束;Stablecoin不会因为接入支付网络就自动等同于银行存款;DeFi Protocol也不会因为金融机构开始使用Smart Contract而自然取得金融机构的法律地位。
法律身份、信用基础与责任结构依然存在差异。
因此,我认为「TradFi与DeFi的边界正在重画」比「边界正在消失」更准确。
真正发生变化的,是过去相互隔离的技术、资产与支付网络开始增加连接。每增加一个接口,市场都需要重新处理结算资产、信用风险、所有权纪录、身份合规、流动性及跨境法律衔接。
这也是Interoperability逐渐成为核心议题的原因。
央行货币、商业银行存款、Stablecoin、Tokenized Deposits、Tokenized Securities、数位资产平台与传统清算系统,很可能会长期并存。未来金融基础设施的效率,在很大程度上取决于这些不同体系之间能否安全转移资产、资料与权利。
如果一项资产在传统帐簿、Blockchain及另一个司法管辖区之间流转,市场最终需要确保法律上的所有权仍然连续,交易的最终性可以确认,而任何一个环节失效时,投资者仍然能够清楚辨识并执行自己的权利。
这比「谁会取代谁」更接近金融市场真正需要解决的问题。
RWA最终要接受信任检验
Money20/20 USA今年的官方赞助商名单中包括World Gold Council。
这个案例很适合用来观察RWA的下一个阶段。
2026年3月19日,World Gold Council与Boston Consulting Group发布《Digital Gold: The Case for a Shared Infrastructure》,提出Gold as a Service构想,希望建立一套共享基础设施,把实物黄金托管、库存管理、对帐、合规与赎回,和数位产品发行及生命周期管理连接起来。
这个构想的重点并不在于再发一枚黄金Token。
黄金市场早已有ETF、数位黄金帐户、证书及Tokenized Gold。真正没有完全解决的,是不同数位黄金产品背后的托管、流动性、治理、赎回及保证机制。
World Gold Council自己的研究也承认,目前数位黄金市场仍然存在明显碎片化。
这个案例把RWA最基本的问题说得很清楚。
一项现实资产完成数位表示之后,市场还需要确认底层资产真实存在,保管和发行之间具有足够隔离,资产没有被重复抵押,投资者可以按照既定条件完成赎回,而平台或发行人出现问题之后,持有人仍然拥有可以依法执行的权利。
黄金如此,房地产、私人信贷、基金及其他RWA同样如此。
因此,我一直认为,RWA市场不能只用链上资产总值衡量成熟度。
更有意义的指标还包括实际完成Delivery versus Payment的交易量、抵押品能否跨平台调动、投资者是否可以稳定赎回、托管是否真正独立,以及平台进入破产程序后,底层资产能否与其他债权有效隔离。
GFM.News对RWA的判断很明确:技术可以提高资产流动效率,但市场最终购买的是可以验证、可以赎回、也可以依法追索的权利。
缺少这一层,Token只能代表一项数位记录,还不能代表完整的金融信任。
Guardrails逐渐成为共同语言
Money20/20把2026年的另一个内容支柱命名为「Brave New World: Setting Guardrails」。
这个表述与目前主要国际监管机构的政策方向相当一致。
美国已有GENIUS Act,但实施规则仍在形成;Tokenized Securities已经得到SEC幕僚进一步分类说明,但法律权利、托管、清算及市场基础设施仍在演变;AI在银行和支付领域快速扩张,FSB的全球治理框架也仍然处于形成阶段。
Open Finance面对的问题具有相似结构。
资料和金融服务可以更加自由地流动,但当银行、Aggregator与第三方供应商之间发生资料外泄、错误交易或服务中断时,现有法律是否足以清楚界定责任,仍然需要进一步处理。
Money20/20安排的一场Workshop直接以《Liability Without Borders: Who Pays When Open Finance Breaks?》为题。
这个问题很有代表性。
任何金融创新最终都会进入责任分配阶段。
技术可以降低交易摩擦,程式码可以提高处理效率,新的资产形式可以改善流动性,但当系统出现挤兑、Cyberattack、Smart Contract漏洞、身份欺诈或资产权属争议时,金融市场仍然需要一套可以执行的责任机制。
金融体系长期运作的基础,不只在于交易能够完成,也包括错误发生之后存在清晰的处置程序,投资者和客户知道权利如何恢复,监管机构也能够确认应由哪一方承担责任。
这正是Guardrails逐步成为共同语言的原因。
政策制定者目前面对的工作,也很难简化成支持创新或限制创新的二元选择。 IMF、FSB及美国监管机构近年的公开文件显示,Stablecoin、Tokenization与AI确实有能力降低摩擦、改善支付并提高金融服务效率,但新的金融基础设施仍然必须建立法律确定性、Liquidity、Operational Resilience、Governance、Accountability与Public Trust。
技术发展速度与制度建立速度之间仍然存在距离,而2026年金融业最值得研究的许多问题,正好发生在这段距离之内。
 (图片说明)金融机构作业与风控室中,人员同时面对多套系统与待审流程。 Agentic AI改变的不只是模型效率,而是资料、工具调用与执行权限如何被界定、监控,并在异常时能够追责。
Money20/20提供了一张新的制度地图
Money20/20不是监管机构,也不是金融市场本身,因此不能因为某个议题进入大会议程,就推断相关技术已经成熟。
但当超过11,000名金融业参与者、3,400多家公司,以及数百名来自银行、支付、资产管理、数位资产、科技及监管领域的人士集中到同一个会议场域,他们投入时间讨论的问题,仍然具有明确的产业情报价值。
2026年的议程已经勾勒出几条相当清晰的线索。
Stablecoin正在由Crypto市场问题进入银行、支付和货币制度;Tokenization的研究重点逐步由资产上链转向法律权利、托管和结算;RWA需要接受流动性、破产隔离与投资者保护的制度检验;Agentic AI开始把金融业的治理重点推向权限与责任;TradFi与DeFi之间的关系,也愈来愈取决于不同系统能否建立安全、可追溯且具有法律确定性的接口。
我认为,这些变化比任何一个新产品或热门概念都更值得记录。
金融技术可以改变资产的表示方式、交易速度与服务成本,但它很难绕过金融制度长期形成的基本要求。市场最终仍然需要明确的所有权、可靠的托管、确定的结算、可执行的法律责任,以及在市场压力下仍然能够维持运作的治理机制。
Money20/20 USA 2026所呈现的真正变化,在于这些原本分散于银行、Crypto、AI、支付与监管领域的问题,现在开始被放进同一张金融基础设施地图中。
TradFi与DeFi之间的边界因此正在重新划定。技术会继续增加两套体系之间的连接,而制度需要决定这些连接可以延伸到什么程度、如何分配风险,以及如何在提高效率的同时维持市场长期运作所需要的信任。
免责声明
本文依据截至2026年9月14日公开可得的监管文件、国际组织研究及Money20/20官方资料撰写,旨在进行金融制度与产业研究,不构成投资、法律或监管建议。相关法规、议程及市场安排仍可能调整,应以主管机关及相关机构最新正式文件为准。