

加密产业逾3亿美元选举支出之后,CLARITY Act为何仍跨不过60票门槛?
49比50是表决结果;Stablecoin收益、政治伦理与SEC/CFTC权限之争,让跨党派联盟仍停在60票之外
CLARITY Act在众议院曾获294票支持,加密产业两个选举周期投入逾3亿美元,但到了参议院仍未跨过60票门槛。这场表决揭示的核心问题,是Stablecoin、银行存款、政治伦理与监管权限之间,仍缺少一套足以让两党共同接受的市场结构。
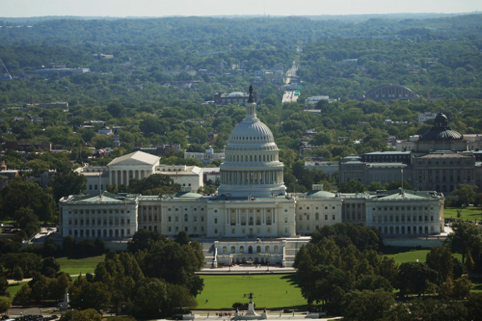 (图片说明)华盛顿美国国会大厦。 2026年9月15日,参议院在此对CLARITY Act进入审议的cloture动议表决,结果49票赞成、50票反对,未达60票门槛。画面标示的是法案真正卡住的制度位置,而不是众议院先前出现过的294票共识。
49比50是结果,60票才是门槛
2026年9月15日下午2时19分,美国参议院对HR 3633《Digital Asset Market Clarity Act of 2025》,即CLARITY Act,进行一场关键程序性表决。参议员投票决定的是,是否对「进入HR 3633审议」这项动议启动cloture、限制进一步辩论,让法案进入后续正式处理程序。这并不是CLARITY Act的最终通过或否决。
参议院正式纪录显示,cloture获49票赞成、50票反对,1名参议员未投票,没有达到参议院规则要求的五分之三、也就是60票门槛。
49比50很容易制造一种「只差一票」的印象,实际情况并非如此。共和党参议员Thom Tillis在计票尾声改投反对票,以保留提出重新审议动议的程序空间;在这项改票以前,支持方实际掌握50票,距离60票仍差10票。最终与Tillis一同投下反对票的共和党人还包括Susan Collins、Josh Hawley与Jerry Moran,民主党参议员Chris Coons则没有参与表决。表决结束后,Tillis正式提出重新审议动议,让法案在程序上仍保留重新处理的可能。
如果只看9月15日这一次投票,很容易把它理解成加密产业没有说服足够的参议员。把时间向前拉十五个月,事情要复杂得多。
2025年7月17日,CLARITY Act在众议院以294票对134票通过,其中216名共和党议员和78名民主党议员投票支持。 2026年5月,参议院银行委员会又以15票对9票推进相关市场结构立法。到9月14日、参议院程序表决前一天,Cynthia Lummis、John Boozman与Tim Scott公布了一份635页的最后草案,并称经过一年多谈判,文本已纳入126项应民主党方面要求作出的实质修改。
这份635页文件还有一个容易被忽略的程序细节。它并非参议院已经正式采纳的HR 3633新文本,而是一份准备在cloture成功后提出的替代修正案。发布方明确表示,一旦程序表决通过,才会把这份文件作为Amendment in the Nature of a Substitute提出。 9月15日的cloture没有通过,因此参议院甚至没有走到正式处理这份替代文本的阶段。
这也让49比50具有了不同含义。它没有逐条否决635页草案中的Stablecoin、DeFi、伦理或银行规定;它显示的是,在一年多谈判、大量条款交换和选举政治投入之后,支持方仍然没有组织起一个足以跨过60票门槛的联盟。
CLARITY Act面对的问题,已经超出「华盛顿支持不支持加密货币」这类二元选择。市场结构立法进入的是美国金融体系几个最难协调的接口:证券与商品的管辖边界、银行存款与Stablecoin之间的资金竞争、联邦公职人员持有数位资产所带来的伦理争议,以及SEC与CFTC在缺少新国会授权时究竟可以前进多远。
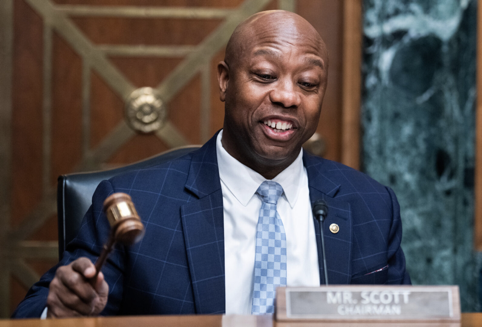 (图片说明)参议院银行委员会主席Tim Scott在主席席上执槌。该委员会曾以15票对9票推进相关立法;9月14日,他与Lummis、Boozman公布635页替代草案。这是Stablecoin收益、伦理条款与监管权限被写进文本的委员会现场。
众议院的294票,为何没有变成参议院的60票
CLARITY Act的基本目标,是为美国数位资产建立市场结构,同时更清楚地划分Securities and Exchange Commission与Commodity Futures Trading Commission的监管范围。
众议院2025年通过的HR 3633建立digital commodity监管框架,扩大CFTC在数位商品市场中的法定角色,同时保留SEC对证券及相关证券交易的权限,并涉及交易平台、经纪商、交易商、披露、客户资产和其他市场基础设施安排。
法案进入参议院以后,问题愈来愈不像单纯的Crypto立法。
银行委员会与农业委员会分别处理SEC及CFTC相关部分,后续草案陆续加入DeFi、非法金融、软体开发者保障、Stablecoin收益、银行活动、破产中的客户财产、执法工具与公职人员伦理等内容。 9月14日公布的635页替代草案,已经远远超出「某一种Token究竟属于证券还是商品」的分类问题。
这其实很符合大型金融立法进入成熟市场以后的正常轨迹。银行看到的是存款与信贷资金,证券监管者看到的是投资者权利,商品监管者需要确定自己的市场权限,执法部门关心洗钱、制裁与国家安全,州政府和部落政府则会检查新的联邦法律是否侵入既有管辖权。
同一部法案,在不同人眼里代表的是完全不同的风险。
因此,众议院294票证明的,是美国国会曾经存在相当广泛的共识,认为数位资产市场需要更完整的法律框架;参议院的60票门槛要求的则更高,它需要各方对具体的权力、利益与风险分配形成一个可以长期维持的妥协。
认同「需要立法」,并不等于认同「应该按照这一版本立法」。
逾3亿美元选举支出,仍不足以组织一个60票联盟
这场表决另一个难以忽略的背景,是加密产业近年迅速扩大的美国政治支出。
Reuters根据竞选资金与产业资料估计,加密产业在2024及2026两个选举周期合计投入逾3亿美元,用于支持被认为对数位资产政策较友善的候选人,以及推动相关全国政治倡议。 Fairshake及其关联组织Protect Progress与Defend American Jobs,是其中最重要的政治行动平台。
这个3亿美元需要很小心地理解。
它并不是一张直接付给CLARITY Act支持者的帐单,也不能拿来证明某一名议员的投票是由哪一笔资金决定。 Super PAC的独立支出、候选人支持以及全国倡议在美国选举法律中具有不同含义,相关政治行动委员会彼此之间还存在资金转移,如果把不同帐户上的数字机械相加,甚至可能造成重复计算。
它更能说明的是,加密产业已经拥有进入美国主流政治的资本、组织能力与持续影响政策议程的能力。
政治资金可以让一个产业更容易坐到谈判桌前,可以支持与自身政策方向较接近的候选人,也可以让原本处于科技与金融边缘的议题进入国会听证、委员会议程甚至总统政策。
但参议院的60票不能只靠能见度完成。
当法案走到这一步,政治影响力还必须被转化成一个能同时跨越党派、银行利益、监管机构、地区政治与选民压力的立法联盟。 9月15日证明的是,产业已经有能力进入华盛顿的核心政策议程,但它还没有能力替不同利益主体解决彼此之间的分歧。
我更愿意把这场表决理解为政治资本的边界,而不是金钱在华盛顿是否「有效」的测试。
 (图片说明)华盛顿F Street的美国证券交易委员会总部。 CLARITY Act未过程序门槛后,市场并未回到无规则状态。 SEC已发布Crypto Assets解释,Tokenized Securities仍依现有证券法处理。国会成文法缺席时,行政机构仍在用既有授权推进。
Stablecoin收益之争,已经进入银行存款领域
让谈判一直延续到表决前夕的一个重要争点,是Payment Stablecoin可以向持有人提供什么形式的经济回报。
看上去,这只是产品设计问题;对银行业而言,它直接碰到资产负债表最重要的一端——存款。
American Bankers Association、Independent Community Bankers of America以及其他银行团体一直主张,如果数位资产平台可以向Stablecoin持有人提供经济功能近似银行存款利息的回报,一部分资金可能由受保银行存款流向Stablecoin,最终影响社区银行可以用于住房、小企业与农业贷款的资金。这是银行业提出的风险判断,目前不能把它写成已经发生的市场结果。
9月14日的替代草案实际上已经对这项争议作出相当大的回应。
Section 10404规定,受涵盖的Digital Asset Service Provider不得仅仅因为客户持有Payment Stablecoin而直接或间接支付interest或yield,也不得提供在经济或功能上等同于银行存款利息的回报。同时,草案保留与真实支付、转帐、交易、流动性提供、抵押、治理、staking或其他活动有关的reward或incentive。
争论由此转到更细的一条线上。
草案允许部分合规的活动型reward参考Stablecoin余额、持有期间或tenure计算。 ABA、ICBA等银行团体担心,在实际产品设计中,活动型奖励和经济上近似存款利息的收益可能仍然存在灰色空间,因此要求进一步收紧限制。
最后草案还加入所谓regulatory circuit breaker,把总资产低于100亿美元的相关存款机构或控股公司纳入community bank范围,并要求财政部长在规定期限内评估Stablecoin活动是否对这些机构的有息存款造成重大不利影响;达到法律门槛后,监管机构可以进一步采取措施。法案支持者把它视为保护社区银行的安全阀,银行团体则认为,如果要等到明显存款流失发生后才能启动补救,监管可能已经落后市场。
这场争论使用的是Stablecoin语言,核心却是一个非常传统的金融问题:一种具有存款替代功能的产品可以由谁提供,而提供这种经济功能之后,应该承担什么样的监管责任。
对RWA而言,这并不是旁支问题。
Tokenized Treasury、Tokenized Funds以及其他链上资产都需要现金结算工具、抵押品和流动性。如果Stablecoin逐步成为链上市场的重要现金腿,它究竟主要承担支付与结算功能,还是同时具有储蓄与收益属性,会直接影响银行存款、货币市场以及链上资产的整体资金结构。
政治伦理被写进了市场结构谈判
另一个重要分歧来自联邦公职人员与数位资产之间的财务关系。
Reuters根据特朗普2025年度财务披露报道,其加密相关业务带来超过14亿美元收入。这些公开披露使总统本人及其家族的数位资产利益成为CLARITY Act谈判中的政治议题,也成为民主党议员要求增加更严格公职人员伦理限制的重要理由。公开披露可以确认相关收入与财务利益存在,但不能据此自行推导违法、利益交换,或者某一项政策决定受到私人利益影响。
9月14日公布的替代草案因此新增完整的Digital Asset Ethics Requirements部分。
Lummis、Boozman与Scott表示,新文本吸收了Tillis-Gallego伦理方案的主要内容,并增加州检察长的执法角色。民主党方面则认为,条文在持有结构、豁免及实际执法方面仍然留下漏洞。这些分歧属于对法案设计的政治与法律判断,目前没有一项独立司法结论可以替任何一方作最后裁决。
因此,9月15日的49比50没有一个可以被简化成一句话的原因。
参议院纪录只告诉我们每一名议员如何投票。议员声明、行业立场与媒体采访显示,政治伦理、Stablecoin收益、银行存款、DeFi、国家安全以及州与部落权限,都曾经进入谈判。不同议员将哪一个问题放在最前面,答案并不一致。
这也是制度型报道与政治口号之间最重要的区别之一:一张表决表很清楚,人为什么投下那一票,通常复杂得多。
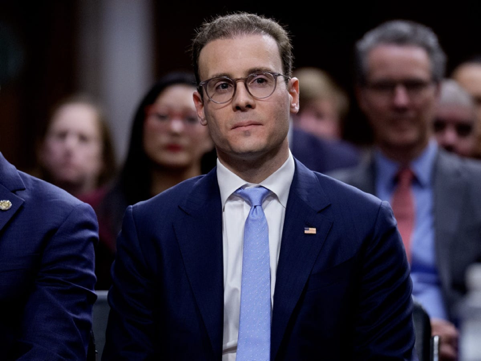 (图片说明)CFTC主席Michael S. Selig出席国会听证会。他已指示幕僚研究以Commodity Exchange Act既有权限建立部分Crypto市场结构,并允许受监管交易所挂牌Bitcoin永续合约。行政路线可以先行,现货市场能走多远仍可能面对司法审查。
国会停在程序门槛,SEC与CFTC仍在向前
CLARITY Act没有跨过9月15日的程序门槛,美国数位资产市场并没有因此回到没有规则的状态。
2026年3月17日,SEC发布正式interpretation,说明联邦证券法如何适用于部分Crypto Assets及相关交易;CFTC同时加入,表示会按照这套interpretation协调Commodity Exchange Act的行政适用。这份正式interpretive release已经开始为Digital Commodities、Digital Securities、Stablecoins及其他类型Crypto Assets提供更明确的行政分类,并于3月23日生效。
Tokenized Securities方面也已有较具体的监管方向。
1月28日,SEC的Division of Corporation Finance、Division of Investment Management及Division of Trading and Markets共同发布幕僚声明,将Tokenized Security界定为本身已属联邦证券法所称security,但所有权纪录全部或部分透过Crypto Network维护的金融工具。这份文件属于幕僚观点,并非Commission正式规则,但它反映了一个很清楚的现行法律思路:金融工具更换技术载体,不会自动改变其证券属性。
CFTC也没有等待国会完成市场结构立法。
主席Michael S. Selig已指示CFTC staff研究如何利用Commodity Exchange Act现有权限建立部分Crypto Asset Market Structure,包括探讨现有注册机构以及非注册Crypto Exchange能否在特定条件下成为某种类型的Designated Contract Market,并要求staff与Onchain Finance Protocol开发者研究在美国提供合规服务的路径。
CFTC在产品层面也已经开始推进受监管Crypto衍生品。 2026年5月,Selig公开说明CFTC已允许受监管交易所挂牌Bitcoin perpetual contract;9月的CFTC产品申报资料还显示,多项Digital Commodity perpetual futures已经完成认证。
但这条行政路线存在一条不能忽略的边界。
Selig目前提出的更广市场结构仍属规则研究与政策方向,不代表CFTC已经取得国会明文授予的完整Crypto现货市场监管权。尤其在非杠杆、非保证金的Digital Commodity spot market中,监管机构能够依靠Commodity Exchange Act既有授权走多远,仍然可能面临法条解释、行政程序与司法审查。
行政规则可以先走,长期法律耐久性仍取决于国会
对企业而言,SEC与CFTC的行政行动具有很高的现实价值。
一家正在设计Tokenized Fund的资产管理公司,一家准备接入Stablecoin结算的银行,或者一个希望在美国经营链上交易平台的创业团队,不可能因为国会尚未完成市场结构立法,就把所有产品、投资与合规决策无限期搁置。
监管机构可以解释既有法律,制定市场参与者操作要求,协调彼此管辖边界,也可以批准特定产品和市场架构。对企业而言,这些行政决定会直接进入律师意见、董事会讨论、合规预算和资本投入。
但一家企业准备投入五年、十年的资本时,还会多问一个问题:今天得到的监管答案,五年后是否仍然成立?
这正是行政政策与国会成文法之间最重要的差别之一。
一届Commission可以修改上一届Commission的interpretation;行政规则可能受到法院审查;如果监管机构的行动超出原有法律授权,市场还可能重新回到诉讼中寻找边界。
CLARITY Act希望处理的一部分问题,就是将SEC与CFTC之间长期依靠行政解释、执法案件和司法判决形成的市场边界,写进一套更完整的联邦成文法。
所以,9月15日的结果不能概括为「美国没有Crypto规则」。美国已经存在证券法、商品法、银行法、GENIUS Act以及大量监管机构行政文件;仍然缺少的,是一套经国会完整授权、能够长期处理Digital Commodity现货市场以及不同金融体系接口的综合性市场结构。
一笔链上交易可以在几秒钟内完成,一家交易所、一个Tokenized Fund、一套跨境RWA平台或者一家受监管金融机构的基础设施投资,却可能按照五年、十年甚至更长周期计算。这些项目需要的确定性,最终会反映在融资成本、法律意见、产品上市时间和董事会是否愿意批准投资上。
这些看起来离国会程序很远的问题,最后都会落到企业和人的具体决定里。
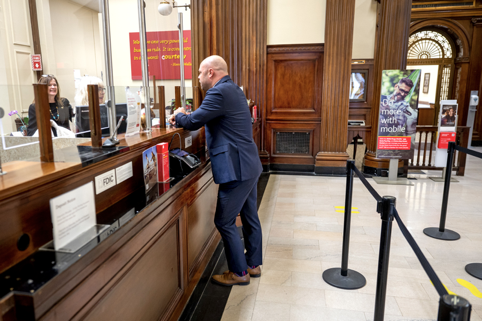 (图片说明)美国银行分行柜台办理存款,柜面可见FDIC标识。银行团体担心Stablecoin若提供近似存款利息的回报,资金可能流出受保存款。替代草案已限制直接yield,并设置社区银行circuit breaker。这场争论真正碰到的,是存款这个传统金融接口。
RWA更大的不确定性在制度接口
CLARITY Act受阻后,Tokenized Securities并没有因此失去法律基础。
股票、债券、基金份额以及其他本身属于security的金融工具,即使采取Tokenized形式,仍然需要遵循现有联邦证券法以及broker-dealer、transfer agent、custody、clearing和investor protection等制度。华尔街的Tokenization进程也从未等待CLARITY Act通过才开始。
GFM.News此前对DTCC、交易所、Tokenized Securities与链上市场基础设施的研究已经看到这条路径:传统金融正在逐步将Blockchain接入原有市场制度,而不是先拆掉现有法律,再建立一套完全独立的链上金融。
CLARITY Act受阻对RWA影响更大的地方,出现在不同制度相互连接的位置。
一个RWA平台可能发行Tokenized Security,用Payment Stablecoin完成现金结算,再透过Digital Commodity Market取得流动性,以DeFi Protocol管理抵押品,甚至让同一个Wallet同时持有证券型与非证券型数位资产。
到了这一步,产品团队面对的已经不只是「这项资产能不能上链」。
他们需要知道SEC的权限在哪里结束、CFTC由哪里开始,平台是否需要注册,软体开发活动能否获得豁免,客户资产如何隔离,以及不同资产进入破产程序后应按照哪一套法律处理。
对一家创业公司而言,这些答案可能决定产品能不能推出;对银行和资产管理公司而言,它们可能决定董事会是否批准数亿美元的基础设施投资;对投资者而言,则会进一步变成估值和风险折价。
9月15日的程序失败没有停止资产上链,它延长了这些制度接口仍然需要依靠行政解释、规则制定和个案法律分析来处理的时间。
这也是我认为CLARITY Act与RWA之间最重要的联系。
技术上可以完成的事情,和一家大型金融机构愿不愿意长期把客户资产放在上面,中间还隔着法律耐久性与责任确定性。
60票门槛留下的是一个更长期的制度问题
CLARITY Act目前没有被立法程序正式终结。
9月15日表决之后,Tillis已正式提出重新审议动议,程序上仍保留再次处理这项cloture vote的可能。随着国会进入2026年中期选举前的政治周期,法案何时可以重新形成60票联盟,仍然存在很大不确定性。
美国数位资产制度也没有因这一场表决停止。 GENIUS Act已经成为联邦法律,SEC与CFTC继续利用现有权限建立Crypto市场规则,Tokenized Securities、Stablecoin与链上市场基础设施仍然在发展。
尚未完成的,是把这些不同市场、监管机构与利益主体放进一套具有长期法律稳定性的市场结构。
超过3亿美元的选举支出证明,加密产业已经具备进入美国主流政治与金融政策中心的能力;众议院294票也证明,数位资产市场结构并不缺乏跨党派支持的基础。
参议院60票提出的是另一个要求。
银行需要知道自己的存款与信贷模式不会被一项新产品意外重写,Crypto产业需要足够空间创新,投资者保护制度不能留下明显漏洞,执法机构需要保有反洗钱与国家安全工具,两党议员则必须能向各自的选民解释,为什么这套新制度值得长期接受。
我更关心的,是这场表决留下的制度问题,而不是某一方在9月15日输了或赢了。
对Web4与RWA而言,大型资产要长期运行在链上,需要技术成熟,需要资本投入,也需要一套能够经受政治周期、监管更替与司法审查的法律架构。对工程师而言,这可能看起来像一个遥远的华盛顿问题;对真正准备把数十亿美元资产接入链上系统的银行、基金和企业而言,它最终会变成非常具体的成本、责任和信任问题。
9月15日的49比50没有决定美国数位资产市场最后会长成什么样。
它让一个现实更加清楚:技术已经走到前面,资本也已经进场,而一套可以让Crypto、Tokenization与RWA长期运行的联邦市场结构,仍然需要找到60张愿意共同承担这套规则的选票。
免责声明
本文依据截至2026年9月16日公开可得的美国国会、SEC、CFTC及可信媒体资料撰写,仅供新闻研究与制度分析,不构成投资、法律或政策建议。法案文本、监管解释及立法进程仍可能变动,应以主管机关与国会最新正式文件为准。