

黄金上链之后,投资者究竟拥有哪一块金条?
英国监管者把问题拉回金库、帐簿与破产程序:一枚Token若不能指向清楚的财产权,便难以成为可靠的金融资产
英国金融行为监管局近日就黄金Token化征求市场意见。文件表面上讨论金融科技与市场效率,实际上追问的是一个更早于区块链的问题:投资者手机钱包中的一枚Token,究竟对应一项已被配置的实物黄金权益、向发行人要求交付黄金的合约请求权,还是一项尚未界定清楚的承诺?答案决定了它在赎回、托管、抵押与破产时的真正价值。
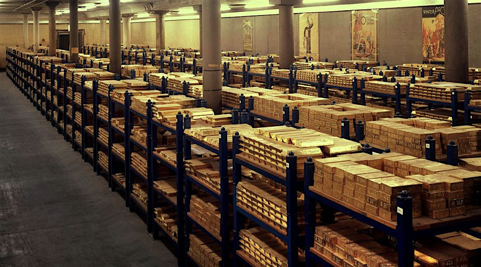 (图片说明)伦敦金库货架上成排存放的金条。文章指出,Token能否指向已被配置、可识别的实物黄金,最终要回到这类金库纪录,而不是停留在「实物支持」的宣传用语。
黄金在金库里,持有人的权利应写进条款与帐簿
2026年9月14日,英国金融行为监管局(FCA)发布《Tokenised Gold — Opportunities and Risks for UK Wholesale Markets》征询文件,收集意见至10月23日。这份文件只有十五页,却把现实世界资产Token化最难回避的一层问题放在桌面上:当投资者持有一枚由实物黄金支持的Token,他在法律上究竟拥有什么?
答案未必相同。有些安排可使持有人对存放于伦敦金库、具有序号、重量与纯度纪录的金条享有可识别的权益;有些安排只让持有人对帐户提供者或发行人取得交付黄金的请求权;也有产品把黄金包装为基金权益,或仅提供跟随金价变动的金融曝险。它们都可能标示「1 oz gold」,交易价格也可能紧贴现货黄金;但一旦发行人破产、托管机构失效、帐簿出现差异,或持有人要求赎回,这些产品将进入截然不同的法律秩序。
FCA没有把「实物黄金支持」当作足够的答案。其研究范围限于赋予持有人底层实物黄金所有权权利、支持状况透明且可持续证明、并具备清楚可靠赎回安排的产品。监管者要确认的,正是这枚Token最终指向哪一项可以被主张、核对和执行的财产权。
伦敦黄金市场,早已区分金条与请求权
理解黄金Token,仍须先回到伦敦黄金市场本身。伦敦场外现货黄金市场是全球最重要的现货黄金交易中心之一。支撑市场的并非区块链,而是金库、清算机构、交易商、托管安排、帐簿纪录,以及London Good Delivery标准共同构成的信任网络。
其中有一项关键而长期存在的区分:allocated gold与unallocated gold。
Allocated gold,即已配置黄金。托管人的纪录会对可识别的具体资产作出记载,并将其与特定帐户持有人连结。这种安排通常能提供较高的所有权确定性;相应地,资产调拨较慢,操作与保管成本也较高。
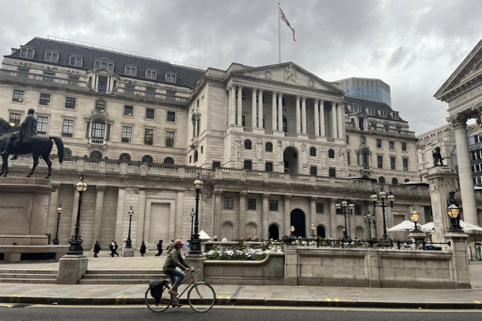 (图片说明)英格兰银行位于伦敦市中心的建筑外观。伦敦场外现货黄金市场的信任基础,仍建立在金库、清算、托管与帐簿之上;区块链改变的是权利被表示与转让的方式,并不能取代这套制度。
Unallocated gold则不同。投资者一般持有的是对帐户提供者的黄金请求权,而非一根已被独立配置、可确认为自己所有的金条。这一模式有利于帐户之间的转移并提高流动性,代价是交易对手风险随之而来。当帐户提供者出现财务问题,投资者不再只是面对金价波动,也要面对自己能否就特定黄金主张优先权利。
区块链不会自动消除这个差别。若Token只是将一项unallocated gold请求权数码化,技术可以令转移更快、交易更便利,却不能把债权变成财产所有权。若Token代表allocated gold的一部分权益,焦点便转为:链上的Token如何与金库中具有序号、重量与纯度纪录的金条保持同步?一旦链上纪录与托管帐簿不一致,哪一份纪录具有最终法律效力?
FCA列出的未来市场标准议题,包括所有权纪录、Token发行与赎回、资产隔离、独立审计、网络安全、营运韧性,以及链上与金库纪录的核对。金条仍在金库里;区块链改变的是权利被表示、转让、质押和核对的方式,不能取代托管人、法律文件与法院所承认的财产权。
Token可以被切得很小,法律上的差别不能被切掉
黄金Token的监管难题,集中在英国集体投资计画(CIS)与另类投资基金(AIF)的制度边界。
FCA指出,现有CIS定义适用范围很广,并不限于传统证券或金融工具。当一项安排涉及多人参与某项财产的收益,参与者不具日常管理控制权,而资产或收益被汇集、或作为整体管理时,该安排便可能落入CIS范围。 AIF的界定同样广泛,并与CIS分析存在交集。
设想一家机构将一根伦敦Good Delivery金条分割为大量Token。每位投资者都可以说自己的Token有实物黄金支持,但法律分析并不止于此:持有人是否直接拥有金条的特定权益?还是把资金交给营运者,由后者统一购买、保管、调拨、出售与管理黄金?持有人能否自行处置其权利?资产在实际运作上是否被作为一个整体?
FCA提出一条重要但尚未完成的分析方向:若产品直接代表一根可商业交易的allocated gold bar所有权,每名投资者对黄金享有直接且已配置的所有权利益,并不存在资产汇集或整体管理,该产品较可能落在既有CIS与AIF定义之外。
结构一旦改变,结论也可能改变。若多名客户持有同一根金条的部分权益,而该金条由营运者统一管理或处置,便可能呈现CIS与AIF制度关注的资产汇集特征。在这种情况下,基金制度中有关资产保管、管理人责任与投资者权利的安排,可能更贴近产品的实际风险。
市场亦提出另一种设计:多人对同一根已配置金条直接享有不可分割的共同所有权,再以Token表示各自权益。 FCA没有预先接受或否定这种安排,而是要求业界说明,此类结构为何不符合CIS或AIF的法律要件。
这种处理方式值得重视。它没有让「RWA」成为一个可以概括一切的标签,而是将其拆回逐一可检验的权利:资产归谁所有,谁负责保管,谁有权改变配置,谁可要求赎回,以及企业失败时谁承担最后风险。
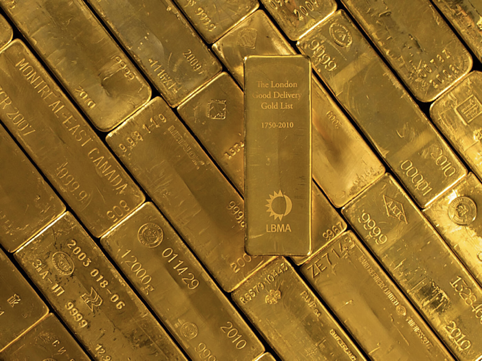 (图片说明)带有序号、成色与精炼商标记的伦敦Good Delivery金条。 FCA关注的核心,正是一枚Token能否对应到这类可核对、可主张、可在破产程序中执行的特定财产权。
英国尚未为黄金Token打开基金监管的豁免门
市场上已有一种容易引起误解的说法,认为英国正为黄金Token「豁免基金监管」。目前的政策讨论尚未形成这样的安排。
FCA已明确表示,文件列出的路径都不是正式提案。它正在考虑的选项包括:观察市场发展并发布良好与不良实务说明;透过指引澄清既有规则与监管预期;建立具有客观条件的「eligible gold token」分类;研究是否需要有针对性的规则或立法调整;以及评估是否有必要为黄金Token、乃至更广泛的Tokenised Commodities建立专门制度。
在CIS与AIF问题上,FCA确实提到,未来可与英国财政部研究是否为特定黄金Token产品或相关市场基础设施设立有针对性的排除或豁免。然而,这仍是等待市场意见后再决定是否推进的政策可能性,并非已经生效的监管安排。
FCA同时划出清楚界线:任何较广泛的排除,都不能使本质上以基金方式运作的产品,仅因使用Token便避开基金监管。即使某类Token最终不属于CIS或AIF,发行人仍须依具体结构评估其他监管制度是否适用,包括英国受规管活动规则中有关qualifying cryptoasset的界定。
对大型金融机构而言,监管清晰从来不等于限制较少。它意味着可以确定资产能否纳入资产负债表、谁对托管负责、抵押权如何实现、破产时能否取回资产,以及监管资本应如何计算。只有这些问题有了可执行的答案,Token才有机会进入真正的大型金融市场。
PAXG让市场看到:实物支持不等于所有问题已有答案
市场上早已存在将金条数码化的产品。 Paxos现行官方资料与产品条款表示,每枚PAXG相当于一金衡盎司London Good Delivery黄金,代表受隔离保管、为PAXG持有人利益持有的相关金条之部分所有权。这类产品呈现了黄金Token的吸引力:投资者不必买下一根完整金条,仍可持有与实物黄金相连的较小单位;Token也可在数码网络中较有效率地流转。
不过,产品名称中的「实物支持」从来不能替代条款本身。投资者仍须阅读黄金的配置安排、金库与托管安排、赎回条件、费用、最低门槛、适用法律及争议处理机制。上述内容反映Paxos的产品条款与公司表述,并不构成对任何司法管辖区下持有人权利或破产结果的独立法律判定。
美国货币监理署于2025年12月有条件批准Paxos由州信托公司转为全国信托银行。这一监管进展有助市场理解其机构身分,却不改变一项基本原则:Token持有人最终拥有何种权利,仍取决于产品法律文件、资产安排与适用司法管辖区,而不取决于Token本身的名称。
市场平静、价格上升、赎回顺利时,所有权与请求权的差异未必显眼。真正检验产品结构的时刻,是发行人、托管人、金库或技术供应商其中一环失效之后,原本看似清楚的权利能否仍被确认和实现。
 (图片说明)伦敦金融城街景与传统市场建筑。英国批发市场讨论黄金Token,是要把既有黄金基础设施接入更有效率的抵押、回购与同步交割安排,前提仍是产权必须走在交易速度之前。
破产会让「拥有」与「被承诺」的分别立即浮现
正常市场中,黄金价格上涨,Token价格随之变动,买卖也可以完成;投资者容易感觉自己正在持有黄金。可是,当发行人、托管人、金库、技术供应商或流动性提供者出现问题,结构上的差别便会迅速放大。
若黄金在法律上属于Token持有人,并已与发行人自有资产有效隔离,理论上它不应成为发行人一般债权人的财产池。若Token只是一项由发行人作出的付款或交付承诺,持有人面对的便是发行人的信用风险。托管人或金库出现问题时,链上Token即使仍然存在,实物赎回、权利确认与资产处置也可能陷入障碍。
FCA因此要求市场处理潜在破产情况下的有序清盘与持有人保护。文件所列事项包括持有人权利的法律性质、黄金品质、托管、金库与资产隔离、发行与赎回、实物与链上纪录核对、独立审计、估值、流动性、营运韧性、网络安全、金融犯罪控制及资讯披露。
这些议题缺少炫目的科技叙事,却构成金融制度最朴素的底座。一项资产能否被银行、保险公司、基金和养老金机构接受,最终取决于危机来临时谁能控制资产、谁能处置资产、谁承担损失,而非智能合约在平日运行得多快。
黄金若成为抵押品,产权必须走在交易速度之前
FCA在此时讨论黄金Token,也与英国推动批发金融市场Token化的更大背景有关。黄金是既有金融市场广泛接受的资产,亦可能被用作抵押品;然而,实体调拨、不同帐簿之间的核对,以及金属与现金分别结算,仍可能带来时间、操作与对帐风险。
FCA认为,在法律确定性与风险控制具备的前提下,黄金Token可在证券借贷、回购交易及衍生品交易中,协助机构更有效率地调动原本不易使用的黄金资产。文件亦提到,黄金Token与美元Token可以探索同步交割,即delivery versus payment安排。
但抵押品不是一般商品。接受黄金Token作为担保的一方,必须能在交易对手违约时依法取得控制并实现资产。因此,它要确认持有人权利是否可执行、破产程序中Token如何处理、链上转移何时具有最终性,以及链上纪录如何与金库纪录一致。
金融机构重视速度,却只有在产权清楚时,速度才真正具有金融意义。交易可以在数秒内完成;若法律上无法确认交付了什么、谁真正取得控制权,所谓效率只是在系统中提前累积日后的争议。
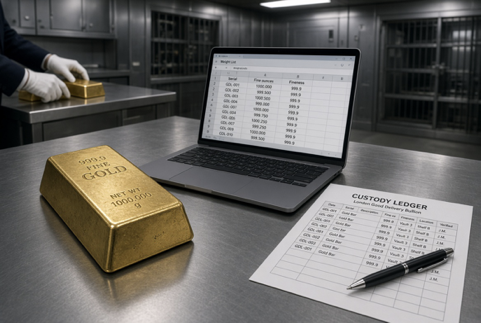 (图片说明)金库中的单根金条与权重清单、托管帐簿并置的示意图。文章强调:一旦链上记录与金库帐簿不一致,哪一份纪录具有最终法律效力,才决定投资者持有的是黄金权益,还是一项尚未界定清楚的承诺。
对普通投资者,问题其实可以问得很直接
FCA比较黄金ETF与黄金Token时指出,黄金ETF已有相对成熟的披露与监管安排,黄金Token市场的实务则仍不一致。若产品面向消费者,持有人至少应能理解:底层黄金如何保管,是否有保险,能否赎回,受到何种监管,费用与最低门槛是多少,以及发行人、托管人、金库、技术供应商或中介机构失败时可能出现什么后果。
对普通投资者而言,尽职查询可以浓缩为五个问题:
1. 我的Token代表的是黄金,还是有人承诺将来交付黄金?
2. 黄金是否真实存在、由谁保管,并与公司自身资产分开?
3. 我能否赎回?赎回条件、最低门槛与费用是什么?
4. 若发行人倒闭,我是否对底层黄金具有可执行的权利?
5. 若链上帐簿与金库帐簿发生冲突,哪一份纪录能获法律承认?
若这些问题没有清楚答案,投资者买到的可能不是黄金的数码版本,而是一层以新技术包装、权利边界仍模糊的信用风险。
黄金上链,最后仍要回到财产权
黄金是观察RWA最合适的资产之一。它没有企业盈利预测,没有管理层必须兑现的增长故事,也不依赖复杂的现金流模型。一根金条的重量、纯度与序号可以确认,存放地点可以记录,托管安排可以审计。
即使如此,当一根金条被切分为Token,问题仍会迅速变得复杂:谁拥有它?谁保管它?谁有权改变其配置?谁对链上与链下纪录负责?谁可以要求赎回?系统失效时谁承担风险?企业进入破产程序后,谁能优先取回资产?
FCA此次征询最值得关注之处,不在于急于为Token创造一个宽松的新名称,而在于要求市场先回答:这枚Token究竟代表哪一种法律权利。
这是RWA从加密叙事走入金融制度时无法绕过的一关。未来投资者或许不必知道伦敦某座金库中的一根金条位于哪一排货架,但金融制度必须知道;无论在市场正常、发行人失败、投资者要求赎回,或法院需要裁决的时刻,制度都必须能够回答同一个问题:那枚Token背后的黄金,究竟是谁的?
免责声明
本文仅供新闻研究与资讯参考,不构成投资、法律或交易建议。文中涉及的英国监管安排仍处于征询及研究阶段,读者应以FCA、英国财政部及其他主管机关其后发布的正式文件,以及相关产品的最新条款为准。