

Oura IPO:6,077万美元净利,为何普通股股东却亏9.24亿美元?
500万会员、89%会员毛利率,以及上市前11.7亿美元股份回购
一枚戒指的两张损益表:公司赚了6,077万美元,普通股股东口径却亏损9.24亿美元。每枚售价数百美元的智慧戒指,已经连接500万名付费会员、89%毛利率的会员收入,以及公司所称近420亿小时的纵向生物特征资料。现在,Oura Inc.准备把这套商业模式带到Nasdaq。
两组盈利数字,揭开上市前的资本结构
Oura准备登陆美国资本市场时,交给投资者的是一份看上去相当漂亮的成绩单:截至2026年6月30日的九个月,公司收入12.145亿美元,较上年同期增长74%,GAAP净利润由157万美元增至6,076.8万美元。然而,在同一份S-1中,另一个数字同样醒目——计入9.85023亿美元给予可赎回可转换优先股持有人的「视同股息」(deemed dividend)后,归属普通股股东的净亏损达到9.24255亿美元,每股基本及摊薄亏损89.53美元。
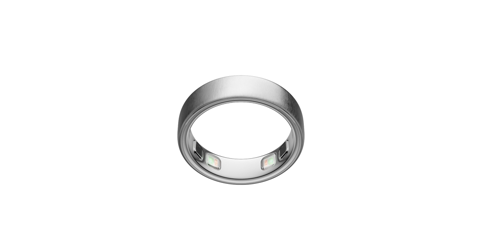 (图片说明)第五代Oura智慧戒指的产品特写,可见内侧用于心率、血氧与体温量测的感测模组。文章指出,截至2026年6月底九个月,硬体仍占公司总收入约八成,戒指销售是会员扩张的入口,也直接决定毛利率与供应链成本。
这两组数字并不矛盾。前者反映Oura在日常经营层面的盈利状况,后者则加入了上市前股份回购对不同类别股东权益产生的会计影响。也正因如此,Oura这宗IPO从一开始就不能只被当作一则「智慧戒指公司上市」的消费科技故事来看。它同时涉及硬体、订阅收入、健康资料、AI,以及一家经历多轮私人融资的公司如何在进入公开市场之前重新安排股东流动性。
Oura Inc.于2026年9月3日向美国证券交易委员会公开提交Form S-1,计画以「OURA」为股票代码登陆Nasdaq Global Select Market。公司业务2013年起源于芬兰,并于今年3月完成向美国特拉华州的迁册重组,由Oura Inc.成为集团母公司。这也是Oura第一次把完整财务结构、会员经济、资料资产及上市前股权安排交给公开市场检验。
八成收入仍然来自戒指
Oura目前的收入结构仍然具有非常明显的硬体属性。截至2026年6月底九个月,公司售出310万枚戒指,上年同期为180万枚,增长75%;硬体收入约9.74亿美元,约占总收入80%,会员收入2.405亿美元,约占20%。
这组结构决定了Oura今天还不能完全按照一家软体或订阅公司来理解。它仍然需要采购钛金属、晶片和感测器,需要承担制造、组装、物流、零售和保固成本,也需要持续推出新的产品世代。今年5月28日,公司发布第五代Oura Ring 5,再次说明硬体更新仍然是其获取新客户和维持品牌竞争力的重要入口。
产品换代对财务表现的影响已经反映在毛利率上。按Oura截至9月30日的财政年度计算,公司整体毛利率由2024财年的约65%下降至2025财年的约52%,其中一项主要原因就是Oura Ring 4推出初期较高的单位制造成本。到了截至2026年6月底的九个月,整体毛利率回升至55%,上年同期为51%,公司将改善主要归因于单位制造成本下降及较低的保固率。
因此,Oura的估值不能只看会员增长和AI故事。每增加一批新会员之前,公司通常仍然需要先制造并售出一批实体戒指,而硬体成本、产品换代和供应链管理仍然会直接影响公司的盈利质量。
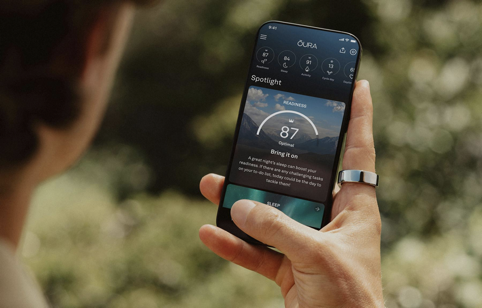 (图片说明)使用者佩戴戒指并查看Oura应用程式中的Readiness与睡眠分数。招股书披露会员收入九个月达2.405亿美元、毛利率89%,约63%新会员选择年缴方案,显示订阅业务正在改变这家硬体公司的经济结构。
9.85亿美元「视同股息」从哪里来
这份S-1最需要仔细阅读的部分,是净利润之后的资本结构调整。
截至6月底九个月,Oura本身录得6,076.8万美元GAAP净利润。 2025财年的全年净利润只有约1.2万美元,2024财年则为364.9万美元,因此从经营层面看,公司盈利能力确实正在改善。然而,S-1同时确认了一笔9.85023亿美元的deemed dividend。
这笔9.85亿美元不是公司实际支付出去的优先股回购现金,而是由会计处理产生的「视同股息」。 Oura在财务报表附注中解释,公司把可赎回可转换优先股的回购按照类似赎回的方式处理;当实际支付的回购价格高于相关优先股帐面价值时,超出的部分会在计算归属普通股股东损益时确认为视同股息。
经过这项调整,Oura原本6,076.8万美元的公司净利润,在普通股股东口径下变成9.24255亿美元的净亏损。这并不是因为戒指卖不动、研发支出突然失控,或者公司在九个月内烧掉近十亿美元;同期经营活动反而产生3.28亿美元正现金流,上年同期为1.353亿美元。
真正需要理解的是,Oura在上市前进行了规模相当大的股份回购。截至6月底九个月,现金流量表显示公司用于回购普通股及可赎回可转换优先股的现金约为11.729亿美元,同期融资活动净现金流出7.418亿美元。公司还从循环信贷额度提取3.75亿美元,并披露借款主要用于股份回购及其他一般公司用途。截至6月底,Oura持有约3.718亿美元现金及现金等价物,总债务约3.801亿美元。
这些数字说明,Oura在IPO之前已经进行了一次规模不小的股东流动性安排。对即将进入的公开市场投资者来说,这与收入增长和会员留存同样值得关注。
部分早期股东已在上市前取得流动性
S-1披露了多笔可以具体识别的股份回购。 2025年10月7日至2026年3月5日,公司以每股25.69美元至40.60美元的价格,向部分股东回购普通股及可赎回可转换优先股,总支付额约1.059亿美元。今年3月23日至4月30日,公司又与部分投资者签订延后结算的回购协议,涉及117万余股普通股及693万余股可赎回可转换优先股,价格介乎每股53.57美元至56.25美元,总对价约4.37亿美元。
今年2月,Oura前身Oura Health Oy还以约6,500万美元,向Forerunner Ventures关联实体回购约161.8万股Series B优先股。 Forerunner相关实体在IPO前仍然是Oura持股超过5%的股东,Forerunner Managing Partner Eurie Kim同时担任Oura董事。
这些交易的时间、交割方式与会计口径并不完全一致,因此不能把个别回购简单相加后当成整个期间的总回购额;九个月现金流量表所列的11.729亿美元,仍然是最可靠的统一口径。
但至少有一点已经非常清楚:Oura的一部分早期股东并没有等待IPO才第一次获得流动性。这种安排在成熟私人公司上市前并不罕见,也不能直接解读为早期投资者正在撤退。对新股东真正重要的是,上市前已经有多少资本流向原有股东,IPO中又会有多少旧股出售,以及公开市场投资者将以什么价格接手。
 (图片说明)夜间睡眠中持续佩戴智慧戒指的日常场景。 Oura称平台已累积近420亿小时纵向生物特征资料,并将戒指定位为个人健康系统纪录;这正是公司把硬体、会员与AI健康模型绑在一起的核心场景。
89%会员毛利率,改变了公司的经济结构
如果说硬体仍然决定Oura今天的收入规模,那么会员业务则决定它未来能否获得高于普通消费电子公司的估值。
截至6月底九个月,Oura会员收入2.405亿美元,较去年同期1.088亿美元增长121%,明显高于公司74%的整体收入增速;会员业务毛利率则达到89%。在美国市场,Oura Membership价格为每月5.99美元或每年69.99美元,公司披露约63%的新会员直接选择年度方案。
硬体需要承担材料、制造、运输、零售及保固成本,而一名已经购买戒指的会员继续订阅,新增服务成本要低得多。 Oura在招股书中对自己的商业模式也有相当清晰的描述:公司希望硬体销售在购买阶段就能覆盖客户取得成本,随后透过高毛利、经常性的会员收入增加客户终身价值。
截至6月底,Oura拥有500万名付费会员,12个月加权平均付费会员留存率约85%。 2024财年末,付费会员只有130万。会员规模在不到两年内快速增加,使Oura开始形成一套与传统硬体公司不同的盈利结构:戒指负责带来新的使用者,而会员制延长每一名使用者产生收入的时间。
如果会员增长、留存和89%的毛利率能够维持,今天仅占总收入20%的订阅业务,未来对整体盈利和自由现金流的贡献,很可能高于它目前的收入比例。这也是Oura有机会获得更高估值倍数的重要原因。
420亿小时健康资料,价值与边界同时存在
Oura希望资本市场看到的另一项长期资产,是资料。
公司披露,截至2026年6月30日,平台已经累积近420亿小时纵向生物特征资料,涵盖心率、心率变异度、呼吸率、体温、睡眠阶段、月经周期与活动等资讯,追踪超过50项健康与保健指标。
这使Oura与普通消费电子产品产生了一个重要差别。一件普通硬体在出售之后,大部分交易价值已经完成;Oura Ring却会在使用者每天佩戴的过程中持续生成新的时间序列。使用一年,系统建立一年的个人生理基线;持续使用数年,便可以观察更长期的睡眠、恢复、活动及其他生理变化。
Oura因此把自己的平台描述为personal health system of record,并披露自行开发的health foundation models使用长期生物特征资料进行训练。对AI而言,这种长期、连续且具有个人基线的资料具有潜在价值;但420亿小时的资料规模,不能被简化成420亿小时可以自由出售或任意变现的企业资产。
Oura在S-1中列出的监管风险涵盖HIPAA、California Consumer Privacy Act、Washington My Health My Data Act,以及其他涉及健康资料、生物识别和消费者隐私的法律。 HIPAA也并非自动适用于Oura收集的所有消费者资料,只有在Oura以business associate等受监管身份处理受保护健康资讯的特定场景下,才会产生相应义务。华盛顿州My Health My Data Act等较新的州法,则进一步把部分原本不属传统HIPAA范围的consumer health data纳入保护。
因此,更准确的说法是,Oura建立并控制了一套由戒指、应用程式和合作系统构成的长期健康资料基础设施,而使用者仍然受到不同法律框架下的资料存取、删除、同意和用途限制等权利保护。这些资料可以提升产品和AI模型的价值,但公司能够如何使用它们,仍然取决于法律、契约以及使用者对平台的持续信任。
 (图片说明)纽约时报广场Nasdaq MarketSite外墙。 Oura Inc.已提交Form S-1,计画以代码OURA登陆Nasdaq Global Select Market;公开市场将决定它被视为硬体公司、订阅公司,还是个人健康平台。
AI把Oura推向更敏感的健康决策领域
Oura已经明确把AI放进产品发展方向。 S-1披露,公司目前同时使用自行开发的模型、经微调的开源模型,以及OpenAI、Anthropic和Google提供的大型语言模型;与这三家公司的协议主要采取使用量或订阅收费方式,没有重大收入分成、排他性安排或购买承诺。
Oura Advisor、Oura Women's Health Expert等功能,正在改变使用者与数据之间的关系。早期的穿戴式设备主要回答「昨晚睡了多久」、「今天走了多少步」这类测量问题;新的AI功能开始试图解释近期睡眠、恢复、压力和其他生理状态为什么与个人平常水平不同。
如果产品进一步接近「某种变化是否需要医疗介入」这类问题,Oura面对的责任就会明显提高。消费健康、健康建议与医疗诊断之间存在不同的监管要求,而AI输出错误、模型偏差、第三方模型处理个人资讯以及资料安全,都已经被Oura列为上市后的经营风险。
这也是健康资料与普通互联网资料最大的不同。一次错误的商品推荐通常只影响消费选择,一次错误的健康判断却可能影响一个人是否及时寻求医疗帮助。 Oura如果希望提高自己在健康决策中的位置,就必须同时承担更高的准确性、隐私保护和监管成本。
IPO同时服务成长资本与股权流动性
Oura已经开始盈利,也拥有正向经营现金流,因此这次上市并非典型的「现金不足、被迫融资」。
公司仍然需要资本支持研发、AI、新产品、库存、零售网络和国际扩张,但S-1对IPO目的的表述更加完整:Oura希望提高资本规模和财务弹性,建立普通股公开交易市场,并让公司及股东能够进入公开股权市场。
募集所得资金预计用于技术开发、营运资金、营运费用、资本支出,以及部分RSU净额结算产生的预扣税义务。公司同时表示,目前对大部分净募集资金没有指定重大专案用途,管理层将保有相当大的资金使用裁量权。
把这些安排与上市前11亿美元以上的股份回购放在一起看,Oura这次IPO的资本功能便比较清楚:公司需要新的成长资本,也需要为一家已经经历多轮私人融资、股东结构复杂的公司建立公开市场价格和持续流动性。
最后一张资本分配表仍然缺失
目前公开的初步S-1已经确认,公司本身和selling stockholders都会出售普通股,而且Oura不会取得旧股东出售股份所得资金。然而,截至目前,IPO价格区间、公司新发股份数量、旧股出售数量,以及每一类股东最终获得多少资金仍然没有完整公布。
因此,这宗IPO最重要的资本分配问题目前还没有答案。多少募集资金真正进入Oura?多少流向原有股东?创办团队和管理层会出售多少? Fidelity、Forerunner以及其他私人市场股东的持股将如何变化?上市后控制权是否重新分配?公开市场最终又会给Oura多少估值?
Bloomberg News此前引述知情人士报道,Oura与部分现有股东曾寻求透过IPO合计募集最高约30亿美元,潜在估值超过160亿美元,部分现有投资者可能出售相当数量股份。这仍然只是正式定价前的市场消息,不能当作已确定的IPO条款。
可以确认的历史座标是,Oura最近一轮大型私人融资募集超过9亿美元,由Fidelity Management & Research领投,当时公司估值约110亿美元。 110亿美元是私人市场已经形成过的价格,而160亿美元以上仍然只是目前的上市前预期。最终估值必须等正式price range、股份数量和完全摊薄股本公开后才能计算。
 (图片说明)美国证交会Form S-1登记声明封面格式。 Oura的两组盈利数字——公司口径净利约6,077万美元,与计入视同股息后普通股股东口径亏损约9.24亿美元——均来自这份公开招股文件,也是理解上市前股份回购与资本分配的起点。
市场最终要判断的是一家什么公司
Oura之所以是一宗值得制度拆解的IPO,很大程度上就在于它没有一个干净的可比公司分类。
它仍然具有消费电子公司的财务特征,因为约八成收入来自硬体,产品换代、制造、供应链和保固成本会直接影响利润;它同时具有订阅公司的特征,因为500万名付费会员、约85%的12个月加权平均留存率和89%的会员毛利率,正在让经常性收入变得越来越重要;而近420亿小时的纵向生物资料、AI健康模型,以及未来与医疗、制药、保险和其他健康服务连接的可能性,又使它逐渐接近一个数位健康平台。
上市前的股份回购则为这三套估值逻辑增加了一个治理和资本分配问题。公司九个月录得6,077万美元净利润,但回购可赎回可转换优先股所带来的会计处理产生9.85亿美元视同股息,使归属普通股股东的损益变成9.24亿美元亏损。这没有改变Oura的经营盈利能力,却让新股东有必要理解,公司在上市前如何配置资本,以及不同类别股东已经取得了什么。
如果要用一个比较接近Oura本质的方式理解这家公司,或许可以把视线放回使用者身上。今天已有500万人愿意把一个感测器长期戴在手指上,让同一套系统持续记录自己的睡眠、心率、活动与其他生理变化,并且愿意继续付费取得分析与健康洞察。这段关系维持多久,会影响会员收入的价值;使用者是否继续相信Oura能妥善处理这些高度私密的资料,则决定资料和AI能够走多远。
价格区间、新股和旧股数量公布之后,市场才会第一次用真正的公开价格回答这个问题:它究竟把Oura看成一家硬体公司、一家订阅公司,还是一个正在形成中的个人健康平台。
免责声明
本文依据截至2026年9月6日可取得的公开监管文件及可靠媒体资料撰写,仅供新闻研究与资讯参考,不构成任何证券投资、法律、税务或医疗建议。 Oura IPO价格、发售股份及股东出售安排仍可能调整,应以SEC最终生效招股文件为准。