

OpenAI如何改变SB Energy的IPO定价
——55亿美元权证、二十年租约与AI资料中心的租户经济学
一份尚未公开的IPO草稿,让AI资料中心市场一项很少被公开定价的成本浮出水面:大型开发商除了争夺土地、电力和融资,也可能需要用股权换取少数能够一次承诺数GW容量的超级客户。
 (图片说明)一份权证文件与一份长期租约并置于会议桌上。对SB Energy即将到来的IPO而言,真正需要被重新定价的,是公司为锁定能够一次承诺数GW容量的超级租户,究竟付出了多少未来股权。
一份草稿,揭开超级租户的隐藏定价
SB Energy正在准备美国IPO,正式S-1目前尚未公开。 《华尔街日报》8月31日报道称,其检视的IPO草稿显示,SB Energy向OpenAI提供的一批权证截至6月底估值约55亿美元,这项安排与争取OpenAI成为大型AI资料中心租户有关。 Reuters随后转述该报道,但同时说明无法独立核实,SB Energy与OpenAI当时也没有立即回应置评请求。
因此,55亿美元目前仍然属于未公开IPO草稿中的媒体披露,不能写成美国证券交易委员会已经确认的正式上市资料,也不能理解为SB Energy向OpenAI支付了55亿美元现金。
然而,这个尚待正式S-1确认的数字之所以重要,是因为它并非孤立存在。 OpenAI、SoftBank、Nvidia与SB Energy之间已经形成一套可以从公开资料确认的资本与商业关系,包括股权投资、长期资料中心租赁、AI设备供应和信用支持。对准备购买SB Energy股票的投资者而言,这些安排最终都会进入同一个问题:公司为取得大型客户付出了多少代价,而这些客户未来可以带来多少可持续现金流。
土地和电力稀缺,长期租户同样稀缺
过去两年,AI资料中心最常见的产业叙事集中在供给不足。 GPU供应紧张,大型变压器交货周期拉长,电网并网需要等待数年,能够一次提供数百MW甚至数GW电力的地区更为有限。按照这套逻辑,掌握土地、电力和电网入口的资料中心开发商似乎应该具有很强的议价能力。
大型项目融资却提供了另一个角度。
一座数GW级AI资料中心园区往往需要数十亿甚至更高规模的前期投资。银行、私人信贷基金和基础设施投资者在提供资金之前,需要先确认未来租金由谁支付、合同期限多长、租户信用如何,以及租约能否支撑长期债务。
因此,OpenAI这类客户本身就具有金融价值。
今年1月,OpenAI与SoftBank Group分别向SB Energy投资5亿美元,合计10亿美元。 OpenAI同时选择SB Energy建设并营运位于Texas Milam County的1.2GW资料中心。这些安排已经由相关公司正式公布。
OpenAI由此同时具有投资者和核心租户两种身份。如果55亿美元权证最终出现在公开S-1里,它还会进一步分享SB Energy未来的股权升值。
这种结构在商业上并不难理解。 SB Energy取得一个可以帮助大型资料中心完成融资的长期客户,OpenAI取得算力容量,同时保留分享部分平台升值的机会。真正需要IPO投资者重新计算的,是一美元OpenAI租金究竟需要付出多少股权和其他经济利益才能取得。
 (图片说明)软银集团创办人孙正义在公开场合发表演说,背景可见SoftBank标识。 SB Energy为软银集团旗下能源与资料中心开发平台,正准备美国IPO,并已引入OpenAI与Nvidia等资本与商业安排。
55亿美元权证不能按照现金支出理解
权证给予持有人在特定条件下取得股票的权利,其价值取决于行权价、期限、公司估值、归属条件以及其他合同安排。
根据《华尔街日报》对IPO草稿的报道,OpenAI相关权证今年1月首次授予时估值约36亿美元,到6月底已提高至约55亿美元,部分权证会随SB Energy上市后达到不同市值门槛而逐步归属。
同一份草稿据报还显示,SB Energy 2026年上半年收入约1.4亿美元,主要仍来自其既有可再生能源业务;同期净亏损约32亿美元,较上年同期大幅增加,其中部分损失与权证负债公允价值变化有关。
在正式SEC文件公开以前,这些数字仍需要保持来源限定。不过,它们已经足以提醒IPO投资者,SB Energy取得大型客户的成本可能并不主要体现在现金支出,而是体现在未来股权稀释和会计损益波动。
正式S-1公开后,市场最值得核对的项目之一,将是OpenAI究竟取得多少权证、行权价如何设定、归属条件是什么,以及如果全部行权,原有股东和IPO新股东将被稀释多少。
如果一笔长期租约需要以大量股权作为交换,评估它的经济价值时,就不能只看未来租金收入。
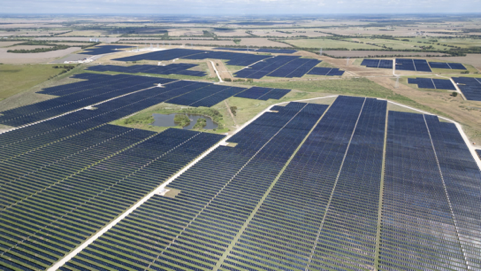 (图片说明)SB Energy位于德州Milam County的Orion Solar Belt太阳能电场空拍画面。该项目为公司既有可再生能源资产,并与同县规划中的1.2GW资料中心园区相邻,体现能源开发商转向AI基础设施的资产基础。
OpenAI同时存在于资本端与收入端
OpenAI与SB Energy之间的关系已经超出普通房东与租户。
OpenAI既是SB Energy的股东,又是其大型资料中心租户。根据《华尔街日报》对IPO草稿的报道,SB Energy还承诺在2028年前向OpenAI采购至少5,000万美元产品与服务,其中包括ChatGPT Enterprise。
这项采购金额与数十亿美元资料中心投资相比并不巨大,但它仍然说明资金并非只沿着租户向资料中心公司单向流动。
对SB Energy而言,OpenAI带来租金、项目融资信用和IPO叙事;对OpenAI而言,SB Energy提供长期算力容量,OpenAI又可能通过权证分享SB Energy未来的股权价值,同时向其出售部分企业软件服务。
这类高度交叉的交易安排未必存在问题,但它会提高分析收入品质的难度。投资者需要把市场形成的租金、股权激励、相互采购和信用支持拆开,才能知道每一美元收入究竟代表多少独立商业需求。
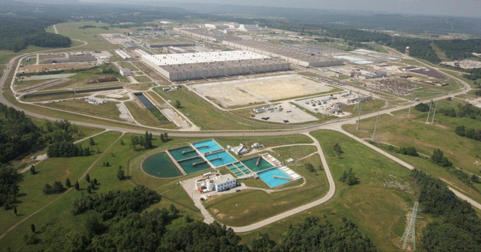 (图片说明)俄亥俄州Pike County前美国能源部Portsmouth气体扩散厂园区空拍。 SB Energy正在此地开发PORTS-Pike Technology Campus,OpenAI为长期租户,Nvidia提供设备供应与信用支持,属于大型AI资料中心融资结构的核心场址。
Nvidia把设备供应与信用支持连到一起
Ohio的PORTS-Pike Technology Campus使整套资本关系更加复杂。
8月17日,Nvidia正式宣布向SB Energy投资15亿美元,同时成为PORTS-Pike项目的主要AI计算基础设施供应方。 OpenAI计画使用最高约8 IT-GW容量,其中初期约4.25GW得到Nvidia信用支持,Nvidia还可以选择支持后续约3.8GW。
Nvidia向SEC提交的文件显示,相关初始保证累计付款义务上限可达1,050亿美元。
这个数字很容易被误读。它不代表Nvidia已经支付1,050亿美元,也不代表公司预计一定会承担同等规模的损失。相关保证与特定资料中心租约挂钩,只有在项目达到合同要求、租赁义务生效并出现约定违约情形后,Nvidia才可能承担相应支付责任,而且随OpenAI正常履行租约,保证风险会逐步下降。
即便如此,1,050亿美元的最高上限仍然说明AI基础设施的融资规模正在迅速扩大。
Nvidia在这套结构里既是晶片与AI设备供应商,也是SB Energy投资者,还承担部分大型租户的信用支持。资料中心建成后,OpenAI再使用其中大量Nvidia设备。
这种安排能够提高项目融资能力,加快资料中心建设,但也使产业内部的资本关系变得更加紧密。
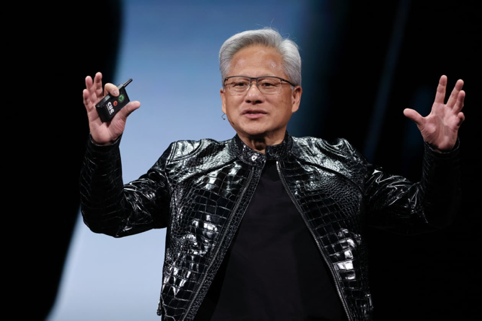 (图片说明)Nvidia执行长黄仁勋在公开活动上发言。 Nvidia于2026年8月宣布向SB Energy投资15亿美元,并为PORTS-Pike项目提供与租约挂钩的信用支持,同时成为该园区主要AI计算基础设施供应方。
「循环融资」需要用现金流判断
华尔街近期开始使用「circular financing」描述AI产业内部愈来愈复杂的投资和采购关系。
晶片公司投资资料中心开发商,AI公司投资资料中心并成为租户,设备供应商再提供信用支持,长期租约随后又被用来取得新的项目融资。
这种安排本身不能证明需求失真。能源、航空和大型工业项目长期存在设备商融资、客户预付款、最低采购承诺和信用增强安排,大型基础设施由多方共同分担资本与风险,本来就是项目金融的一部分。
真正需要警惕的是透明度不足。
SB Energy上市后,市场需要能够区分终端客户实际支付的租金、股东和供应商提供的资本与信用支持,以及公司为取得这些客户所付出的权证和其他激励成本。只有把这三部分分开,投资者才有可能判断资料中心需求中有多少来自最终使用,又有多少依赖产业链内部资本互相支撑。
IPO最终要回答收入品质
SB Energy目前公开披露,公司已累计取得超过190亿美元项目资本,约5GW电力资产已投入营运或处于建设阶段,同时有多座AI资料中心正在施工。
这些数字可以展示规模,却不能单独回答公司值多少钱。
公开市场需要的另一组数字更加重要:OpenAI占SB Energy未来资料中心收入多少,租约是否具有最低付款义务,提前终止条款如何设定,土地、发电、输电和资料中心建筑需要多少资本,Nvidia信用支持降低了多少融资成本,以及OpenAI权证全部归属后会稀释多少普通股。
这些数据共同决定收入的品质。
如果一份二十年租约足以提供稳定、可融资而且具有高回报的现金流,那么巨额权证可能最后被证明是一笔合理的客户取得成本。反过来,如果未来AI算力效率快速提高,实际容量需求低于目前预测,资料中心公司支付出去的大量股权可能变得非常昂贵。
目前公开资料还不足以判断哪一种情境更接近未来。
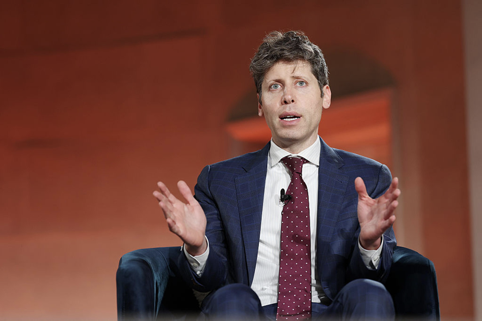 (图片说明)OpenAI执行长Sam Altman在公开场合接受访问。 OpenAI同时是SB Energy的投资者、德州与俄亥俄大型资料中心租户,并据报道持有与争取超级租户相关的巨额权证,构成交叉资本与租户经济学的核心。
SB Energy正在重新定义能源公司的资产结构
SB Energy原本以大型太阳能和储能项目为主要业务,如今正快速把资料中心加入自身资产组合。
这种转型具有很强的产业逻辑。
大型AI资料中心的核心资产早已不只是建筑。土地、电网并入、发电、输电、备用能源、冷却和长期项目融资必须同步取得,而能源开发商对其中多个环节本来就具有经验。
SB Energy现在位于能源与算力之间。
OpenAI提供长期需求,Nvidia提供设备和部分信用支持,SoftBank提供集团资本,SB Energy负责把土地、能源、工程和融资组织成可以长期运营的基础设施。
这使它的IPO比一般资料中心上市案更值得研究。
正式S-1公开后,市场将第一次有机会比较完整地看到这套AI基础设施资本结构如何进入财务报表。
55亿美元权证只是第一个需要被拆解的数字。
更重要的是,它与二十年租金、融资成本、电力投资和未来股权稀释放在一起之后,SB Energy究竟能产生多少资本回报。
过去两年,AI资料中心市场已经证明土地、电力与晶片具有很高价格。
SB Energy的IPO可能让公开市场第一次比较清楚地看到第四种稀缺资产的价格:
一个能够一次承诺数GW容量、支撑项目融资并改变公司上市叙事的超级租户。
免责声明
本文部分核心资讯来自《华尔街日报》对SB Energy尚未公开IPO草稿的报道,相关内容仍待正式SEC文件确认。本文仅供新闻研究与IPO资讯参考,不构成投资、法律或税务建议。