

Shein上市先付35亿美元旧帐
——270亿美元IPO,如何消化982亿美元估值年代留下的投资人保护条款
Shein准备在香港IPO募资最高17.7亿美元,却可能要为高估值年代留下的投资人保护条款承担最高约35亿美元成本。从982亿美元到270亿美元,这份招股书揭开了一个公开市场很少看见的问题:私人估值跌下来之后,究竟谁来买单?
上市前先翻旧帐
一家企业上市,通常是把新的资本带进公司。 Shein这一次的情况更复杂。
2026年8月24日,这家全球快时尚公司正式启动香港IPO。按照目前招股区间,公司计划出售约2.8亿股股份,最多募集约17.7亿美元;如果最终按照价格区间上限定价,整体估值接近270亿美元。
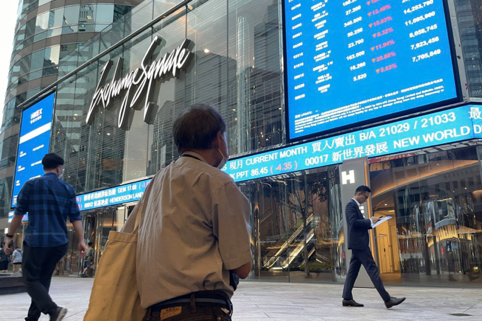 (图片说明)香港交易广场外墙与即时股价显示屏,象征Shein正式启动香港IPO,从私人市场高估值走向公开市场重新定价的资本场景。
四年前,私人资本市场曾经给过它另一个价格。
2022年的Series D融资将Shein估值推到982亿美元。那是全球电商与消费平台估值仍处高位的年代,资本愿意为增长速度支付很高的价格,也愿意相信一家依靠算法、柔性供应链和跨境小包裹建立起来的公司,可以长时间维持远高于传统服装企业的估值。
四年过去,公开市场给出的价格冷静了许多。 270亿美元与982亿美元之间,相差超过700亿美元。
单纯的估值回落并不稀奇。私人公司上市前下调估值,在全球资本市场有大量先例。 Shein这次真正值得停下来看的,是招股文件里另外几页:部分在Series pre-D、Series D和Series D+轮次进入公司的投资者,当年取得的除了股份,还包括在较低IPO价格下生效的保护条款。
按照目前披露,如果最终定价落在相关条件下,Shein为这些安排承担的现金、额外股份及其他付款最高可能接近35亿美元。这是一个上限值,并非上市当日必然一次性支付的35亿美元现金,但它仍接近本次IPO最高募资额的两倍。
我在读这份招股文件时,最值得停下来的也正是这个数字。
Shein一边准备向新的公开市场投资者募集最多17.7亿美元,一边要用自己的财务资源处理私人市场高估值年代留下的合同义务。这使一场原本可以被写成「全球快时尚巨头香港上市」的新闻,变成了一个更有研究价值的资本市场案例。
它让一个经常被headline valuation掩盖的问题浮到桌面:一家私人公司的估值,究竟只是价格,还是价格连同一整套投资人权利?
982亿美元的价格
回到2022年,今天这笔帐才比较容易理解。
疫情期间,全球消费迅速转向线上。 Shein在那几年成为资本市场最耀眼的消费科技公司之一。它没有像Zara那样依赖庞大的全球门店网络,也没有像Amazon那样建立覆盖几乎所有商品品类的平台,而是把算法、社交媒体流量、极短产品周期与中国制造供应链组合在一起,形成一套高度数据化的全球服装零售模式。
在资本充裕、利率极低的市场环境中,增长本身具有很高的价格。
2022年,Shein的Series pre-D融资对应估值约605亿美元;同年稍后的Series D把估值推到982亿美元;2023年的Series D+则回落至约640亿美元。
今天重新读这三轮融资,最重要的已经不是当年的估值排名,而是投资合同本身。
部分晚期优先股带有conversion adjustment以及其他价格保护安排。如果公司最终以明显低于私人融资价格的估值上市,相关投资人的转换价格可以调整,公司还可能需要提供现金或额外股份,从而降低这些投资者因IPO估值下降承受的损失。
这类安排在晚期私人融资中并非陌生工具。企业希望保持高headline valuation,投资人则希望在下一轮融资或IPO价格不及预期时得到保护,双方可以透过优先股条款把价格与风险重新分开。
Shein的特殊之处,在于估值落差足够大,公司规模也足够大。原本只存在于私人合同中的安排,到了IPO时变成了数十亿美元的公开市场事件。
 (图片说明)Shein物流仓库内堆积的品牌包装袋与待发货件,反映公司依赖算法驱动、跨境小包裹模式支撑全球快时尚业务的核心运营特征。
35亿美元怎么组成
目前披露的安排大致可以分为两组。
第一组涉及conversion adjustment protection。
如果IPO按照目前价格区间的相关低位情境完成,Shein可能需要支付最高约22亿美元现金,同时向符合条件的投资者额外发行约1960万股股份且不收取对价。这是根据目前招股价格区间计算出的最高情境,最终数额仍取决于正式发行价及合同机制如何触发。
第二组来自Shein此前与部分Series pre-D、D及D+持有人达成的其他付款安排,规模约13.3亿美元,其中部分按照既定时间表支付,部分与IPO完成挂钩。
因此,媒体所说的「35亿美元」不能被理解成一笔传统债务,也不应理解为Shein在上市前一次性拿出35亿美元现金。
更准确的说法是:这是一组由早期股权合同触发的、最高接近35亿美元的现金、股份及其他补偿义务。
这个区别很重要。
债务的核心是借款和偿还;Shein面对的则是股权融资合同里预先约定的风险分配。当IPO价格低于某些晚期投资者当年的进场价格时,部分风险按照合同重新回到公司。
获得相关保护的投资者,包括与Boyu Capital、Tiger Global、General Atlantic、Thrive Capital、Mubadala和Brookfield等有关的实体;较早的Series A至C+投资人并不享有完全相同的安排。
对普通IPO投资者来说,这里最值得理解的不是每一个英文法律术语,而是价格下跌之后,损失如何被重新分配。
2022年,一批私人投资者按照很高的价格买进Shein。
2026年,公开市场不再接受那个价格。
如果所有投资者持有的是条件完全一致的普通股,估值下跌通常主要反映在持股价值上。但当优先股附带IPO价格保护、转换调整或其他权利时,部分价格风险可以依照合同回到企业资产负债表。
这正是Shein案例最有制度研究价值的一层。
 (图片说明)中国服装工厂内密集的缝纫机生产线与工人作业画面,呈现Shein柔性供应链与极短产品周期背后的制造基础。
估值还有第二张表
私人市场估值很容易制造一种错觉。
两家公司都可以宣布「最新一轮融资估值100亿美元」,新闻标题看上去没有差别。但如果第一家公司的投资人买入普通股,第二家公司的投资人同时取得清算优先权、反稀释权、IPO价格保护和特定转换条款,那两个100亿美元代表的经济含义并不完全一样。
Headline valuation是第一张表。
投资合同是第二张表。
专业投资人真正买到的,是价格与权利的组合。
Shein今天把这个差别展示得很清楚。 2022年的982亿美元估值曾经让公司跻身全球最有价值的私人企业之列,但那个价格不是孤立存在的。一些在高估值时进入公司的资本,同时要求在未来IPO价格较低时得到额外保护。
当公开市场四年后只愿意按照约270亿美元重新定价,当年的估值标签已经失去效力,合同却仍然有效。
市场经常使用downside protection描述这类安排。站在投资人的角度,它是对下行风险的保护;站在企业一侧,它代表公司接受了一部分未来价格调整的责任。
这也是为什么研究私人公司估值时,只比较上一轮和下一轮的headline valuation远远不够。
价格之外,还要读条款。
公司要付出什么
最高35亿美元的安排并不等于Shein「亏掉」35亿美元,其中包含不同时间、不同形式的现金和股份调整,最终会计处理亦有待正式定价和后续财务披露确认。
但对即将成为公开市场股东的人来说,另一个问题更实际:这些财务资源还可以用在哪里?
Shein仍处于全球业务调整期。物流、技术、品牌、供应链、数据系统和合规都需要持续投入。美国取消低价包裹相关de minimis优惠之后,其跨境模式面临更高的关税与履约成本;欧洲对低价跨境包裹、平台责任及供应链透明度的监管也在收紧。
公司的财务表现亦已明显不同于几年前的高速扩张期。
2026年第一季度,Shein收入同比增长约1.1%,增速大幅放慢;公司录得约9900万美元净亏损,而一年前同期仍有约3.95亿美元盈利。这一季度还受到约3.28亿美元会计调整影响,因此不能简单把全部亏损归因于核心经营恶化;但增长放慢、利润率承压和贸易成本上升,已经是公开市场需要重新计算的现实。
这里也提醒新投资者一件很基本的事情:IPO价格比982亿美元时便宜很多,不等于股票本身已经便宜。
公开市场今天买到的是2026年的Shein。
它包含今天的收入增长、今天的利润率、今天的关税与监管,也包含几年前签下、今天仍然有效的资本合同。
 (图片说明)国际港口货柜堆场、起重机与飞机起降画面,对应Shein全球物流体系在关税调整、de minimis政策取消及跨境贸易成本上升后所面临的现实挑战。
老股东再买一次
Shein此次IPO还有一组资本关系值得继续追踪。
Boyu Capital、General Atlantic和Tiger Global等部分既有股东,一方面是晚期融资投资人,另一方面又以基石投资者身份参与此次IPO。与腾讯、Greenwoods、泰康人寿及UBS Asset Management等机构一起,基石资本已提前锁定一部分发行股份。
这种重叠不能简化成「钱绕了一圈又回来」。
旧股权合同与新股认购是不同法律交易,实际投资主体、资金来源、价格、锁定期和会计处理都需要分开阅读。
从投资逻辑看,它们也不矛盾。
对旧资本而言,既有合同应当按照约定执行,这是对此前投资风险和回报的管理;对新资本而言,270亿美元附近是一个新的价格,可以重新计算未来收益。
同一家投资机构完全可能认为982亿美元太贵,同时认为270亿美元值得重新下注。
机构资本很少需要对一家企业保持情感上的一致性。它更关心不同时间点上的价格、权利、风险与预期回报。
这一点,在Shein身上表现得非常直接。
新股东有多少权力
价格之外,Shein IPO还需要读另一张表:投票权。
根据上市文件及公开披露,四位共同创办人在IPO完成后预计合计持有约59.6%的股份,却控制约90%的投票权。公开市场投资者购买的股份,每股投票权只有创办人高投票权股份的十分之一。
这里必须区分两个概念。
59.6%是经济持股比例。
90%是投票控制权。
对IPO投资者而言,他们取得的是公司未来经济收益的一部分,也要承担股价、竞争与经营风险;但在董事会、重大交易及其他股东决议上的影响力,远低于其经济权益可能给人的直觉印象。
双层股权结构本身并非Shein首创。 Alphabet、Meta等美国大型科技企业长期采用不同形式的super-voting shares,香港也已建立WVR制度。
Shein更值得研究的是几种权利同时存在。
部分晚期私人投资者取得价格保护。
创始团队保留高度集中的投票控制权。
新的公开市场投资者按照新的估值进入,主要取得普通经济权益。
三类股东支付不同价格,持有不同权利,也承担不同风险。
更值得留意的是,目前公开披露显示,创始团队的高投票权安排并没有一个简单的固定到期日。对长期机构投资者而言,这会把公司治理问题延伸到上市之后:如果经济持股继续被稀释,控制权应在什么条件下调整?独立董事如何在高度集中的投票权结构中发挥作用?少数股东需要依靠哪些制度保护自己的利益?
这些问题不会在9月1日上市之后消失。
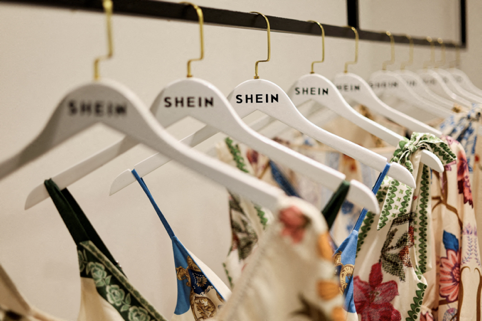 (图片说明)Shein品牌衣架与成衣陈列细节,呈现这家快时尚企业以数据化选款与快速上新驱动的产品与品牌形象。
第三个上市市场
Shein走到香港,已经花了数年时间。
公司最早寻求美国上市,之后把计划转向伦敦,最终落在香港。三个市场对同一家企业提出的问题并不完全相同。
在美国,Shein长期面对供应链、劳工、跨境贸易、数据与中国业务关系的政治及监管审视。
伦敦一度希望利用Shein这类大型IPO重新提升市场吸引力,但上市计划始终未能完成。
香港提供了另一套制度环境:它有成熟的基石投资者制度,也容许符合规则的加权投票权架构,亚洲资本对中国供应链企业的熟悉程度亦较高。
但香港并不是一个没有代价的「容易市场」。 Shein仍然需要作出比私人公司时代详细得多的信息披露,也要把创始人控制、优先股、供应链、监管、ESG和全球业务风险交给公开市场逐项定价。
这也是Shein案例具有全球价值的原因。
它是一家供应链深植中国、总部位于新加坡、服务约160个国家和市场的企业。其主要收入来自跨境消费,投资者遍布全球,监管风险又横跨美国、欧洲与亚洲。
这类企业挑选上市地时,考虑的已经不只是「哪个交易所能给更高估值」。
监管可行性、政治环境、股权制度、基石投资者、信息披露要求和上市时间,都成为资本成本的一部分。
270亿美元贵不贵?
估值跌了约七成,最容易出现的直觉是「Shein变便宜了」。
公开市场通常不这样工作。
今天的投资者需要把Shein与两类公司放在一起看:一类是Inditex、H&M、Fast Retailing等全球服装企业;另一类则是PDD、Amazon等具有平台和算法属性的电商公司。
Shein介于两者之间。
它拥有比传统服装零售商更数据化的供应链和消费者获取能力,但没有Amazon那样多元化的收入结构;它具有平台型公司的部分特征,最终的大量收入和利润仍然来自服装零售。
这使估值方法本身充满争议。
Reuters Breakingviews的一项情境分析曾以2027年约14亿美元净利润和20倍市盈率估算Shein接近280亿美元的权益价值。这个结果与目前IPO估值相当接近,但它依赖两个非常关键的前提:盈利必须回升,而且市场愿意给Shein接近成熟优质消费企业的估值倍数。
问题就在这里。
2026年第一季度,Shein的收入增长只剩约1.1%。美国市场受新关税制度影响,竞争对手仍在增加,欧洲监管成本也在上升。
如果盈利恢复,270亿美元可能成为一个具有吸引力的重新定价。
如果增长长时间维持低位,或者关税和合规成本继续侵蚀利润,估值下跌七成本身并不能提供安全边际。
这也是公开市场接下来要回答的问题。
私人融资可以几个月甚至几年才更新一次价格。
上市之后,这个答案每天都会变。
高估值年代的合同
把Shein这次IPO放进更长的资本周期里,会看到另一个故事。
2020年至2022年,全球利率很低,资金充裕,成长型企业可以迅速完成大额融资。投资机构为了进入最热门的私人公司,愿意接受极高估值;企业若希望保持headline valuation,也可以透过优先股安排给投资人更多保护。
那些合同在当时看起来只是融资文件里的细节。
四年之后,利率、贸易政策、监管环境和资本偏好都已改变,细节开始显示价格。
Shein最高35亿美元的保护安排,因此值得被留在IPO制度研究的案例库里。它告诉公开市场,私人公司的高估值从来没有消除风险。合同只是提前安排了价格下跌之后,风险由谁承担、按照什么顺序承担,以及谁有权要求重新调整自己的投资成本。
我更愿意把这看成Shein招股书里最有价值的一课。
上市钟声会告诉市场,一家公司终于成为公众公司。
招股书里那些不容易被普通读者注意的优先股条款,则保存着另一段历史:公司曾经用什么价格融资,投资人当年要求了什么保护,以及多年之后,那些承诺还需要多少钱来履行。
982亿美元的估值已经留在2022年。
那个价格写进合同的部分,仍然跟着Shein走进香港交易所。
免责声明
本文依据公开文件及可信资料进行财经研究,仅供资讯参考,不构成投资、法律或交易建议;IPO最终定价及相关安排应以公司正式披露为准。