

钟声之后,谁将走进资本市场?
FortuneX、Tiffany Xu与公开文件尚未回答的关键问题
FortuneX已完成8,625万美元首次公开募资,信托帐户约有8,739万美元;但它将与哪一家企业完成商业合并,公开文件仍未揭晓。 2026年8月20日,Tiffany Xu以「President」身分为FortuneX敲响纳斯达克收盘钟;现有公开文件尚未说明该职衔所属实体,也未披露她与FortuneX之间的职务、股权或交易关系。
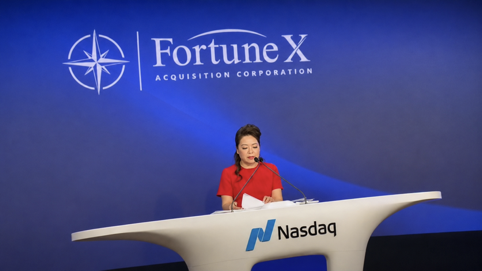 (图片说明)Tiffany Xu于2026年8月20日在纽约纳斯达克MarketSite出席FortuneX Acquisition Corporation(Nasdaq:FXACU)收盘敲钟活动并发表致辞。
钟声响起,答案仍未出现
2026年8月20日,纽约时报广场Nasdaq MarketSite的收盘钟响起。 FortuneX Acquisition Corporation(Nasdaq:FXACU)举行上市后敲钟活动。纳斯达克官方页面写明,Tiffany Xu以「President」身分敲响收盘钟。
这是一个真实、公开,也带有象征意味的资本市场时刻。
同时,FortuneX提交给美国证券交易委员会的文件也呈现出另一个同样重要的事实:这家在开曼群岛成立的公司没有营运历史、没有经营收入,亦未披露任何已确定的商业合并标的。它是一只特殊目的收购公司,英文称Special Purpose Acquisition Company,或SPAC。
Tiffany Xu在钟台上的出现,令这宗尚未披露标的的SPAC交易,与华人财富服务平台的发展叙事,在公开视野中形成了一个值得追问的交集。这个交集的性质,现有文件尚未说明。
SPAC先上市、后寻找企业合并。公众投资者买入单位,资金进入信托帐户;管理团队则在有限期限内,选择、谈判并完成一宗交易。投资者此刻买入的,不是一家已有收入与现金流的成熟企业,而是一套附有赎回权、权证与时间限制的资本安排。
FortuneX已完成募资;下一步尚未公开。
8,625万美元募资:FortuneX现在拥有什么
FortuneX于2026年2月16日成立,并于5月26日完成首次公开发行。公司初始发行750万个单位,每单位10美元,募集7,500万美元。承销商其后全额行使112.5万个单位的超额配售权,公开发行总量增至862.5万个单位,公开募资总额达8,625万美元。
每个单位由一股普通股与半份可赎回认股权证组成。单位拆分后,普通股以FXAC交易,权证以FXACW交易。两份半权证构成一份完整权证;每份完整权证可按每股11.50美元认购一股普通股,但须在初始商业合并完成30日后才可行使。
截至2026年6月30日,FortuneX季度报告显示,其信托帐户持有87,399,637美元,8,625,000股公众股份均可赎回。当季净利为182,711美元,主要来自信托资金投资产生的利息收入,而非营运业务所得。
这笔约8,740万美元资金尚未投入具体实业,也尚未对应任何已披露的收购对象。它等待的是一宗商业合并。
FortuneX原则上须于2027年5月26日前完成初始商业合并。若未能完成,公司可寻求股东批准延长期限;若未获批准,或最终仍无法完成交易,公众股份将被赎回,认股权证则可能失去价值。
因此,FortuneX的未来不由钟声决定,而由一份尚未出现的交易文件决定:合并对象是谁、估值多少、赎回后仍留下多少现金、是否需要额外融资,以及合并后企业能否承受公开市场的持续审视。
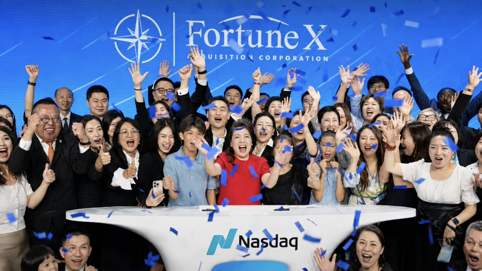 (图片说明)Tiffany Xu与FortuneX Acquisition Corporation团队于2026年8月20日在纽约纳斯达克MarketSite收盘敲钟仪式上合影庆祝。
25,000美元创始人股份:SPAC的激励如何运作
FortuneX的发起人是FortuneX Investment Partners Limited。招股文件披露,Daniel M. McCabe控制该发起人,并拥有其所持股份的投票与处分权。 McCabe同时担任FortuneX董事长及首席执行官,并负责主要财务与会计职能。
发起人以25,000美元取得3,694,429股创始人股份,平均成本约为每股0.0068美元。这项安排的设计目标,是使发起人在公开发行完成后持有约30%的普通股权益,不包括私募单位。
若以每股10美元作粗略比较,这批创始人股份的名义价值约为3,694万美元,原始成本则为2.5万美元。股份受到锁定、交易完成及市场价格等条件限制,不能简单视为即时收益;但它清楚呈现了一个经济现实:一旦完成商业合并,发起人的创始人权益可能产生可观价值。
FortuneX在招股书中亦提示,低成本创始人股份可能对公众股东造成显著稀释。即使合并后企业的股价低于公众投资者最初支付的10美元,发起人仍可能从创始人股份中取得回报。
这不是对任何个人的道德判断,而是SPAC制度中已公开披露的利益结构。
交易尚未出现前,谁在承担风险、谁在等待回报
FortuneX招股书将McCabe及董事团队的SPAC经验,列为寻找交易机会的基础。文件同时披露,McCabe及部分董事在其他SPAC担任董事或高管职务;其中,McCabe被列为多家SPAC的董事,Robert Labbe亦具有SPAC管理与董事经验。
这些履历可以构成交易经验的一部分,却不等于未来交易品质的保证。对投资者而言,更值得留意的是机会分配与利益冲突管理。
当同一名高管或董事同时参与多只寻找标的的SPAC,潜在交易机会首先应提交给哪一家公司?时间与注意力如何分配?不同公司之间的优先顺序与利益冲突如何处理?
FortuneX在招股书中已承认,管理层目前或未来可能对其他实体承担受托、合同或其他义务,并可能须将部分商业合并机会先提供给其他实体。
公司在IPO完成时,另由发起人认购297,500个私募单位,对价297.5万美元;超额配售完成时再认购15,000个私募单位,对价15万美元,合计312.5万美元。公司另向发起人支付每月1.5万美元行政及办公服务费。发起人、管理层或其关联方日后提供的营运资金贷款,最多150万美元可在商业合并完成时,按每单位10美元转换为私募单位。
承销商Polaris Advisory Partners亦有一笔与交易完成相关的递延承销费:初始IPO规模下为375万美元;在超额配售全额行使后,最高可达431.25万美元。该笔费用原则上在商业合并完成时,从赎回后信托帐户的剩余资金支付。
公众股东、发起人与承销商并不处于完全相同的位置。公众股东可以在合并表决时选择赎回;发起人的创始人股份与私募单位,则与交易完成高度相关;递延承销费同样以交易落地为前提。
未来若出现合并标的,市场不能只看新闻稿中最醒目的「企业价值」。更需要计算的是:赎回后实际留下多少现金、是否引入PIPE或债务融资、发起人股份及权证造成多少稀释、递延承销费与顾问费如何支付,以及标的原有股东将取得多少新公司的权益。
这些数字将决定,合并后公司究竟留下多少可用资金、承受多少稀释,以及交易能否为公开股东创造可持续的价值。
 (图片说明)纽约时报广场Nasdaq MarketSite外观。 FortuneX于2026年8月20日在此举行上市后收盘敲钟。
Tiffany Xu敲钟:一个公开活动,几个尚待回答的问题
纳斯达克官方页面确认,Tiffany Xu于8月20日为FortuneX敲响收盘钟。页面称她为「President」,但没有说明该职衔所属的法律实体。
与此同时,FortuneX公开招股书、上市后8-K及季度报告所列的董事及高级管理人员中,未见Tiffany Xu的姓名。 Daniel M. McCabe仍是公司公开文件中的董事长与首席执行官。
现阶段最准确的描述是:Tiffany Xu出席并主持FortuneX的纳斯达克收盘敲钟活动;她与FortuneX存在公开可见的活动关系。
问题也因此变得更为具体:纳斯达克页面中的「President」究竟属于哪一家法律实体?她是否与FortuneX或其发起人存在可披露的职务、股权、顾问或合同关系? Sky Vision、WeTrust、美国互惠财富集团或其关联实体,是否曾与FortuneX进行接触、签署意向书,或进入正式商业合并谈判?
敲钟照片不能取代法定披露;时间上的接近,也不能取代交易协议。
一间仍在寻找合并标的的SPAC,与一位长期出现在华人财富服务平台公开活动与品牌叙事中的人士,同时出现在纳斯达克钟台,市场自然会期待更清楚的资讯,而非由传闻填补空白。
互惠财富的价值,不应只以保险公司理解
本文的主角仍然是FortuneX,而非美国互惠财富集团。
不过,Tiffany Xu的敲钟活动,使Sky Vision/美国互惠财富集团成为理解这个资本市场悬问时无法忽略的背景。根据公司与活动资料所呈现的方向,该平台正尝试将保险、地产、经纪人网络、家庭财富服务、培训、科技工具与品牌活动,放入同一套发展叙事。
WeTrust Realty、JC Pacific、Maxreal Realty与BQ Realty的整合,若按相关活动资料所述,涉及经纪人网络、平台支援、行销、培训、科技工具及法律支援。对内活动资讯亦使用了股权激励、Nasdaq目标与平台成长等资本市场语言。
这些资料可以证明平台正以这样的方向描述自己,却不能自动证明相关资产、牌照、收入、科技系统、法律服务或合并安排,已经在统一控股结构下完成整合。
也正因如此,互惠财富本身值得被放回公司架构、牌照边界、收入来源与治理机制之中,作一次独立审视。
华人移民家庭的保险、住房、子女教育、税务、信托、资产传承及投资需求,往往同时出现在同一个家庭决策场景中。一个理解语言、文化与家庭现实的服务平台,确实可能建立主流金融机构难以复制的信任入口。
资本市场则会继续追问:入口由谁控制?收入属于哪一个法律实体?不同牌照业务如何分隔?佣金、转介费与利益冲突是否充分披露?有多少经纪人真正活跃并产生可核验的收入?平台是否具有独立合规、内控、审计与董事会治理?
 (图片说明)美国证券交易委员会华盛顿总部。 FortuneX的募资规模、信托帐户、创始人股份、交易期限与利益冲突,均须透过向SEC提交的公开文件接受市场检视。
信任走到资本市场门前
华人财富服务平台最难量化的资产,是社区信任。它不反映在某一份保单、某一个地产项目,甚至也不只反映在经纪人的数量。
这种信任很具体。它来自一通用中文接听的电话,来自朋友饭桌上的介绍,来自移民家庭在人生陌生处境里,终于遇到一个听得懂他们的人。主流金融机构可能有更大的资产负债表,却未必能走进这些家庭日常的决策现场。
Sky Vision/互惠财富这类平台的潜在价值,也正在这里。
不过,信任在社区里可以靠多年相处累积;一旦走到资本市场门前,它就必须留下制度的痕迹。客户是否清楚知道自己接受的是保险销售、地产服务、投资建议,还是不同机构之间的转介?经纪人的人数能否经得起活跃率、留存率、持牌状态、合规培训和投诉纪录的检验?当平台使用「家族办公室」的语言时,佣金来源、受托责任、产品推荐与利益冲突,又由谁说清楚?
公司若要进入公开市场,最终仍要回到几份朴素却无法回避的文件:上市主体究竟是谁、股权如何安排、收入来自何处、审计报表是否完整、关联交易如何处理、诉讼与投诉是否充分披露、董事会由谁监督。
这些问题没有晚宴上的掌声,也不会出现在敲钟照片的中央。
但资本市场最后看的,正是这些。
华人社区的信任不是可以被轻易消耗的流量。它背后是许多家庭多年工作的积蓄,是父母对下一代的安排,也是人们在陌生制度中对安全感的期待。平台若能以清楚披露、合规边界与治理安排承接这份信任,它才有机会成为一种长久的商业资产。
谁将被带进资本市场?
FortuneX的收盘钟已经敲响,但它尚未告诉市场,下一家被带进公开资本市场的企业是谁。
Tiffany Xu站在钟台中央,至少说明她与这个资本市场时刻存在公开可见的活动关系。这段关系究竟是活动合作、管理职务、项目引荐,还是通往商业合并的一段前奏,现有公开文件尚未作答。
GFM不会以猜测填补这个空白,也不会把照片、口号或时间巧合写成既成事实。
GFM将持续查阅后续的监管文件、交易所披露与公司公开资讯。下一篇报导将回到互惠财富本身:当一个以华人社区信任建立起来的财富服务平台走向资本市场,它已具备哪些条件,仍需要补上哪些制度基础。
免责声明
本文依据截至2026年9月4日可取得的公开监管文件、交易所与公司活动资讯撰写,仅供新闻研究与资讯参考,不构成投资、法律、税务或会计建议。未披露之交易、职务、股权或合并关系,均非既成事实,亦不应被推定为存在。