

2813万美元的门票
一家中国重庆 JuNeng 数字营销公司和它刚好越过的线
GFM.News|IPO制度拆解
 (图片说明)新规要求中国相关发行人最低募集2500万美元,JuNeng调整募资至约2813万美元。重庆夜景,代表JuNeng主要运营实体所在地。
敲钟前的那份文件
纳斯达克的钟声响起之前,通常没有人会去读一份招股书的修订记录。
可是,如果你真的翻开JuNeng Technology Limited 那份编号333-288370的F-1 文件,会发现里面藏着一个值得停下来看的细节:这家公司原本打算募集的,并不是现在这个数字。
2025年6月,Renaissance Capital 记录下这家公司较早前的发行方案。 JuNeng Technology 当时拟发行200万股,每股价格区间为4至5美元,募资规模约900万美元。后来,方案改了。发行股数变成625万股,价格区间维持不变,以中位价4.5美元计算,募资总额变成2812.5万美元,市场通常四舍五入称为约2813万美元。
这中间发生了一件制度上的事。 2026年5月14日,美国证券交易委员会批准了纳斯达克的规则修订。对主要业务位于中国大陆、香港或澳门的发行人,纳斯达克新增了更高的初始上市要求。这类公司若要通过首次公开发行在纳斯达克上市,需要以firm commitment offering 的方式向美国公众持有人发行证券,并为公司带来至少2500万美元的总募集资金,同时仍须满足其他适用上市条件。
规则文件说得很清楚,纳斯达克提出这一门槛,是因为其观察到部分低于2500万美元发行规模的中国相关IPO,后续更容易出现持续上市合规、流动性和市场质量问题。这条规则在批准后设有30天实施期。时间往前推,落在2026年6月中旬附近。这个节点,距离JuNeng Technology 修订发行方案的时间并不远。
一家公司的发行规模,从约900万美元变成约2813万美元。新规定的门槛,恰好是2500万美元。时间对得上,金额也对得上。这三件事放在一起,构不成指控,却构成一个媒体不能回避的问题:这一次规模扩大,是业务成长带来的自然结果,还是为了跨过一条刚刚画下的线而做出的发行重塑?
任何负责任的观察者,都不该把时间上的接近直接写成动机上的确定。但投资者有权利知道这个巧合的存在,也有权利在钟声响起之前,看清楚自己即将买入的是什么。
 (图片说明)招股文件概念图。 JuNeng F-1/A修订募资方案,从约900万美元增至2813万美元,资金用途描述较笼统,需投资者关注。
一份不算差的成绩单
先把公道话说在前面。 JuNeng Technology 不是一家没有营收与利润支撑的空壳公司。
公司提交给美国证券交易委员会的招股文件披露,截至2025年3月31日的财年,JuNeng Technology 收入约1328万美元,较上一财年的约759万美元增长74.94%。净利润从约14万美元提高到约83万美元,毛利率从3.85%上升至10.03%。这些数字,与公司提交给SEC 的合并财务报表相互吻合。
这份成绩单不难看。更值得记下的,是客户数字的变化。公司披露,其累计服务客户约1000家。 2024财年服务客户138家,2025财年这个数字变成377家,约为上一财年的2.73倍,增幅约173%。这组数字,比公司反覆强调的「智能数据分析系统」更能说明一件事:它至少正在被市场真实地使用着。
JuNeng Technology 的核心业务,围绕短视频广告投放与效果优化展开。公开资料显示,它通过腾讯、字节跳动等大型媒体平台的授权第三方代理商,为客户投放广告。公司自称拥有一套名为Lucky Short Video Intelligent Data Analysis System 的系统,用以分析短视频中的脚本、演员、故事风格等元素对投放效果的影响。
这套系统的名字听起来像技术资产,但投资者真正应该看的,从来不是名字,而是证据。招股书里目前没有看到足以支撑高技术壁垒的专利、软件著作权或第三方技术验证披露。一家广告投放公司提升自己的数据分析能力,完全合理,也确实可能带来效率上的优势。问题在于,当这种能力被放进公开市场的估值叙事里,投资者该问的就不是这套系统存不存在,而是它究竟能不能体现在毛利率、客户黏性、议价能力和可持续增长上。
技术可以讲,但技术一旦进入IPO 故事,就必须接受财务数字的检验。一家广告投放公司可以是一门好生意,一家效果营销公司也可以创造现金流。可是,如果它被放进科技公司的语境,被用来支撑更高估值,市场就有权要求更强的证据。否则,技术语言就可能成为估值抬升的外衣。
规模、估值与资金用途
截至2025年3月31日,JuNeng Technology 的现金及等价物约155万美元,总资产约404万美元,总负债约81万美元,股东权益约323万美元。
把这几个数字和2813万美元的募资目标放在一起看,反差立刻浮现。一家总资产四百万美元出头的公司,准备通过IPO 一次性募集超过自身资产规模七倍的资金,并在这次发行方案中被推到约1.63亿美元的估值台阶上。这个估值,是以完成发行后3625万股在外流通股、每股4.5美元的中位价计算得出。
小公司借助公开市场实现跳跃式扩张,并不是原罪。资本市场本来就应该给成长型公司提供通道。真正该被追问的是资金的去向。
招股书「募集资金用途」章节写得相当笼统:营运资金和一般企业用途、自有技术的研发投入、人才招募与培训。这三项描述,几乎可以套用在任何一家准备上市的中小企业身上。它们没有具体到能让投资者判断,这笔钱会实质性地改变公司的竞争位置,还是仅仅维持现有规模的运转。
如果一家公司现有资产规模只有数百万美元,却要从公开市场募集近三千万美元,那么投资者应该得到更清楚的资金使用路线图。这不是苛刻,这是公开市场的基本礼貌。
 (图片说明)短视频与社交媒体广告场景,代表公司核心业务。公司宣称拥有智能分析系统,但技术叙事须接受财务数字与毛利率检验。
真正说了算的人
如果说前面谈的是钱,这一节要谈的是权力。
招股书披露,2024年9月13日,公司最大股东王宇,持股63.82%,与第二大股东钟佳,持股18.00%,签署了一份一致行动协议。协议约定,两人在股东会与董事会的重大决策上须先协商达成一致;如果无法达成共识,钟佳将按照王宇的意见投票。
发行完成前,两人合计持有81.82%的股份及表决权。发行完成后,即便新股东加入,两人仍将合计持有约67.71%。这个比例,足以让公司在纳斯达克规则下被认定为controlled company。
招股书也明确写出,尽管符合这一身份,公司并不打算援引受控公司在公司治理上的豁免安排,仍将维持由独立董事主导的提名与薪酬委员会架构。这一点需要如实写出,因为它是对少数股东风险的一种制度缓冲。但这并不改变另一个基本事实:公司真正的表决权,仍然高度集中在两名核心股东手中。
这是一个比「员工只有几十人」更值得书写的事实。一家公司即将向公开市场募集近三千万美元,而这家公司真正的决策权,仍集中在两个人手里,并且以一份一致行动协议的方式被锁定。这不必然意味着公司治理有问题。许多优秀创业公司在上市初期都由创始人或核心股东保有控制权,这是市场可以接受的安排。
但市场接受的前提,是投资者看得清楚。当投资者买入NENG 的股票时,他们需要知道,自己买到的是一家开曼控股公司的普通股,也是一份在重大决策上几乎没有实质话语权的少数股东权益。
信任这件事,从来不该建立在投资者没有读完招股书的基础上。
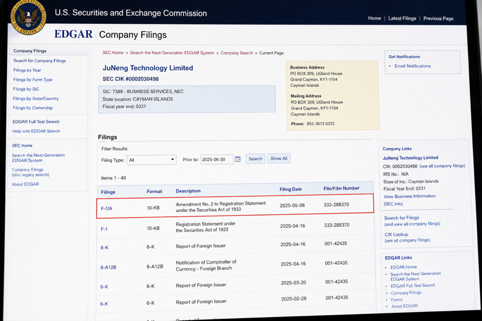 (图片说明)F-1/A招股文件记录发行规模、股权结构、资金用途与风险披露,是投资者理解一家跨境IPO公司的第一层入口。
隔着太平洋的上市链条
JuNeng Technology 的上市主体,是一家在开曼群岛注册的公司。
它通过香港全资子公司JuNeng Information Limited,间接持有北京灏渝沁科技有限公司,也就是WFOE 的全部股权,而后者又全资持有重庆灏渝沁文化传媒有限公司。这家重庆公司,才是真正在中国境内开展业务的运营实体,原名重庆灏喜文化传媒有限公司。
这里需要纠正一个细节。此前某些整理版本曾提到一家名为「北京明格科技」的实体。但在本文核对的F-1/A 披露链条与本次上市架构描述中,未见北京明格科技作为子公司列示。制度性媒体的责任之一,就是不让一个未在本次招股文件核心架构中出现的公司名称,混进投资者本该清楚理解的架构图里。
真正该被放进理解框架里的,是招股书里另外两个更具体的细节。
第一,由于中国境内运营实体占公司合并收入、利润及资产的比例超过50%,这次发行被中国证监会规则框架下认定为间接境外发行。依照2023年生效的《境内企业境外发行证券和上市管理试行办法》及相关备案要求,公司需要在发行完成前向中国证监会完成备案程序。招股书披露,截至文件日期,公司尚未收到监管询问、警告或反对意见,但备案程序本身仍是上市完成前的一个重要环节。
第二,关于审计师的可信度问题,也应该说得公道一些。 JuNeng Technology 的审计机构OneStop Assurance PAC 并非总部设于中国大陆或香港,因此不在PCAOB 2021年无法完成检查的相关名单之列。 PCAOB 于2023年7月13日发布的Onestop Assurance PAC 检查报告显示,该次检查未发现足以认为其审计意见缺乏充分适当审计证据的重大缺陷。这对投资者而言,是一个相对降低HFCA Act 直接风险的事实。
但这也不意味着审计风险完全消失。 PCAOB 的检查本身是抽样与风险导向的检查,不是对一家会计师事务所所有审计工作的全面背书。该检查报告也披露了若干其他合规问题,包括Form AP 报告相关事项。公允的写法,既不能忽略这个相对正面的事实,也不能把一次检查理解为永久保证。
跨境架构带来的距离感,不会因为审计师具备PCAOB 可检查性就完全消失。投资者持有的始终是开曼公司的普通股,不是重庆那家运营实体的股权。中间隔着香港、北京、开曼三层结构,也隔着一条尚未完成的中国证监会备案程序。这种距离,在股价上涨的时候容易被遗忘,在风险出现的时候却会第一时间显现出来。
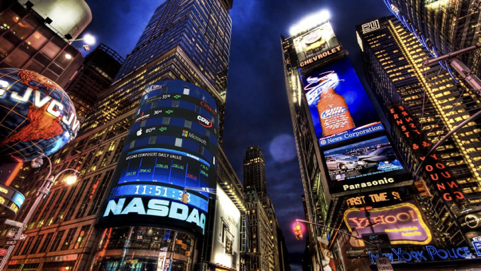 (图片说明)纳斯达克敲钟象征企业进入公开市场,但真正决定投资风险的,往往不是钟声与掌声,而是敲钟前尚未被充分阅读的招股文件。
门槛之后,问题才刚开始
纳斯达克把最低发行门槛提高到2500万美元,官方给出的理由并不含糊。
SEC 批准文件显示,纳斯达克分析了2022年4月至2025年4月期间通过IPO 在纳斯达克上市的151家China-based Issuers,其中143家的发行金额低于2500万美元,而这143家公司中接近一半后来曾因未能符合纳斯达克持续上市标准而被引用。文件也指出,低流动性证券可能更容易受到价格操纵影响,尤其在内部人士仍持有大量股权的情况下。
这条新规,本质上是交易所在为过去几年一连串小盘中概股的市场问题补课。但门槛从来不是万能药。一家公司把发行规模从约900万美元调整到约2813万美元,确实跨过了这条线。可是跨过门槛这件事本身,并不能证明公司质量随之提高。募集资金超过2500万美元,不能自动证明估值合理,不能自动证明流动性充分,也不能自动证明散户风险被消除。
JuNeng Technology 值得被写进这篇文章,不是因为它已经被证实存在问题,而是因为它恰好站在一条制度新线的旁边。它有一份调整后的发行方案,也有一组真实但底盘单薄的财务数字;它有一套需要更多证据支撑的技术叙事,也有一份把三分之二话语权留在两名核心股东手中的股权结构;它还有一条尚未走完的跨境监管程序,和一个刚刚提高门槛的纳斯达克市场。
这些事实单独看,都可以解释,也都不构成指控。但当它们同时出现在一份招股书里,普通投资者理应看见完整图景,而不是只看见「短视频」「智能系统」「纳斯达克代码」这几个容易被记住的词。
那个投资者可能没有律师替他读完招股文件,没有分析师替他核对每一笔审计数字,也没有投行人员提醒他估值背后的权力结构。他看到的,可能只是股票交易软件上一个即将出现的代码。也正因如此,制度媒体才应该在价格形成之前,把风险放到光亮处。
钟声响起之前,真正该被听见的,从来不是敲钟那一刻的掌声,而是那些留在桌面上、还没有人回答的问题。
免责声明:
本文所引财务数据、股权结构、监管规则及公司架构信息,主要依据JuNeng Technology Limited 向美国证券交易委员会提交的F-1/A 注册声明、Renaissance Capital IPO 资料库、PCAOB 公开检查报告,以及SEC 于2026年5月14日发布的纳斯达克规则变更批准文件Release No. 34-105494核实整理。不够成投资建议。