

Freedom Metals的矿业入场券
2.75亿美元SPAC IPO背后,一个关键矿产平台如何先拿到市场门票
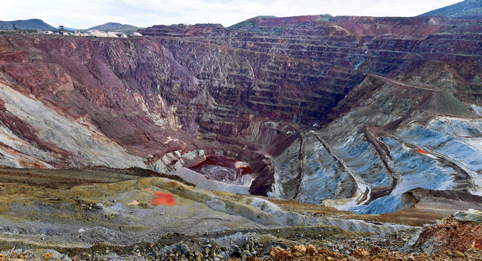 (图片说明)关键矿产大型露天矿场— SPAC背后的矿业资产想像与现实
开盘前夜
2026年7月7日,Freedom Metals Acquisition Corp.的注册声明在美国证券交易委员会生效。第二天,这家以FDMMU为代码的公司,预计在纳斯达克开始交易。
两个日期之间,只隔了一夜。对普通读者来说,这也许只是又一个新股代码被挂到交易萤幕上;对美国资本市场来说,这一夜意味着一个特殊的制度容器被推到公共市场面前:2,750万个单位,每单位10美元,总规模2.75亿美元;每个单位里,包括一股Class A普通股和三分之一份可赎回认股权证;每一整份权证,未来可按每股11.50美元的价格购买一股Class A普通股。公司还授予承销商45天超额配售权,最多可再购买412.5万个单位。
这些条款放在SPAC市场里并不陌生。它们有标准格式,有法律语言,有承销商安排,也有投资银行和交易所早已熟悉的流程。可是,GFM真正关心的,不是这些格式本身,而是格式后面那个更值得拆开看的问题:投资人到底买到了什么?
Freedom Metals目前尚未完成任何业务合并,也没有一座已经放进上市公司里的矿山,没有可以用产量、成本、销售收入和现金流来核对的既有经营报表。它是一家blank check company,也就是空白支票公司,市场通常称为SPAC。它先募集资金,之后再寻找可以并入这个上市容器的标的。公司披露称,虽然可以在任何行业、板块或地区寻找收购机会,但主要聚焦矿业与关键矿产行业。
因此,这场IPO从一开始就不该被简化为一家矿业公司上市。
它更像是一张提前开出的入场券。资金、代码、信托、权证、赎回机制和管理团队先登上舞台,真正的矿业资产还在后面。至于这笔钱未来会指向哪一座矿、哪一条供应链、哪一个国家的许可审批程序,现在仍然没有答案。这种没有答案的状态,正是SPAC制度的魅力,也是它最需要被审视的地方。
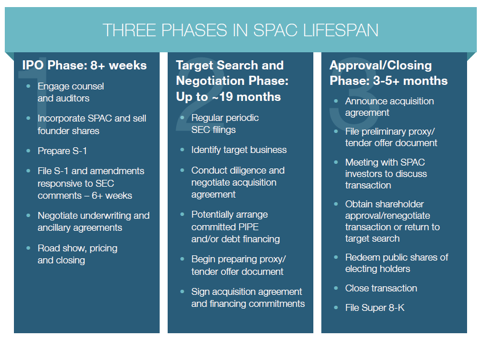 (图片说明) SPAC生命周期制度流程— 空白支票公司从募资到并购的入场券结构
一张提前开出的入场券
一般人理解的IPO,是一家公司走过创业、产品、市场、客户和收入这条路,最后带着财务报表站到交易所门口,接受投资人检验。 Freedom Metals走的不是这条传统路径。
它先把入场券开出来,再去寻找值得带进场的资产。
这种制度设计在美国资本市场已经运行多年。它背后有一套现实逻辑:某些行业的资产形成周期很长,资本需求很大,政策敏感度又高,如果非要等到资产完全成熟、收入稳定、财务报表充分展开,很多企业可能很难及时取得公共市场资金。 SPAC于是提供了一条被制度化的捷径。它允许不确定性先进入市场,但必须带着规则进来;它让信托账户、赎回安排、清算条款和招股文件去承接这种不确定性,而不是让投资人完全暴露在一个尚未形成完整业务的壳公司面前。
这条捷径本身没有原罪。真正需要警惕的,是市场很容易把管理团队的履历、行业的热度、政策的温度,提前当成已经存在的企业价值。
Freedom Metals董事会里,有几个名字值得投资人花时间核对。 Quinton Hennigh是北美矿业圈里有一定口碑的地质学家,长期参与黄金与贵金属勘探项目的技术评估。董事会主席Bronwyn Barnes,以及Dean Callas、Hugh Callaghan、Michael Porter等成员,也构成了这家公司寻找矿业资产时可以被市场检视的人力基础。这些履历,比任何一句「聚焦关键矿产」的愿景陈述都更值得仔细阅读,因为履历至少可以追溯,愿景还需要未来标的来验证。
不过,履历仍然只是起点。
SPAC最后能不能成立,不取决于一份漂亮的董事名单,也不取决于开盘第一天的市场热度。它取决于管理团队能否在规定时间里找到真正合适的标的,谈出合理估值,完成尽职调查,说服股东留下,并让并购后的新公司经得起公共市场更长时间的追问。
华盛顿的焦虑,如何变成一个交易代码
关键矿产这几个字,过去更多出现在地质报告、能源政策白皮书、军工供应链文件和政府部门的公开清单里,离普通投资人的日常交易很远。今天,情况已经改变。
AI伺服器需要材料,电动车电池需要材料,半导体制造设备需要材料,电网升级、国防系统和清洁能源转型也离不开材料。所有关于算力、能源、制造业回流和国防工业基础的宏大讨论,最后都会落到一批被开采、被加工、被运输、被定价的矿产和金属身上。
美国近年不断强化关键矿产供应链政策。能源部提出资金支持计画,希望推动关键矿产从开采、加工到制造的整条国内供应链;内政部与USGS也持续更新关键矿产清单,并明确指出部分矿产的供应中断可能影响美国经济安全与国防能力。
这些政策背景,不会替Freedom Metals自动找到一个好标的,也不会让一个SPAC立刻变成优质矿业公司;但它们会改变资本市场愿意听什么样的故事,也会让一个原本普通的空白支票公司,被赋予超出行业本身的时代重量。
于是,一种很有意思的翻译过程开始出现。
华盛顿说供应链安全,市场开始寻找并购标的。华盛顿说国家安全,市场开始讨论信托账户、权证和纳斯达克代码。华盛顿说关键矿产,资本市场很快会问:谁能把这些资产变成上市平台?
这不是阴谋,也不是神话。这是资本市场一贯的本能。它擅长把远方的焦虑变成今天可以交易的东西,把政策语言翻译成金融产品,把尚未完成的产业重组提前压缩成一个市场代码。
可是,矿业终究是一个讲究时间的行业。
一座矿山从勘探到投产,往往需要多年的地质验证、环境评估、社区沟通、政府许可和资本开支。它还要面对商品价格周期、融资成本、加工能力、运输条件、环保诉讼与国际政治变化。资本市场可以给矿业项目流动性,可以给它上市入口,可以为它提供融资窗口,却不能替它缩短地底下的时间。
这也是GFM拆解这类IPO时必须保留冷静的原因。
国家安全叙事再宏大,也不能自动等于投资价值。关键矿产再重要,也不能替代具体资产本身的品位、成本、许可、客户、加工能力和现金流。 Freedom Metals真正要证明的,不是它选对了一个热门方向,而是它能否找到一个足以承受公共市场检验的标的。
 (图片说明)AI、电池、半导体、电网与国防工业正在重塑关键矿产的战略价值,也推动资本重新关注矿业平台。
10美元里藏着的权利
每个单位10美元,听起来是一个很稳的数字。可是,10美元背后藏着几层需要被拆开看的权利安排。
普通股代表未来对公司权益的参与。认股权证则是一种未来以固定价格买入股票的选择权。若公司找到好标的、完成并购,并且交易受到市场认可,权证可能带来额外收益;若交易失败、标的不理想,或并购估值过高,权证可能迅速贬值,甚至失去实际价值。
更现实的问题是稀释。
当这些权证未来被行权,现有股东持有的股份比例会被稀释。招股文件通常会把这些风险写清楚,但普通投资人很容易被10美元单位价格和「关键矿产」叙事吸引,忽略权证、保荐人股份、赎回比例和后续融资安排对股东权益的长期影响。
信托账户提供的保护,也需要被诚实地说清楚。
它保护的是公众股东在特定条件下选择赎回、取回相应资金的权利;它不保护权证价格,不保证并购完成后的股价表现,也不保证管理团队一定能找到值得投资的标的。若大量股东选择赎回,公司完成并购后可能面临现金不足;若交易估值偏高,留下来的股东就要承受市场重新定价的压力;若并购后公司还需要额外融资,原有股东还可能面对新的稀释。
这些问题,不会在7月8日开盘那一刻得到答案,也未必会在接下来几个月里得到答案。
SPAC制度的特殊之处就在这里:它把答案放到未来,却把交易放在今天。投资人先买入一套制度安排,再等待资产、估值、赎回比例、现金留存和经营能力慢慢浮出水面。
因此,Freedom Metals的IPO不能被简化成一句「押注关键矿产」。真正需要拆解的是:投资人如何通过一个标准化SPAC单位,参与一个尚未确定标的的战略资源并购计画;这个计画里哪些权利受到保护,哪些风险被推迟揭示,哪些收益可能来自未来资产,哪些损失可能来自交易失败、估值错配、权证贬值和股权稀释。
 (图片说明)矿业不是一个靠叙事就能完成的行业,地质核验、许可审批、工程建设与资本投入都需要漫长时间。
矿业不能只靠故事挖出来
关键矿产很容易形成一种时代感。它连着AI,连着能源独立,连着国防安全,连着美国制造业回流,也连着中美供应链竞争。这些词语放在资本市场里,天然具有吸引力。
但是,矿业从来不会因为叙事宏大而变得简单。
一座矿山不是一个可以快速迭代的软体产品。一条精炼线也不是一段可以在云端部署的代码。矿业项目需要地质数据,需要工程能力,需要环境许可,需要地方社区接受,需要道路、电力、水源、设备和长周期资金。它要在漫长时间里承受商品价格波动,也要在现实世界里面对政策、法律、环保和社会阻力。
Freedom Metals未来如果要完成真正有价值的并购,不能只找到一个会讲关键矿产故事的标的。它需要找到一个能够承受公共市场检验的资产。资源品位、所在地、许可进度、开采成本、加工能力、终端客户、融资需求、环境责任和管理层执行能力,都会比新闻稿里的宏大词语更重要。
成熟的财经媒体,不应该替幻觉做背景音乐。
我们可以理解美国对供应链安全的焦虑,也可以理解资本市场寻找新入口的冲动;但我们不能把政策热度直接写成投资价值,也不能把一个尚未完成并购的SPAC写成已经拿到矿产资产的上市公司。
这里面有机会,也有幻觉。
机会来自AI、电池、军工和清洁能源对材料的真实需求,来自美国对供应链安全的长期投入,也来自公共市场对战略资源平台的重新关注。幻觉则来自另一面:只要贴上关键矿产标签,市场有时会暂时忘记矿业的漫长、昂贵和艰难。
并购才是真正的考试
Freedom Metals的挂牌,只是故事的第一页。
公司必须在规定期限内找到标的,完成尽职调查,谈出一个经得起市场检验的估值,说服股东不要大规模赎回,补齐交易所需现金,走完监管程序,最后让市场相信,并购后的新公司不是只顶着一个符合时代情绪的名称,而是真的拥有可以被验证的矿产资源、开采许可、加工路径和管理团队的执行能力。
这条路上,Peter Finan和Martin Zinny需要证明的,不是他们读懂了关键矿产这个词的分量,而是他们能否在现实世界里,把一块具体的矿产资产谈成一笔经得起长期验证的交易。
这是一件枯燥、缓慢、需要坐得住冷板凳的工作。它和纳斯达克开盘钟声的热闹,完全是两种声音。
钟声响起时,交易萤幕上会出现新的代码,投资人会看到价格跳动,媒体会看到一条简短的新股新闻。可是,真正决定这家公司命运的,会发生在更安静的地方:会议室里的尽职调查,矿区现场的地质核验,律师桌上的许可文件,股东会上的赎回选择,以及市场对并购估值的最后投票。
这些地方没有开盘钟声,却决定钟声之后还剩下什么。
 (图片说明)挂牌只是故事第一页,真正的考验在于管理团队能否找到合适标的,完成尽职调查并说服市场留下。
钱进去了,资产还要走出来
GFM记录Freedom Metals这场IPO,不是为它背书,也不是提前否定它的可能性。
我们关心的是一个更具体的制度问题:一家尚未找到标的的空白支票公司,如何在2026年这个关键矿产成为国家安全语言的时间点上,募集到2.75亿美元;这笔钱背后的普通股、认股权证、信托账户、赎回机制和并购期限,究竟把多少选择权交给了投资人,又把多少不确定性留给了未来。
资本市场已经给了Freedom Metals一张入场券。
董事会履历值得核对,未来标的仍需等待,真正的资产还没有走到市场面前。
接下来要看的,是这家公司能否在规定时间里,找到一块配得上这张入场券的矿;能否把关键矿产的时代语言,变成可以被验证的资产、许可、产能和现金流;能否在公共市场的耐心耗尽之前,交出一份不只靠叙事支撑的答案。
纳斯达克可以先给它代码。信托账户可以先给它时间。投资人可以先给它资金。
但最后,市场仍然会回到那个最朴素、也最不能回避的问题:资产在哪里?
免责声明
本文基于公司公告、SEC相关文件、IPO市场资料、公开政策文件及第三方资料进行新闻性与制度性分析,不构成投资建议、法律意见、税务意见或任何买卖证券的建议。