

9·11 二十五年:美国经济真正付出了什么代价?
衰退早已开始;330亿至360亿美元直接损失之外,美国此后长期支付的是安全、保险与韧性的成本
330亿至360亿美元,是New York Fed对纽约直接经济损失的一种估算;约402亿美元,是当时保险业对insured losses的估计;50亿美元,是国会最初提供给航空公司的直接与增量损失补偿;约721亿美元,则是对2003财年美国公共与私人直接homeland-security spending的年度估算。
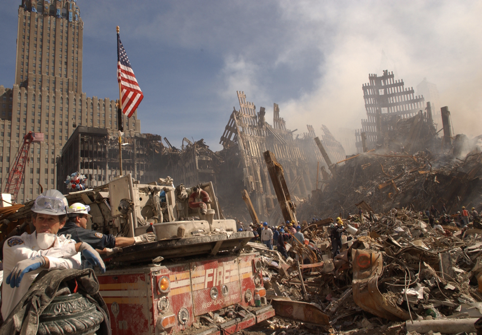 (图片说明)2001年9月11日后世贸中心遗址的废墟、消防车与搜救人员,呈现Lower Manhattan金融核心区建筑与基础设施被毁的现场,对应纽约联储估算中最大一块直接损失:建筑物、设备、通信电力及清理恢复成本。
二十五年后,重新翻开的应该是一张经济帐
二十五年前的今天,四架被劫持的民航客机在几个小时内改变了美国。对亲历那个年代的人而言,9月11日首先是一场关于生命的悲剧;对经济而言,冲击很快落到另一套更冷静、也更庞大的系统之中:美国民航领空关闭,华尔街停止正常交易,Lower Manhattan大量办公、电力和通信设施受到破坏,支付与证券结算出现资金错位,航空、酒店、旅游与保险同时承压。
二十五年后再回头看,9·11究竟让美国经济付出了多少代价,已经不能靠一个最大的美元数字回答。倒塌的建筑、罹难者失去的未来收入、企业停业、保险理赔、航空援助、股票市场下跌,以及之后二十多年不断增加的安检、备援和风险管理支出,分属不同年份与不同统计口径。其中不少数字互相重叠,有些甚至不是经济「损失」,而是社会为了降低下一次灾难发生后的破坏程度,主动支付的成本。
如果要理解9·11的经济遗产,首先要做的,是把这几张帐分开。
2001年的衰退始于3月,9·11把下行推得更深
最需要校正的一个历史印象,是把2001年美国经济衰退的起点放在9月11日。
National Bureau of Economic Research后来确定,这轮衰退始于2001年3月,11月结束,共持续八个月。换句话说,袭击发生时,美国已经处于衰退第七个月。此前科技泡沫已经破裂,企业投资收缩,制造、生产和就业数据都在走弱。
这并不表示9·11与衰退无关。 NBER当时专门提醒,袭击明显加深了原有的经济收缩,甚至有可能使此前较轻的下滑最终达到足以被认定为衰退的程度。 Federal Reserve在9月17日紧急降息时也使用了类似表述:在袭击之前,美国的就业、生产和企业支出已经疲弱,而9·11又进一步削弱了支出和信心。当天Fed一次把联邦基金目标利率降低50个基点至3%。
BEA当时公布的2001年第三季数据显示,实质GDP按年率下降1.3%,第二季则微增0.3%。但第三季只有最后约三周属于9·11之后的经济活动,而出口、非住宅投资和库存调整此前已经在拖累经济,因此不能把整季下降全部归因于袭击。
更准确的历史描述应该是:9·11没有开启2001年的衰退,但它击中了一个原本已经失去动能的经济,并使收缩突然变得更深。
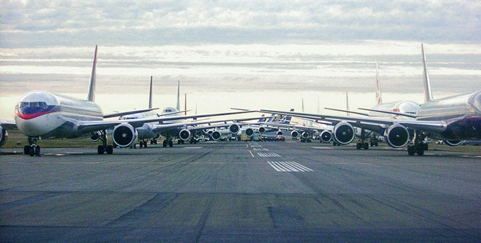 (图片说明)美国领空关闭后停在停机坪上的民航客机,显示航班全面停飞与机场停摆的直接后果,对应航空业收入中断、需求下滑、保险成本上升,以及国会其后提供的50亿美元补偿。
纽约的直接代价,大约330亿至360亿美元
如果把范围收窄到World Trade Center袭击本身,New York Fed在2002年完成的一项研究,至今仍是最重要的经济损失估算之一。
研究人员Jason Bram、James Orr和Carol Rapaport根据截至2002年6月、亦即世贸中心主要清理工作结束时所能取得的资料,估算纽约市直接经济损失约为330亿至360亿美元。
其中约78亿美元是罹难者预期终身收入损失;企业停业及工作中断带来的收入损失约36亿至64亿美元;建筑物、内容物、交通、通信和电力基础设施受损,以及清理和恢复的成本约216亿美元,构成其中最大部分。
就业市场的打击也非常集中。 Bureau of Labor Statistics其后利用与原有衰退趋势比较的方法估算,9·11令纽约市在之后三个月平均每月额外少约14.3万个job-months;曼哈顿的影响更持久,平均每月少约6万个,延续约四个月。这不是说14.3万份工作在某一天永久消失,而是要说明:在本来已经恶化的就业环境上,袭击又叠加了一层非常明显的短期损失。
这里也有一个经常被忽略的财经常识。 330亿至360亿美元的「经济损失」,不可能在GDP里找到一个完全相同的下降数字。 GDP衡量的是一定期间内新生产的商品和服务;一栋几十年前建好的办公楼今天被摧毁,社会确实失去资产,但它不会以相同金额直接从当期GDP扣除。真正进入GDP的是企业停工、航班取消、消费下降、投资延迟,以及其后的修复和重建。
因此,财产损失与GDP下降本来就不是同一张帐。
华尔街最大的风险,出现在支付与结算后台
9·11之后最容易被记住的金融画面,是美国股票市场连续数日没有开盘。纽约证券交易所、Nasdaq及期权市场直到9月17日才恢复正常交易,SEC在此之前组织系统测试并暂时调整部分监管规则,以降低重新开市时的混乱。
相比股价,更危险的问题其实发生在金融市场看不见的地方。
World Trade Center周边通信、电力和办公设施受损后,部分金融机构无法按照平日方式透过Fedwire完成支付,政府债券及其他交易的settlement开始出现巨额错位。 New York Fed事后回顾显示,一些资金缺口以数十亿美元计,而且持续了数日。
当时面临的主要问题不是银行普遍资不抵债,而是大量本来应该到位的资金没有在应有的时间到位。这类问题如果继续放大,完全可以把一场实体灾害转化成金融危机。
Fed于9月12日透过discount window提供的信贷一度达460亿美元,同日公开市场操作约380亿美元;到9月14日,公开市场操作规模升至约810亿美元。美联储还与European Central Bank、Bank of England以及Bank of Canada安排或扩大美元swap lines,避免海外美元市场因支付中断陷入流动性短缺。
当时仍大量依赖纸本支票的美国金融系统,也暴露出一个如今看来很有年代感的脆弱点。全美停飞后,支票无法依照正常时间被运送到清算地点,美联储却仍然先向收款银行入帐。结果,所谓Fed float由2001年前八个月平均每天约7.66亿美元,一度飙升至约280亿美元。
金融系统最终没有演变成银行危机,与央行和金融机构迅速补充流动性及恢复支付能力密切相关。此后华尔街大幅加强异地backup sites、通信冗余、business continuity和disaster recovery,也正是因为9·11证明了一件事:一家金融机构即使资产负债表健康,只要支付、通信和人员无法运作,同样可以迅速陷入危险。
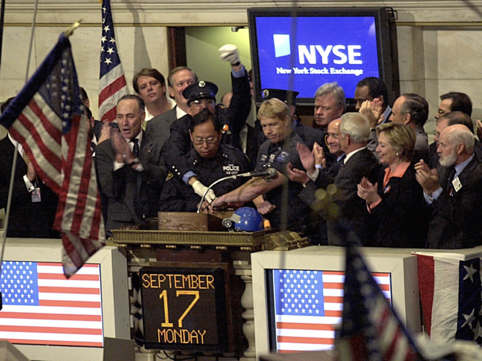 (图片说明)2001年9月17日纽约证券交易所重新开市仪式。股市停市数日后恢复交易,画面同时指向更隐蔽的风险:支付与债券结算出现巨额资金错位,金融系统几乎把实体灾害转成流动性危机。
航空业恢复了飞行,但没有回到9月10日以前
航空业承受的冲击最直接,也最容易看见。
领空关闭令航空公司立即失去收入;航班重开后,乘客对飞行安全的担忧又进一步压低需求,航空保险成本同步上升。国会很快通过Air Transportation Safety and System Stabilization Act,其中50亿美元用于补偿航空公司因袭击及空域关闭造成的直接与增量损失。 GAO其后判断,有充分理由相信整个航空业实际承受的相关损失超过这50亿美元。
不过,航空业真正长期的改变并不只在财务救助。
2001年11月19日,Aviation and Transportation Security Act签署成为法律,Transportation Security Administration由此成立。安检责任逐步由过去以私人承包商为主的模式转向联邦化制度,机场开始增加安检人员、设备、行李检查、门禁与机舱安全安排。
对今天的旅客而言,提前到机场、排队安检、脱鞋、行李检查等程序已经近乎日常;但这些制度在2001年以前并不存在于今天的规模和形式。
航班很快恢复了。
航空业的成本结构却没有回去。
约400亿美元保险损失,换来一套新的风险分担制度
保险市场是另一个被永久改写的地方。
Insurance Information Institute在2002年的估计显示,9·11造成的insured losses约402亿美元,涵盖商业财产、business interruption、航空、workers' compensation、life insurance以及liability等不同保险线。
这个约400亿美元不能再与纽约联储估计的330亿至360亿美元直接损失相加。因为保险赔款本来就是对同一批财产、收入、生命和责任损失的补偿,两组数据存在大量重叠。
对保险业更深远的震动,是它第一次非常清楚地看到「相关性风险」可以有多大。
一次恐怖袭击在同一个地点同时引发办公大楼损失、business interruption、航空责任、生命、员工补偿和其他责任索赔,而很多保单此前对terrorism risk并没有单独收取足以覆盖这种极端事件的价格。
9·11之后,再保险市场迅速收缩terrorism coverage,primary insurers亦在法律允许的范围内增加相关除外条款。部分商业房地产和建设项目一度因无法取得可负担的恐怖主义保险而延迟甚至取消。
2002年11月,Terrorism Risk Insurance Act因此诞生。美国政府与私人保险业开始共同分担特定大型恐怖主义事件的保险风险,这套制度其后多次获国会延长,目前有效至2027年底。
9·11留给保险市场的遗产,因此远超一张约400亿美元的赔款单。
它重新划分了什么风险可以由私人市场单独承担,什么风险需要政府成为最后一层承担者。
 (图片说明)华盛顿联邦储备委员会总部。袭击后美联储宣布系统持续运作、开放贴现窗口,并大幅扩张公开市场操作与美元互换,避免支付中断演变成银行危机。
9月消费下降,但一个数字尤其容易被读错
BEA最初公布的资料显示,2001年9月real Personal Consumption Expenditures按月下降1.3%;一个月后资料较完整时,降幅修订为1.1%。 BEA当时明确指出,9月消费减弱很大程度与袭击有关,但由于这些变化已混入正常的零售、交通和服务数据,统计部门并没有尝试另外计算一个「9·11消费损失总额」。
同一份资料中还有一个很容易被误读的596亿美元。
9·11带来大量life insurance、workers' compensation、household insurance和motor vehicle insurance理赔。按照BEA当时的国民帐户处理方式,保险服务使用「保费减理赔」的概念计算,因此理赔突然大增,反而会降低帐面上的net insurance premiums。
BEA在12月的修订资料中估计,这项处理使9月份名义PCE按年率下调596亿美元。
它不是596亿美元新增消费,也不是美国家庭突然少花596亿美元,更没有改变real PCE的计算。
这类细节看起来很技术,却正是二十五年后重新研究历史时最需要保持的耐心。数字一旦离开定义,看起来愈精确,反而愈可能误导。
美国此后开始持续购买一种以前定价不足的资产:韧性
如果把文章停在倒塌的大楼、停飞的航班和关闭的交易所,9·11的经济史只会停留在2001年。
New York Fed其后研究过一个更长期的问题:美国每年为降低下一次同类风险,到底投入多少额外安全成本。
研究估计,2003财年美国公共和私人部门直接homeland-security spending约721亿美元,相当于GDP约0.66%。其中联邦政府约380亿美元,州和地方政府约13亿美元,私人部门约328亿美元。
这721亿美元不能直接乘以25,再说美国二十五年为9·11支付了多少钱。二十五年间安全威胁、技术、政府职能和预算口径都已改变,其中很多支出也承担其他公共功能。
但它让一个长期变化变得可以看见。
机场增加安检人员和设备,金融机构建立异地备援,办公楼安装新的门禁系统,企业购买terrorism insurance,通信和资料中心增加冗余,交易所与银行持续投资business continuity。
这些投入都有安全价值,也都有经济上的机会成本。
对一家企业而言,它们通常不会被列在一张名为「9·11支出」的帐上,而是分散在保险、IT、人员、设备、租金、合规和资本支出之中。
二十五年后回望,9·11最深的一项经济遗产也许正在这里:美国开始大规模为一种此前价格过低的资产付钱。
那种资产叫做韧性。
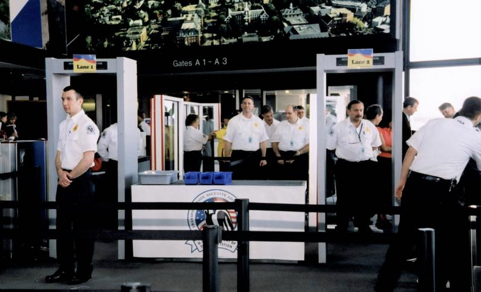 (图片说明)2002年首个联邦化TSA安检关口。运输安全管理局成立后,安检由私人承包转为联邦制度,机场安检、设备与程序成为此后二十多年持续支付的韧性成本。
美国经济为什么没有因此陷入多年衰退
2001年的衰退最终于11月结束。 NBER在2003年确认谷底时特别指出,9月的异常低迷有一部分来自9·11这个exceptional event,因此不能把9月份本身机械地当作正常商业周期中的谷底。
经济恢复没有一个单一原因。
Fed迅速提供流动性并继续降息,股票和期权市场完成系统测试后于9月17日重新交易,国会为航空等受冲击最直接的产业提供临时支持,支付、清算和通信网络逐步修复,企业重新安排营运,家庭消费也慢慢恢复。
一些宏观支持政策甚至早于袭击。例如2001年通过的减税和tax rebate安排,本来就已经在影响家庭可支配收入,因此不能把后来的复苏全部归功于9·11后的政策反应。
如果把二十五年前那几个月重新放回历史坐标,美国经济真正显示出的并不是某一项政策的神奇效果,而是一套制度在巨大冲击下仍然能够继续工作:中央银行还能放出流动性,支付系统可以修复,证券市场可以重开,政府能为特定产业提供临时支持,企业可以重新安排供应链和办公地点,家庭最终恢复消费。
很多制度都受到了冲击,但没有在同一时间全部失效。
这一点,比任何单一刺激政策都更接近「美国经济为什么恢复」的答案。
二十五年后,真正留下的是风险重新有了价格
如果今天一定要问「9·11究竟让美国经济损失多少钱」,最准确的回答仍然不会是一个最大的总数。
330亿至360亿美元,是New York Fed对纽约直接经济损失的一种估算;约402亿美元,是当时保险业对insured losses的估计;50亿美元,是国会最初提供给航空公司的直接与增量损失补偿;约721亿美元,则是对2003财年美国公共与私人直接homeland-security spending的年度估算。
它们都有意义,也都不能被直接相加。
在我看来,二十五年后重新研究9·11,更值得记住的也许不是其中哪一个数字最大。
我们今天走进机场,已经习惯把更多时间留给安检;一家大型银行建立异地资料中心,已经被视为基本风控;企业购买恐怖主义保险和business interruption保障,金融机构把business continuity写进董事会议程,中央银行也早已把极端事件下的支付与流动性安排纳入金融稳定工具。
这些事情今天看起来都很普通。
二十五年前,它们中的很多还不是今天的样子。
一次重大灾害留给经济的长期代价,往往不只存在于灾难当天失去多少建筑、收入和资产,也存在于此后整个社会愿意长期投入多少资源,去降低下一次极端事件造成相同破坏的概率。
9·11最终把一种原本定价不足的风险,写进了美国经济每天运行的成本之中。
这笔帐没有集中列在任何一份财务报表里。
美国已经支付了二十五年。
免责声明
本文依据截至2026年9月11日可取得的政府、央行、监管机构及研究资料撰写,仅供新闻研究与历史经济分析,不构成投资、法律或政策建议。文中不同损失及支出采用不同统计口径,不应直接相加。