

TradFi與DeFi的邊界正在重畫:Money20/20 USA 2026釋放的五個金融基礎設施信號
AI、穩定幣、RWA、Tokenization與監管,正在由試驗場進入金融基礎設施與制度議程
2026年Money20/20 USA把銀行、Stablecoin、Tokenization、RWA、人工智慧與監管集中到同一套議程之中。這種安排反映出金融科技正在進入新的發展階段:市場關注的重點,正在逐步轉向發行資格、資產權利、清算結算、AI權限、跨境互操作性,以及技術進入真實金融系統後的責任與信任。
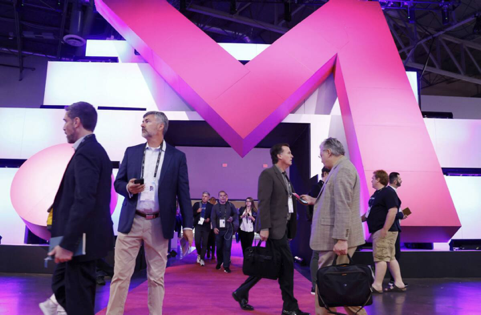 (圖片說明)拉斯維加斯Money20/20展廳內,與會者在大會識別標誌前走動、交談。歷屆現場將把銀行、支付、穩定幣與Tokenization放進同一場域,也是GFM.News用以觀察金融基礎設施議程如何集中的入口。
金融科技議程開始向基礎設施集中
10月18日至21日,Money20/20 USA將在拉斯維加斯舉行。
按照主辦方目前公布的資料,大會預計吸引超過11,000名參與者、3,400家以上公司、630多名講者,參與者來自85個以上國家,另有超過320家媒體與分析機構參與。
對我而言,今年真正值得觀察的並不是這些規模數字,而是議程本身發生了什麼變化。
PNC董事長兼行政總裁William Demchak、Kalshi行政總裁Tarek Mansour,以及來自Citi、J.P. Morgan、BNY、Standard Chartered、Circle、Coinbase、Fireblocks、Ripple、Stripe等不同類型金融與科技機構的管理者,被放進同一個會議場域。過去經常分開討論的銀行、支付、Stablecoin、Tokenization、AI、Digital Identity與監管,現在開始圍繞同一批金融基礎設施問題展開討論。
Money20/20把「Borderless Financial Architecture」列為2026年四個核心內容支柱之一,範圍包括跨境金融現代化、Tokenization、Stablecoins、Interoperability與安全。另一個名為The Intersection的專區,直接定位為「Where TradFi and DeFi Converge」,涵蓋Programmable Money、Blockchains、Stablecoins、Tokenization、Digital Identity及CBDCs。
10月20日,Citi、Coinbase與Stripe等機構代表還將討論《The Tokenized RWA and Stablecoins Flywheel》,議題進一步延伸到Stablecoin流動性、RWA、抵押品管理與結算。其他議程則涉及Stablecoin發行與贖回、Tokenized Money Market Funds、Agentic AI權限,以及Open Finance出現故障或責任爭議後的處理機制。
一場商業會議不足以證明金融體系已經完成結構轉型,但它可以清楚反映市場目前正在集中處理哪些問題。
如果把Money20/20 USA 2026的議程放在過去三年的金融監管與資本市場變化中觀察,可以看到一個相當明顯的趨勢:新的數位金融工具正在進入銀行、支付與資本市場的既有制度,而市場評估這些工具的標準,也正在由單純的技術可行性,轉向法律權利、資產責任、清算安排、風險承擔與監管邊界。
這也是今年最值得GFM.News研究的部分。
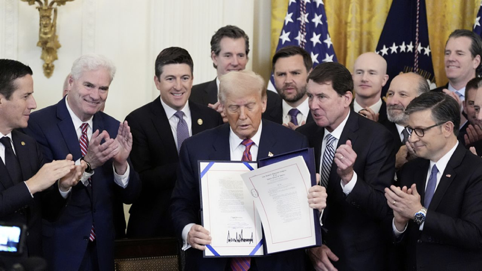 (圖片說明)2025年7月18日,美國總統在白宮展示已簽署的GENIUS Act文本,現場官員鼓掌。該法首次在聯邦層級為支付型穩定幣建立法律框架,本文以此作為穩定幣進入銀行制度的關鍵節點,並指出後續實施規則仍在形成。
Stablecoin開始進入銀行制度
幾年前討論Stablecoin,市場主要關心Crypto交易、DeFi流動性、交易所用途及美元代幣的市場規模。到了2026年,金融機構面對的問題已經明顯具體化。
一家銀行或支付機構如果真正把Stablecoin納入業務,就必須了解發行人接受哪一層監管、儲備資產如何管理、贖回機制是否穩定、反洗錢及制裁責任如何分配,以及Stablecoin最終如何與商業銀行存款、央行貨幣及既有支付網絡銜接。
美國在2025年跨過了一個重要法律節點。
2025年7月18日,GENIUS Act正式簽署成為Public Law 119-27,首次在聯邦層級為Payment Stablecoin建立專門法律框架,涉及合格發行人、儲備資產、贖回、披露與監管權限等制度安排。
法律通過之後,真正決定市場如何運作的實施規則仍然需要逐步建立。
GENIUS Act本身設有延後生效安排,主要制度將在立法18個月後,或主要聯邦監管機構完成最終規則後120天,以較早者為準。2026年2月25日,美國貨幣監理署OCC公布主要實施規則提案,涉及Payment Stablecoin發行及部分託管活動;6月22日又提出Bank Secrecy Act、AML/CFT及制裁合規規則。截至本文完稿,相關文件仍屬提案,尚未成為最終規則。
這個階段本身具有制度意義。美國已經完成Stablecoin的基本法律定位,但銀行、發行人與其他金融機構最終需要遵循什麼操作標準,仍然取決於後續監管細節。
市場規模同時繼續擴張。
美聯儲2026年4月公布的研究指出,2025年Stablecoin總市值增長約50%,截至2026年4月6日已達約3,170億美元。研究同時指出,儲備資產品質與流動性較高的Stablecoin通常具有較低的擠兌風險,但隨著支付用途擴大,Stablecoin與傳統金融體系之間的相互依賴也會增加。
這種相互依賴,值得比市值本身投入更多關注。
當Stablecoin規模仍然較小時,市場主要討論價格能否維持在一美元附近;當它開始參與跨境支付、企業結算及金融機構業務之後,分析框架就必須延伸到儲備資產質量、贖回能力、銀行存款集中度、託管安排,以及市場壓力情境下的流動性。
IMF金融顧問Tobias Adrian於2026年5月在第三屆Stablecoins and Tokenization Conference發表演講時,也把分析重點放在貨幣架構本身。他提出,Tokenized Finance需要回答使用什麼資產完成最終結算,以及Stablecoin、Tokenized Deposits與CBDC等不同數位貨幣形式如何分配信用、流動性及操作風險。
在我看來,這才是Stablecoin真正進入主流金融市場的重要分界。
GFM.News認為,Stablecoin的成熟度已經不能只用市值、交易量或錢包數量衡量。當它開始被寫進銀行的合規制度、支付流程、資產負債管理與危機處理安排,其功能與風險特徵就會逐步接近金融基礎設施,而不再只是Crypto市場中的交易工具。
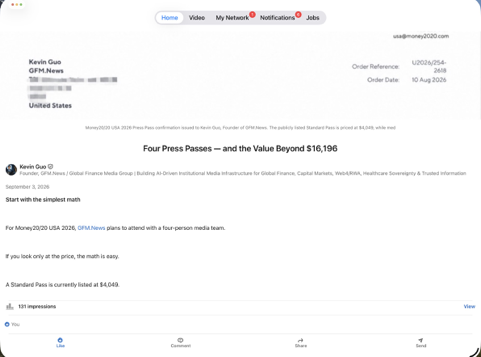 (圖片說明)GFM.News獲邀參與Money20/20 USA 2026,主辦方核發四張媒體採訪證;圖中同時展示創辦人Kevin Guo於LinkedIn發布的參會說明。
Tokenization走向權利與結算
RWA市場最容易獲得關注的新聞,通常是又有一類資產被Tokenize。
美國國債、基金、私人信貸、黃金、股票與房地產,都已經出現不同形式的Tokenization案例。但對機構投資者而言,資產完成數位表示只解決了第一步。真正困難的問題,發生在資產進入交易、託管、抵押與清算之後。
投資者取得Token之後究竟擁有什麼法律權利,誰保存具有法律效力的最終所有權紀錄,鏈上紀錄與傳統名冊出現差異時應如何處理,資產由誰託管,交易在哪一個時間點完成最終交割,Smart Contract發生錯誤時由誰介入,以及平台進入破產程序後底層資產能否有效隔離,這些問題共同決定一項Tokenized Asset能否真正進入機構金融市場。
IMF於2026年7月2日發布《The Rise of Tokenization: Deciphering New Trends in Payments and Asset Tokenization》,把Tokenized Finance拆分為Infrastructure、Assets與Services三個層次。這種分析框架的重要性,在於它把市場注意力重新放回完整金融鏈條。
資產本身只是其中一層。
底層還包括Ledger、Settlement、Interoperability及Governance,上層則涉及Wallet、Exchange、Custody及其他金融服務。任何一層出現法律或操作上的斷點,都可能削弱Token本身的金融價值。
同日公布的另一份IMF工作論文《The Evolution of Financial Market Infrastructures in a Tokenized Economy》進一步分析,Smart Contracts可以逐步承擔部分過去由中央證券存管機構、中央對手方與交易資料庫處理的紀錄、結算、抵押品管理與報告功能。
技術可以重新配置流程,但制度責任仍然需要存在。
法律確定性、治理、問責,以及極端市場條件下的裁量權,都無法單純交給程式碼完成。這也是目前Tokenization研究中最容易被市場宣傳忽略的一層。
早期區塊鏈敘事經常把「減少中介」與「取消中介」混在一起。大型金融市場的實際發展更可能是重新分工:一部分核對、轉移、報告及抵押物管理工作由Smart Contracts和Distributed Ledger承擔,原有金融機構則繼續負責法律權利、資產隔離、破產處置及特殊情況下的治理。
美國證券監管已經開始處理相同問題。
2026年1月28日,SEC轄下Division of Corporation Finance、Division of Investment Management與Division of Trading and Markets三個部門幕僚共同發布《Statement on Tokenized Securities》,區分由發行人或其代表進行的Tokenization,以及由第三方進行的Tokenization,分析不同結構下持有人究竟取得何種權利。
這份文件屬於SEC幕僚立場,並非委員會正式規則,也沒有創設新的法律義務或豁免。即使如此,它所反映的監管方向已相當清楚:證券改變技術載體之後,其法律性質、持有人權利及市場責任並不因此自然消失。
GFM.News認為,Tokenization下一階段真正的競爭,不會只集中在發行速度和鏈上資產規模,而會逐步轉向法律權利、託管、結算最終性、流動性及破產保護能否共同成立。
這也是RWA由概念市場走向制度市場時必須跨過的一道門檻。
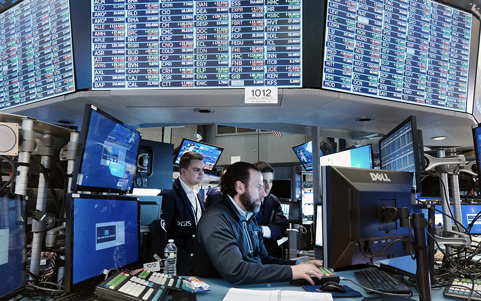 (圖片說明)紐約證券交易所交易大廳內,工作人員面對多層行情螢幕處理市場作業。Tokenization進入機構市場後,關鍵不再只是資產完成數位表示,而是法律權利、託管安排與最終結算能否與既有市場基礎設施銜接。
AI治理開始圍繞權限展開
Money20/20 USA 2026另一條明顯主線是Artificial Intelligence。
Citi的Naveed Anwar以Global Head of AI, Digital & Data Platforms身份列入官方講者名單;相關議程同時涉及Agentic AI、AI & Machine Learning、Fraud、Payments、Cybersecurity與Regulation。
金融業使用AI本身已經不是新現象。
銀行多年來一直把模型應用於信用評估、欺詐識別、風險監測、交易監控及後台流程。2026年真正改變治理問題的,是Agentic AI開始具備更高程度的工具調用與執行能力。
當AI只負責整理資料或提出建議時,金融機構仍然可以把最後決策保留在人員手中;一旦AI Agent能夠調用工具、進入帳戶、啟動工作流程、處理支付或影響交易,傳統模型治理就不足以覆蓋全部風險。
Money20/20今年的幾個場次已經直接觸及這一問題。《Agents Decide. Customers Complain. Banks Must Resolve》討論AI參與貸款、爭議處理及客戶決策後的責任安排;《Agentic AI and Open Finance: Security, Standards, and Control》則把Permissions與Controls放在討論核心。
問題正在由模型準確率轉向權限管理。
金融機構需要清楚界定AI可以接觸哪些資料、可以調用哪些系統、可以在多大金額或多高風險的情況下自行完成操作,以及哪些行為必須經過人工批准。一旦系統出現異常,機構也必須具備明確的中止機制與責任追蹤安排。
如果多個AI Agent之間還可以互相調用,責任鏈就會更加複雜。
金融穩定理事會FSB於2026年6月10日發布《Sound Practices for Responsible Adoption of Artificial Intelligence》諮詢報告,提出12項健全實踐,涵蓋機構層級AI治理、模型生命週期管理,以及Cyber Risk、ICT及第三方供應商風險。意見徵詢已於7月22日結束,正式報告預計在10月發布。
8月31日,FSB主席Andrew Bailey致G20財長與央行行長的信函又進一步指出,前沿AI正在改變金融體系面對Cyber Risk的速度、規模與複雜度,而金融機構對少數Cloud、Model及Cybersecurity供應商的集中依賴,也可能放大系統性風險。
這裡有一個值得金融業認真面對的變化。
過去幾年,銀行評估AI的主要問題之一,是它能節省多少成本、提高多少效率;隨著Agentic AI取得更大的執行能力,金融機構還需要同步衡量它實際掌握多少操作權限,以及這些權限背後是否存在完整的審批、監控與責任追蹤機制。
我認為,未來金融AI真正重要的監管對象,很可能不是單獨一個模型,而是模型、資料、工具、權限與責任鏈共同構成的系統。
這種變化將直接影響銀行如何設計AI治理架構。
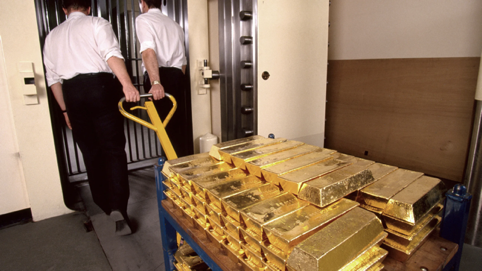 (圖片說明)金庫通道前,工作人員推車進出,一側堆放標準金條。World Gold Council提出的共享數位黃金基礎設施,重點仍是實物託管、對帳、隔離與贖回;這也是本文判斷RWA必須接受的信任檢驗。
TradFi與DeFi增加制度接口
過去幾年的金融科技討論中,「DeFi是否會取代銀行」曾經是一個高頻問題。
Money20/20 USA 2026的議程提供了另一種觀察方式。
The Intersection直接把TradFi與DeFi放在同一個場域;Stablecoin議程開始討論銀行、卡組織、支付網絡、發行人、錢包和身份合規如何共同運作;Tokenized RWA的討論則同時出現Citi、Coinbase與Stripe等原本處於不同市場位置的機構。
這些安排未必代表兩套金融體系正在融合成一個體系,但它們確實表明,兩邊正在建立更多制度與技術接口。
Stablecoin需要銀行存款、國債儲備與贖回渠道支撐其價值穩定;Tokenized Securities仍然需要法律名冊、託管及市場基礎設施;傳統銀行如果希望使用Blockchain改善跨境支付或抵押品效率,也必須處理Wallet、Digital Identity、Smart Contracts及鏈上流動性。
這些接口增加之後,TradFi與DeFi之間的關係就會變得更加複雜。
銀行仍然受資本充足率、流動性、反洗錢及審慎監管約束;Stablecoin不會因為接入支付網絡就自動等同於銀行存款;DeFi Protocol也不會因為金融機構開始使用Smart Contract而自然取得金融機構的法律地位。
法律身份、信用基礎與責任結構依然存在差異。
因此,我認為「TradFi與DeFi的邊界正在重畫」比「邊界正在消失」更準確。
真正發生變化的,是過去相互隔離的技術、資產與支付網絡開始增加連接。每增加一個接口,市場都需要重新處理結算資產、信用風險、所有權紀錄、身份合規、流動性及跨境法律銜接。
這也是Interoperability逐漸成為核心議題的原因。
央行貨幣、商業銀行存款、Stablecoin、Tokenized Deposits、Tokenized Securities、數位資產平台與傳統清算系統,很可能會長期並存。未來金融基礎設施的效率,在很大程度上取決於這些不同體系之間能否安全轉移資產、資料與權利。
如果一項資產在傳統帳簿、Blockchain及另一個司法管轄區之間流轉,市場最終需要確保法律上的所有權仍然連續,交易的最終性可以確認,而任何一個環節失效時,投資者仍然能夠清楚辨識並執行自己的權利。
這比「誰會取代誰」更接近金融市場真正需要解決的問題。
RWA最終要接受信任檢驗
Money20/20 USA今年的官方贊助商名單中包括World Gold Council。
這個案例很適合用來觀察RWA的下一個階段。
2026年3月19日,World Gold Council與Boston Consulting Group發布《Digital Gold: The Case for a Shared Infrastructure》,提出Gold as a Service構想,希望建立一套共享基礎設施,把實物黃金托管、庫存管理、對帳、合規與贖回,和數位產品發行及生命週期管理連接起來。
這個構想的重點並不在於再發一枚黃金Token。
黃金市場早已有ETF、數位黃金帳戶、證書及Tokenized Gold。真正沒有完全解決的,是不同數位黃金產品背後的托管、流動性、治理、贖回及保證機制。
World Gold Council自己的研究也承認,目前數位黃金市場仍然存在明顯碎片化。
這個案例把RWA最基本的問題說得很清楚。
一項現實資產完成數位表示之後,市場還需要確認底層資產真實存在,保管和發行之間具有足夠隔離,資產沒有被重複抵押,投資者可以按照既定條件完成贖回,而平台或發行人出現問題之後,持有人仍然擁有可以依法執行的權利。
黃金如此,房地產、私人信貸、基金及其他RWA同樣如此。
因此,我一直認為,RWA市場不能只用鏈上資產總值衡量成熟度。
更有意義的指標還包括實際完成Delivery versus Payment的交易量、抵押品能否跨平台調動、投資者是否可以穩定贖回、托管是否真正獨立,以及平台進入破產程序後,底層資產能否與其他債權有效隔離。
GFM.News對RWA的判斷很明確:技術可以提高資產流動效率,但市場最終購買的是可以驗證、可以贖回、也可以依法追索的權利。
缺少這一層,Token只能代表一項數位記錄,還不能代表完整的金融信任。
Guardrails逐漸成為共同語言
Money20/20把2026年的另一個內容支柱命名為「Brave New World: Setting Guardrails」。
這個表述與目前主要國際監管機構的政策方向相當一致。
美國已有GENIUS Act,但實施規則仍在形成;Tokenized Securities已經得到SEC幕僚進一步分類說明,但法律權利、託管、清算及市場基礎設施仍在演變;AI在銀行和支付領域快速擴張,FSB的全球治理框架也仍然處於形成階段。
Open Finance面對的問題具有相似結構。
資料和金融服務可以更加自由地流動,但當銀行、Aggregator與第三方供應商之間發生資料外洩、錯誤交易或服務中斷時,現有法律是否足以清楚界定責任,仍然需要進一步處理。
Money20/20安排的一場Workshop直接以《Liability Without Borders: Who Pays When Open Finance Breaks?》為題。
這個問題很有代表性。
任何金融創新最終都會進入責任分配階段。
技術可以降低交易摩擦,程式碼可以提高處理效率,新的資產形式可以改善流動性,但當系統出現擠兌、Cyberattack、Smart Contract漏洞、身份欺詐或資產權屬爭議時,金融市場仍然需要一套可以執行的責任機制。
金融體系長期運作的基礎,不只在於交易能夠完成,也包括錯誤發生之後存在清晰的處置程序,投資者和客戶知道權利如何恢復,監管機構也能夠確認應由哪一方承擔責任。
這正是Guardrails逐步成為共同語言的原因。
政策制定者目前面對的工作,也很難簡化成支持創新或限制創新的二元選擇。IMF、FSB及美國監管機構近年的公開文件顯示,Stablecoin、Tokenization與AI確實有能力降低摩擦、改善支付並提高金融服務效率,但新的金融基礎設施仍然必須建立法律確定性、Liquidity、Operational Resilience、Governance、Accountability與Public Trust。
技術發展速度與制度建立速度之間仍然存在距離,而2026年金融業最值得研究的許多問題,正好發生在這段距離之內。
 (圖片說明)金融機構作業與風控室中,人員同時面對多套系統與待審流程。Agentic AI改變的不只是模型效率,而是資料、工具調用與執行權限如何被界定、監控,並在異常時能夠追責。
Money20/20提供了一張新的制度地圖
Money20/20不是監管機構,也不是金融市場本身,因此不能因為某個議題進入大會議程,就推斷相關技術已經成熟。
但當超過11,000名金融業參與者、3,400多家公司,以及數百名來自銀行、支付、資產管理、數位資產、科技及監管領域的人士集中到同一個會議場域,他們投入時間討論的問題,仍然具有明確的產業情報價值。
2026年的議程已經勾勒出幾條相當清晰的線索。
Stablecoin正在由Crypto市場問題進入銀行、支付和貨幣制度;Tokenization的研究重點逐步由資產上鏈轉向法律權利、託管和結算;RWA需要接受流動性、破產隔離與投資者保護的制度檢驗;Agentic AI開始把金融業的治理重點推向權限與責任;TradFi與DeFi之間的關係,也愈來愈取決於不同系統能否建立安全、可追溯且具有法律確定性的接口。
我認為,這些變化比任何一個新產品或熱門概念都更值得記錄。
金融技術可以改變資產的表示方式、交易速度與服務成本,但它很難繞過金融制度長期形成的基本要求。市場最終仍然需要明確的所有權、可靠的託管、確定的結算、可執行的法律責任,以及在市場壓力下仍然能夠維持運作的治理機制。
Money20/20 USA 2026所呈現的真正變化,在於這些原本分散於銀行、Crypto、AI、支付與監管領域的問題,現在開始被放進同一張金融基礎設施地圖中。
TradFi與DeFi之間的邊界因此正在重新劃定。技術會繼續增加兩套體系之間的連接,而制度需要決定這些連接可以延伸到什麼程度、如何分配風險,以及如何在提高效率的同時維持市場長期運作所需要的信任。
免責聲明
本文依據截至2026年9月14日公開可得的監管文件、國際組織研究及Money20/20官方資料撰寫,旨在進行金融制度與產業研究,不構成投資、法律或監管建議。相關法規、議程及市場安排仍可能調整,應以主管機關及相關機構最新正式文件為準。