

加密產業逾3億美元選舉支出之後,CLARITY Act為何仍跨不過60票門檻?
49比50是表決結果;Stablecoin收益、政治倫理與SEC/CFTC權限之爭,讓跨黨派聯盟仍停在60票之外
CLARITY Act在眾議院曾獲294票支持,加密產業兩個選舉周期投入逾3億美元,但到了參議院仍未跨過60票門檻。這場表決揭示的核心問題,是Stablecoin、銀行存款、政治倫理與監管權限之間,仍缺少一套足以讓兩黨共同接受的市場結構。
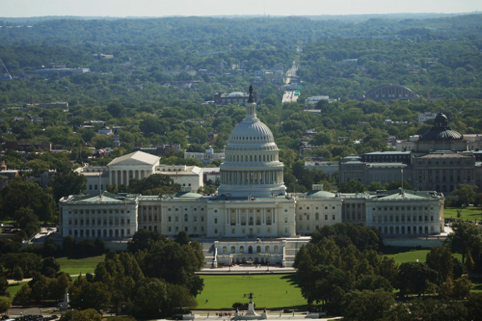 (圖片說明)華盛頓美國國會大廈。2026年9月15日,參議院在此對CLARITY Act進入審議的cloture動議表決,結果49票贊成、50票反對,未達60票門檻。畫面標示的是法案真正卡住的制度位置,而不是眾議院先前出現過的294票共識。
49比50是結果,60票才是門檻
2026年9月15日下午2時19分,美國參議院對H.R. 3633《Digital Asset Market Clarity Act of 2025》,即CLARITY Act,進行一場關鍵程序性表決。參議員投票決定的是,是否對「進入H.R. 3633審議」這項動議啟動cloture、限制進一步辯論,讓法案進入後續正式處理程序。這並不是CLARITY Act的最終通過或否決。
參議院正式紀錄顯示,cloture獲49票贊成、50票反對,1名參議員未投票,沒有達到參議院規則要求的五分之三、也就是60票門檻。
49比50很容易製造一種「只差一票」的印象,實際情況並非如此。共和黨參議員Thom Tillis在計票尾聲改投反對票,以保留提出重新審議動議的程序空間;在這項改票以前,支持方實際掌握50票,距離60票仍差10票。最終與Tillis一同投下反對票的共和黨人還包括Susan Collins、Josh Hawley與Jerry Moran,民主黨參議員Chris Coons則沒有參與表決。表決結束後,Tillis正式提出重新審議動議,讓法案在程序上仍保留重新處理的可能。
如果只看9月15日這一次投票,很容易把它理解成加密產業沒有說服足夠的參議員。把時間向前拉十五個月,事情要複雜得多。
2025年7月17日,CLARITY Act在眾議院以294票對134票通過,其中216名共和黨議員和78名民主黨議員投票支持。2026年5月,參議院銀行委員會又以15票對9票推進相關市場結構立法。到9月14日、參議院程序表決前一天,Cynthia Lummis、John Boozman與Tim Scott公布了一份635頁的最後草案,並稱經過一年多談判,文本已納入126項應民主黨方面要求作出的實質修改。
這份635頁文件還有一個容易被忽略的程序細節。它並非參議院已經正式採納的H.R. 3633新文本,而是一份準備在cloture成功後提出的替代修正案。發布方明確表示,一旦程序表決通過,才會把這份文件作為Amendment in the Nature of a Substitute提出。9月15日的cloture沒有通過,因此參議院甚至沒有走到正式處理這份替代文本的階段。
這也讓49比50具有了不同含義。它沒有逐條否決635頁草案中的Stablecoin、DeFi、倫理或銀行規定;它顯示的是,在一年多談判、大量條款交換和選舉政治投入之後,支持方仍然沒有組織起一個足以跨過60票門檻的聯盟。
CLARITY Act面對的問題,已經超出「華盛頓支持不支持加密貨幣」這類二元選擇。市場結構立法進入的是美國金融體系幾個最難協調的接口:證券與商品的管轄邊界、銀行存款與Stablecoin之間的資金競爭、聯邦公職人員持有數位資產所帶來的倫理爭議,以及SEC與CFTC在缺少新國會授權時究竟可以前進多遠。
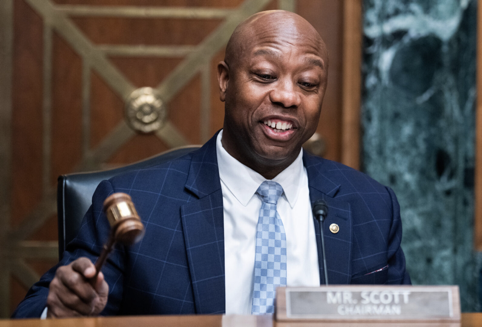 (圖片說明)參議院銀行委員會主席Tim Scott在主席席上執槌。該委員會曾以15票對9票推進相關立法;9月14日,他與Lummis、Boozman公布635頁替代草案。這是Stablecoin收益、倫理條款與監管權限被寫進文本的委員會現場。
眾議院的294票,為何沒有變成參議院的60票
CLARITY Act的基本目標,是為美國數位資產建立市場結構,同時更清楚地劃分Securities and Exchange Commission與Commodity Futures Trading Commission的監管範圍。
眾議院2025年通過的H.R. 3633建立digital commodity監管框架,擴大CFTC在數位商品市場中的法定角色,同時保留SEC對證券及相關證券交易的權限,並涉及交易平台、經紀商、交易商、披露、客戶資產和其他市場基礎設施安排。
法案進入參議院以後,問題愈來愈不像單純的Crypto立法。
銀行委員會與農業委員會分別處理SEC及CFTC相關部分,後續草案陸續加入DeFi、非法金融、軟體開發者保障、Stablecoin收益、銀行活動、破產中的客戶財產、執法工具與公職人員倫理等內容。9月14日公布的635頁替代草案,已經遠遠超出「某一種Token究竟屬於證券還是商品」的分類問題。
這其實很符合大型金融立法進入成熟市場以後的正常軌跡。銀行看到的是存款與信貸資金,證券監管者看到的是投資者權利,商品監管者需要確定自己的市場權限,執法部門關心洗錢、制裁與國家安全,州政府和部落政府則會檢查新的聯邦法律是否侵入既有管轄權。
同一部法案,在不同人眼裡代表的是完全不同的風險。
因此,眾議院294票證明的,是美國國會曾經存在相當廣泛的共識,認為數位資產市場需要更完整的法律框架;參議院的60票門檻要求的則更高,它需要各方對具體的權力、利益與風險分配形成一個可以長期維持的妥協。
認同「需要立法」,並不等於認同「應該按照這一版本立法」。
逾3億美元選舉支出,仍不足以組織一個60票聯盟
這場表決另一個難以忽略的背景,是加密產業近年迅速擴大的美國政治支出。
Reuters根據競選資金與產業資料估計,加密產業在2024及2026兩個選舉周期合計投入逾3億美元,用於支持被認為對數位資產政策較友善的候選人,以及推動相關全國政治倡議。Fairshake及其關聯組織Protect Progress與Defend American Jobs,是其中最重要的政治行動平台。
這個3億美元需要很小心地理解。
它並不是一張直接付給CLARITY Act支持者的帳單,也不能拿來證明某一名議員的投票是由哪一筆資金決定。Super PAC的獨立支出、候選人支持以及全國倡議在美國選舉法律中具有不同含義,相關政治行動委員會彼此之間還存在資金轉移,如果把不同帳戶上的數字機械相加,甚至可能造成重複計算。
它更能說明的是,加密產業已經擁有進入美國主流政治的資本、組織能力與持續影響政策議程的能力。
政治資金可以讓一個產業更容易坐到談判桌前,可以支持與自身政策方向較接近的候選人,也可以讓原本處於科技與金融邊緣的議題進入國會聽證、委員會議程甚至總統政策。
但參議院的60票不能只靠能見度完成。
當法案走到這一步,政治影響力還必須被轉化成一個能同時跨越黨派、銀行利益、監管機構、地區政治與選民壓力的立法聯盟。9月15日證明的是,產業已經有能力進入華盛頓的核心政策議程,但它還沒有能力替不同利益主體解決彼此之間的分歧。
我更願意把這場表決理解為政治資本的邊界,而不是金錢在華盛頓是否「有效」的測試。
 (圖片說明)華盛頓F Street的美國證券交易委員會總部。CLARITY Act未過程序門檻後,市場並未回到無規則狀態。SEC已發布Crypto Assets解釋,Tokenized Securities仍依現有證券法處理。國會成文法缺席時,行政機構仍在用既有授權推進。
Stablecoin收益之爭,已經進入銀行存款領域
讓談判一直延續到表決前夕的一個重要爭點,是Payment Stablecoin可以向持有人提供什麼形式的經濟回報。
看上去,這只是產品設計問題;對銀行業而言,它直接碰到資產負債表最重要的一端——存款。
American Bankers Association、Independent Community Bankers of America以及其他銀行團體一直主張,如果數位資產平台可以向Stablecoin持有人提供經濟功能近似銀行存款利息的回報,一部分資金可能由受保銀行存款流向Stablecoin,最終影響社區銀行可以用於住房、小企業與農業貸款的資金。這是銀行業提出的風險判斷,目前不能把它寫成已經發生的市場結果。
9月14日的替代草案實際上已經對這項爭議作出相當大的回應。
Section 10404規定,受涵蓋的Digital Asset Service Provider不得僅僅因為客戶持有Payment Stablecoin而直接或間接支付interest或yield,也不得提供在經濟或功能上等同於銀行存款利息的回報。同時,草案保留與真實支付、轉帳、交易、流動性提供、抵押、治理、staking或其他活動有關的reward或incentive。
爭論由此轉到更細的一條線上。
草案允許部分合規的活動型reward參考Stablecoin餘額、持有期間或tenure計算。ABA、ICBA等銀行團體擔心,在實際產品設計中,活動型獎勵和經濟上近似存款利息的收益可能仍然存在灰色空間,因此要求進一步收緊限制。
最後草案還加入所謂regulatory circuit breaker,把總資產低於100億美元的相關存款機構或控股公司納入community bank範圍,並要求財政部長在規定期限內評估Stablecoin活動是否對這些機構的有息存款造成重大不利影響;達到法律門檻後,監管機構可以進一步採取措施。法案支持者把它視為保護社區銀行的安全閥,銀行團體則認為,如果要等到明顯存款流失發生後才能啟動補救,監管可能已經落後市場。
這場爭論使用的是Stablecoin語言,核心卻是一個非常傳統的金融問題:一種具有存款替代功能的產品可以由誰提供,而提供這種經濟功能之後,應該承擔什麼樣的監管責任。
對RWA而言,這並不是旁支問題。
Tokenized Treasury、Tokenized Funds以及其他鏈上資產都需要現金結算工具、抵押品和流動性。如果Stablecoin逐步成為鏈上市場的重要現金腿,它究竟主要承擔支付與結算功能,還是同時具有儲蓄與收益屬性,會直接影響銀行存款、貨幣市場以及鏈上資產的整體資金結構。
政治倫理被寫進了市場結構談判
另一個重要分歧來自聯邦公職人員與數位資產之間的財務關係。
Reuters根據特朗普2025年度財務披露報道,其加密相關業務帶來超過14億美元收入。這些公開披露使總統本人及其家族的數位資產利益成為CLARITY Act談判中的政治議題,也成為民主黨議員要求增加更嚴格公職人員倫理限制的重要理由。公開披露可以確認相關收入與財務利益存在,但不能據此自行推導違法、利益交換,或者某一項政策決定受到私人利益影響。
9月14日公布的替代草案因此新增完整的Digital Asset Ethics Requirements部分。
Lummis、Boozman與Scott表示,新文本吸收了Tillis-Gallego倫理方案的主要內容,並增加州檢察長的執法角色。民主黨方面則認為,條文在持有結構、豁免及實際執法方面仍然留下漏洞。這些分歧屬於對法案設計的政治與法律判斷,目前沒有一項獨立司法結論可以替任何一方作最後裁決。
因此,9月15日的49比50沒有一個可以被簡化成一句話的原因。
參議院紀錄只告訴我們每一名議員如何投票。議員聲明、行業立場與媒體採訪顯示,政治倫理、Stablecoin收益、銀行存款、DeFi、國家安全以及州與部落權限,都曾經進入談判。不同議員將哪一個問題放在最前面,答案並不一致。
這也是制度型報道與政治口號之間最重要的區別之一:一張表決表很清楚,人為什麼投下那一票,通常複雜得多。
 (圖片說明)CFTC主席Michael S. Selig出席國會聽證會。他已指示幕僚研究以Commodity Exchange Act既有權限建立部分Crypto市場結構,並允許受監管交易所掛牌Bitcoin永續合約。行政路線可以先行,現貨市場能走多遠仍可能面對司法審查。
國會停在程序門檻,SEC與CFTC仍在向前
CLARITY Act沒有跨過9月15日的程序門檻,美國數位資產市場並沒有因此回到沒有規則的狀態。
2026年3月17日,SEC發布正式interpretation,說明聯邦證券法如何適用於部分Crypto Assets及相關交易;CFTC同時加入,表示會按照這套interpretation協調Commodity Exchange Act的行政適用。這份正式interpretive release已經開始為Digital Commodities、Digital Securities、Stablecoins及其他類型Crypto Assets提供更明確的行政分類,並於3月23日生效。
Tokenized Securities方面也已有較具體的監管方向。
1月28日,SEC的Division of Corporation Finance、Division of Investment Management及Division of Trading and Markets共同發布幕僚聲明,將Tokenized Security界定為本身已屬聯邦證券法所稱security,但所有權紀錄全部或部分透過Crypto Network維護的金融工具。這份文件屬於幕僚觀點,並非Commission正式規則,但它反映了一個很清楚的現行法律思路:金融工具更換技術載體,不會自動改變其證券屬性。
CFTC也沒有等待國會完成市場結構立法。
主席Michael S. Selig已指示CFTC staff研究如何利用Commodity Exchange Act現有權限建立部分Crypto Asset Market Structure,包括探討現有註冊機構以及非註冊Crypto Exchange能否在特定條件下成為某種類型的Designated Contract Market,並要求staff與Onchain Finance Protocol開發者研究在美國提供合規服務的路徑。
CFTC在產品層面也已經開始推進受監管Crypto衍生品。2026年5月,Selig公開說明CFTC已允許受監管交易所掛牌Bitcoin perpetual contract;9月的CFTC產品申報資料還顯示,多項Digital Commodity perpetual futures已經完成認證。
但這條行政路線存在一條不能忽略的邊界。
Selig目前提出的更廣市場結構仍屬規則研究與政策方向,不代表CFTC已經取得國會明文授予的完整Crypto現貨市場監管權。尤其在非槓桿、非保證金的Digital Commodity spot market中,監管機構能夠依靠Commodity Exchange Act既有授權走多遠,仍然可能面臨法條解釋、行政程序與司法審查。
行政規則可以先走,長期法律耐久性仍取決於國會
對企業而言,SEC與CFTC的行政行動具有很高的現實價值。
一家正在設計Tokenized Fund的資產管理公司,一家準備接入Stablecoin結算的銀行,或者一個希望在美國經營鏈上交易平台的創業團隊,不可能因為國會尚未完成市場結構立法,就把所有產品、投資與合規決策無限期擱置。
監管機構可以解釋既有法律,制定市場參與者操作要求,協調彼此管轄邊界,也可以批准特定產品和市場架構。對企業而言,這些行政決定會直接進入律師意見、董事會討論、合規預算和資本投入。
但一家企業準備投入五年、十年的資本時,還會多問一個問題:今天得到的監管答案,五年後是否仍然成立?
這正是行政政策與國會成文法之間最重要的差別之一。
一屆Commission可以修改上一屆Commission的interpretation;行政規則可能受到法院審查;如果監管機構的行動超出原有法律授權,市場還可能重新回到訴訟中尋找邊界。
CLARITY Act希望處理的一部分問題,就是將SEC與CFTC之間長期依靠行政解釋、執法案件和司法判決形成的市場邊界,寫進一套更完整的聯邦成文法。
所以,9月15日的結果不能概括為「美國沒有Crypto規則」。美國已經存在證券法、商品法、銀行法、GENIUS Act以及大量監管機構行政文件;仍然缺少的,是一套經國會完整授權、能夠長期處理Digital Commodity現貨市場以及不同金融體系接口的綜合性市場結構。
一筆鏈上交易可以在幾秒鐘內完成,一家交易所、一個Tokenized Fund、一套跨境RWA平台或者一家受監管金融機構的基礎設施投資,卻可能按照五年、十年甚至更長周期計算。這些項目需要的確定性,最終會反映在融資成本、法律意見、產品上市時間和董事會是否願意批准投資上。
這些看起來離國會程序很遠的問題,最後都會落到企業和人的具體決定裡。
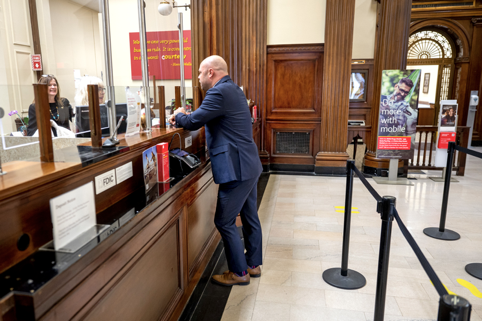 (圖片說明)美國銀行分行櫃檯辦理存款,櫃面可見FDIC標識。銀行團體擔心Stablecoin若提供近似存款利息的回報,資金可能流出受保存款。替代草案已限制直接yield,並設置社區銀行circuit breaker。這場爭論真正碰到的,是存款這個傳統金融接口。
RWA更大的不確定性在制度接口
CLARITY Act受阻後,Tokenized Securities並沒有因此失去法律基礎。
股票、債券、基金份額以及其他本身屬於security的金融工具,即使採取Tokenized形式,仍然需要遵循現有聯邦證券法以及broker-dealer、transfer agent、custody、clearing和investor protection等制度。華爾街的Tokenization進程也從未等待CLARITY Act通過才開始。
GFM.News此前對DTCC、交易所、Tokenized Securities與鏈上市場基礎設施的研究已經看到這條路徑:傳統金融正在逐步將Blockchain接入原有市場制度,而不是先拆掉現有法律,再建立一套完全獨立的鏈上金融。
CLARITY Act受阻對RWA影響更大的地方,出現在不同制度相互連接的位置。
一個RWA平台可能發行Tokenized Security,用Payment Stablecoin完成現金結算,再透過Digital Commodity Market取得流動性,以DeFi Protocol管理抵押品,甚至讓同一個Wallet同時持有證券型與非證券型數位資產。
到了這一步,產品團隊面對的已經不只是「這項資產能不能上鏈」。
他們需要知道SEC的權限在哪裡結束、CFTC由哪裡開始,平台是否需要註冊,軟體開發活動能否獲得豁免,客戶資產如何隔離,以及不同資產進入破產程序後應按照哪一套法律處理。
對一家創業公司而言,這些答案可能決定產品能不能推出;對銀行和資產管理公司而言,它們可能決定董事會是否批准數億美元的基礎設施投資;對投資者而言,則會進一步變成估值和風險折價。
9月15日的程序失敗沒有停止資產上鏈,它延長了這些制度接口仍然需要依靠行政解釋、規則制定和個案法律分析來處理的時間。
這也是我認為CLARITY Act與RWA之間最重要的聯繫。
技術上可以完成的事情,和一家大型金融機構願不願意長期把客戶資產放在上面,中間還隔著法律耐久性與責任確定性。
60票門檻留下的是一個更長期的制度問題
CLARITY Act目前沒有被立法程序正式終結。
9月15日表決之後,Tillis已正式提出重新審議動議,程序上仍保留再次處理這項cloture vote的可能。隨著國會進入2026年中期選舉前的政治周期,法案何時可以重新形成60票聯盟,仍然存在很大不確定性。
美國數位資產制度也沒有因這一場表決停止。GENIUS Act已經成為聯邦法律,SEC與CFTC繼續利用現有權限建立Crypto市場規則,Tokenized Securities、Stablecoin與鏈上市場基礎設施仍然在發展。
尚未完成的,是把這些不同市場、監管機構與利益主體放進一套具有長期法律穩定性的市場結構。
超過3億美元的選舉支出證明,加密產業已經具備進入美國主流政治與金融政策中心的能力;眾議院294票也證明,數位資產市場結構並不缺乏跨黨派支持的基礎。
參議院60票提出的是另一個要求。
銀行需要知道自己的存款與信貸模式不會被一項新產品意外重寫,Crypto產業需要足夠空間創新,投資者保護制度不能留下明顯漏洞,執法機構需要保有反洗錢與國家安全工具,兩黨議員則必須能向各自的選民解釋,為什麼這套新制度值得長期接受。
我更關心的,是這場表決留下的制度問題,而不是某一方在9月15日輸了或贏了。
對Web4與RWA而言,大型資產要長期運行在鏈上,需要技術成熟,需要資本投入,也需要一套能夠經受政治周期、監管更替與司法審查的法律架構。對工程師而言,這可能看起來像一個遙遠的華盛頓問題;對真正準備把數十億美元資產接入鏈上系統的銀行、基金和企業而言,它最終會變成非常具體的成本、責任和信任問題。
9月15日的49比50沒有決定美國數位資產市場最後會長成什麼樣。
它讓一個現實更加清楚:技術已經走到前面,資本也已經進場,而一套可以讓Crypto、Tokenization與RWA長期運行的聯邦市場結構,仍然需要找到60張願意共同承擔這套規則的選票。
免責聲明
本文依據截至2026年9月16日公開可得的美國國會、SEC、CFTC及可信媒體資料撰寫,僅供新聞研究與制度分析,不構成投資、法律或政策建議。法案文本、監管解釋及立法進程仍可能變動,應以主管機關與國會最新正式文件為準。