

Shein上市先付35億美元舊帳
——270億美元IPO,如何消化982億美元估值年代留下的投資人保護條款
Shein準備在香港IPO募資最高17.7億美元,卻可能要為高估值年代留下的投資人保護條款承擔最高約35億美元成本。從982億美元到270億美元,這份招股書揭開了一個公開市場很少看見的問題:私人估值跌下來之後,究竟誰來買單?
上市前先翻舊帳
一家企業上市,通常是把新的資本帶進公司。Shein這一次的情況更複雜。
2026年8月24日,這家全球快時尚公司正式啟動香港IPO。按照目前招股區間,公司計劃出售約2.8億股股份,最多募集約17.7億美元;如果最終按照價格區間上限定價,整體估值接近270億美元。
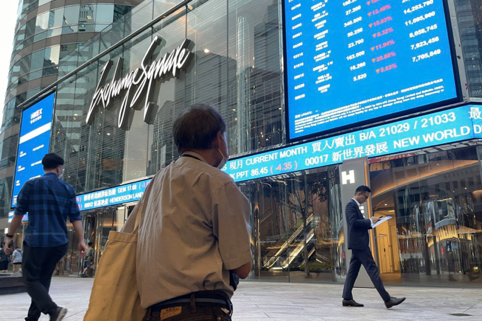 (圖片說明)香港交易廣場外牆與即時股價顯示屏,象徵Shein正式啟動香港IPO,從私人市場高估值走向公開市場重新定價的資本場景。
四年前,私人資本市場曾經給過它另一個價格。
2022年的Series D融資將Shein估值推到982億美元。那是全球電商與消費平台估值仍處高位的年代,資本願意為增長速度支付很高的價格,也願意相信一家依靠算法、柔性供應鏈和跨境小包裹建立起來的公司,可以長時間維持遠高於傳統服裝企業的估值。
四年過去,公開市場給出的價格冷靜了許多。270億美元與982億美元之間,相差超過700億美元。
單純的估值回落並不稀奇。私人公司上市前下調估值,在全球資本市場有大量先例。Shein這次真正值得停下來看的,是招股文件裡另外幾頁:部分在Series pre-D、Series D和Series D+輪次進入公司的投資者,當年取得的除了股份,還包括在較低IPO價格下生效的保護條款。
按照目前披露,如果最終定價落在相關條件下,Shein為這些安排承擔的現金、額外股份及其他付款最高可能接近35億美元。這是一個上限值,並非上市當日必然一次性支付的35億美元現金,但它仍接近本次IPO最高募資額的兩倍。
我在讀這份招股文件時,最值得停下來的也正是這個數字。
Shein一邊準備向新的公開市場投資者募集最多17.7億美元,一邊要用自己的財務資源處理私人市場高估值年代留下的合同義務。這使一場原本可以被寫成「全球快時尚巨頭香港上市」的新聞,變成了一個更有研究價值的資本市場案例。
它讓一個經常被headline valuation掩蓋的問題浮到桌面:一家私人公司的估值,究竟只是價格,還是價格連同一整套投資人權利?
982億美元的價格
回到2022年,今天這筆帳才比較容易理解。
疫情期間,全球消費迅速轉向線上。Shein在那幾年成為資本市場最耀眼的消費科技公司之一。它沒有像Zara那樣依賴龐大的全球門店網絡,也沒有像Amazon那樣建立覆蓋幾乎所有商品品類的平台,而是把算法、社交媒體流量、極短產品週期與中國製造供應鏈組合在一起,形成一套高度數據化的全球服裝零售模式。
在資本充裕、利率極低的市場環境中,增長本身具有很高的價格。
2022年,Shein的Series pre-D融資對應估值約605億美元;同年稍後的Series D把估值推到982億美元;2023年的Series D+則回落至約640億美元。
今天重新讀這三輪融資,最重要的已經不是當年的估值排名,而是投資合同本身。
部分晚期優先股帶有conversion adjustment以及其他價格保護安排。如果公司最終以明顯低於私人融資價格的估值上市,相關投資人的轉換價格可以調整,公司還可能需要提供現金或額外股份,從而降低這些投資者因IPO估值下降承受的損失。
這類安排在晚期私人融資中並非陌生工具。企業希望保持高headline valuation,投資人則希望在下一輪融資或IPO價格不及預期時得到保護,雙方可以透過優先股條款把價格與風險重新分開。
Shein的特殊之處,在於估值落差足夠大,公司規模也足夠大。原本只存在於私人合同中的安排,到了IPO時變成了數十億美元的公開市場事件。
 (圖片說明)Shein物流倉庫內堆積的品牌包裝袋與待發貨件,反映公司依賴算法驅動、跨境小包裹模式支撐全球快時尚業務的核心運營特徵。
35億美元怎麼組成
目前披露的安排大致可以分為兩組。
第一組涉及conversion adjustment protection。
如果IPO按照目前價格區間的相關低位情境完成,Shein可能需要支付最高約22億美元現金,同時向符合條件的投資者額外發行約1960萬股股份且不收取對價。這是根據目前招股價格區間計算出的最高情境,最終數額仍取決於正式發行價及合同機制如何觸發。
第二組來自Shein此前與部分Series pre-D、D及D+持有人達成的其他付款安排,規模約13.3億美元,其中部分按照既定時間表支付,部分與IPO完成掛鉤。
因此,媒體所說的「35億美元」不能被理解成一筆傳統債務,也不應理解為Shein在上市前一次性拿出35億美元現金。
更準確的說法是:這是一組由早期股權合同觸發的、最高接近35億美元的現金、股份及其他補償義務。
這個區別很重要。
債務的核心是借款和償還;Shein面對的則是股權融資合同裡預先約定的風險分配。當IPO價格低於某些晚期投資者當年的進場價格時,部分風險按照合同重新回到公司。
獲得相關保護的投資者,包括與Boyu Capital、Tiger Global、General Atlantic、Thrive Capital、Mubadala和Brookfield等有關的實體;較早的Series A至C+投資人並不享有完全相同的安排。
對普通IPO投資者來說,這裡最值得理解的不是每一個英文法律術語,而是價格下跌之後,損失如何被重新分配。
2022年,一批私人投資者按照很高的價格買進Shein。
2026年,公開市場不再接受那個價格。
如果所有投資者持有的是條件完全一致的普通股,估值下跌通常主要反映在持股價值上。但當優先股附帶IPO價格保護、轉換調整或其他權利時,部分價格風險可以依照合同回到企業資產負債表。
這正是Shein案例最有制度研究價值的一層。
 (圖片說明)中國服裝工廠內密集的縫紉機生產線與工人作業畫面,呈現Shein柔性供應鏈與極短產品週期背後的製造基礎。
估值還有第二張表
私人市場估值很容易製造一種錯覺。
兩家公司都可以宣布「最新一輪融資估值100億美元」,新聞標題看上去沒有差別。但如果第一家公司的投資人買入普通股,第二家公司的投資人同時取得清算優先權、反稀釋權、IPO價格保護和特定轉換條款,那兩個100億美元代表的經濟含義並不完全一樣。
Headline valuation是第一張表。
投資合同是第二張表。
專業投資人真正買到的,是價格與權利的組合。
Shein今天把這個差別展示得很清楚。2022年的982億美元估值曾經讓公司躋身全球最有價值的私人企業之列,但那個價格不是孤立存在的。一些在高估值時進入公司的資本,同時要求在未來IPO價格較低時得到額外保護。
當公開市場四年後只願意按照約270億美元重新定價,當年的估值標籤已經失去效力,合同卻仍然有效。
市場經常使用downside protection描述這類安排。站在投資人的角度,它是對下行風險的保護;站在企業一側,它代表公司接受了一部分未來價格調整的責任。
這也是為什麼研究私人公司估值時,只比較上一輪和下一輪的headline valuation遠遠不夠。
價格之外,還要讀條款。
公司要付出什麼
最高35億美元的安排並不等於Shein「虧掉」35億美元,其中包含不同時間、不同形式的現金和股份調整,最終會計處理亦有待正式定價和後續財務披露確認。
但對即將成為公開市場股東的人來說,另一個問題更實際:這些財務資源還可以用在哪裡?
Shein仍處於全球業務調整期。物流、技術、品牌、供應鏈、數據系統和合規都需要持續投入。美國取消低價包裹相關de minimis優惠之後,其跨境模式面臨更高的關稅與履約成本;歐洲對低價跨境包裹、平台責任及供應鏈透明度的監管也在收緊。
公司的財務表現亦已明顯不同於幾年前的高速擴張期。
2026年第一季度,Shein收入同比增長約1.1%,增速大幅放慢;公司錄得約9900萬美元淨虧損,而一年前同期仍有約3.95億美元盈利。這一季度還受到約3.28億美元會計調整影響,因此不能簡單把全部虧損歸因於核心經營惡化;但增長放慢、利潤率承壓和貿易成本上升,已經是公開市場需要重新計算的現實。
這裡也提醒新投資者一件很基本的事情:IPO價格比982億美元時便宜很多,不等於股票本身已經便宜。
公開市場今天買到的是2026年的Shein。
它包含今天的收入增長、今天的利潤率、今天的關稅與監管,也包含幾年前簽下、今天仍然有效的資本合同。
 (圖片說明)國際港口貨櫃堆場、起重機與飛機起降畫面,對應Shein全球物流體系在關稅調整、de minimis政策取消及跨境貿易成本上升後所面臨的現實挑戰。
老股東再買一次
Shein此次IPO還有一組資本關係值得繼續追蹤。
Boyu Capital、General Atlantic和Tiger Global等部分既有股東,一方面是晚期融資投資人,另一方面又以基石投資者身份參與此次IPO。與騰訊、Greenwoods、泰康人壽及UBS Asset Management等機構一起,基石資本已提前鎖定一部分發行股份。
這種重疊不能簡化成「錢繞了一圈又回來」。
舊股權合同與新股認購是不同法律交易,實際投資主體、資金來源、價格、鎖定期和會計處理都需要分開閱讀。
從投資邏輯看,它們也不矛盾。
對舊資本而言,既有合同應當按照約定執行,這是對此前投資風險和回報的管理;對新資本而言,270億美元附近是一個新的價格,可以重新計算未來收益。
同一家投資機構完全可能認為982億美元太貴,同時認為270億美元值得重新下注。
機構資本很少需要對一家企業保持情感上的一致性。它更關心不同時間點上的價格、權利、風險與預期回報。
這一點,在Shein身上表現得非常直接。
新股東有多少權力
價格之外,Shein IPO還需要讀另一張表:投票權。
根據上市文件及公開披露,四位共同創辦人在IPO完成後預計合計持有約59.6%的股份,卻控制約90%的投票權。公開市場投資者購買的股份,每股投票權只有創辦人高投票權股份的十分之一。
這裡必須區分兩個概念。
59.6%是經濟持股比例。
90%是投票控制權。
對IPO投資者而言,他們取得的是公司未來經濟收益的一部分,也要承擔股價、競爭與經營風險;但在董事會、重大交易及其他股東決議上的影響力,遠低於其經濟權益可能給人的直覺印象。
雙層股權結構本身並非Shein首創。Alphabet、Meta等美國大型科技企業長期採用不同形式的super-voting shares,香港也已建立WVR制度。
Shein更值得研究的是幾種權利同時存在。
部分晚期私人投資者取得價格保護。
創始團隊保留高度集中的投票控制權。
新的公開市場投資者按照新的估值進入,主要取得普通經濟權益。
三類股東支付不同價格,持有不同權利,也承擔不同風險。
更值得留意的是,目前公開披露顯示,創始團隊的高投票權安排並沒有一個簡單的固定到期日。對長期機構投資者而言,這會把公司治理問題延伸到上市之後:如果經濟持股繼續被稀釋,控制權應在什麼條件下調整?獨立董事如何在高度集中的投票權結構中發揮作用?少數股東需要依靠哪些制度保護自己的利益?
這些問題不會在9月1日上市之後消失。
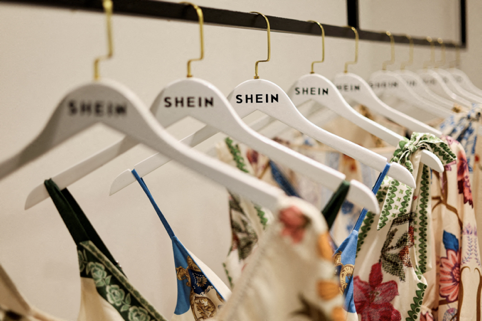 (圖片說明)Shein品牌衣架與成衣陳列細節,呈現這家快時尚企業以數據化選款與快速上新驅動的產品與品牌形象。
第三個上市市場
Shein走到香港,已經花了數年時間。
公司最早尋求美國上市,之後把計劃轉向倫敦,最終落在香港。三個市場對同一家企業提出的問題並不完全相同。
在美國,Shein長期面對供應鏈、勞工、跨境貿易、數據與中國業務關係的政治及監管審視。
倫敦一度希望利用Shein這類大型IPO重新提升市場吸引力,但上市計劃始終未能完成。
香港提供了另一套制度環境:它有成熟的基石投資者制度,也容許符合規則的加權投票權架構,亞洲資本對中國供應鏈企業的熟悉程度亦較高。
但香港并不是一個沒有代價的「容易市場」。Shein仍然需要作出比私人公司時代詳細得多的信息披露,也要把創始人控制、優先股、供應鏈、監管、ESG和全球業務風險交給公開市場逐項定價。
這也是Shein案例具有全球價值的原因。
它是一家供應鏈深植中國、總部位於新加坡、服務約160個國家和市場的企業。其主要收入來自跨境消費,投資者遍布全球,監管風險又橫跨美國、歐洲與亞洲。
這類企業挑選上市地時,考慮的已經不只是「哪個交易所能給更高估值」。
監管可行性、政治環境、股權制度、基石投資者、信息披露要求和上市時間,都成為資本成本的一部分。
270億美元貴不貴?
估值跌了約七成,最容易出現的直覺是「Shein變便宜了」。
公開市場通常不這樣工作。
今天的投資者需要把Shein與兩類公司放在一起看:一類是Inditex、H&M、Fast Retailing等全球服裝企業;另一類則是PDD、Amazon等具有平台和算法屬性的電商公司。
Shein介於兩者之間。
它擁有比傳統服裝零售商更數據化的供應鏈和消費者獲取能力,但沒有Amazon那樣多元化的收入結構;它具有平台型公司的部分特徵,最終的大量收入和利潤仍然來自服裝零售。
這使估值方法本身充滿爭議。
Reuters Breakingviews的一項情境分析曾以2027年約14億美元淨利潤和20倍市盈率估算Shein接近280億美元的權益價值。這個結果與目前IPO估值相當接近,但它依賴兩個非常關鍵的前提:盈利必須回升,而且市場願意給Shein接近成熟優質消費企業的估值倍數。
問題就在這裡。
2026年第一季度,Shein的收入增長只剩約1.1%。美國市場受新關稅制度影響,競爭對手仍在增加,歐洲監管成本也在上升。
如果盈利恢復,270億美元可能成為一個具有吸引力的重新定價。
如果增長長時間維持低位,或者關稅和合規成本繼續侵蝕利潤,估值下跌七成本身並不能提供安全邊際。
這也是公開市場接下來要回答的問題。
私人融資可以幾個月甚至幾年才更新一次價格。
上市之後,這個答案每天都會變。
高估值年代的合同
把Shein這次IPO放進更長的資本週期裡,會看到另一個故事。
2020年至2022年,全球利率很低,資金充裕,成長型企業可以迅速完成大額融資。投資機構為了進入最熱門的私人公司,願意接受極高估值;企業若希望保持headline valuation,也可以透過優先股安排給投資人更多保護。
那些合同在當時看起來只是融資文件裡的細節。
四年之後,利率、貿易政策、監管環境和資本偏好都已改變,細節開始顯示價格。
Shein最高35億美元的保護安排,因此值得被留在IPO制度研究的案例庫裡。它告訴公開市場,私人公司的高估值從來沒有消除風險。合同只是提前安排了價格下跌之後,風險由誰承擔、按照什麼順序承擔,以及誰有權要求重新調整自己的投資成本。
我更願意把這看成Shein招股書裡最有價值的一課。
上市鐘聲會告訴市場,一家公司終於成為公眾公司。
招股書裡那些不容易被普通讀者注意的優先股條款,則保存着另一段歷史:公司曾經用什麼價格融資,投資人當年要求了什麼保護,以及多年之後,那些承諾還需要多少錢來履行。
982億美元的估值已經留在2022年。
那個價格寫進合同的部分,仍然跟着Shein走進香港交易所。
免責聲明
本文依據公開文件及可信資料進行財經研究,僅供資訊參考,不構成投資、法律或交易建議;IPO最終定價及相關安排應以公司正式披露為準。