

OpenAI如何改變SB Energy的IPO定價
——55億美元權證、二十年租約與AI資料中心的租戶經濟學
一份尚未公開的IPO草稿,讓AI資料中心市場一項很少被公開定價的成本浮出水面:大型開發商除了爭奪土地、電力和融資,也可能需要用股權換取少數能夠一次承諾數GW容量的超級客戶。
 (圖片說明)一份權證文件與一份長期租約並置於會議桌上。對SB Energy即將到來的IPO而言,真正需要被重新定價的,是公司為鎖定能夠一次承諾數GW容量的超級租戶,究竟付出了多少未來股權。
一份草稿,揭開超級租戶的隱藏定價
SB Energy正在準備美國IPO,正式S-1目前尚未公開。《華爾街日報》8月31日報道稱,其檢視的IPO草稿顯示,SB Energy向OpenAI提供的一批權證截至6月底估值約55億美元,這項安排與爭取OpenAI成為大型AI資料中心租戶有關。Reuters隨後轉述該報道,但同時說明無法獨立核實,SB Energy與OpenAI當時也沒有立即回應置評請求。
因此,55億美元目前仍然屬於未公開IPO草稿中的媒體披露,不能寫成美國證券交易委員會已經確認的正式上市資料,也不能理解為SB Energy向OpenAI支付了55億美元現金。
然而,這個尚待正式S-1確認的數字之所以重要,是因為它並非孤立存在。OpenAI、SoftBank、Nvidia與SB Energy之間已經形成一套可以從公開資料確認的資本與商業關係,包括股權投資、長期資料中心租賃、AI設備供應和信用支持。對準備購買SB Energy股票的投資者而言,這些安排最終都會進入同一個問題:公司為取得大型客戶付出了多少代價,而這些客戶未來可以帶來多少可持續現金流。
土地和電力稀缺,長期租戶同樣稀缺
過去兩年,AI資料中心最常見的產業敘事集中在供給不足。GPU供應緊張,大型變壓器交貨週期拉長,電網併網需要等待數年,能夠一次提供數百MW甚至數GW電力的地區更為有限。按照這套邏輯,掌握土地、電力和電網入口的資料中心開發商似乎應該具有很強的議價能力。
大型項目融資卻提供了另一個角度。
一座數GW級AI資料中心園區往往需要數十億甚至更高規模的前期投資。銀行、私人信貸基金和基礎設施投資者在提供資金之前,需要先確認未來租金由誰支付、合同期限多長、租戶信用如何,以及租約能否支撐長期債務。
因此,OpenAI這類客戶本身就具有金融價值。
今年1月,OpenAI與SoftBank Group分別向SB Energy投資5億美元,合計10億美元。OpenAI同時選擇SB Energy建設並營運位於Texas Milam County的1.2GW資料中心。這些安排已經由相關公司正式公布。
OpenAI由此同時具有投資者和核心租戶兩種身份。如果55億美元權證最終出現在公開S-1裡,它還會進一步分享SB Energy未來的股權升值。
這種結構在商業上並不難理解。SB Energy取得一個可以幫助大型資料中心完成融資的長期客戶,OpenAI取得算力容量,同時保留分享部分平台升值的機會。真正需要IPO投資者重新計算的,是一美元OpenAI租金究竟需要付出多少股權和其他經濟利益才能取得。
 (圖片說明)軟銀集團創辦人孫正義在公開場合發表演說,背景可見SoftBank標識。SB Energy為軟銀集團旗下能源與資料中心開發平台,正準備美國IPO,並已引入OpenAI與Nvidia等資本與商業安排。
55億美元權證不能按照現金支出理解
權證給予持有人在特定條件下取得股票的權利,其價值取決於行權價、期限、公司估值、歸屬條件以及其他合同安排。
根據《華爾街日報》對IPO草稿的報道,OpenAI相關權證今年1月首次授予時估值約36億美元,到6月底已提高至約55億美元,部分權證會隨SB Energy上市後達到不同市值門檻而逐步歸屬。
同一份草稿據報還顯示,SB Energy 2026年上半年收入約1.4億美元,主要仍來自其既有可再生能源業務;同期淨虧損約32億美元,較上年同期大幅增加,其中部分損失與權證負債公允價值變化有關。
在正式SEC文件公開以前,這些數字仍需要保持來源限定。不過,它們已經足以提醒IPO投資者,SB Energy取得大型客戶的成本可能並不主要體現在現金支出,而是體現在未來股權稀釋和會計損益波動。
正式S-1公開後,市場最值得核對的項目之一,將是OpenAI究竟取得多少權證、行權價如何設定、歸屬條件是什麼,以及如果全部行權,原有股東和IPO新股東將被稀釋多少。
如果一筆長期租約需要以大量股權作為交換,評估它的經濟價值時,就不能只看未來租金收入。
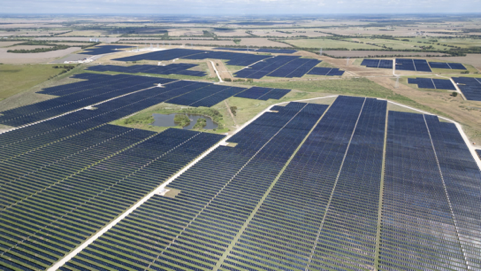 (圖片說明)SB Energy位於德州Milam County的Orion Solar Belt太陽能電場空拍畫面。該項目為公司既有可再生能源資產,並與同縣規劃中的1.2GW資料中心園區相鄰,體現能源開發商轉向AI基礎設施的資產基礎。
OpenAI同時存在於資本端與收入端
OpenAI與SB Energy之間的關係已經超出普通房東與租戶。
OpenAI既是SB Energy的股東,又是其大型資料中心租戶。根據《華爾街日報》對IPO草稿的報道,SB Energy還承諾在2028年前向OpenAI採購至少5,000萬美元產品與服務,其中包括ChatGPT Enterprise。
這項採購金額與數十億美元資料中心投資相比並不巨大,但它仍然說明資金並非只沿著租戶向資料中心公司單向流動。
對SB Energy而言,OpenAI帶來租金、項目融資信用和IPO敘事;對OpenAI而言,SB Energy提供長期算力容量,OpenAI又可能通過權證分享SB Energy未來的股權價值,同時向其出售部分企業軟件服務。
這類高度交叉的交易安排未必存在問題,但它會提高分析收入品質的難度。投資者需要把市場形成的租金、股權激勵、相互採購和信用支持拆開,才能知道每一美元收入究竟代表多少獨立商業需求。
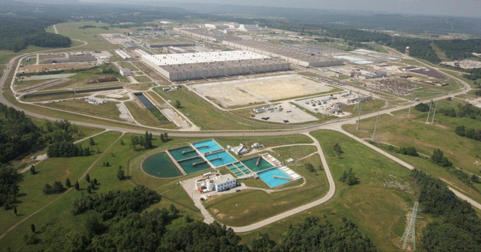 (圖片說明)俄亥俄州Pike County前美國能源部Portsmouth氣體擴散廠園區空拍。SB Energy正在此地開發PORTS-Pike Technology Campus,OpenAI為長期租戶,Nvidia提供設備供應與信用支持,屬於大型AI資料中心融資結構的核心場址。
Nvidia把設備供應與信用支持連到一起
Ohio的PORTS-Pike Technology Campus使整套資本關係更加複雜。
8月17日,Nvidia正式宣布向SB Energy投資15億美元,同時成為PORTS-Pike項目的主要AI計算基礎設施供應方。OpenAI計畫使用最高約8 IT-GW容量,其中初期約4.25GW得到Nvidia信用支持,Nvidia還可以選擇支持後續約3.8GW。
Nvidia向SEC提交的文件顯示,相關初始保證累計付款義務上限可達1,050億美元。
這個數字很容易被誤讀。它不代表Nvidia已經支付1,050億美元,也不代表公司預計一定會承擔同等規模的損失。相關保證與特定資料中心租約掛鉤,只有在項目達到合同要求、租賃義務生效並出現約定違約情形後,Nvidia才可能承擔相應支付責任,而且隨OpenAI正常履行租約,保證風險會逐步下降。
即便如此,1,050億美元的最高上限仍然說明AI基礎設施的融資規模正在迅速擴大。
Nvidia在這套結構裡既是晶片與AI設備供應商,也是SB Energy投資者,還承擔部分大型租戶的信用支持。資料中心建成後,OpenAI再使用其中大量Nvidia設備。
這種安排能夠提高項目融資能力,加快資料中心建設,但也使產業內部的資本關係變得更加緊密。
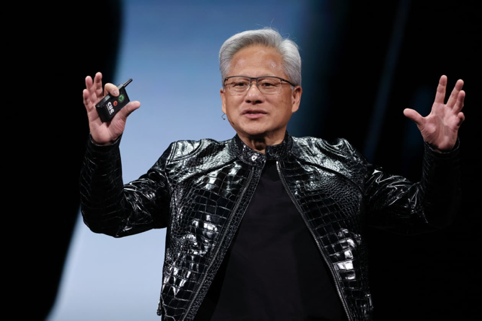 (圖片說明)Nvidia執行長黃仁勳在公開活動上發言。Nvidia於2026年8月宣布向SB Energy投資15億美元,並為PORTS-Pike項目提供與租約掛鉤的信用支持,同時成為該園區主要AI計算基礎設施供應方。
「循環融資」需要用現金流判斷
華爾街近期開始使用「circular financing」描述AI產業內部愈來愈複雜的投資和採購關係。
晶片公司投資資料中心開發商,AI公司投資資料中心並成為租戶,設備供應商再提供信用支持,長期租約隨後又被用來取得新的項目融資。
這種安排本身不能證明需求失真。能源、航空和大型工業項目長期存在設備商融資、客戶預付款、最低採購承諾和信用增強安排,大型基礎設施由多方共同分擔資本與風險,本來就是項目金融的一部分。
真正需要警惕的是透明度不足。
SB Energy上市後,市場需要能夠區分終端客戶實際支付的租金、股東和供應商提供的資本與信用支持,以及公司為取得這些客戶所付出的權證和其他激勵成本。只有把這三部分分開,投資者才有可能判斷資料中心需求中有多少來自最終使用,又有多少依賴產業鏈內部資本互相支撐。
IPO最終要回答收入品質
SB Energy目前公開披露,公司已累計取得超過190億美元項目資本,約5GW電力資產已投入營運或處於建設階段,同時有多座AI資料中心正在施工。
這些數字可以展示規模,卻不能單獨回答公司值多少錢。
公開市場需要的另一組數字更加重要:OpenAI佔SB Energy未來資料中心收入多少,租約是否具有最低付款義務,提前終止條款如何設定,土地、發電、輸電和資料中心建築需要多少資本,Nvidia信用支持降低了多少融資成本,以及OpenAI權證全部歸屬後會稀釋多少普通股。
這些數據共同決定收入的品質。
如果一份二十年租約足以提供穩定、可融資而且具有高回報的現金流,那麼巨額權證可能最後被證明是一筆合理的客戶取得成本。反過來,如果未來AI算力效率快速提高,實際容量需求低於目前預測,資料中心公司支付出去的大量股權可能變得非常昂貴。
目前公開資料還不足以判斷哪一種情境更接近未來。
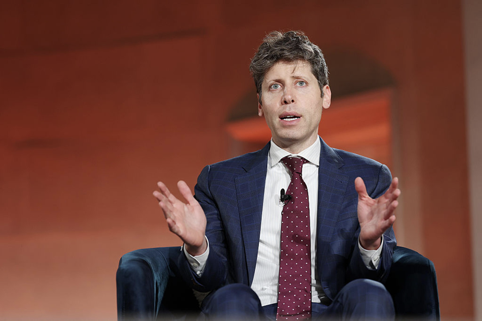 (圖片說明)OpenAI執行長Sam Altman在公開場合接受訪問。OpenAI同時是SB Energy的投資者、德州與俄亥俄大型資料中心租戶,並據報道持有與爭取超級租戶相關的巨額權證,構成交叉資本與租戶經濟學的核心。
SB Energy正在重新定義能源公司的資產結構
SB Energy原本以大型太陽能和儲能項目為主要業務,如今正快速把資料中心加入自身資產組合。
這種轉型具有很強的產業邏輯。
大型AI資料中心的核心資產早已不只是建築。土地、電網併入、發電、輸電、備用能源、冷卻和長期項目融資必須同步取得,而能源開發商對其中多個環節本來就具有經驗。
SB Energy現在位於能源與算力之間。
OpenAI提供長期需求,Nvidia提供設備和部分信用支持,SoftBank提供集團資本,SB Energy負責把土地、能源、工程和融資組織成可以長期運營的基礎設施。
這使它的IPO比一般資料中心上市案更值得研究。
正式S-1公開後,市場將第一次有機會比較完整地看到這套AI基礎設施資本結構如何進入財務報表。
55億美元權證只是第一個需要被拆解的數字。
更重要的是,它與二十年租金、融資成本、電力投資和未來股權稀釋放在一起之後,SB Energy究竟能產生多少資本回報。
過去兩年,AI資料中心市場已經證明土地、電力與晶片具有很高價格。
SB Energy的IPO可能讓公開市場第一次比較清楚地看到第四種稀缺資產的價格:
一個能夠一次承諾數GW容量、支撐項目融資並改變公司上市敘事的超級租戶。
免責聲明
本文部分核心資訊來自《華爾街日報》對SB Energy尚未公開IPO草稿的報道,相關內容仍待正式SEC文件確認。本文僅供新聞研究與IPO資訊參考,不構成投資、法律或稅務建議。