

Oura IPO:6,077萬美元淨利,為何普通股股東卻虧9.24億美元?
500萬會員、89%會員毛利率,以及上市前11.7億美元股份回購
一枚戒指的兩張損益表:公司賺了6,077萬美元,普通股股東口徑卻虧損9.24億美元。每枚售價數百美元的智慧戒指,已經連接500萬名付費會員、89%毛利率的會員收入,以及公司所稱近420億小時的縱向生物特徵資料。現在,Oura Inc.準備把這套商業模式帶到Nasdaq。
兩組盈利數字,揭開上市前的資本結構
Oura準備登陸美國資本市場時,交給投資者的是一份看上去相當漂亮的成績單:截至2026年6月30日的九個月,公司收入12.145億美元,較上年同期增長74%,GAAP淨利潤由157萬美元增至6,076.8萬美元。然而,在同一份S-1中,另一個數字同樣醒目——計入9.85023億美元給予可贖回可轉換優先股持有人的「視同股息」(deemed dividend)後,歸屬普通股股東的淨虧損達到9.24255億美元,每股基本及攤薄虧損89.53美元。
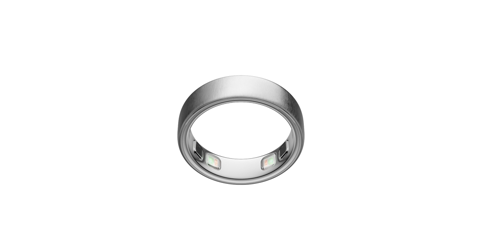 (圖片說明)第五代Oura智慧戒指的產品特寫,可見內側用於心率、血氧與體溫量測的感測模組。文章指出,截至2026年6月底九個月,硬體仍佔公司總收入約八成,戒指銷售是會員擴張的入口,也直接決定毛利率與供應鏈成本。
這兩組數字並不矛盾。前者反映Oura在日常經營層面的盈利狀況,後者則加入了上市前股份回購對不同類別股東權益產生的會計影響。也正因如此,Oura這宗IPO從一開始就不能只被當作一則「智慧戒指公司上市」的消費科技故事來看。它同時涉及硬體、訂閱收入、健康資料、AI,以及一家經歷多輪私人融資的公司如何在進入公開市場之前重新安排股東流動性。
Oura Inc.於2026年9月3日向美國證券交易委員會公開提交Form S-1,計畫以「OURA」為股票代碼登陸Nasdaq Global Select Market。公司業務2013年起源於芬蘭,並於今年3月完成向美國特拉華州的遷冊重組,由Oura Inc.成為集團母公司。這也是Oura第一次把完整財務結構、會員經濟、資料資產及上市前股權安排交給公開市場檢驗。
八成收入仍然來自戒指
Oura目前的收入結構仍然具有非常明顯的硬體屬性。截至2026年6月底九個月,公司售出310萬枚戒指,上年同期為180萬枚,增長75%;硬體收入約9.74億美元,約佔總收入80%,會員收入2.405億美元,約佔20%。
這組結構決定了Oura今天還不能完全按照一家軟體或訂閱公司來理解。它仍然需要採購鈦金屬、晶片和感測器,需要承擔製造、組裝、物流、零售和保固成本,也需要持續推出新的產品世代。今年5月28日,公司發布第五代Oura Ring 5,再次說明硬體更新仍然是其獲取新客戶和維持品牌競爭力的重要入口。
產品換代對財務表現的影響已經反映在毛利率上。按Oura截至9月30日的財政年度計算,公司整體毛利率由2024財年的約65%下降至2025財年的約52%,其中一項主要原因就是Oura Ring 4推出初期較高的單位製造成本。到了截至2026年6月底的九個月,整體毛利率回升至55%,上年同期為51%,公司將改善主要歸因於單位製造成本下降及較低的保固率。
因此,Oura的估值不能只看會員增長和AI故事。每增加一批新會員之前,公司通常仍然需要先製造並售出一批實體戒指,而硬體成本、產品換代和供應鏈管理仍然會直接影響公司的盈利質量。
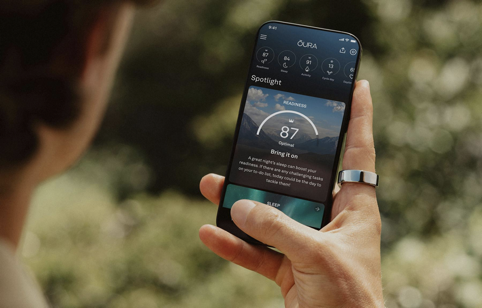 (圖片說明)使用者佩戴戒指並查看Oura應用程式中的Readiness與睡眠分數。招股書披露會員收入九個月達2.405億美元、毛利率89%,約63%新會員選擇年繳方案,顯示訂閱業務正在改變這家硬體公司的經濟結構。
9.85億美元「視同股息」從哪裡來
這份S-1最需要仔細閱讀的部分,是淨利潤之後的資本結構調整。
截至6月底九個月,Oura本身錄得6,076.8萬美元GAAP淨利潤。2025財年的全年淨利潤只有約1.2萬美元,2024財年則為364.9萬美元,因此從經營層面看,公司盈利能力確實正在改善。然而,S-1同時確認了一筆9.85023億美元的deemed dividend。
這筆9.85億美元不是公司實際支付出去的優先股回購現金,而是由會計處理產生的「視同股息」。Oura在財務報表附註中解釋,公司把可贖回可轉換優先股的回購按照類似贖回的方式處理;當實際支付的回購價格高於相關優先股帳面價值時,超出的部分會在計算歸屬普通股股東損益時確認為視同股息。
經過這項調整,Oura原本6,076.8萬美元的公司淨利潤,在普通股股東口徑下變成9.24255億美元的淨虧損。這並不是因為戒指賣不動、研發支出突然失控,或者公司在九個月內燒掉近十億美元;同期經營活動反而產生3.28億美元正現金流,上年同期為1.353億美元。
真正需要理解的是,Oura在上市前進行了規模相當大的股份回購。截至6月底九個月,現金流量表顯示公司用於回購普通股及可贖回可轉換優先股的現金約為11.729億美元,同期融資活動淨現金流出7.418億美元。公司還從循環信貸額度提取3.75億美元,並披露借款主要用於股份回購及其他一般公司用途。截至6月底,Oura持有約3.718億美元現金及現金等價物,總債務約3.801億美元。
這些數字說明,Oura在IPO之前已經進行了一次規模不小的股東流動性安排。對即將進入的公開市場投資者來說,這與收入增長和會員留存同樣值得關注。
部分早期股東已在上市前取得流動性
S-1披露了多筆可以具體識別的股份回購。2025年10月7日至2026年3月5日,公司以每股25.69美元至40.60美元的價格,向部分股東回購普通股及可贖回可轉換優先股,總支付額約1.059億美元。今年3月23日至4月30日,公司又與部分投資者簽訂延後結算的回購協議,涉及117萬餘股普通股及693萬餘股可贖回可轉換優先股,價格介乎每股53.57美元至56.25美元,總對價約4.37億美元。
今年2月,Oura前身Oura Health Oy還以約6,500萬美元,向Forerunner Ventures關聯實體回購約161.8萬股Series B優先股。Forerunner相關實體在IPO前仍然是Oura持股超過5%的股東,Forerunner Managing Partner Eurie Kim同時擔任Oura董事。
這些交易的時間、交割方式與會計口徑並不完全一致,因此不能把個別回購簡單相加後當成整個期間的總回購額;九個月現金流量表所列的11.729億美元,仍然是最可靠的統一口徑。
但至少有一點已經非常清楚:Oura的一部分早期股東並沒有等待IPO才第一次獲得流動性。這種安排在成熟私人公司上市前並不罕見,也不能直接解讀為早期投資者正在撤退。對新股東真正重要的是,上市前已經有多少資本流向原有股東,IPO中又會有多少舊股出售,以及公開市場投資者將以什麼價格接手。
 (圖片說明)夜間睡眠中持續佩戴智慧戒指的日常場景。Oura稱平台已累積近420億小時縱向生物特徵資料,並將戒指定位為個人健康系統紀錄;這正是公司把硬體、會員與AI健康模型綁在一起的核心場景。
89%會員毛利率,改變了公司的經濟結構
如果說硬體仍然決定Oura今天的收入規模,那麼會員業務則決定它未來能否獲得高於普通消費電子公司的估值。
截至6月底九個月,Oura會員收入2.405億美元,較去年同期1.088億美元增長121%,明顯高於公司74%的整體收入增速;會員業務毛利率則達到89%。在美國市場,Oura Membership價格為每月5.99美元或每年69.99美元,公司披露約63%的新會員直接選擇年度方案。
硬體需要承擔材料、製造、運輸、零售及保固成本,而一名已經購買戒指的會員繼續訂閱,新增服務成本要低得多。Oura在招股書中對自己的商業模式也有相當清晰的描述:公司希望硬體銷售在購買階段就能覆蓋客戶取得成本,隨後透過高毛利、經常性的會員收入增加客戶終身價值。
截至6月底,Oura擁有500萬名付費會員,12個月加權平均付費會員留存率約85%。2024財年末,付費會員只有130萬。會員規模在不到兩年內快速增加,使Oura開始形成一套與傳統硬體公司不同的盈利結構:戒指負責帶來新的使用者,而會員制延長每一名使用者產生收入的時間。
如果會員增長、留存和89%的毛利率能夠維持,今天僅佔總收入20%的訂閱業務,未來對整體盈利和自由現金流的貢獻,很可能高於它目前的收入比例。這也是Oura有機會獲得更高估值倍數的重要原因。
420億小時健康資料,價值與邊界同時存在
Oura希望資本市場看到的另一項長期資產,是資料。
公司披露,截至2026年6月30日,平台已經累積近420億小時縱向生物特徵資料,涵蓋心率、心率變異度、呼吸率、體溫、睡眠階段、月經周期與活動等資訊,追蹤超過50項健康與保健指標。
這使Oura與普通消費電子產品產生了一個重要差別。一件普通硬體在出售之後,大部分交易價值已經完成;Oura Ring卻會在使用者每天佩戴的過程中持續生成新的時間序列。使用一年,系統建立一年的個人生理基線;持續使用數年,便可以觀察更長期的睡眠、恢復、活動及其他生理變化。
Oura因此把自己的平台描述為personal health system of record,並披露自行開發的health foundation models使用長期生物特徵資料進行訓練。對AI而言,這種長期、連續且具有個人基線的資料具有潛在價值;但420億小時的資料規模,不能被簡化成420億小時可以自由出售或任意變現的企業資產。
Oura在S-1中列出的監管風險涵蓋HIPAA、California Consumer Privacy Act、Washington My Health My Data Act,以及其他涉及健康資料、生物識別和消費者隱私的法律。HIPAA也並非自動適用於Oura收集的所有消費者資料,只有在Oura以business associate等受監管身份處理受保護健康資訊的特定場景下,才會產生相應義務。華盛頓州My Health My Data Act等較新的州法,則進一步把部分原本不屬傳統HIPAA範圍的consumer health data納入保護。
因此,更準確的說法是,Oura建立並控制了一套由戒指、應用程式和合作系統構成的長期健康資料基礎設施,而使用者仍然受到不同法律框架下的資料存取、刪除、同意和用途限制等權利保護。這些資料可以提升產品和AI模型的價值,但公司能夠如何使用它們,仍然取決於法律、契約以及使用者對平台的持續信任。
 (圖片說明)紐約時報廣場Nasdaq MarketSite外牆。Oura Inc.已提交Form S-1,計畫以代碼OURA登陸Nasdaq Global Select Market;公開市場將決定它被視為硬體公司、訂閱公司,還是個人健康平台。
AI把Oura推向更敏感的健康決策領域
Oura已經明確把AI放進產品發展方向。S-1披露,公司目前同時使用自行開發的模型、經微調的開源模型,以及OpenAI、Anthropic和Google提供的大型語言模型;與這三家公司的協議主要採取使用量或訂閱收費方式,沒有重大收入分成、排他性安排或購買承諾。
Oura Advisor、Oura Women’s Health Expert等功能,正在改變使用者與數據之間的關係。早期的穿戴式設備主要回答「昨晚睡了多久」、「今天走了多少步」這類測量問題;新的AI功能開始試圖解釋近期睡眠、恢復、壓力和其他生理狀態為什麼與個人平常水平不同。
如果產品進一步接近「某種變化是否需要醫療介入」這類問題,Oura面對的責任就會明顯提高。消費健康、健康建議與醫療診斷之間存在不同的監管要求,而AI輸出錯誤、模型偏差、第三方模型處理個人資訊以及資料安全,都已經被Oura列為上市後的經營風險。
這也是健康資料與普通互聯網資料最大的不同。一次錯誤的商品推薦通常只影響消費選擇,一次錯誤的健康判斷卻可能影響一個人是否及時尋求醫療幫助。Oura如果希望提高自己在健康決策中的位置,就必須同時承擔更高的準確性、隱私保護和監管成本。
IPO同時服務成長資本與股權流動性
Oura已經開始盈利,也擁有正向經營現金流,因此這次上市並非典型的「現金不足、被迫融資」。
公司仍然需要資本支持研發、AI、新產品、庫存、零售網絡和國際擴張,但S-1對IPO目的的表述更加完整:Oura希望提高資本規模和財務彈性,建立普通股公開交易市場,並讓公司及股東能夠進入公開股權市場。
募集所得資金預計用於技術開發、營運資金、營運費用、資本支出,以及部分RSU淨額結算產生的預扣稅義務。公司同時表示,目前對大部分淨募集資金沒有指定重大專案用途,管理層將保有相當大的資金使用裁量權。
把這些安排與上市前11億美元以上的股份回購放在一起看,Oura這次IPO的資本功能便比較清楚:公司需要新的成長資本,也需要為一家已經經歷多輪私人融資、股東結構複雜的公司建立公開市場價格和持續流動性。
最後一張資本分配表仍然缺失
目前公開的初步S-1已經確認,公司本身和selling stockholders都會出售普通股,而且Oura不會取得舊股東出售股份所得資金。然而,截至目前,IPO價格區間、公司新發股份數量、舊股出售數量,以及每一類股東最終獲得多少資金仍然沒有完整公布。
因此,這宗IPO最重要的資本分配問題目前還沒有答案。多少募集資金真正進入Oura?多少流向原有股東?創辦團隊和管理層會出售多少?Fidelity、Forerunner以及其他私人市場股東的持股將如何變化?上市後控制權是否重新分配?公開市場最終又會給Oura多少估值?
Bloomberg News此前引述知情人士報道,Oura與部分現有股東曾尋求透過IPO合計募集最高約30億美元,潛在估值超過160億美元,部分現有投資者可能出售相當數量股份。這仍然只是正式定價前的市場消息,不能當作已確定的IPO條款。
可以確認的歷史座標是,Oura最近一輪大型私人融資募集超過9億美元,由Fidelity Management & Research領投,當時公司估值約110億美元。110億美元是私人市場已經形成過的價格,而160億美元以上仍然只是目前的上市前預期。最終估值必須等正式price range、股份數量和完全攤薄股本公開後才能計算。
 (圖片說明)美國證交會Form S-1登記聲明封面格式。Oura的兩組盈利數字——公司口徑淨利約6,077萬美元,與計入視同股息後普通股股東口徑虧損約9.24億美元——均來自這份公開招股文件,也是理解上市前股份回購與資本分配的起點。
市場最終要判斷的是一家什麼公司
Oura之所以是一宗值得制度拆解的IPO,很大程度上就在於它沒有一個乾淨的可比公司分類。
它仍然具有消費電子公司的財務特徵,因為約八成收入來自硬體,產品換代、製造、供應鏈和保固成本會直接影響利潤;它同時具有訂閱公司的特徵,因為500萬名付費會員、約85%的12個月加權平均留存率和89%的會員毛利率,正在讓經常性收入變得越來越重要;而近420億小時的縱向生物資料、AI健康模型,以及未來與醫療、製藥、保險和其他健康服務連接的可能性,又使它逐漸接近一個數位健康平台。
上市前的股份回購則為這三套估值邏輯增加了一個治理和資本分配問題。公司九個月錄得6,077萬美元淨利潤,但回購可贖回可轉換優先股所帶來的會計處理產生9.85億美元視同股息,使歸屬普通股股東的損益變成9.24億美元虧損。這沒有改變Oura的經營盈利能力,卻讓新股東有必要理解,公司在上市前如何配置資本,以及不同類別股東已經取得了什麼。
如果要用一個比較接近Oura本質的方式理解這家公司,或許可以把視線放回使用者身上。今天已有500萬人願意把一個感測器長期戴在手指上,讓同一套系統持續記錄自己的睡眠、心率、活動與其他生理變化,並且願意繼續付費取得分析與健康洞察。這段關係維持多久,會影響會員收入的價值;使用者是否繼續相信Oura能妥善處理這些高度私密的資料,則決定資料和AI能夠走多遠。
價格區間、新股和舊股數量公布之後,市場才會第一次用真正的公開價格回答這個問題:它究竟把Oura看成一家硬體公司、一家訂閱公司,還是一個正在形成中的個人健康平台。
免責聲明
本文依據截至2026年9月6日可取得的公開監管文件及可靠媒體資料撰寫,僅供新聞研究與資訊參考,不構成任何證券投資、法律、稅務或醫療建議。Oura IPO價格、發售股份及股東出售安排仍可能調整,應以SEC最終生效招股文件為準。