

鐘聲之後,誰將走進資本市場?
FortuneX、Tiffany Xu與公開文件尚未回答的關鍵問題
FortuneX已完成8,625萬美元首次公開募資,信託帳戶約有8,739萬美元;但它將與哪一家企業完成商業合併,公開文件仍未揭曉。2026年8月20日,Tiffany Xu以「President」身分為FortuneX敲響納斯達克收盤鐘;現有公開文件尚未說明該職銜所屬實體,也未披露她與FortuneX之間的職務、股權或交易關係。
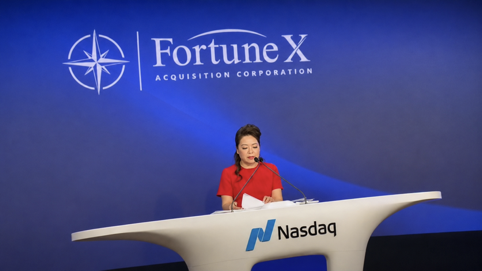 (圖片說明)Tiffany Xu於2026年8月20日在紐約納斯達克MarketSite出席FortuneX Acquisition Corporation(Nasdaq:FXACU)收盤敲鐘活動並發表致辭。
鐘聲響起,答案仍未出現
2026年8月20日,紐約時報廣場Nasdaq MarketSite的收盤鐘響起。FortuneX Acquisition Corporation(Nasdaq:FXACU)舉行上市後敲鐘活動。納斯達克官方頁面寫明,Tiffany Xu以「President」身分敲響收盤鐘。
這是一個真實、公開,也帶有象徵意味的資本市場時刻。
同時,FortuneX提交給美國證券交易委員會的文件也呈現出另一個同樣重要的事實:這家在開曼群島成立的公司沒有營運歷史、沒有經營收入,亦未披露任何已確定的商業合併標的。它是一隻特殊目的收購公司,英文稱Special Purpose Acquisition Company,或SPAC。
Tiffany Xu在鐘台上的出現,令這宗尚未披露標的的SPAC交易,與華人財富服務平台的發展敘事,在公開視野中形成了一個值得追問的交集。這個交集的性質,現有文件尚未說明。
SPAC先上市、後尋找企業合併。公眾投資者買入單位,資金進入信託帳戶;管理團隊則在有限期限內,選擇、談判並完成一宗交易。投資者此刻買入的,不是一家已有收入與現金流的成熟企業,而是一套附有贖回權、權證與時間限制的資本安排。
FortuneX已完成募資;下一步尚未公開。
8,625萬美元募資:FortuneX現在擁有什麼
FortuneX於2026年2月16日成立,並於5月26日完成首次公開發行。公司初始發行750萬個單位,每單位10美元,募集7,500萬美元。承銷商其後全額行使112.5萬個單位的超額配售權,公開發行總量增至862.5萬個單位,公開募資總額達8,625萬美元。
每個單位由一股普通股與半份可贖回認股權證組成。單位拆分後,普通股以FXAC交易,權證以FXACW交易。兩份半權證構成一份完整權證;每份完整權證可按每股11.50美元認購一股普通股,但須在初始商業合併完成30日後才可行使。
截至2026年6月30日,FortuneX季度報告顯示,其信託帳戶持有87,399,637美元,8,625,000股公眾股份均可贖回。當季淨利為182,711美元,主要來自信託資金投資產生的利息收入,而非營運業務所得。
這筆約8,740萬美元資金尚未投入具體實業,也尚未對應任何已披露的收購對象。它等待的是一宗商業合併。
FortuneX原則上須於2027年5月26日前完成初始商業合併。若未能完成,公司可尋求股東批准延長期限;若未獲批准,或最終仍無法完成交易,公眾股份將被贖回,認股權證則可能失去價值。
因此,FortuneX的未來不由鐘聲決定,而由一份尚未出現的交易文件決定:合併對象是誰、估值多少、贖回後仍留下多少現金、是否需要額外融資,以及合併後企業能否承受公開市場的持續審視。
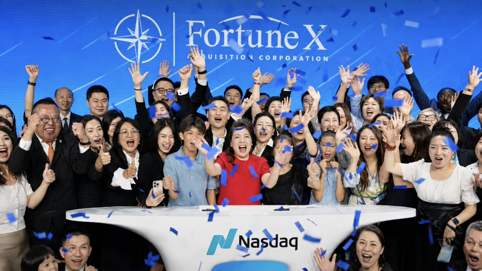 (圖片說明)Tiffany Xu與FortuneX Acquisition Corporation團隊於2026年8月20日在紐約納斯達克MarketSite收盤敲鐘儀式上合影慶祝。
25,000美元創始人股份:SPAC的激勵如何運作
FortuneX的發起人是FortuneX Investment Partners Limited。招股文件披露,Daniel M. McCabe控制該發起人,並擁有其所持股份的投票與處分權。McCabe同時擔任FortuneX董事長及首席執行官,並負責主要財務與會計職能。
發起人以25,000美元取得3,694,429股創始人股份,平均成本約為每股0.0068美元。這項安排的設計目標,是使發起人在公開發行完成後持有約30%的普通股權益,不包括私募單位。
若以每股10美元作粗略比較,這批創始人股份的名義價值約為3,694萬美元,原始成本則為2.5萬美元。股份受到鎖定、交易完成及市場價格等條件限制,不能簡單視為即時收益;但它清楚呈現了一個經濟現實:一旦完成商業合併,發起人的創始人權益可能產生可觀價值。
FortuneX在招股書中亦提示,低成本創始人股份可能對公眾股東造成顯著稀釋。即使合併後企業的股價低於公眾投資者最初支付的10美元,發起人仍可能從創始人股份中取得回報。
這不是對任何個人的道德判斷,而是SPAC制度中已公開披露的利益結構。
交易尚未出現前,誰在承擔風險、誰在等待回報
FortuneX招股書將McCabe及董事團隊的SPAC經驗,列為尋找交易機會的基礎。文件同時披露,McCabe及部分董事在其他SPAC擔任董事或高管職務;其中,McCabe被列為多家SPAC的董事,Robert Labbe亦具有SPAC管理與董事經驗。
這些履歷可以構成交易經驗的一部分,卻不等於未來交易品質的保證。對投資者而言,更值得留意的是機會分配與利益衝突管理。
當同一名高管或董事同時參與多隻尋找標的的SPAC,潛在交易機會首先應提交給哪一家公司?時間與注意力如何分配?不同公司之間的優先順序與利益衝突如何處理?
FortuneX在招股書中已承認,管理層目前或未來可能對其他實體承擔受託、合同或其他義務,並可能須將部分商業合併機會先提供給其他實體。
公司在IPO完成時,另由發起人認購297,500個私募單位,對價297.5萬美元;超額配售完成時再認購15,000個私募單位,對價15萬美元,合計312.5萬美元。公司另向發起人支付每月1.5萬美元行政及辦公服務費。發起人、管理層或其關聯方日後提供的營運資金貸款,最多150萬美元可在商業合併完成時,按每單位10美元轉換為私募單位。
承銷商Polaris Advisory Partners亦有一筆與交易完成相關的遞延承銷費:初始IPO規模下為375萬美元;在超額配售全額行使後,最高可達431.25萬美元。該筆費用原則上在商業合併完成時,從贖回後信託帳戶的剩餘資金支付。
公眾股東、發起人與承銷商並不處於完全相同的位置。公眾股東可以在合併表決時選擇贖回;發起人的創始人股份與私募單位,則與交易完成高度相關;遞延承銷費同樣以交易落地為前提。
未來若出現合併標的,市場不能只看新聞稿中最醒目的「企業價值」。更需要計算的是:贖回後實際留下多少現金、是否引入PIPE或債務融資、發起人股份及權證造成多少稀釋、遞延承銷費與顧問費如何支付,以及標的原有股東將取得多少新公司的權益。
這些數字將決定,合併後公司究竟留下多少可用資金、承受多少稀釋,以及交易能否為公開股東創造可持續的價值。
 (圖片說明)紐約時報廣場Nasdaq MarketSite外觀。FortuneX於2026年8月20日在此舉行上市後收盤敲鐘。
Tiffany Xu敲鐘:一個公開活動,幾個尚待回答的問題
納斯達克官方頁面確認,Tiffany Xu於8月20日為FortuneX敲響收盤鐘。頁面稱她為「President」,但沒有說明該職銜所屬的法律實體。
與此同時,FortuneX公開招股書、上市後8-K及季度報告所列的董事及高級管理人員中,未見Tiffany Xu的姓名。Daniel M. McCabe仍是公司公開文件中的董事長與首席執行官。
現階段最準確的描述是:Tiffany Xu出席並主持FortuneX的納斯達克收盤敲鐘活動;她與FortuneX存在公開可見的活動關係。
問題也因此變得更為具體:納斯達克頁面中的「President」究竟屬於哪一家法律實體?她是否與FortuneX或其發起人存在可披露的職務、股權、顧問或合同關係?Sky Vision、WeTrust、美國互惠財富集團或其關聯實體,是否曾與FortuneX進行接觸、簽署意向書,或進入正式商業合併談判?
敲鐘照片不能取代法定披露;時間上的接近,也不能取代交易協議。
一間仍在尋找合併標的的SPAC,與一位長期出現在華人財富服務平台公開活動與品牌敘事中的人士,同時出現在納斯達克鐘台,市場自然會期待更清楚的資訊,而非由傳聞填補空白。
互惠財富的價值,不應只以保險公司理解
本文的主角仍然是FortuneX,而非美國互惠財富集團。
不過,Tiffany Xu的敲鐘活動,使Sky Vision/美國互惠財富集團成為理解這個資本市場懸問時無法忽略的背景。根據公司與活動資料所呈現的方向,該平台正嘗試將保險、地產、經紀人網絡、家庭財富服務、培訓、科技工具與品牌活動,放入同一套發展敘事。
WeTrust Realty、JC Pacific、Maxreal Realty與BQ Realty的整合,若按相關活動資料所述,涉及經紀人網絡、平台支援、行銷、培訓、科技工具及法律支援。對內活動資訊亦使用了股權激勵、Nasdaq目標與平台成長等資本市場語言。
這些資料可以證明平台正以這樣的方向描述自己,卻不能自動證明相關資產、牌照、收入、科技系統、法律服務或合併安排,已經在統一控股結構下完成整合。
也正因如此,互惠財富本身值得被放回公司架構、牌照邊界、收入來源與治理機制之中,作一次獨立審視。
華人移民家庭的保險、住房、子女教育、稅務、信託、資產傳承及投資需求,往往同時出現在同一個家庭決策場景中。一個理解語言、文化與家庭現實的服務平台,確實可能建立主流金融機構難以複製的信任入口。
資本市場則會繼續追問:入口由誰控制?收入屬於哪一個法律實體?不同牌照業務如何分隔?佣金、轉介費與利益衝突是否充分披露?有多少經紀人真正活躍並產生可核驗的收入?平台是否具有獨立合規、內控、審計與董事會治理?
 (圖片說明)美國證券交易委員會華盛頓總部。FortuneX的募資規模、信託帳戶、創始人股份、交易期限與利益衝突,均須透過向SEC提交的公開文件接受市場檢視。
信任走到資本市場門前
華人財富服務平台最難量化的資產,是社區信任。它不反映在某一份保單、某一個地產項目,甚至也不只反映在經紀人的數量。
這種信任很具體。它來自一通用中文接聽的電話,來自朋友飯桌上的介紹,來自移民家庭在人生陌生處境裡,終於遇到一個聽得懂他們的人。主流金融機構可能有更大的資產負債表,卻未必能走進這些家庭日常的決策現場。
Sky Vision/互惠財富這類平台的潛在價值,也正在這裡。
不過,信任在社區裡可以靠多年相處累積;一旦走到資本市場門前,它就必須留下制度的痕跡。客戶是否清楚知道自己接受的是保險銷售、地產服務、投資建議,還是不同機構之間的轉介?經紀人的人數能否經得起活躍率、留存率、持牌狀態、合規培訓和投訴紀錄的檢驗?當平台使用「家族辦公室」的語言時,佣金來源、受託責任、產品推薦與利益衝突,又由誰說清楚?
公司若要進入公開市場,最終仍要回到幾份樸素卻無法迴避的文件:上市主體究竟是誰、股權如何安排、收入來自何處、審計報表是否完整、關聯交易如何處理、訴訟與投訴是否充分披露、董事會由誰監督。
這些問題沒有晚宴上的掌聲,也不會出現在敲鐘照片的中央。
但資本市場最後看的,正是這些。
華人社區的信任不是可以被輕易消耗的流量。它背後是許多家庭多年工作的積蓄,是父母對下一代的安排,也是人們在陌生制度中對安全感的期待。平台若能以清楚披露、合規邊界與治理安排承接這份信任,它才有機會成為一種長久的商業資產。
誰將被帶進資本市場?
FortuneX的收盤鐘已經敲響,但它尚未告訴市場,下一家被帶進公開資本市場的企業是誰。
Tiffany Xu站在鐘台中央,至少說明她與這個資本市場時刻存在公開可見的活動關係。這段關係究竟是活動合作、管理職務、項目引薦,還是通往商業合併的一段前奏,現有公開文件尚未作答。
GFM不會以猜測填補這個空白,也不會把照片、口號或時間巧合寫成既成事實。
GFM將持續查閱後續的監管文件、交易所披露與公司公開資訊。下一篇報導將回到互惠財富本身:當一個以華人社區信任建立起來的財富服務平台走向資本市場,它已具備哪些條件,仍需要補上哪些制度基礎。
免責聲明
本文依據截至2026年9月4日可取得的公開監管文件、交易所與公司活動資訊撰寫,僅供新聞研究與資訊參考,不構成投資、法律、稅務或會計建議。未披露之交易、職務、股權或合併關係,均非既成事實,亦不應被推定為存在。