

Windward Bio申請赴美IPO:公開股東買到什麼?
兩項候選藥物源自中國授權,尚無產品收入;臨床進度、授權付款與後續融資,決定股東能保留多少價值
瑞士生技公司Windward Bio申請赴美上市,兩項臨床候選藥物均來自中國藥企授權,公司尚無產品收入。投資者取得的是控股公司的股份,其回報取決於藥物能否完成開發,也受里程碑付款、權利金及後續融資影響。關鍵數據預計於2027年及2029年公布,而發行價格與募資後資金可支持的期限仍待披露。這宗IPO的估值,需要同時衡量臨床前景與普通股東最終可以保留的利益。
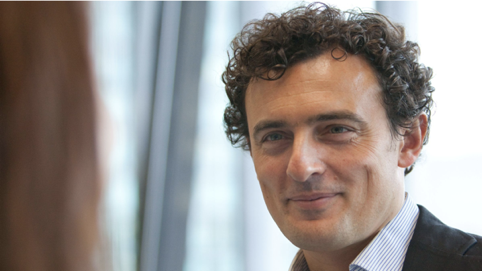 (圖片說明)Windward Bio創辦人兼行政總裁Luca Santarelli曾任Roche高管,並先後創辦Therachon及VectivBio,兩家公司分別被輝瑞與Ironwood收購。
申報已提交,發行價格與資金期限仍待披露
Windward Bio Group AG於2026年10月23日向美國證券交易委員會提交F-1註冊申報,申請以「WWB」為代號在納斯達克全球市場上市。這家總部位於瑞士巴塞爾的公司,正推進兩項取得海外授權的候選藥物,但初始申報尚未填入發售股數、價格區間、募資淨額及募資後的資金支持期限。公開市場已可研究其資產與合約,完整的股權定價判斷仍須等待後續披露。
公司於2024年7月註冊成立,2025年1月開始營運,本次發行的承銷商為Jefferies、TD Cowen、Piper Sandler及瑞銀投資銀行。提交註冊申報啟動了公開發行程序,上市申請是否獲准、發行能否完成,以及投資者將以何種價格認購,仍未確定。
認購Windward股份,取得的是一家瑞士控股公司的股東權益。候選藥物的開發及商業化權利,由集團內的公司依授權合約持有;公開股東不會直接成為專利持有人,也不會直接取得藥物銷售分成。藥物若最終帶來收入,公司仍須負擔研發、監管、製造及商業化成本,並履行對授權方的付款義務,才能形成可持續的經濟回報。
這宗申請提供了一個觀察跨境生技分工的具體樣本:中國藥企研發的抗體,由一家歐洲公司取得海外權利,再向美國公開市場籌集後續開發資金。授權合約界定各方可以經營的市場,臨床試驗檢驗藥物的實際表現,而融資條件與合約付款則影響成功後的利益分配。
 (圖片說明)紐約時報廣場納斯達克MarketSite建築外觀,顯示公司計劃以WWB代號在納斯達克全球市場上市的交易所環境。此場景對應F-1註冊申報已提交、但發行價格與募資細節仍待披露的公開市場程序。
兩項候選藥物,兩套地域授權
主要項目WIN378是一種長效抗胸腺基質淋巴生成素(TSLP)全人源單株抗體,由和鉑醫藥與科倫博泰共同開發,在兩家公司的管線中分別稱為HBM9378及SKB378。F-1將授權與合作協議的簽署日期列為2024年12月31日,和鉑醫藥於2025年1月10日公布交易。Windward取得的獨家授權排除大中華區及若干東南亞、西亞國家,支付予兩家授權方的款項由雙方平分。
第二項資產WIN027,即荃信生物的QX027N,是同時針對TSLP與介白素13(IL-13)的雙特異性抗體。荃信生物於2025年12月19日與LE2025 Therapeutics AG簽署協議,授予後者在中國內地、香港、澳門及台灣以外的獨家開發及商業化權利。協議另行提供非獨家的製造授權,用於支持授權地域內的開發與商業化,兩類權利的範圍並不相同。
LE2025現名Windward Bio 27 AG,原由Windward行政總裁Luca Santarelli及另外三名高管持股。Windward於2025年12月已透過合約安排取得控制,並自12月19日起將其納入合併財務報表;2026年3月,母公司再以約340萬股普通股換取其全部股份,使其成為直接全資子公司。
法律上的股份收購與會計上的合併,因此發生在不同時間。這項換股安排需要連同管理層持股及股份歸屬條件閱讀,才能看清授權資產進入集團時,母公司股權如何分配。
地域授權界定公司可以在哪些市場經營,實際收入空間則還取決於獲批適應症、合資格患者、競爭產品及支付條件。Windward在F-1中估計,其目標疾病的生物製劑市場峰值機會可達600億美元,美國、法國、德國、意大利、西班牙、英國及日本有逾800萬名患者符合生物製劑治療條件。這些是管理層對疾病市場的估算,不能直接換算成Windward的銷售額。
取得授權之後,公司仍須完成大量研發及營運工作。適應症選擇、試驗設計、製造轉移、監管申請與商業化準備,都可能創造價值,也可能增加成本。Windward的投資價值,部分取決於它能否有效完成這些工作,而非僅由候選藥物最初出自哪一家企業決定。
里程碑付款可能帶來新股稀釋
WIN378交易對外公布的首付款與里程碑付款最高合計9.7億美元,另有銷售權利金。按F-1披露,Windward於2025年支付4,000萬美元首付款,其中2,000萬美元為現金,其餘以A輪次級優先股支付。公司在2025年及2026年7月合計另付1,000萬美元開發里程碑款項,後續開發里程碑付款最高仍有3.2億美元。
銷售里程碑則按每項產品計算,最高為6億美元;權利金按淨銷售額分級,由低個位數至低雙位數百分比不等。因此,對外公布的交易金額不能被當作涵蓋所有未來付款的單一成本數字。
WIN027交易公布的總額最高為7億美元,同樣另有權利金。3,000萬美元首付款由1,500萬美元現金及價值1,500萬美元的股權組成;未來開發里程碑最高1億美元,銷售里程碑最高5.7億美元,權利金為淨銷售額的中至高個位數百分比。
已付現金、股權支付與未來里程碑,對股東的影響各不相同。現金支付減少可動用資源,股權支付改變所有權分配,里程碑付款則須待合約條件達成才觸發。把交易總額當作已付成本,會誇大現時的現金負擔;在成功情境中忽略後續付款,又會高估公司能保留的收益。
F-1還披露,上市完成後,Windward可在符合條件時,就WIN378首七項開發里程碑的各項餘額,選擇以新發行普通股支付最多一半,股權支付合計上限約7,375萬美元;科倫博泰或和鉑醫藥任何一方因此持有的股份,均不得達到完全攤薄後股本的20%。
臨床進展由此可能同時提高資產的預期價值、觸發付款,並帶來新股發行。對現有股東而言,持股比例下降不必然等於每股價值下降,但新增價值能否抵銷付款與稀釋,需要放在同一次估值中計算。
授權方也已進入股東名冊。和鉑醫藥與科倫博泰透過授權首付款取得Windward母公司的股權,和鉑醫藥亦參與2026年B輪融資。這種安排可以令合作雙方共同承擔部分開發風險,至於各方實際擁有多大治理影響力,仍須依持股、表決權及相關協議判斷。
 (圖片說明)瑞士巴塞爾地區現代生物科技建築(Actelion Business Center)夜景,作為歐洲生技產業集群的代表性資料圖片。Windward Bio總部位於巴塞爾Aeschenplatz,此圖像交代公司所在的制度與產業環境,與中國授權資產由歐洲控股公司推進全球開發的敘事相連。
關鍵臨床結果預計在2027年及2029年公布
Windward於2026年9月8日公布WIN378在POLARIS-1試驗第二期部分的中期結果。該部分共納入147名未受控制的中重度哮喘患者,中期分析涵蓋最初98人。公司報告,單次給藥後至第24週,肺功能及發炎指標出現改善,半衰期最長約75天;截至數據截止日,未見與治療相關的嚴重不良事件。公司據此選定兩個每年給藥兩次的劑量,並於同月啟動第三期部分。
這些結果支持繼續驗證長效給藥方案,但第三期需要回答更直接的臨床問題:患者的哮喘急性惡化是否減少,以及療效與安全性能否在更大人群和更長觀察期內維持。第三期試驗的主要終點是年度哮喘急性惡化率,第二期觀察到的肺功能與生物標記改善,不能直接替代這項結果。
按照F-1的預期,POLARIS-1第二期主要結果將於2027年上半年公布,慢性阻塞性肺病(COPD)第二期試驗SIRIUS預計於2027年下半年取得頂線結果,兩項第三期哮喘試驗的頂線結果則預計於2029年上半年公布。其中,第二項第三期試驗POLARIS-2計劃於2027年上半年開始招募患者。這些時間取決於試驗執行與進度,並非已獲保證的交付日期。
TSLP作用路徑已有獲批藥物。Tezspire於2021年12月獲美國批准用於嚴重哮喘,其給藥間隔為每四週一次。既有產品為這條作用路徑提供了臨床依據,但WIN378的分子、劑量與給藥間隔,仍須由自身試驗驗證。
如果療效與安全性獲得證實,每年兩次給藥可能減輕患者安排長期治療的負擔,減少治療對工作與家庭生活的干擾。不過,醫生與患者仍須同時考慮疾病控制是否穩定、不良反應是否可接受,以及藥物能否負擔與取得。較少的注射次數具有吸引力,卻不能單獨決定一項療法的臨床價值。
WIN027的開發階段更早,目前處於健康受試者第一期試驗。F-1表示,其在美國、澳洲及中國已具備開展相關臨床研究的監管許可;截至2026年6月的盲態中期數據顯示,半衰期約62天。公司計劃於2027年上半年開始招募全球COPD第二b期及異位性皮膚炎第二期試驗患者,荃信生物則另行推進中國境內的試驗。
Windward依合約有權使用及引用荃信生物產生的相關數據,用於授權地域內的開發與監管申請。現有藥物動力學資料為後續研究提供了依據,但藥物在健康受試者體內停留多久,與它能否改善患者病情,仍是需要不同證據回答的問題。
跨境數據能否使用,仍取決於監管要求
Windward在風險因素中承認,對候選藥物開發潛力的判斷,部分依賴中國授權方此前完成的非臨床及臨床研究。對WIN027而言,跨地域數據共享還會持續影響後續開發,因此,授權價值也包括取得及使用相關研究資料的能力。
美國現行規則對未在美國新藥臨床試驗申請框架下進行的境外研究設有接受條件,包括研究設計與執行品質、藥品臨床試驗優良規範,以及FDA在必要時透過現場檢查核實數據的能力。數據來自中國,本身並不能直接決定它是否符合這些要求。
美國亦正調整早期臨床開發政策。FDA於2026年9月公布加速新藥臨床試驗申請試點,透過藥企與合資格研究機構合作,縮短美國首次人體試驗的準備及啟動時間。這項措施推動美國境內的開發效率,不能被理解為全面禁止中國臨床數據。
對Windward而言,需要管理的具體問題是試驗設計、數據品質、檢查可行性、受試者人群的適用性,以及規則後續是否改變。倘若監管機構要求補充或銜接研究,成本與時間表便可能調整。合約可以賦予資料使用權,監管機構是否接受資料作為特定申請的證據,則須依其適用標準判斷。
 (圖片說明)生技實驗室中研究人員進行抗體相關操作的場景,呈現候選藥物開發所需的研發基礎設施。對應文章中WIN378與WIN027的臨床推進、製造轉移及監管準備工作,而非僅停留在授權取得階段。
2.073億美元資金能否支持關鍵試驗
F-1顯示,Windward於2025年淨虧損約4,830萬美元,2026年上半年淨虧損約4,260萬美元,接近上年同期2,275萬美元的兩倍。同期研發開支由約1,333萬美元增至約3,013萬美元。截至2026年6月30日,公司持有現金、現金等價物及有價證券合共約2.073億美元。
要判斷這些資源可以支持多久,首先需要區分淨虧損與現金消耗。公司2026年上半年營運活動現金淨流出約2,589萬美元,低於同期淨虧損;部分授權相關現金支付列於投資活動,而投資活動中的金融資產買賣,也不能全部當作已消耗的研發資金。
授權資產的入帳方式同樣影響判讀。Windward將取得的相關權利確認為進行中研發無形資產,在尚未達到可使用狀態時不予攤銷,而是接受減值測試。WIN378首付款中以股份支付的部分沒有消耗現金,但不能直接當作一項已計入當期虧損的費用。這也是不能以淨虧損簡單推算資金可用年限的原因之一。
其次,融資宣布額須與實際到款日期對照。Windward於2026年5月宣布1.65億美元B輪融資,由OrbiMed領投,新投資者包括賽諾菲旗下創投基金及和鉑醫藥。F-1顯示,這輪融資分兩期,首期1.1億美元於5月12日完成;截至6月30日,公司透過優先股融資累計收到的總額為3.1億美元。
對外公布的累計3.65億美元融資額,因此不能全部當作已於6月底收到的現金,兩者差額對應B輪第二期款項。資金何時到位,會影響公司如何安排試驗與合約付款。
更重要的是,未來支出未必沿用過去半年的速度。第三期哮喘試驗、COPD研究及WIN027後續試驗同時推進,需要更多臨床與製造資源,開發進展亦可能觸發授權里程碑。F-1已列出募資用途類別,但分配金額及資金支持期限仍然留白,公司也明言,即使IPO成功,仍需要額外融資。
投資者因而需要把可動用資源,與取得2027年及2029年關鍵結果所需的支出相互對照。如果公司須在重要結果公布前再次籌資,屆時的市場環境、試驗進度及融資條件,都可能改變現有股東所持權益的價值。
授權延續與股東權利,須分別檢視
授權資產能否持續產生價值,取決於公司能否維持相關權利。F-1說明,未支付授權協議下的到期款項將構成重大違約;若未能按照適用補救條款處理,授權方可以終止相關協議,令Windward失去受影響候選藥物在授權地域內的開發及商業化權利。
這是合約約定的終止風險,並非已發生的違約事件。它關係到融資的另一項用途:公司除了需要資金完成研究,也需要履行維持授權所需的義務。藥物的科學前景與公司持有的法律權利,必須同時存在,才能共同支持股東價值。
公開股東本身的權利,則須放回Windward的註冊地及上市身份理解。公司同時具有外國私人發行人及新興成長公司身份,毋須提交美國本土發行人使用的季度Form 10-Q,年度Form 20-F可於財年結束後四個月內提交。公司預期提供年度及半年度財務報告,並須按照適用要求提交Form 6-K,披露頻率與美國本土公司有所不同。
Windward亦適用美國委託書規則及公平披露規則Regulation FD的相關豁免,但仍受適用的反欺詐規則約束。內部人交易方面,Section 16(b)短線交易獲利歸入豁免,須與Section 16(a)持股及交易申報義務分開理解;2026年的規則調整已將相關申報要求延伸至外國私人發行人的董事及高管,具體適用仍須依規則及豁免條件判斷。
納斯達克容許外國私人發行人在若干治理事項上採用母國慣例,但審計委員會及其成員獨立性等要求仍然適用,公司也須披露與納斯達克要求的差異。新興成長公司身份提供的特定內控核數師鑒證豁免,亦不等於年度財報毋須審計。Windward的財務報表按國際財務報告準則編製。
IPO還會改變部分股份的權益條件。截至2026年6月30日,公司約有680萬股限制性股份附帶以持續服務為條件的回購權,另有約113萬股限制性股份的回購權將在本次發行完成時失效。回購權失效、股份歸屬及能否在市場出售,分屬不同問題,仍須連同禁售安排與其他轉售限制閱讀。
對公開投資者而言,這些差異會影響何時取得資訊、如何理解新增股份,以及如何評估內部人持股變化。在納斯達克交易,並不會消除發行人之間的公司法與治理差異。
 (圖片說明)AI生成示意圖,描繪無菌實驗室中研究人員處理長效抗體製劑與注射器的場景,用於說明尚無產品收入的臨床階段公司如何推進超長效給藥方案。
定價需要對照臨床進度與後續融資
沒有產品收入,與Windward目前的臨床開發階段相符,不能單憑這一點否定公司價值;兩項候選藥物具有研發潛力,也不足以單獨支持某一股權估值。公司仍須建立足以支持上市申請的臨床證據,完成後續開發,並在合約付款與融資稀釋之後保留可持續的經濟利益。
GFM.News的判斷是,下一份填入發行價格、股數、募資淨額及資金支持期限的修訂申報,將是評估這宗IPO的重要文件。屆時,市場才能把擬議估值與股權結構,對照取得關鍵臨床結果所需的時間和資金,判斷公開股東承擔的風險是否獲得合理補償。
Windward正在向公開市場募集的,是把候選藥物繼續推向臨床驗證與商業化的資本。股東為這段尚未完成的開發過程承擔風險,預期取得的回報,則取決於藥物最終能創造多少價值,以及公司為實現這些價值付出多少成本、發行多少股份。在發行條件完整披露之前,這些問題可以逐項研究,卻還不能被壓縮成一個可靠的定價結論。
免責聲明
本文依公開申報與公司公告作新聞研究,不構成投資、醫療、法律或稅務建議。候選藥物、上市安排及財務預測均有不確定性,請以最新正式披露為準。