

機器人還沒準備好,資本市場已經開始為它的未來定價
——宇樹上市首日暴漲之後,人形機器人的「ChatGPT時刻」究竟還有多遠?
宇樹上市首日大漲,資本市場已提前為人形機器人的未來定價,但技術成熟度、商業化、數據權屬、就業影響與安全監管仍待驗證。真正的「ChatGPT時刻」,或許要等機器人能穩定創造可量化的企業價值。
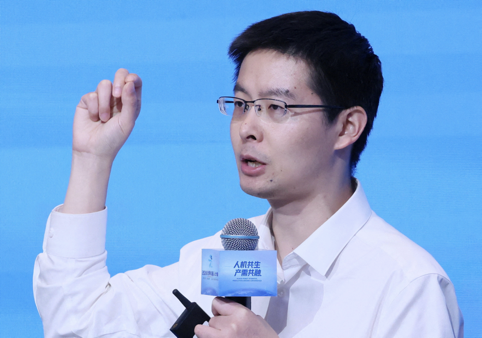 (圖片說明)宇樹科技創始人王興興在2026世界機器人大會主論壇上發表演講,以審慎態度指出具身智能的「ChatGPT時刻」最快仍需兩至三年,慢則五至十年。
市場比機器人先到了未來
8月19日上午,宇樹科技正式登陸上海科創板。開盤價1,100元,較150.8元的發行價高出629%。收盤回落到845元,仍上漲460%,公司市值定格在約500億美元。這是一場遠超今年中國新股平均水平的首日行情——而今年中國新股平均首日漲幅本身已經高達279%。宇樹的零售申購超額認購逾8,000倍,中籤率只有約0.018%,意味著接近千萬名參與申購的散戶投資者中,絕大多數最終未能獲得配售。
一天之後,北京世界機器人大會的講台上,36歲的宇樹創始人王興興給出了一個和股價完全不在一個節奏上的判斷。他說,機器人行業正在接近自己的「ChatGPT時刻」——未來的機器人將能依靠更成熟的具身智能,在陌生環境裡理解自然語言指令,完成沒有被預先編程過的任務。但他隨即補了一句:如果進展順利,這個突破也還需要兩到三年;如果慢一些,可能要五到十年。他沒有掩飾現實:今天大多數人形機器人在真實工作場景裡的效率,仍然比不上一名普通工人。
這兩個相隔一天的畫面,構成了整個人形機器人產業眼下最耐人尋味的落差。資本市場已經按照一個巨大的未來給機器人定價,機器人公司的創始人卻站在台上提醒投資人,那個真正具備通用工作能力的未來還沒有到來。
宇樹的上市,因此提供了一個很少見的觀察窗口:市場第一次可以用每天變動的公開股價,去衡量一項還處在商業化早期的「機器勞動」資產。
宇樹不是一家只講故事、不見收入的公司。根據上海證券交易所披露的招股材料,宇樹2025年營業收入約16.99億元人民幣,扣除非經常性損益後的淨利潤約5.91億元,主營業務毛利率60.13%,經營活動現金流淨額6.70億元。放在許多至今仍在燒錢的人形機器人企業中間,這樣的盈利能力本身就是稀缺品。
公司的收入結構這兩年變化很快。2023年,人形機器人只占宇樹收入的1.88%;到2025年,這個比例已經升至約51.78%,人形機器人首次超過四足機器人,成為公司最大的收入來源。招股書披露,宇樹2025年人形機器人出貨量超過5,500台,公司稱其為全球第一;到今年7月底,累計生產交付的雙足人形機器人已經達到約18,000台。
這些數字能解釋市場為什麼願意給宇樹很高的溢價,卻回答不了另一個更關鍵的問題:這些機器人裡,究竟有多少已經真正成為企業願意長期付費使用的生產工具,而不是一次性採購的展示品。出貨量是一個重要指標,但對機器勞動而言,未來可能還需要另一套更接近資產效率的衡量方式:一台機器實際部署在哪裡,每天有效工作多少小時,維護頻率多高,完成一次任務的成本是多少,企業是否願意持續採購。只有到了這一步,出貨量才真正開始轉化成可持續的生產能力。
宇樹自己在招股書裡的措辭相當審慎——公司承認全球人形機器人產業仍處於技術探索早期,尚未實現大規模應用;目前的落地場景集中在科研、教育、應用開發、文化表演和智能服務,工業製造與倉儲物流被普遍認為是可能率先規模化的方向,而醫療陪護、教育等服務場景,仍要面對技術成熟度、成本效益、隱私與用戶接受度等一連串問題。一台機器人能跑、能跳、能打一套漂亮的拳法,證明的是運動控制能力;它能不能每天在工廠裡連續工作八小時,總成本又低於一名工人,是完全不同的商業命題。今天在世界機器人大會上博得掌聲的展示,還沒有等於明天工廠裡的勞動生產率。
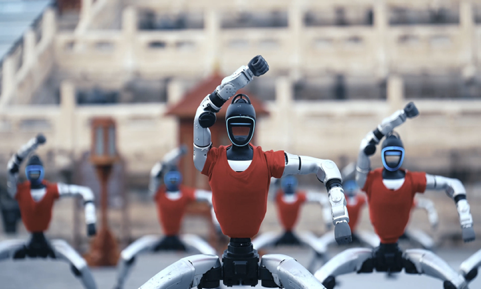 (圖片說明)宇樹人形機器人在北京天壇進行同步武術表演,展現出色的運動控制與協調能力,這類展示常為市場帶來熱度,卻尚未等同於工廠生產效率。
500億美元究竟買了什麼
宇樹IPO定價時,公司估值約610億元人民幣,折合約90億美元。中信證券此前測算,上市後六到十二個月估值區間約為506億至559億元,相當於預測2026年銷售額20倍、盈利80倍。市場只用了幾個小時就把這個定價徹底推翻——開盤時公司估值一度衝到約670億美元,據Reuters Breakingviews測算,相當於約857倍預期2026年盈利;即便收盤回落至500億美元附近,也依然遠高於IPO時的估值。
用今天的盈利,很難為這個價格找到合理解釋。市場實際上是在提前購買一些還沒有兌現的東西:機器人在製造、物流和服務業裡未來的市場份額,機器人運行過程中積累的大量真實世界數據,具身智能模型的持續進步,硬體平台形成的規模優勢,以及一旦機器勞動成本低於人類勞動之後,可能出現的巨大生產率紅利。這也是為什麼人形機器人的估值,不能簡單套用一家普通設備製造商的市盈率——投資人支付的價格裡,包含硬體,也包含軟體、數據和尚未被證明的通用機器人平台價值。
如果把這個邏輯再往前推一步,人形機器人可能正在形成一種新的可定價資產:Machine Labor,也就是「機器勞動」。資本市場今天購買的是宇樹的股票,長期真正需要被定價的,則可能是一台機器未來能提供多少有效工作小時,一小時機器勞動需要多少成本,能替企業帶來多少生產率,最終又能形成多少持續現金流。幾十年前,市場學會了給鐵路運力、電力產能和後來的雲端算力估值;如果通用機器人逐漸成熟,「Machine Hours」也有可能成為下一種被企業財務部門和資本市場持續計算的生產要素。
但宇樹自己的招股資料,已經先給市場提了個醒。公司2023至2025年收入複合增長率高達226.78%,但2026年第一季度收入增速已經降到68.49%;受研發與銷售費用上升影響,扣非淨利潤同比下降52.55%。公司預計今年上半年收入仍將增長35.62%至45.41%,扣非淨利潤卻可能較去年同期下降6.43%至21.97%。一家高速成長的科技公司加大研發投入並不奇怪,這組數字真正提醒市場的是:從爆發式早期增長,走到更大規模的商業化,收入、費用與利潤不會永遠沿著同一條曲線往上走。
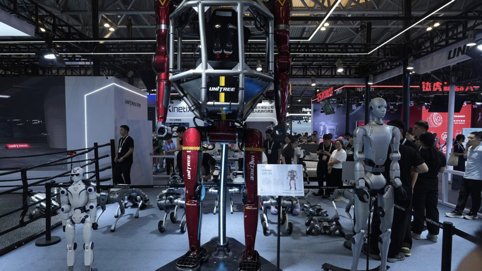 (圖片說明)世界機器人大會宇樹科技展位現場,多款人形與四足機器人並列展示,吸引大量觀眾與業界人士,反映產業從實驗室走向公開商業化的階段。
機器人的身體,也是中國的製造能力
人形機器人常被拿來當作中美AI競爭的下一個戰場,這個說法有一定道理,但如果只比較誰的模型更聰明,很容易忽略機器人和純軟體AI最根本的差別:機器人需要一個身體。它需要馬達、減速器、伺服系統、電池、控制器,需要穩定的供應鏈,也需要工廠以足夠低的成本批量製造出來。中國在這一部分擁有相當明顯的工業基礎——Reuters援引行業數據稱,今年上半年中國企業交付的人形機器人超過4萬台,約占全球交付量的97%。由於人形機器人的定義與出貨統計尚未形成像汽車產業那樣成熟統一的全球口徑,這個比例仍需隨行業發展持續觀察,但中國當前在交付規模上的優勢已經非常明顯。
宇樹是這套產業結構裡一個很典型的案例,而它的技術源頭其實並不神秘。路透社近期對四足機器人產業的調查指出,一些關鍵的早期研究最初來自美國軍方資助的公開科研項目和MIT等機構,中國企業並沒有秘密拿到這些成果,而是把公開的研究成果,快速轉化成工程化、供應鏈整合和大規模低成本製造能力。這個案例對美國尤其值得琢磨:基礎科研領先,不等於製造業領先;發明一項技術,也不等於最後能控制這項技術形成的市場。美國在AI模型、半導體和基礎研究上仍有明顯優勢,Tesla已經開始安裝第一代Optimus生產線,Boston Dynamics等企業也形成了自己的技術路線。但如果通用機器人的競爭最終同時取決於模型能力、成本控制、零部件供應和大規模工廠部署,勝負就不會只在實驗室裡決定,它會更接近汽車產業或半導體產業那種比拚——技術、製造規模和資本能力,三者缺一不可。
第一個被改變的工作會是什麼
人形機器人吸引這麼多目光,一部分原因很直接:它長得像人,又被設計來做原本由人做的事。中國的人口老化和勞動年齡人口下降,讓自動化有了非常實際的經濟動力,北京也把機器人視為彌補未來勞動力缺口的技術之一。世界機器人大會上展出的大量產品,應用方向已經明確指向製造、物流、警務輔助、醫療、養老和公共服務。
對普通人來說,「機器人會不會搶走我的工作」是個自然的問題,但可能問錯了方向。更值得追問的是:哪一部分工作會先被改變?過去幾十年的工業自動化,很少一夜之間消滅一整個職業。焊接、搬運、分揀、重複裝配這類任務先被拆出來交給機器,人則轉向監控、維護、質檢、編程,以及需要更複雜判斷的工作。人形機器人大概率也會沿著類似的路徑推進——如果它在陌生工廠裡還不能可靠理解環境,企業很難把一整個崗位交給它;但如果它能在固定區域裡持續搬箱子、取料、巡檢,或者完成一些危險任務,已經足以改變一部分工作的內容。
公共政策因此還要回答另一個更難的問題:當機器人開始提高企業生產率,這部分收益最後由誰取得?它可能先反映在企業利潤與股東回報裡,也可能透過價格下降流向消費者;如果勞動者能夠進入新的維護、管理、編程和操作崗位,他們也可能分享其中一部分收益。歷史上的自動化並沒有給出一個自動成立的分配答案,機器人時代同樣需要教育、職業培訓與勞動制度提前準備。
教育體系有沒有開始培養維護和管理機器人的技術人才?企業使用機器人之後產生的生產率收益怎麼分配?在養老、醫療和家庭場景裡,機器採集的大量影像和行為數據歸誰所有?出事故時,是製造商、軟體供應商還是使用機器人的企業承擔責任?這些制度性的準備工作,目前遠遠沒有跟上資本市場定價的速度。
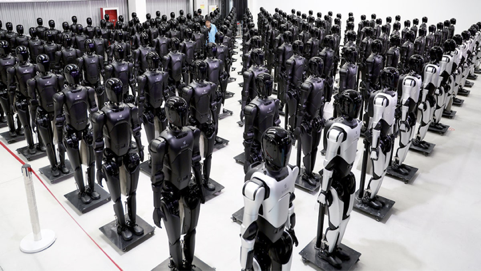 (圖片說明)中國人形機器人量產工廠內整齊排列的機器人陣列,凸顯中國在硬體製造、供應鏈整合與大規模交付上的明顯優勢。
一台會移動的數據終端
機器人與純軟體AI還有另一個重要差別。它進入真實世界時,通常會同時帶著攝像頭、麥克風、空間地圖、LiDAR、動作記錄以及工廠或家庭環境資料。這些數據有些可能涉及個人隱私,有些屬於企業商業秘密,有些又可能成為下一代模型訓練非常珍貴的真實世界資料。未來一家機器人公司的競爭力,很可能越來越取決於它能否在法律與合約允許的範圍內,持續取得高質量的真實世界數據,並把這些數據轉化為模型能力。
技術之外的另一場競爭,已經升級到了安全層面。今年7月28日,美國聯邦通信委員會將外國生產的先進機器人設備列入其Covered List。新的外國製人形、四足及部分其他移動機器人,如果沒有取得相應的條件批准,將無法取得進入美國市場所需的FCC設備授權;已經取得授權的既有型號並不因此自動失效。FCC將這類設備納入其國家安全監管框架,顯示聯網機器人的通信、遠端控制和數據能力已經開始受到與普通工業設備不同的監管審視。
公開的安全研究也提供了現實背景。2025年9月,研究人員披露Unitree部分機器人存在可以透過藍牙與Wi-Fi利用的安全漏洞,攻擊者取得一台設備控制權後,還可能掃描並感染附近其他機器人,形成具有自我擴散能力的robot botnet。這類風險並不能證明某一家機器人企業存在惡意設計,卻說明一台聯網機器人帶著攝像頭、傳感器、無線通信和遠端升級能力,大規模部署進工廠、醫院、倉庫和家庭之後,本身就成為一個會移動的數據終端與網路安全節點。宇樹在招股文件中也把美國監管變化列為海外業務的風險因素之一。
這讓人形機器人擁有了一種特殊的資產屬性。它首先是一件有成本、有折舊、有產能的硬體設備;軟體和具身模型又可能讓同一台硬體隨更新獲得新的能力;運行中形成的真實世界數據可能變成訓練和服務資產;如果企業客戶以租賃、訂閱、Robot-as-a-Service或長期維護方式使用它,還可能形成持續性的合同現金流。也正因如此,全球機器人市場很可能逐漸遇到類似5G、無人機和部分半導體設備曾經經歷的制度分裂:技術標準、安全認證、數據規則和國家安全審查,都會影響一家公司能不能進入某個市場,而不只是產品本身的性能和價格。這是宇樹500億美元市值需要面對的另一重現實——它可以在中國建立起規模,但全球化不是一條沒有制度邊界的路。
誰知道一台未來機器人該值多少錢
宇樹上市也順帶暴露了一件事:新型科技資產和傳統IPO定價機制之間,存在相當大的落差。150.8元的發行價,對應約219倍的2025年盈利,本身已經不便宜,但接近千萬名散戶依然湧入申購,零售部分超購逾8,000倍;上市第一天,市場又把價格再推高數倍。Reuters Breakingviews提出了一個尖銳的問題:如果一家公司開盤估值比IPO估值高出七倍,承銷商是不是把價格定得太低了?但在中國目前的IPO制度裡,答案沒有那麼簡單——新股供給受審核節奏影響,資金又高度集中湧向政策鼓勵的科技領域,房地產失去過去的投資吸引力之後,大量居民資金也在尋找新的高增長資產。當「好公司」的供給有限、需求又極其龐大時,新股首日出現巨大價格落差的概率自然會上升。
宇樹的股價因此同時承載著兩種不確定性:一種來自機器人本身能不能真正成為大規模生產工具,另一種來自資本市場今天的價格,究竟是對未來現金流的理性預期,還是稀缺資產、政策方向與短期資金共同形成的溢價。這兩個問題現在都沒有答案,但這正是公開市場存在的意義——私人市場的價格往往只在新一輪融資或股權轉讓時被重新確認;上市之後,每一天都有新的成交價格,每一份財報都會重新檢驗這個故事。幾年之後,市場會知道今天的500億美元,究竟是買得太早、買得太貴,還是當時仍然低估了機器勞動真正能形成的市場。
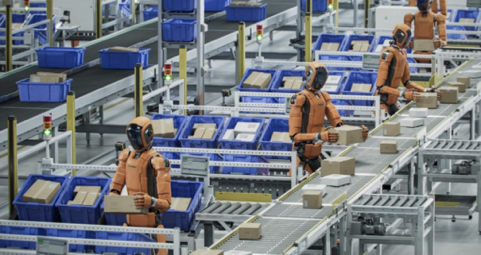 (圖片說明)倉儲物流場景中的人形機器人正在搬運與分揀貨物,預示「機器勞動」若能在固定區域持續穩定運作,將真正進入企業資本支出回報模型。
真正的「ChatGPT時刻」可能發生在工廠
2022年底ChatGPT出現的時候,普通人第一次能在幾秒鐘之內,直接感受到大語言模型的能力。人形機器人的「ChatGPT時刻」大概率會來得更艱難。語言模型答錯一道題,使用者大不了重新提問一次;一台重達數十公斤的機器人在工廠裡判斷失誤,可能損壞設備,甚至傷到人。軟體產品可以在雲端隨時更新,機器人的每一次迭代,還牽涉硬體、電池、關節、零部件和安全認證。
所以,機器人真正的突破,很可能不會是某一天突然出現的一段震撼演示視頻,而更可能發生在一個平淡得多的地方——某家工廠的財務主管發現,一台機器人已經連續工作了半年,不需要工程師天天調試,沒有頻繁停機,能處理一些意外狀況,而且完成同一項工作的總成本,已經低過雇一個人。到了那一天,機器人才會真正從一項試驗性的科技預算,進入企業正常的資本支出回報模型。
宇樹的上市,讓資本市場提前很多年,站到了那家工廠的門口。
技術有自己的節奏,工廠的產線調試需要時間,人的工作方式改變得更慢。資本市場的節奏不一樣——它最擅長的一件事,就是把若干年後可能發生的價值,折算成今天的一個價格。這種能力推動過無數次技術革命,也製造過不少泡沫。500億美元本身,既不能證明人形機器人的未來已經到來,也不能證明市場一定錯了,它只說明大量資金已經願意為這個未來提前下注。
接下來幾年,比股價更值得追蹤的,或許是一些樸素得多的數字:有多少機器人真正進了工廠,每天能工作多少小時,故障率多高,完成一次任務的成本是多少,每一台機器能替企業省下多少錢,那些原本由人做的工作究竟發生了什麼變化。如果這些數字最終站得住,今天看起來極端的估值,可能會得到新的解釋;如果它們遲遲兌現不了,資本市場也會重新計算價格。
人形機器人的時代或許正在靠近,但在一台機器真正可以被信賴、可以持續工作之前,它首先要證明的不是自己能跑多快、跳多高,而是能不能創造足夠的價值,讓一家企業願意每天把它留下來。
免責聲明
本文依據截至發稿時可取得的公開資料撰寫,僅供新聞研究與制度分析參考,不構成投資、法律或交易建議;相關技術、監管與市場數據仍可能持續變化。