

GFM IPO 制度拆解|同仁堂醫養
350年的老字號被重新定義為中醫醫療服務平台,港股在為哪一層身份定價?
2026年3月30日,北京同仁堂醫養投資股份有限公司在香港聯合交易所主板正式掛牌,股票代碼02667.HK。這不是一宗典型的硬科技IPO,也不是一個虧損燒錢換成長的生技故事。
它是另一種完全不同的資本市場敘事:一家有350年歷史積澱的中醫品牌,試圖通過香港資本市場,完成從「老字號延伸業務」到「中醫醫療服務平台型資產」的身份重寫。
對GFM而言,這宗IPO最值得拆解的,不是它有多知名,而是它所測試的一個更基礎的估值問題:當傳統醫藥品牌嘗試以「服務化、規模化、平台化」重新包裝自身,港股願意用哪一套定價邏輯閱讀它?它被視為防禦型消費資產、醫療健康服務資產,還是品牌驅動的現金流資產?這三種理解,對應著完全不同的估值倍數與成長預期。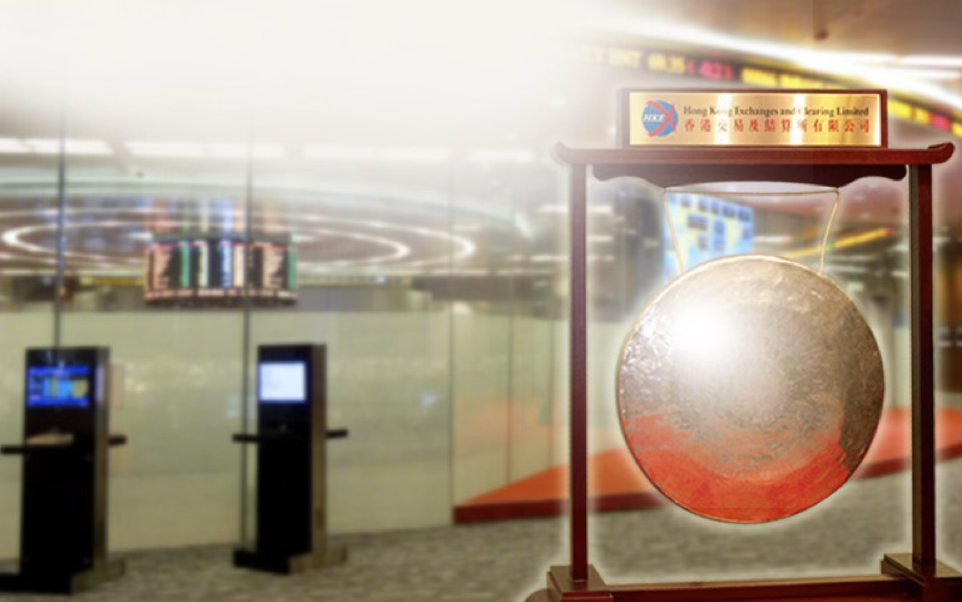 (圖片說明)香港聯合交易所上市敲鑼儀式現場。2026 年 3 月 30 日,北京同仁堂醫養投資股份有限公司(02667.HK)正式在港股主板掛牌,象徵傳統中醫老字號正式進入國際資本市場。
一、IPO 基本情況:完成上市,但真正的考驗剛剛開始
同仁堂醫養於2026年3月20日至25日啟動招股,招股價範圍每股7.30至8.30港元,每手500股,獨家保薦人為中金公司,聯席賬簿管理人包括百惠金控等機構。
本次全球發售H股總數為108,153,500股,其中香港公開發售佔約10%,國際發售佔約90%,另設15%超額配股選擇權(綠鞋)。基石投資者航空港科技資本、Aurora SF合計認購約3.893億港元,佔發售總量約46.15%。
按招股區間中位數7.80港元計算,整體募資規模約7.895億至8.977億港元。
公司3月30日正式掛牌,成為港股中醫醫療服務賽道繼固生堂(2273.HK)之後的第二家上市公司。這個身份,既是市場稀缺性的來源,也是與固生堂長期被比較的起點。
二、這家公司到底是誰:不是「同仁堂」,而是它的醫養延伸
需要先說清楚一個常見誤讀:同仁堂醫養不是同仁堂集團的整體上市,也不是同仁堂股份(1)0069.HK)的延伸。它是同仁堂集團旗下專門聚焦中醫醫療服務的子公司,與同仁堂的製藥與零售業務相互獨立,但共享「同仁堂」品牌資產。
從業務結構看,公司分為三大板塊。中醫醫療服務是主體,2022年至2024年收入分別為8.15億元、9.95億元、9.88億元,常年佔據總收入超過80%。截至招股書截止日期,公司已建立包括12家自有線下醫療機構及一家互聯網醫院、以及12家線下管理醫療機構的分級中醫服務網絡。管理服務是第二條曲線,向公立醫院提供輸出式標準化管理,2022年至2024年收入增長超過700%,毛利率逾70%,是公司增長最快也盈利質量最高的業務線。健康產品是第三條線,包括安宮牛黃丸、阿膠、靈芝孢子粉等,2024年1月取得浙江省同仁堂品牌安宮牛黃丸獨家銷售權後,這一板塊收入顯著增長。
從財務表現看,公司2022年淨虧損約900萬元,2023年扭虧,淨利潤4263萬元,2024年4620萬元,2025年前三季度淨利潤2400萬元,同比基本持平。收入方面,2022年至2024年分別為9.11億元、11.53億元、11.75億元。毛利率連續三年穩定在18%以上。
這是一個真實盈利、但盈利規模仍然較為有限的業務體量。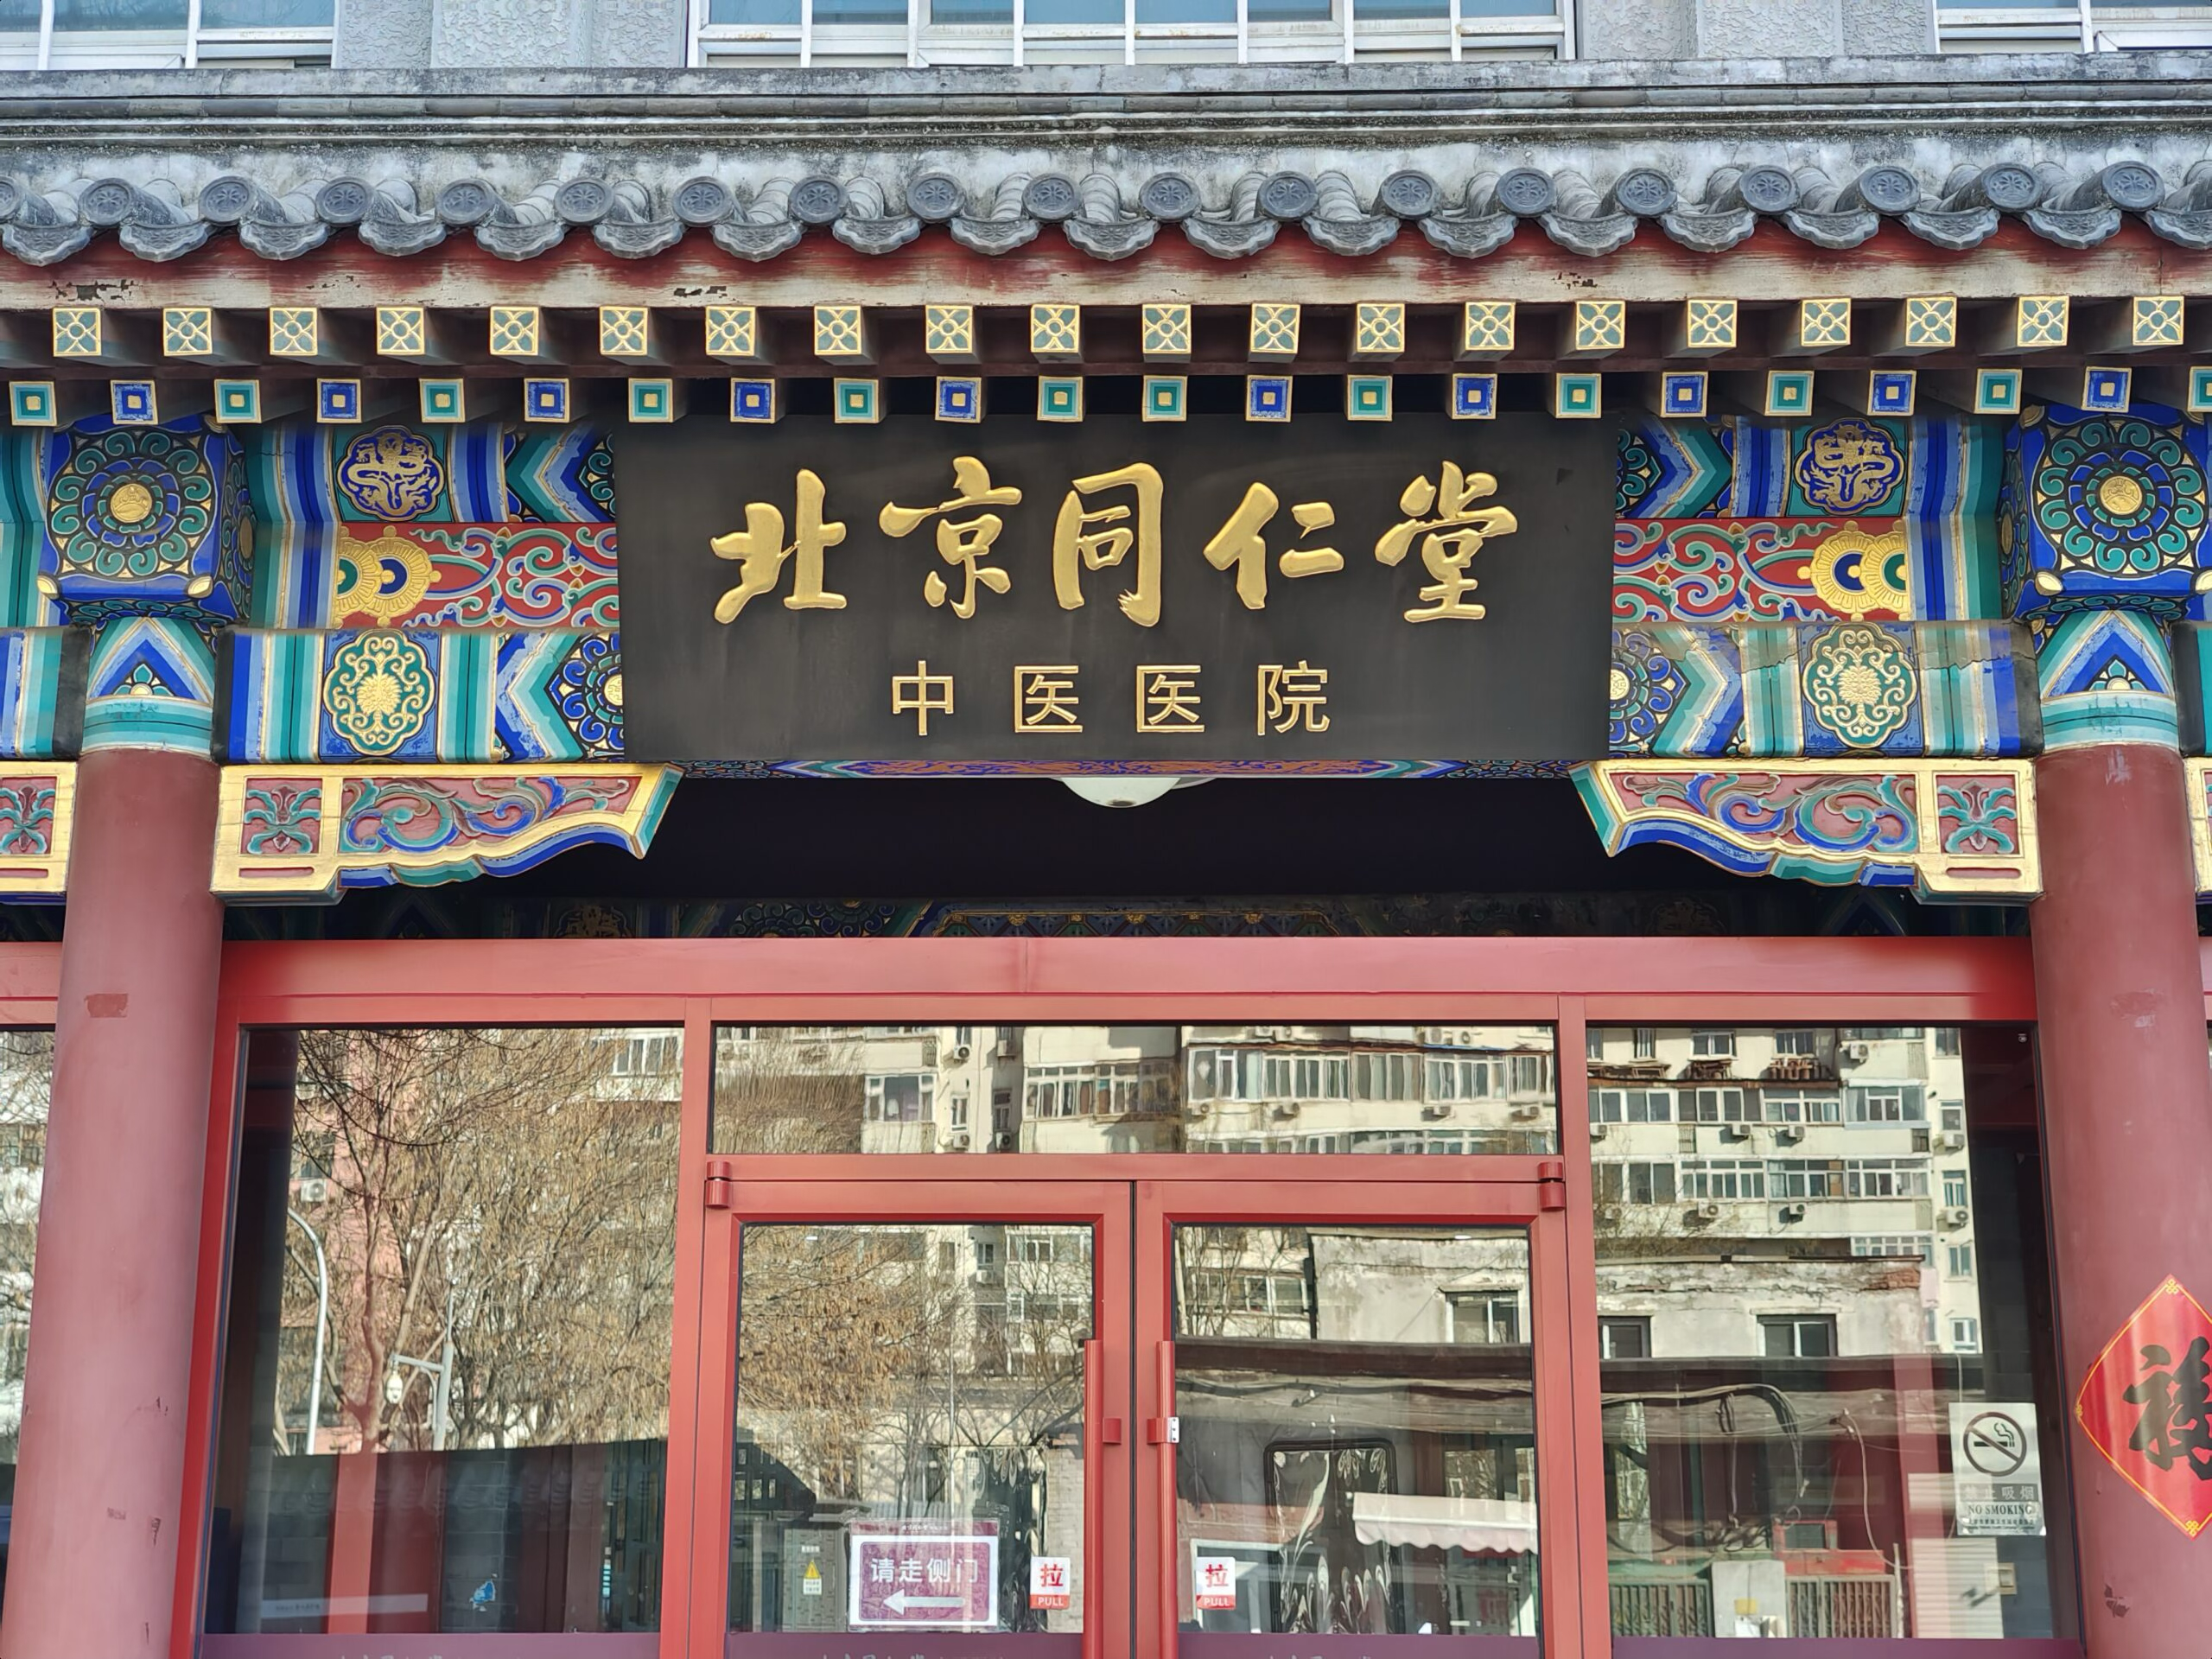 (圖片說明)北京同仁堂中醫醫院外觀。擁有 350 年歷史的「同仁堂」品牌是公司最重要的護城河,為中醫醫療服務帶來強大的信任與流量效應。
三、它在向市場講述什麼故事:三層敘事的疊加
同仁堂醫養的招股書敘事,由三個相互強化的邏輯層構成。
第一層,品牌護城河敘事。 「同仁堂」始創於1669年,擁有超過350年的歷史積澱,是中國認知度最高的中醫品牌之一。這種品牌力帶來的,不只是消費者信任,還包括可量化的流量效應——每年因品牌影響而無需付費的客源,相當於數千萬元量級的隱性行銷節省。按2024年總門診人次及住院人次計,公司是中國非公立中醫院醫療服務行業規模最大的中醫院集團,市場份額達1.7%。
第二層,賽道成長敘事。 根據招股書引用的行業數據,2019年至2024年,中國中醫醫療服務行業總收入從6599億元增長至10016億元,複合年增長率8.7%;預計2025年至2029年,行業總收入將繼續增長至16205億元。中醫診療人次佔中國醫療機構總就診人次的比例持續提升,政策層面亦持續支持中醫藥發展與分級診療體系建設。
第三層,輕資產擴張敘事。 管理服務板塊的高毛利(逾70%)和快速增長(四年700%)被作為公司商業模式升級的重要論據——向公立醫院輸出標準化管理,既不需要重資產投入,又可以借助合作醫院的已有基礎設施快速複製。這條邏輯線,把公司從一個「開醫院的公司」重新包裝為一個「管理方法論輸出者」。
三層敘事疊加,構成了一個對港股相對友好的資本市場故事:品牌護城河保護下行、賽道成長提供想像空間、輕資產模式改善估值邏輯。
四、財務數字說明了什麼:真實業務與估值預期之間的張力
| 項目 | 2022年 | 2023年 | 2024年 | 2025年前三季度 |
| 收入(人民幣) | 9.11億元 | 11.53億元 | 11.75億元 | 8.58億元 |
| 淨利潤(人民幣) | -900萬元 | 4263萬元 | 4620萬元 | 2400萬元 |
| 毛利率 | 18%以上 | 18%以上 | 18%以上 | 18%以上 |
這組數字呈現出幾個需要被正視的結構性特徵。
收入增長在2024年明顯放緩:2023年同比增長26.6%,2024年同比增長僅約1.9%。這個放緩,需要被放進估值邏輯裡認真評估——如果市場以成長型醫療服務公司的邏輯為其定價,那麼收入增速的回落,是否已在招股定價中被充分反映?
淨利潤規模仍然偏小:即使在盈利的2024年,4620萬元人民幣的淨利潤,相對於超過11億元的收入規模,淨利潤率仍然偏低。這反映出醫院業務的重資產、高人力成本特性,以及規模效應仍在積累過程中的現實。
管理服務的高毛利業務,目前仍是輔助規模:在收入結構中,這條被重點強調的第二曲線,目前仍是補充性業務。它能否在未來幾年內成長為真正的收入主力,是決定公司長期估值邏輯能否成立的核心問題。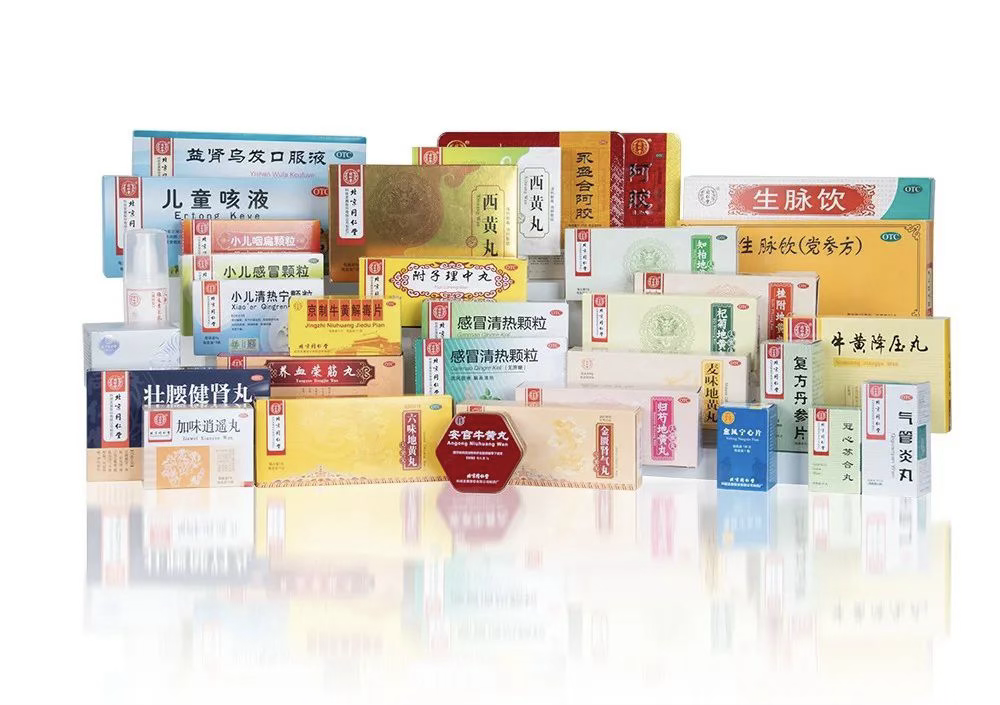 (圖片說明)同仁堂經典中藥健康產品展示(如安宮牛黃丸、阿膠等)。健康產品板塊是公司三大業務之一,2024 年取得獨家銷售權後收入明顯增長。
五、真正的風險:品牌光環之外,三個需要被正視的結構性問題
風險一:品牌資產與運營能力之間的邊界。
「同仁堂」三個字,在中國消費者心中有極高的認知度和信任度。但品牌認知度的轉化效率,取決於執行能力、服務標準化水平和醫師資源質量。中醫服務的規模化,面臨一個行業性的根本挑戰:中醫診療高度依賴有經驗的醫師個體,標準化程度天然低於西醫。公司招股書中強調了其HIS、BIS、LIS等數字化系統的運用,但中醫服務的標準化,最終仍繞不過人的問題。
風險二:管理服務模式的複製難度。
輕資產的管理服務輸出,是公司最被看好的第二增長曲線。但向公立醫院輸出管理,在中國醫療體系的實際運作中,面臨複雜的行政對接、政策審批和利益協調問題。三溪堂收購整合的成功案例,說明公司有執行能力;但從12家管理機構擴展到更大規模,所需要克服的,不只是資本問題,也是制度摩擦問題。
風險三:估值語言錯位的潛在壓力。
同仁堂醫養面對的最大估值風險,是它的實際財務結構(有限盈利、偏慢的收入增速)與市場可能賦予它的成長型醫療服務估值之間的落差。如果市場以固生堂(非公立中醫院中另一家上市公司)的估值框架來比較,兩者在商業模式、成長速度和盈利質量上的差異,需要被更仔細地識別,而不是因為品牌而被籠統接受。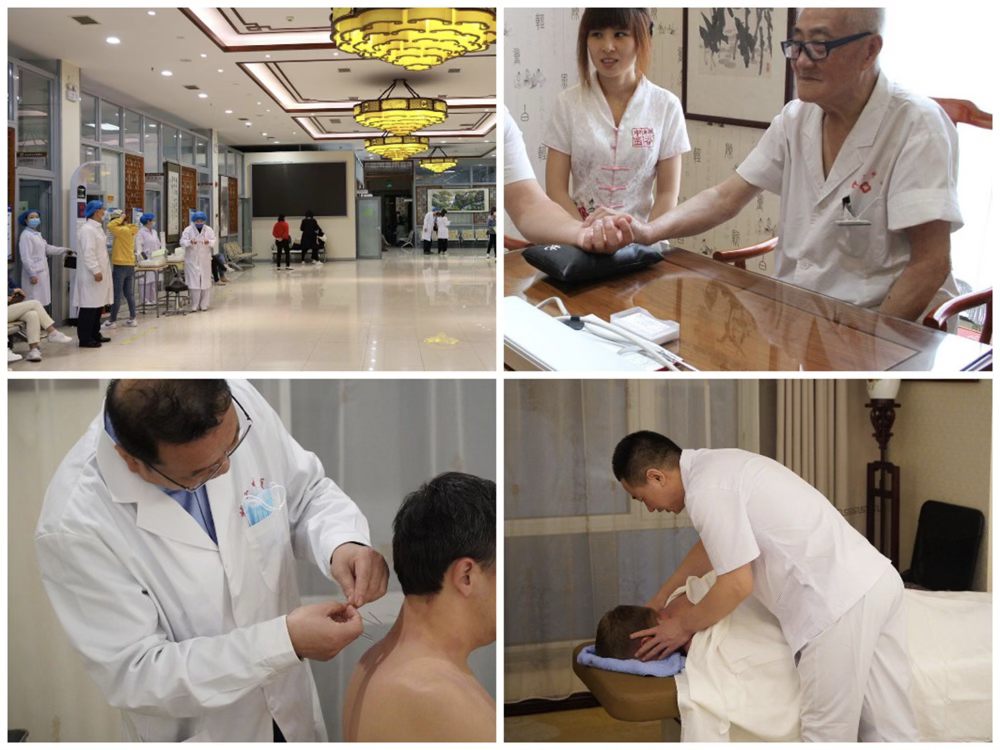 (圖片說明)同仁堂醫養中醫醫療服務的臨床場景,包括醫師診療、針灸治療等。公司核心業務為中醫醫療服務(佔收入超 80%),並透過數字化系統與管理服務輸出,嘗試實現輕資產規模化擴張。
六、港股作為中醫醫療服務資本入口:這宗 IPO 的制度意義
同仁堂醫養的上市,有一個超越公司本身的制度意義。
在港股的醫療板塊,非公立中醫院醫療服務此前只有固生堂一家。同仁堂醫養的加入,為投資者提供了在這個細分賽道上的第二個可交易標的,也讓整個賽道的估值體系有了更完整的比較基礎。
更重要的是,它測試了一個更大的問題:港股是否願意接受「傳統醫藥體系的服務化延伸」作為一種獨立的資產類別? 它不是AI,不是創新藥,不是硬科技,而是一個具有350年歷史積澱、正在嘗試系統化、平台化的傳統醫療服務體系。
這種資產,在中國A股市場會被貼上「老字號」的標籤,在港股則需要被翻譯成一種國際資本市場可以識別的投資邏輯。
同仁堂醫養的掛牌,是這個翻譯過程的開始,而不是終點。46.15%的基石投資者佔比,說明機構投資者願意以發行價為其提供流動性錨定;但真正的市場考驗,在於上市後的季度業績能否持續支撐基石投資者所隱含的成長預期。
七、GFM 制度性觀察
同仁堂醫養代表的,是港股市場在2026年正在接納的一種新的資產類型——不是科技驅動的成長型資產,而是品牌驅動的服務化資產。
它最容易被市場用「品牌光環」一筆帶過,也最容易因為品牌光環而被賦予不匹配的估值預期。制度型媒體的工作,是把這兩者之間的落差說清楚。
真正值得持續追蹤的問題有兩個:
其一,管理服務輸出這條第二增長曲線,能否在未來三年內成長至足以改變公司整體盈利結構的規模?這個問題的答案,將決定同仁堂醫養是一家「靠品牌收租的傳統服務公司」,還是一家「真正建立了可複製方法論的中醫服務平台」。
其二,中醫醫療服務的規模化,能否找到一條既保留中醫個性化診療優勢、又實現標準化可複製的路徑?這不只是同仁堂醫養的問題,而是整個中醫醫療服務行業進入資本市場的根本制度挑戰。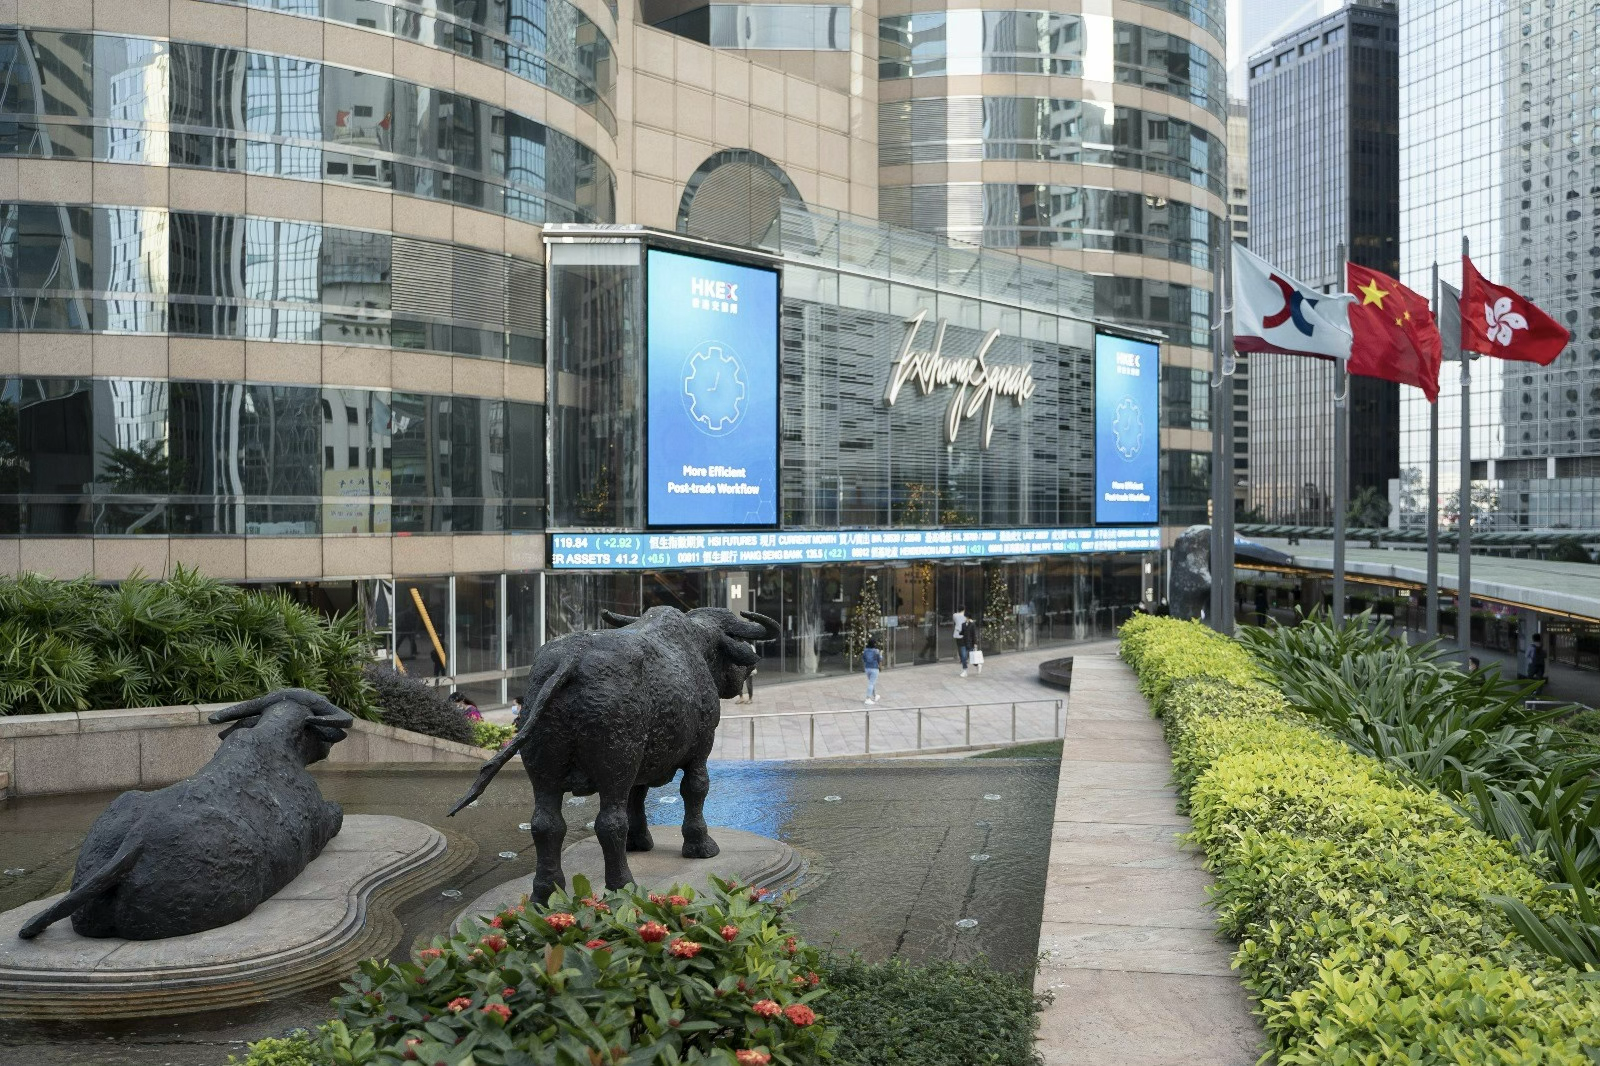 (圖片說明)香港交易所(HKEX)外觀。這宗 IPO 測試港股對「傳統醫藥品牌服務化、平台化」資產的定價意願,也為中醫醫療服務賽道增添第二家上市公司。
IPO 基本資料
| 項目 | 數據 |
| 公司名稱 | 北京同仁堂醫養投資股份有限公司 |
| 港交所代碼 | 02667.HK |
| 核心業務 | 中醫醫療服務、管理服務輸出、健康產品 |
| 2024年收入 | 約11.75億元人民幣 |
| 2024年淨利潤 | 約4620萬元人民幣 |
| 毛利率 | 連續三年穩定在18%以上 |
| 發售股份總數 | 108,153,500股H股 |
| 招股價區間 | 每股7.30至8.30港元 |
| 估計募資規模 | 約7.90億至8.98億港元 |
| 基石投資者 | 航空港科技資本、Aurora SF(合計認購約3.89億港元,佔46.15%) |
| 設置綠鞋 | 15%超額配股選擇權 |
| 獨家保薦人 | 中金公司 |
| 上市日期 | 2026年3月30日 |
| 行業對標 | 固生堂(2273.HK) |
| 整理日期 | 2026年4月17日 |
以上數據來源於公司招股書、港交所公告、新浪財經及其他公開可得資料,僅供研究參考,不構成投資建議。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news