

GFM IPO 制度拆解|杭州迪英加科技
當醫療影像 AI 大模型首次登陸國際交易所,港股在為什麼定價?
摘要:杭州迪英加科技 (Hangzhou Diagens Biotechnology )若最終成案,值得看的,不只是其醫療技術本身,而是香港市場是否正在重新成為中國醫療科技企業的資本翻譯器。這不只是公司上市,而是制度窗口的再驗證。
2026年3月31日,杭州迪英加科技股份有限公司在香港聯合交易所主板正式掛牌交易,股票代碼02526。
首日收盤價每股202.60港元,較發行價99港元上漲逾104%,市值約180億港元(約23億美元)。公開認購超額認購達1073倍。這是2026年港股生技板塊迄今最強勁的首日表現之一,也使迪英加成為繼智譜AI(2513.HK)和MiniMax(0100.HK)之後,2026年第三家在港交所上市的大模型AI公司。
但對GFM而言,這宗IPO最值得拆解的,不是首日漲幅有多驚人,而是它所揭示的一個更深層的制度現象:當一家以醫療影像AI大模型為核心業務的中國公司,選擇香港作為其進入國際資本市場的第一站,港股究竟是在為什麼定價?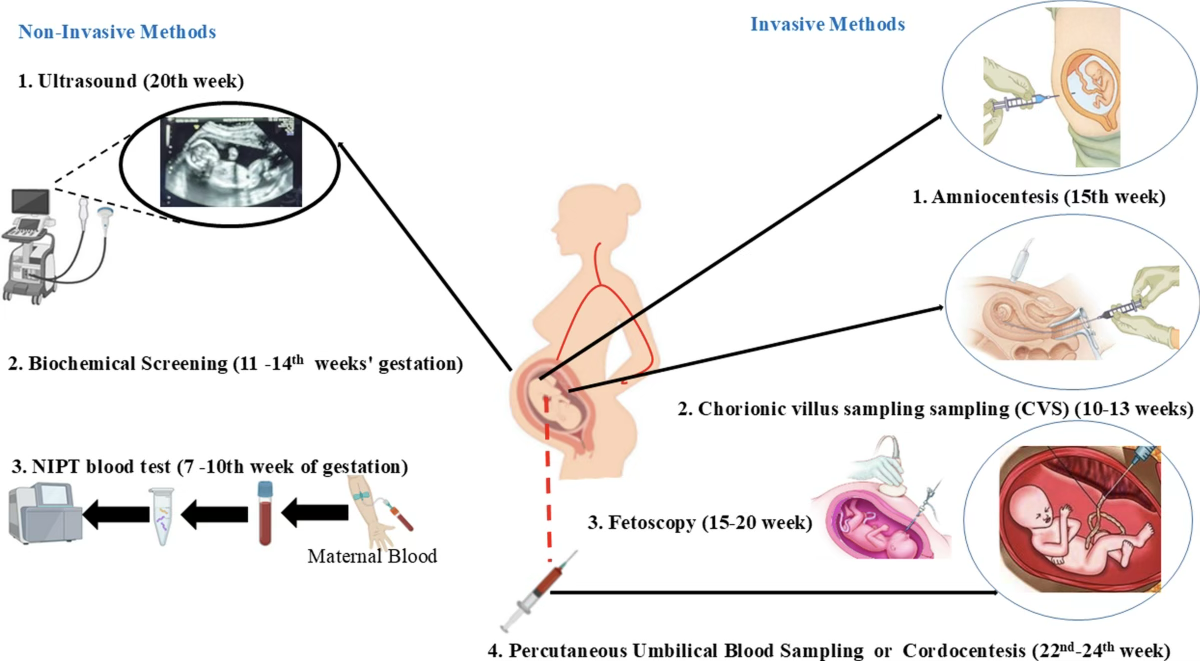 (國片說明)迪英加的iMed MaaS(模型即服務)平台讓醫院只需少量影像樣本,即可在60天內本地部署專屬AI模型,成本降低逾90%。
一、這家公司是誰:不是「醫療AI概念股」,而是一個可驗證的垂直市場龍頭
迪英加科技的商業本質,需要被說得更精確。
它不是一家泛稱「AI+醫療」的概念公司,而是一個在特定垂直場景——染色體核型分析——已建立可量化市場地位的醫療影像AI公司。
核心業務一:染色體核型分析的市場龍頭。 根據Frost & Sullivan的數據,迪英加在2024年以收入計算,在中國染色體核型分析市場佔有30.6%的市場份額,排名第一,終結了蔡司(Zeiss)和徠卡(Leica)等進口系統長期主導中國市場的局面。染色體核型分析是產前診斷和試管嬰兒治療的必要環節,但長期受制於訓練有素的專科醫師嚴重短缺。迪英加的AI系統,直接切入了這個人力瓶頸。
核心業務二:iMedImage® 醫療影像大模型平台。 這是整個產品矩陣的技術基礎。Frost & Sullivan認證其為全球按參數規模計算最大的醫療影像大模型,也是全球首個達到商業化部署的跨模態醫療影像大模型。該模型支援19種影像模態,覆蓋逾90%的臨床醫療影像應用場景。
核心業務三:iMed MaaS(模型即服務)平台。 這是大模型能力的商業化輸出形式。醫院可以通過最少200個影像樣本在本地部署專屬AI模型,將原本行業平均需要三至五年的開發週期壓縮至60天以內,成本降低逾90%。這種部署能力,是迪英加從「提供AI產品」轉向「提供AI基礎設施服務」的關鍵橋接點。
目前,迪英加已服務中國全國31個省份的逾400家醫療機構,同時獲得歐盟CE認證,並與納斯達克上市公司Bionano Genomics建立了OEM合作關係,顯示其國際市場拓展意圖。
二、它想講什麼故事:政策頂層設計與技術垂直壁壘的雙重共振
迪英加的上市敘事,比大多數「AI+醫療」公司更有說服力,原因在於它的故事由兩條相互強化的邏輯線構成。
第一條線:政策驅動的確定性需求。 2025年11月,中國五個政府部委聯合發佈政策目標:到2030年,AI輔助醫療影像診斷應在中國全部二級及以上醫院實現普遍部署。中國現有逾12,000家二級及以上醫院,而迪英加目前服務的逾400家機構,意味著市場滲透率仍處於極早期。政策頂層設計,為其商業擴張提供了明確的時間表和需求上限。
第二條線:技術壁壘帶來的可防禦市場地位。 迪英加並非靠單一算法取勝,而是在特定場景(染色體核型分析)積累了可量化、可驗證的市場份額。30.6%的市場佔有率,是一個不易被快速複製的競爭護城河——因為它不只來自算法優越性,也來自對醫院採購決策週期、監管審批流程和臨床使用習慣的深度滲透。
這兩條邏輯線疊加,構成了迪英加對市場最有說服力的地方:它不是在要求投資者相信一個未來的假設,而是在展示一個已經發生的市場地位,以及一個政策層面明確背書的未來增長路徑。 (圖片說明)這類公司真正的問題,不是有沒有技術,而是技術能否轉化為產業位置。
三、財務與估值:一個關於「市場願意為多遠的未來買單」的問題
迪英加的首日收盤市值約180億港元,對應每股發行價99港元的估值體系,已明確超出傳統醫療器械公司的定價邏輯,更接近AI科技平台的估值框架。
這種估值溢價,建立在幾個前提假設上。其一,iMedImage® 平台的19種影像模態覆蓋能力,代表的是一個遠超染色體核型分析單一垂直場景的潛在市場天花板。其二,MaaS 商業模式的規模效應——每新增一家醫院客戶,模型的優化數據也隨之積累,形成數據飛輪效應。其三,政策頂層設計所指向的2030年普及目標,提供了一個長達四年的確定性增長窗口。
但估值合理性需要被正視的另一面是:1073倍的超額認購,說明市場情緒在首日交易中已高度偏向樂觀。首日收盤後股價從最高215港元回落至約198港元,說明理性資本在情緒高峰後已開始進行重新評估。
對制度型媒體而言,真正需要問的問題是:這個估值溢價,有多少來自已可驗證的商業能力,又有多少來自「AI+醫療+政策」這個組合敘事的情緒放大?
四、真正的風險:三個需要被正視的結構性問題
風險一:大模型商業化能力仍需時間驗證。
iMedImage® 的參數規模領先,以及19種影像模態的覆蓋廣度,是技術層面的優勢。但技術優勢轉化為商業收入的路徑,在醫療影像場景中並不線性——不同影像模態的變現能力差異極大,染色體核型分析之外的場景能否同樣建立起30%以上的市場份額,仍有待商業化實踐的驗證。
風險二:醫療AI在中國市場的支付體系仍不成熟。
政策鼓勵AI輔助診斷普及,但醫院的採購預算分配、醫保支付覆蓋範圍、以及不同地區的採購決策週期,構成了商業化落地的真實阻力。在部分地區,AI影像診斷仍未納入醫保報銷體系,這限制了醫院採購的財務驅動力。
風險三:市場情緒推升的估值,意味著更高的兌現壓力。
首日逾100%的漲幅,把市場對迪英加未來增長的預期大幅提前兌現。這意味著,上市後的每一份業績報告都將面臨更嚴格的審視:商業擴張速度是否符合大模型基礎設施平台的增長預期,新增醫院客戶數量的增速是否能夠支撐當前估值。任何不及預期的數據,都可能帶來估值的快速修正。 (圖片說明 )中國醫療技術企業赴港上市,重點從來不只是融資,而是尋求制度性背書。
五、港股作為制度性資本入口:迪英加案例的更大意義
迪英加的上市,還有一個比公司本身更值得被關注的制度性意義。
它是全球首家以醫療影像AI大模型為核心業務在主要國際交易所上市的公司,也是2026年第三家在港交所上市的中國大模型AI企業(前兩家分別是智譜AI和MiniMax)。這個序列,說明港交所正在有意識地把自己定位為中國大模型AI企業進入國際資本市場的優先通道。
這個定位,對迪英加的意義超越單次融資。OEM合作夥伴Bionano Genomics是納斯達克上市公司,歐盟CE認證說明監管資格已具備國際延伸能力。港股的上市身份,為其後續在美國、歐洲市場的業務拓展和合作談判,提供了一個可被國際資本市場識別的制度性框架。
翻譯成制度語言:迪英加選擇香港,不只是為了融資1億美元,而是為了在國際資本市場獲得一個「可被閱讀的身份」——一個讓全球醫療機構、合作夥伴與投資者都能以熟悉的資本市場語言理解它的制度性框架。
六、GFM 制度性觀察
迪英加代表的,不只是一家醫療AI公司的成功IPO,而是三個相互疊加的制度現象的集中呈現。
第一,港股正在確立其作為中國大模型AI企業國際化第一站的制度性角色。 繼智譜AI和MiniMax之後,迪英加的加入,讓這個序列從偶然變成了一種可識別的市場趨勢。
第二,「醫療影像AI」這個賽道,正在從概念進入可定價的商業現實。 迪英加30.6%的市場份額、1073倍的超額認購、以及政策層面的強力背書,共同說明市場已經開始區分「醫療AI敘事」和「醫療AI商業能力」——前者只值概念溢價,後者才值真正的平台估值。
第三,中國醫療技術公司的國際資本化路徑,正在通過香港被重新設計。 迪英加的案例說明,這條路徑的成立條件不只是技術優勢,還需要可驗證的市場份額、國際監管資格(CE認證)、跨國合作背書(Bionano Genomics),以及與政策方向高度對齊的商業擴張計劃。
真正值得持續追蹤的問題:迪英加能否在染色體核型分析的垂直龍頭地位之外,把iMedImage® 平台的其他影像模態真正商業化,形成可支撐當前港股估值的第二增長曲線?這個問題的答案,將決定它是一家「成功上市的垂直AI公司」,還是一家「真正建立了醫療影像AI基礎設施的平台型企業」。 (圖片說明)單一上市成為香港醫療資本入口的再驗證——類似案例累積,有助提升香港對中國創新醫療科技的吸引力,形成正向循環。
杭州迪英加科技(02526.HK)IPO 核心資訊
| 項目 | 數據 |
| 公司名稱 | 杭州迪英加科技股份有限公司 |
| 港交所代碼 | 02526.HK |
| 核心業務 | 醫療影像 AI 大模型(iMedImage®)及相關診斷產品 |
| 核心垂直市場 | 染色體核型分析,中國市場份額 30.6%(按收入計,2024 年) |
| 主要技術平台 | iMedImage®(支援 19 種影像模態)、iMed MaaS 平台 |
| IPO 發行價 | 每股 99 港元 |
| IPO 首日收盤價 | 每股 202.60 港元(漲幅逾 104%) |
| 首日市值 | 約 180 億港元(約 23 億美元) |
| 募資規模 | 約 1.01 億美元(發行 7,999,200 股 H 股) |
| 公開認購超額倍數 | 1073 倍 |
| 國際配售超額倍數 | 2.45 倍 |
| 上市地點 | 香港聯合交易所主板 |
| 獨家保薦人 | 華泰金融控股(香港) |
| 歷史地位 | 全球首家以醫療影像 AI 大模型為核心業務在主要國際交易所上市公司 |
| 上市日期 | 2026 年 3 月 31 日 |
| 整理日期 | 2026 年 4 月 17 日 |
以上數據來源於公司公告、PR Newswire、BioSpace、Bamboo Works 及其他公開可得資料,僅供研究參考,不構成投資建議。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news