

GFM IPO 制度拆解|Seaport Therapeutics
Biotech 窗口重開,市場願意為哪一種科學不確定性買單?
摘要:Seaport Therapeutics 值得看的,不只是它是不是一家 biotech,而是 2026 年美股市場是否真的重新接受了臨床中段風險。這家公司出售的,不是成熟商業模式,而是一種被重新資本化的科學不確定性。
在2026年的美股 IPO 市場裡,Seaport Therapeutics 不是最大的一單。
它擬募資約1億美元,這個體量在今年已完成的幾筆生技 IPO 裡——Eikon Therapeutics 的3.81億美元、AgomAb 的2.125億美元——並不算顯眼。它也不是最早進入公開市場的神經精神藥物公司,這個賽道有著讓投資人聞風喪膽的歷史失敗率。
但對 GFM 而言,Seaport Therapeutics 是2026年 biotech IPO 市場最值得拆解的制度樣本之一。
原因不在於它有多大,而在於它所測試的問題:當美股 biotech 窗口在沉寂多時之後重新開啟,市場願意重新為哪一種科學不確定性買單?哪一類公司的臨床進展,已經跨過了「可資本化的不確定性」這條門檻?
這個問題的答案,將決定未來一年 biotech 融資市場的真實溫度。 (圖片說明)Seaport 出售的不是現成收入,而是被資本市場重新接受的臨床風險。
一、這家公司是誰:一個關於「如何改造舊藥」的平台故事
Seaport Therapeutics 成立於2024年,總部位於麻薩諸塞州波士頓,是一家聚焦神經精神疾病的臨床階段生技公司。它計劃在納斯達克全球市場掛牌,股票代碼為 SPTX,主承銷商包括高盛。
它的核心敘事,不是「我們發現了全新的藥物靶點」,而是一個更精準的技術命題:利用自有的 Glyph 平台,解決一批已被臨床驗證的有效分子因口服生物利用度低、首過代謝效應強或副作用過高而無法在美國市場實現商業化的根本問題。
Glyph 是一種淋巴靶向前藥技術,通過設計藥物的化學結構,讓活性分子繞過肝臟的首過代謝,直接通過淋巴系統進入血液循環,從而顯著提升口服生物利用度,同時降低副作用。公司將這個過程稱為「Glyphing」,並以此申請了新的化合物組成專利——這意味著即使原始分子已有既有專利,「Glyph 化」後的新化合物仍可形成獨立的知識產權保護。
這個平台邏輯的吸引力在於:它不是在從零驗證一個全新的生物學假說,而是在解決一個已被驗證的分子的工程問題。這在生技投資語境裡,意味著更低的概念風險,以及更清晰的臨床路徑可見度。
公司成立前,其管線資產通過與 PureTech Health 的資產轉讓協議獲得,PureTech 也是公司創始方之一。
二、管線現狀:臨床進展到哪裡,故事成立到哪裡
Seaport Therapeutics 目前的管線圍繞兩個核心資產展開。
GlyphAllo,是阿孕烯醇酮的 Glyph 化前藥,靶向適應症為重度抑鬱症及廣泛性焦慮症。這是公司最成熟的資產。它已在澳洲99名受試者中完成一期臨床試驗,展示出具有治療意義的血漿暴露水平,且無嚴重或重度治療相關不良事件。隨後,它在80名健康志願者中完成了一項二期甲臨床試驗,以 Trier 社交壓力測試作為應激反應的生物標誌物,展示出概念驗證訊號及良好的耐受性。目前,公司已於2025年7月啟動二期乙 BUOY-1 試驗,在全球範圍內招募最多約360名重度抑鬱症成人患者,預計2027年上半年取得頂線數據。
GlyphAgo,是阿戈美拉汀的 Glyph 化前藥,靶向適應症為廣泛性焦慮症。阿戈美拉汀已在澳洲獲批用於廣泛性焦慮症及重度抑鬱症,在歐盟獲批用於重度抑鬱症,但尚未在美國獲批。GlyphAgo 的一期臨床試驗頂線數據於2026年4月公佈,在藥代動力學層面展示出顯著改善:與未改造的口服阿戈美拉汀相比,生物利用度提升6.8倍,藥代動力學變異降低10倍,無肝臟相關不良事件。公司計劃啟動二期甲試驗,預計2028年初取得頂線數據,二期乙數據預計在2028年底前完成。
這個管線進度,決定了 IPO 募資的時間邏輯:GlyphAllo 需要資金支撐其二期乙 BUOY-1 試驗,GlyphAgo 需要資金啟動其二期甲試驗。1億美元的募資規模,對應的正是這兩條主線的下一個臨床里程碑節點。 (圖片說明)中段臨床進展,是這類 biotech 能否跨入公開市場的關鍵節點。
三、財務結構:前商業化階段的典型樣貌
作為一家成立於2024年的臨床前期公司,Seaport Therapeutics 目前沒有任何產品收入。這是神經精神藥物開發公司在前商業化階段的標準財務形態。
其資本基礎來自私募融資:IPO 前,公司已從私人投資者獲得約3.25億美元的淨融資,主要機構股東包括 ARCH Venture Partners、General Atlantic、Sofinnova Investments、Third Rock Ventures 以及創始方 PureTech。PitchBook 顯示公司總融資額約3.3億美元,投資方還包括高盛資產管理、CPP Investments、Foresite Capital 等。
這批投資者名單,本身就是一個重要的信用信號。ARCH Venture、Third Rock 和 Sofinnova 都是生命科學領域頂級的機構投資者,其進場本身意味著對管線和平台的深度盡職調查背書。General Atlantic 和高盛資產管理的參與,則說明這家公司在私募階段已通過了跨越早期創業投資與機構資本的審查門檻。
此次1億美元的 IPO 募資,主要用途包括推進 GlyphAllo 的 BUOY-1 二期乙試驗、推進 GlyphAgo 的二期甲試驗,以及支持其餘管線資產的研發與一般公司運營。
這不是商業擴張融資,而是臨床里程碑融資——每一筆資金,都對應一個可被驗證的科學進展節點。
四、Glyph 平台:技術壁壘有多厚
理解 Seaport Therapeutics 的估值邏輯,必須先理解 Glyph 平台的真實性質。
它的核心優勢,是把「提高已知有效分子的成藥性」這件事,系統化、平台化。這意味著它理論上不只是一個化合物,而是一套可以反覆應用於不同分子的方法論——每一次成功的 Glyph 化,都可以積累知識、申請專利、擴展管線。
這種平台邏輯,在估值上具有乘法效應:投資者買的不只是當前的兩個管線資產,而是這套方法論在未來可能應用的整個機制空間。
但同時,有幾個關鍵問題需要被追問。
Glyph 平台的優越性,目前仍主要來自一期試驗的藥代動力學數據,以及二期甲的初步概念驗證。藥代動力學的改善,是否能轉化為臨床終點上的真實療效優勢,仍需要二期乙和後續試驗來驗證。神經精神藥物的臨床終點設計本身就極其複雜——患者異質性高、安慰劑效應顯著、療效評估主觀性強——這些挑戰與 Glyph 平台的藥學改進是否足以應對,目前仍是開放性問題。
換句話說,Glyph 是一個有說服力的技術框架,但它的護城河厚度,最終仍需要二期乙的臨床數據來支撐。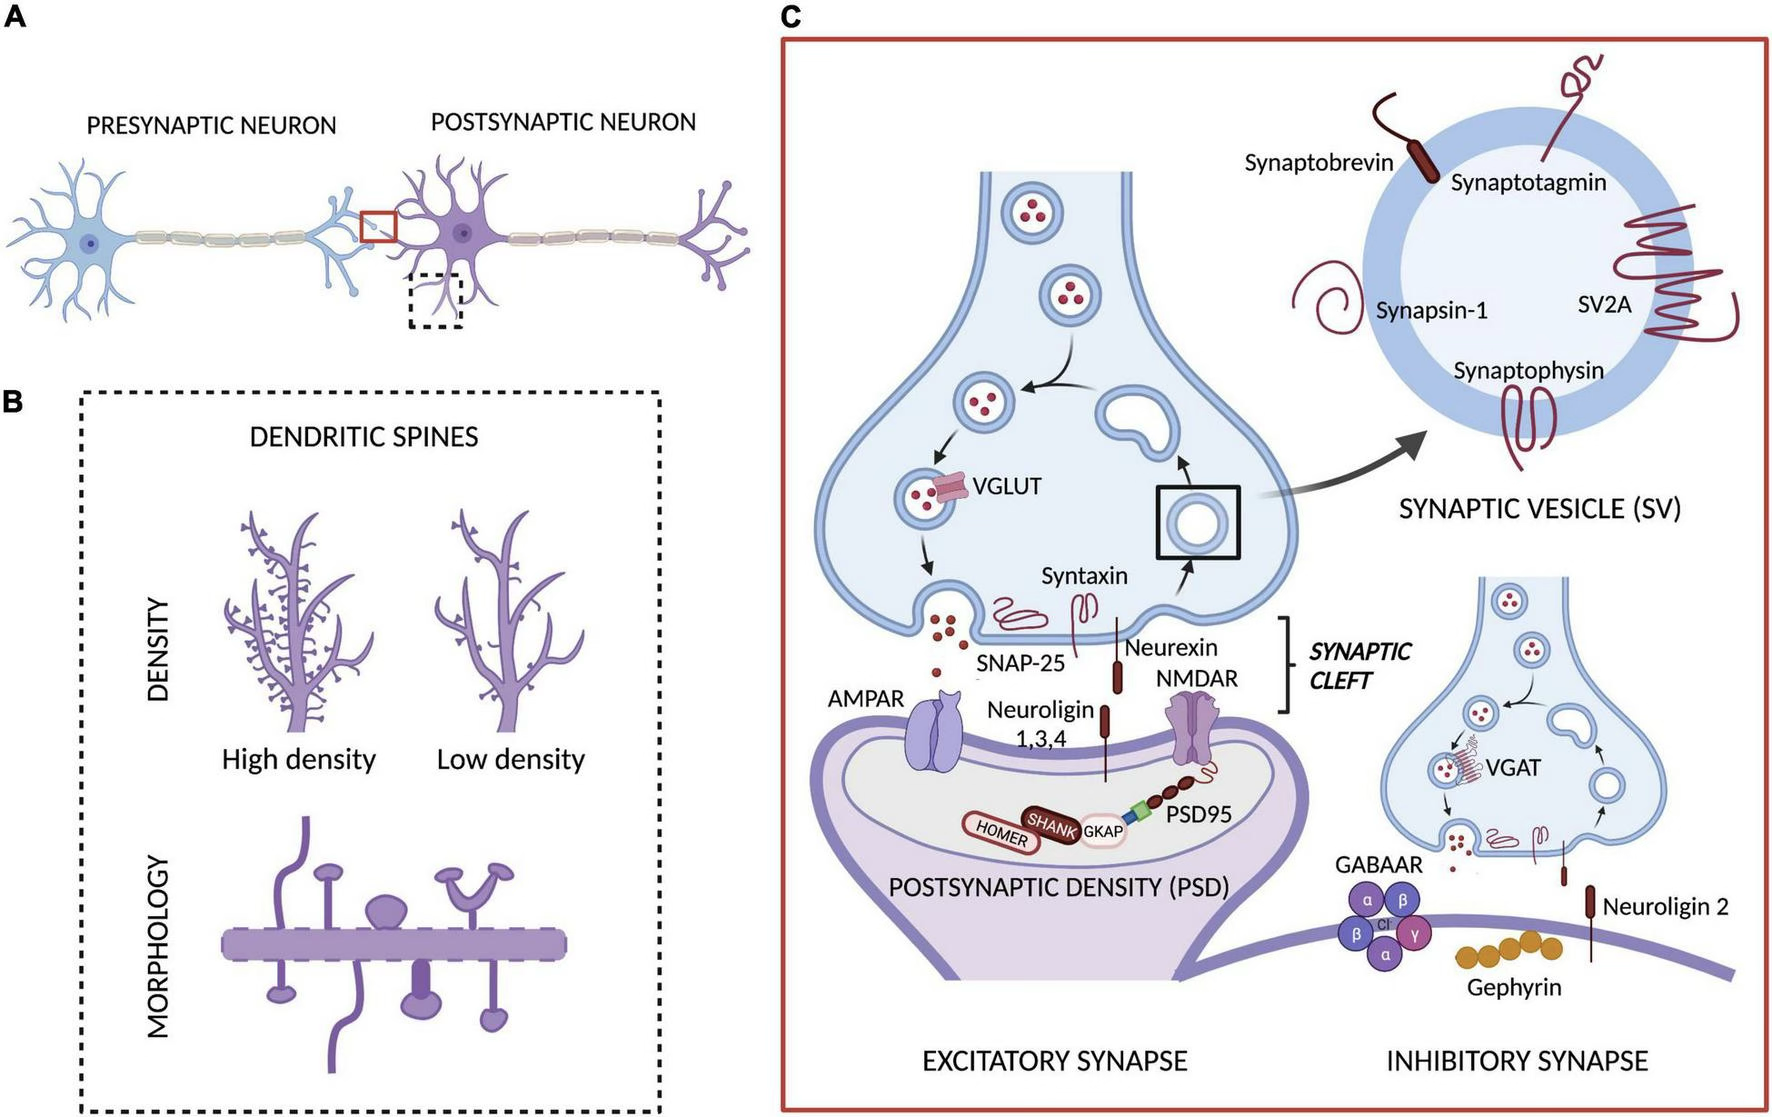 (圖片說明)神經精神藥物賽道最難的,不是講機制,而是證明其可轉化為臨床結果。
五、真正的風險:神經精神藥物的歷史性挑戰從未消失
風險一:這個賽道有結構性的高失敗率。
神經精神藥物開發是整個藥物研發中失敗率最高的賽道之一。造成這種失敗率的,不只是科學難度,而是一系列相互疊加的複雜因素:中樞神經系統靶點的機制轉譯困難、臨床終點設計的主觀性、患者群體的高度異質性,以及安慰劑效應對試驗結果的強烈干擾。Glyph 平台解決的,是藥學工程層面的問題,但這個賽道最大的失敗不在藥學工程,而在臨床轉譯。
風險二:關鍵里程碑的時間表較長,窗口期與數據時間不一定匹配。
GlyphAllo 的二期乙頂線數據預計在2027年上半年,GlyphAgo 的二期甲數據預計在2028年初。這意味著,投資者此時入場,需要承受一個相對較長的「數據空白期」——市場情緒在這段時間裡可能發生多次波動,而公司能夠提供的實質性進展更新將相對有限。
風險三:Biotech 窗口回暖,未必等同於容錯率恢復。
2026年的 biotech IPO 市場確實出現了回暖訊號,但這種回暖更多是選擇性的,而不是全面性的。市場重新打開的,是對「有中段臨床數據、有平台邏輯、有頂級機構背書」的公司的口袋,而不是對所有生技故事的無差別接受。這種選擇性的回暖,意味著任何一個主要試驗的失敗訊號,都可能在短時間內讓這個窗口重新關閉。
風險四:公司成立時間極短,治理與執行風險仍需時間驗證。
Seaport Therapeutics 於2024年才在特拉華州正式成立,其管線資產來自與 PureTech Health 的資產轉讓。作為一家成立時間不足兩年的公司,其管理團隊的執行能力、臨床試驗管理體系的成熟度,以及應對公開市場披露要求的制度準備,都需要在上市後的實際運作中逐步被驗證。 (圖片說明)這宗 IPO 更像科學不確定性重新被金融定價,而不只是新藥公司融資。
六、上市動機:在窗口期卡位,把臨床進展轉化為公開市場信用
Seaport Therapeutics 選擇在此時上市,具有清晰的窗口邏輯。
2025年至2026年初,美股 biotech IPO 市場在沉寂多時後開始呈現謹慎回暖跡象。Aktis Oncology 以3.18億美元的體量開啟了2026年的生技 IPO 季,Eikon Therapeutics 隨後以3.81億美元的超額募資刷新年度紀錄。這一系列成功,顯示市場已重新打開對臨床前期 biotech 的估值窗口——但這個窗口是有條件的,有選擇性的。
Seaport 選擇在這個窗口期進入,至少包含三個層次的考量。
其一,把 GlyphAllo 的二期甲概念驗證數據和 GlyphAgo 的一期藥代動力學改善數據,轉化為公開市場可識別的臨床信用,從而建立一個比純私募融資更廣泛、更具流動性的資本獲取渠道。其二,在競爭性的神經精神藥物開發市場裡建立可見性,為未來的授權合作、戰略合作或後續融資創造更有利的談判地位。其三,在 AI 驅動的藥物研發敘事重新活躍的環境下,讓 Glyph 平台獲得更大的公開曝光機會——即使 Seaport 本身並非 AI 藥物公司,但整個賽道的估值情緒正在受益於這波更廣泛的科學技術熱情。
七、GFM 制度性觀察
Seaport Therapeutics 代表的,不只是一家生技公司選擇在特定窗口上市,而是一個更具制度觀察意義的現象:
在美股 biotech 市場重新接受臨床期風險的過程中,「可資本化的不確定性」的門檻正在被重新定義。
這個門檻,在2021至2022年的 biotech 泡沫期,幾乎不存在——任何有足夠吸引力的科學假說都可以獲得市場的估值支撐。在隨後的市場寒冬期,這個門檻急劇升高——幾乎只有已進入後期臨床或接近商業化的資產才能獲得融資。
而2026年的市場,正在重新找到一個中間位置:有平台邏輯、有頂級機構背書、有至少一個中段臨床進展節點的公司,開始重新獲得公開市場的信任。Seaport Therapeutics 恰好符合這個描述。
但這個新的平衡點,仍然是脆弱的。它的維持,依賴於接下來一批臨床里程碑是否能夠兌現,依賴於整體的宏觀市場情緒,也依賴於神經精神藥物這個賽道能否在接下來幾年裡交出足夠的成功案例來重建投資人信心。
真正值得持續追蹤的問題只有一個:GlyphAllo 的 BUOY-1 二期乙試驗,能否在2027年上半年交出一組足以支撐整個 Glyph 平台估值邏輯的臨床頂線數據?
這個數據,將不只是 Seaport Therapeutics 一家公司的命運轉折點,而是整個神經精神藥物平台型 biotech 在公開市場的制度信用能否被重建的關鍵驗證。 (圖片說明)目前 Seaport 已提交 S-1 文件,準備 Nasdaq 上市(代碼 SPTX)。
IPO 基本資料
| 項目 | 數據 |
| 公司名稱 | Seaport Therapeutics, Inc. |
| 股票代碼 | SPTX(納斯達克) |
| 核心技術平台 | Glyph 淋巴靶向前藥技術 |
| 主要適應症 | 重度抑鬱症(MDD)、廣泛性焦慮症(GAD) |
| 主要資產(1) | GlyphAllo:二期乙(BUOY-1)進行中,頂線數據預計 2027 年上半年 |
| 主要資產(2) | GlyphAgo:二期甲計劃啟動,頂線數據預計 2028 年初 |
| 擬募資規模 | 約 1 億美元 |
| IPO 前累計融資 | 約 3.3 億美元 |
| 主要私募投資者 | ARCH Venture Partners、General Atlantic、Third Rock Ventures、Sofinnova、高盛資產管理、CPP Investments 等 |
| 公司成立時間 | 2024 年(特拉華州註冊) |
| 公司所在地 | 美國麻薩諸塞州波士頓 |
| 主承銷商 | 高盛等 |
| 整理日期 | 2026 年 4 月 17 日 |
以上數據來源於 SEC 登記文件、Renaissance Capital、BioSpace 及其他公開可得資料,僅供研究參考,不構成投資建議。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news