

GFM IPO 制度拆解|Avalyn Pharma
把已批准口服藥改寫成吸入劑——這是降低風險,還是另一種估值敘事?
Avalyn Pharma 的IPO申請,是2026年4月初美股市場在持續沉寂逾一個月後第一份新的生技上市文件。這個時間點本身,已是一個制度信號。
但比時間點更值得被仔細閱讀的,是Avalyn的技術邏輯——它的核心問題不是「我們找到了什麼全新藥物靶點」,而是「我們能否用一種更好的給藥方式,讓一批已被FDA批准的抗纖維化藥物,在肺部做到口服版本做不到的事」。
這種邏輯,對資本市場來說既熟悉又陌生。熟悉,是因為吡非尼酮和尼達尼布都是業界已知的有效成分,臨床機制不需要從零教育投資者。陌生,是因為「吸入式改良版」究竟算多大的醫學創新,它的臨床差異化能否真正在二期、三期試驗中被量化驗證,仍然是一個開放性問題。
Avalyn在向市場出售的,是一種更低概念風險、但臨床差異化仍待驗證的中段生技資產。理解這個定位,是理解這宗IPO的起點。 (圖片說明)Avalyn Pharma 公司標誌。公司前身為 Genoa Therapeutics,2011 年成立於波士頓,專注罕見呼吸系統疾病,核心技術是將已獲 FDA 批准的口服抗纖維化藥物(吡非尼酮與尼達尼布)優化為吸入式製劑,降低全身副作用並提升肺部局部藥效。
一、這家公司是誰:前身Genoa Therapeutics,現在重新出發
Avalyn Pharma,原名Genoa Therapeutics,2011年成立於麻薩諸塞州波士頓,是一家專注罕見呼吸系統疾病的臨床階段生物製藥公司。公司迄今已完成四輪私募融資,累計融資逾3.7億美元,背後投資方包括Norwest Venture Partners、F-Prime Capital、Perceptive Xontogeny Venture Funds及SR One。最大股東為Novo Holdings(諾和控股,Novo Nordisk的控股股東旗下投資機構),持股比例超過13%。
公司的技術核心,是一套吸入式藥物遞送方法論。其基本邏輯是:把已被FDA批准用於肺纖維化治療的口服藥物——吡非尼酮(Pirfenidone)和尼達尼布(Nintedanib)——重新優化為吸入式製劑,讓藥物直接抵達肺部病灶,從而提升局部藥物暴露濃度、降低全身副作用,並為那些因口服版本副作用而中斷治療的患者,提供一個依從性更好的替代選擇。
目前IPF(特發性肺纖維化)的治療選擇包括三種已獲批藥物:羅氏的Esbriet(吡非尼酮口服版)、勃林格殷格翰的Ofev(尼達尼布口服版),以及2025年新獲批的Jascayd。Avalyn的產品線,是試圖在這個已有三個批准藥物的市場裡,以給藥方式的改良開闢一個差異化空間。
二、管線現狀:兩個主力資產,一個組合候選
Avalyn的臨床管線目前由三個資產構成。
AP01(吸入式吡非尼酮),是公司最成熟的資產,靶向適應症為IPF及PPF(進行性肺纖維化)。AP01已完成ATLAS Phase 1b臨床試驗,受試者在試驗後進入一項仍在進行的開放標籤延伸研究,參與者同時包含IPF和PPF患者。ATLAS試驗是一項隨機開放標籤試驗,比較AP01每日一次50mg和每日兩次100mg兩種劑量方案。根據公司披露,與口服吡非尼酮的歷史數據相比,兩種劑量方案均顯示出更低的胃腸道毒性及肝酶升高率,同時保持了血漿暴露水平。IPO募資的重要用途之一,是推進AP01的後續Phase 2開發。
AP02(吸入式尼達尼布),是公司第二條管線,針對肺纖維化適應症。目前AP02處於早期臨床規劃階段,IPO募資將用於推進其進入Phase 2並向Phase 3推進。
AP03(AP01+AP02固定劑量複方),是上述兩種成分的組合製劑,計劃在IPO資金支持下推進Phase 1開發。
這個管線結構,有其清晰的邏輯:在同一個技術平台(吸入式遞送)下,用市場最廣泛使用的兩種抗纖維化機制,分別做一條線,再嘗試組合,形成一個互相支撐的開發架構。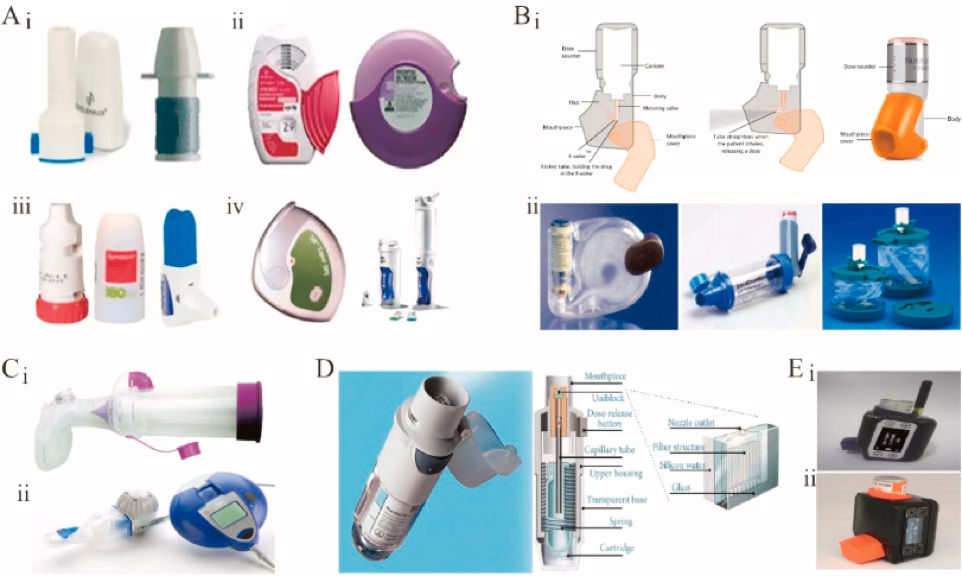 (圖片說明)各種吸入式藥物遞送裝置(吸入器、霧化器等)。Avalyn 的技術平台正是透過吸入方式,讓藥物直接抵達肺部病灶,這是公司管線(AP01、AP02、AP03)的共同基礎,旨在改善 IPF(特發性肺纖維化)患者的耐受性與依從性。
三、財務基礎:資金充裕,但商業化仍在遠方
截至2025年底,Avalyn持有現金及現金等價物約1.38億美元。此次擬募資約1億美元,若順利完成,將使公司的資金跑道得到顯著延長。
這個資金狀況,說明公司此次IPO並非迫切的生存性融資,而更接近一個主動的資本策略調整——在市場窗口出現時,從私募邏輯切換到公開市場邏輯,同時為後續更資本密集的Phase 2/3試驗建立更可持續的融資通道。
從財務結構看,Avalyn目前完全是一家前商業化公司,沒有產品收入,全部支出來自研發投入。其估值基礎,建立在管線進展的可信度、資金支撐下一個里程碑的能力,以及Novo Holdings等頂級機構的背書上。
值得注意的是,2026年美股biotech IPO市場出現了一個有趣的結構性特徵:IPO數量仍然保持緩慢但穩定的節奏,但IPO的中位數估值已大幅提升,約287百萬美元,遠高於2024年和2025年同期水平。這說明市場並非無差別回暖,而是對進入公開市場的公司有了更高的質量門檻——能夠通過這個門檻的,往往是具備中段臨床數據支撐的公司,而不是純早期概念。Avalyn的定位,恰好落在這個市場偏好的甜蜜點附近。
四、這套技術邏輯,真正的差異化有多厚
這是整篇分析最需要被誠實對待的部分。
Avalyn的核心技術主張——把已批准口服藥改為吸入式以改善耐受性和局部藥效——在邏輯上是清晰且合理的。口服吡非尼酮和尼達尼布的主要劣勢之一,確實是胃腸道副作用帶來的高中斷率。如果吸入式製劑能夠在提供同等抗纖維化效果的同時大幅降低副作用,那它確實能在IPF和PPF治療市場中建立一個有意義的差異化位置。
ATLAS試驗的Phase 1b數據,在耐受性方面提供了初步支撐:與口服版本的歷史數據相比,AP01的胃腸道副作用確實更低。這是一個可信的安全性訊號。
但有幾個關鍵問題,目前仍是開放的。
其一,吸入式給藥能否在IPF的核心臨床終點——肺功能下降速度(用力肺活量FVC的年降幅)——上展現出可量化的優越性,尚需Phase 2b或Phase 3試驗的隨機對照數據來驗證。耐受性改善是必要條件,但不是充分條件。
其二,在已有三個批准藥物的IPF市場裡,一個改良型吸入製劑的商業定位需要被仔細評估。它的目標患者,最可能是那些因口服版副作用而中斷治療的患者;但這個患者群體的規模,以及他們是否願意接受吸入式給藥的新習慣,仍需要真實世界數據的驗證。
其三,化合物本身沒有全新機制的創新,意味著Avalyn的壁壘主要來自吸入製劑的工藝專利和遞送技術,而不是分子層面的不可複製性。這種壁壘,在長期來看面臨被更大製藥公司以類似路徑競爭的風險。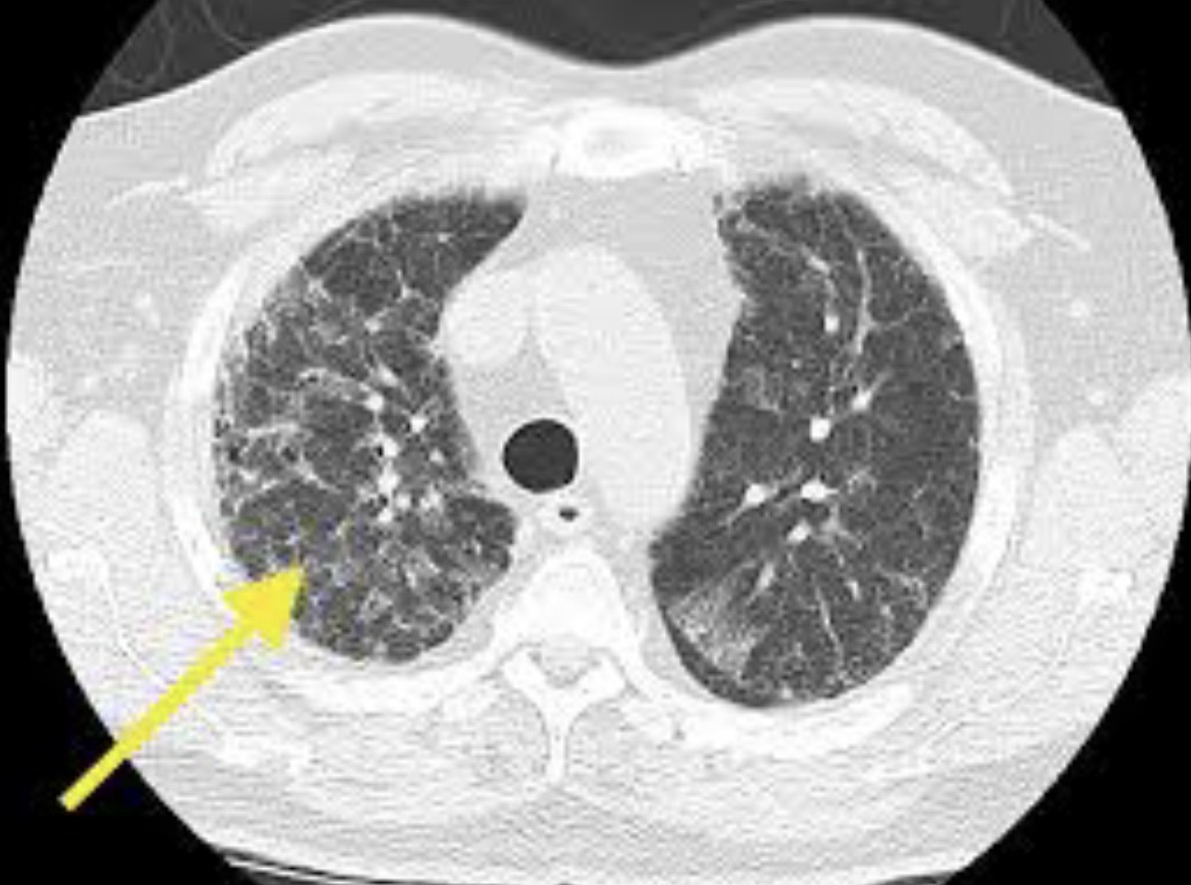 (圖片說明)IPF 患者肺部 CT 掃描影像(顯示纖維化病變)。Avalyn 的主力資產 AP01(吸入式吡非尼酮)已完成 Phase 1b ATLAS 試驗,主要針對 IPF 及 PPF(進行性肺纖維化),目標是透過更好給藥方式,在現有三種口服批准藥物市場中開闢差異化空間。
五、真正的風險:四個需要被正視的結構性問題
風險一:臨床差異化仍需Phase 2b/3數據支撐。
目前最成熟的資產AP01,已完成Phase 1b耐受性試驗,並進入開放標籤延伸研究。但真正決定其商業價值的,是後續隨機對照試驗能否在主要臨床終點(如FVC年降幅)上展示出與口服版的顯著差異。Phase 1b的安全性數據,是必要的第一步,但遠不是充分的估值支撐。
風險二:已有競品的市場格局,給差異化設定了高門檻。
IPF市場目前有三個批准藥物。Avalyn需要說服患者、醫師和支付方,吸入式製劑的耐受性優勢,足以改變已建立的治療路徑。這個說服過程,在有多個既有競品的市場裡,往往比純新機制藥物更複雜,因為它涉及對「已夠用」的現有治療的替代,而不是填補空白。
風險三:IPO募資的本質仍是研發續命,而非商業擴張。
1億美元的募資,用於推進AP01的Phase 2、AP02進入Phase 2並向Phase 3推進,以及AP03的Phase 1開發。這是一個典型的臨床里程碑融資結構——投資者買到的,是一段「等待數據揭曉」的臨床時間,而不是一個已驗證的商業模式。
風險四:市場窗口的存在,不等於容錯率的恢復。
2026年biotech IPO市場的中位數估值提升,是一個選擇性的市場信號,而不是全面性的回暖。市場對進入的公司有更高要求,這意味著任何一個主要試驗的負面數據,都可能在短時間內帶來顯著的估值重置。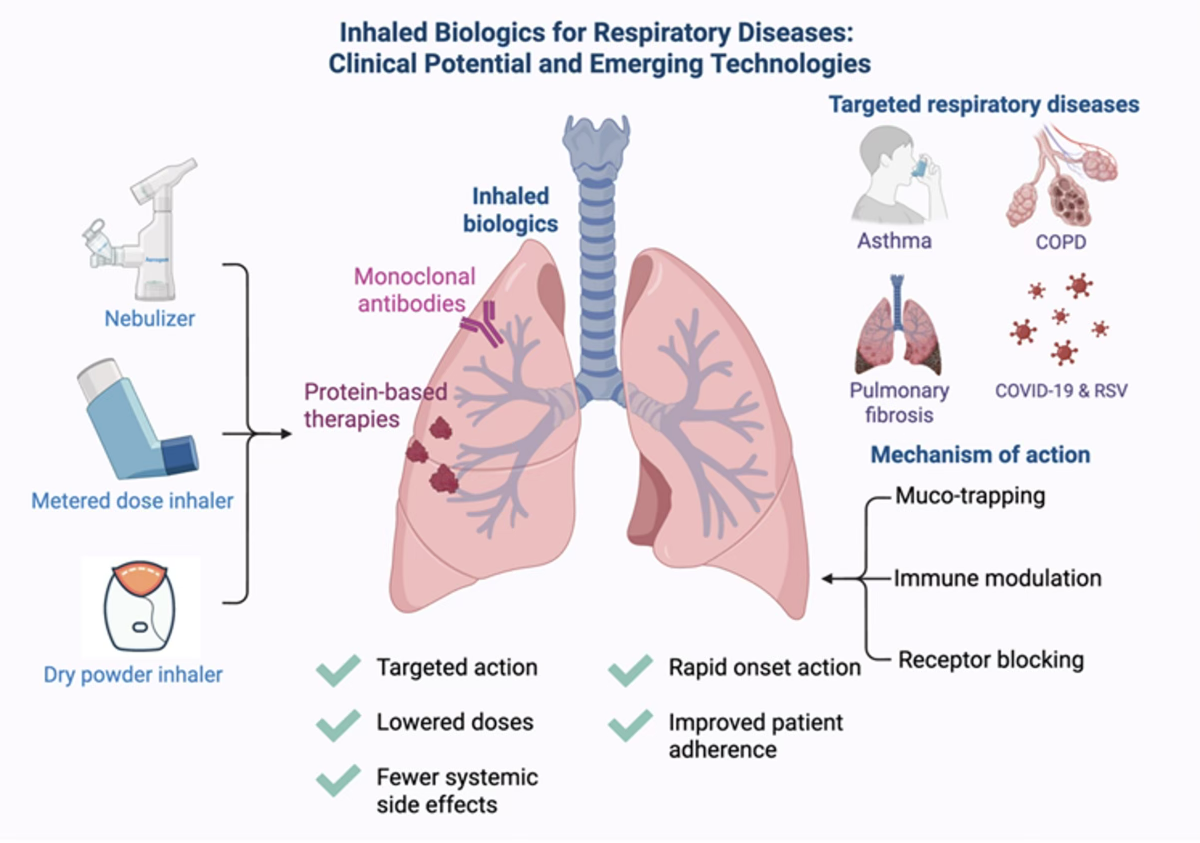 (圖片說明)吸入式生物製劑作用於肺部的醫學示意圖。Avalyn 的核心主張是透過吸入給藥提升局部藥物濃度、降低胃腸道與肝毒性副作用,並為口服藥物因副作用中斷治療的患者提供更好選擇。這也正是其與傳統口服藥(如 Esbriet、Ofev)最大的差異化邏輯。
六、這宗 IPO 的制度意義:biotech 定價邏輯的質變
Avalyn Pharma的申請,是Avalyn遞表後IPO市場超過一個月沉寂後的第一份新生技文件。在這個意義上,它不只是一宗公司上市事件,而是一個關於市場偏好的制度信號。
它所測試的問題是:2026年biotech回暖,市場重新願意為的,究竟是哪一種不確定性?
答案開始變得更清晰:市場偏好的,不再是宏大的全新靶點故事,而是「技術路徑具體、疾病定義清楚、資本敘事可核驗」的中段臨床資產。Avalyn的吸入式改良路徑、聚焦IPF/PPF的單一疾病領域、以及可被追蹤的臨床里程碑,恰好符合這個偏好的基本特徵。
它的Novo Holdings背書(持股13%),既是信用錨定,也是對整個管線邏輯的機構級背書。諾和控股在呼吸科領域的深厚積累,使其背書的含金量高於一般財務投資者。
七、GFM 制度性觀察
Avalyn Pharma代表的,不只是一家生技公司試圖在適當窗口上市,而是一個關於「改良型創新在資本市場的定價邏輯」的制度樣本。
它的邏輯,和Seaport Therapeutics的Glyph平台有一定的相似性——兩者都不是在主張全新的生物學機制,而是在主張「讓已知有效的分子,通過更好的遞送方式,達到更好的臨床效果」。這類資產的估值,建立在一個更可驗證但也更精確的假說上:改良本身,能否在臨床終點上被量化。
真正值得持續追蹤的問題只有一個:AP01的後續Phase 2隨機對照試驗,能否在IPF/PPF的主要臨床終點上,提供超越耐受性改善的差異化療效數據?這個問題的答案,將決定Avalyn是一家「成功優化了現有療法遞送的公司」,還是一家「真正改變了IPF治療範式的公司」。
兩者的市場空間,有著數量級的差距。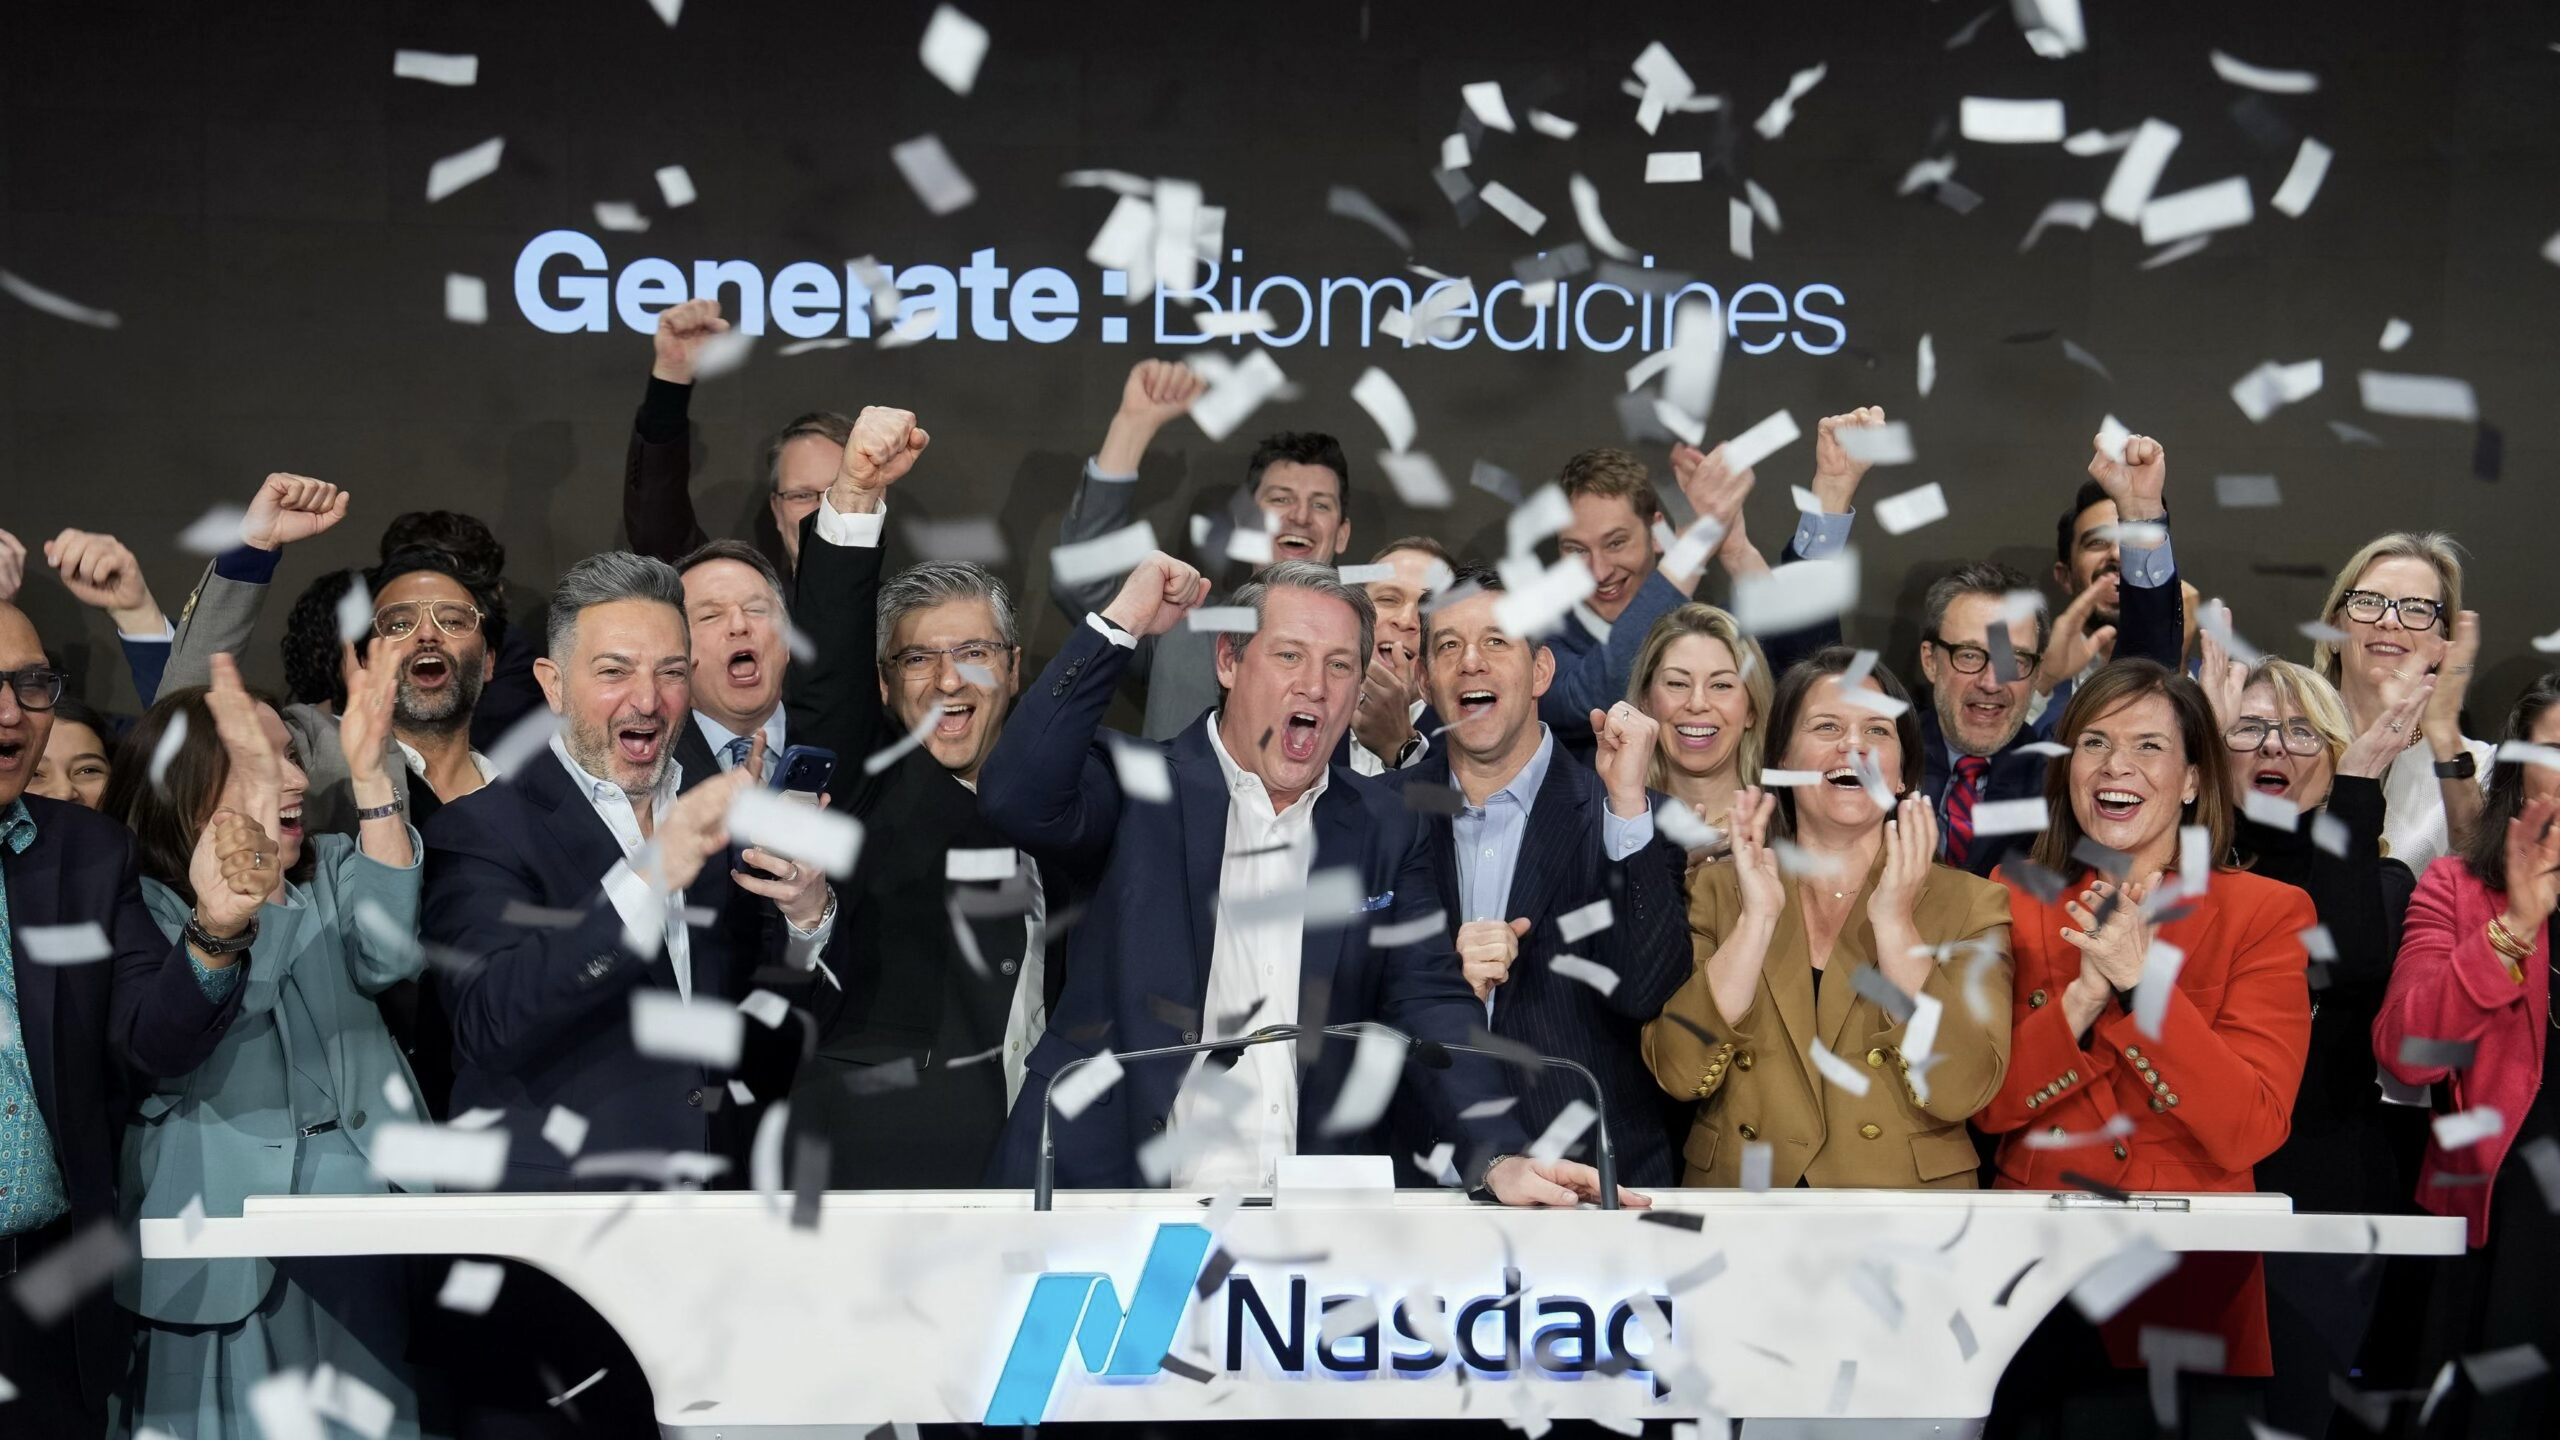 (圖片說明)納斯達克 IPO 敲鐘慶祝現場。2026 年 4 月,Avalyn Pharma(擬代碼 AVLN)遞交 IPO 文件,擬募資約 1 億美元,這是美股生技市場沉寂逾一個月後的第一份新生技上市文件,測試市場對「改良型吸入式遞送」這類中段臨床資產的定價意願。
IPO 基本資料
| 項目 | 數據 |
| 公司名稱 | Avalyn Pharma Inc. |
| 股票代碼 | AVLN(納斯達克) |
| 核心技術平台 | 吸入式抗纖維化藥物遞送 |
| 主要適應症 | 特發性肺纖維化(IPF)、進行性肺纖維化(PPF) |
| 主要資產(1) | AP01(吸入式吡非尼酮),Phase 1b ATLAS 已完成,OLE 進行中 |
| 主要資產(2) | AP02(吸入式尼達尼布),Phase 2 規劃中 |
| 主要資產(3) | AP03(AP01 + AP02 固定複方),Phase 1 開發計劃 |
| 擬募資規模 | 約 1 億美元 |
| 截至 2025 年底現金 | 約 1.38 億美元 |
| 累計私募融資 | 逾 3.7 億美元(四輪) |
| 最大股東 | Novo Holdings(諾和控股,持股逾 13%) |
| 其他主要投資者 | Norwest Venture Partners、F-Prime Capital、Perceptive Xontogeny、SR One |
| 公司成立時間 | 2011 年(前身 Genoa Therapeutics) |
| 公司所在地 | 麻薩諸塞州波士頓 |
| 保密遞表日期 | 2026 年 2 月 6 日 |
| 公開遞表日期 | 2026 年 4 月 8 日 |
| 整理日期 | 2026 年 4 月 17 日 |
以上數據來源於SEC登記文件、彭博社、BioPharma Dive、Renaissance Capital及其他公開可得資料,僅供研究參考,不構成投資建議。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news