

Freedom Metals的礦業入場券
2.75億美元SPAC IPO背後,一個關鍵礦產平台如何先拿到市場門票
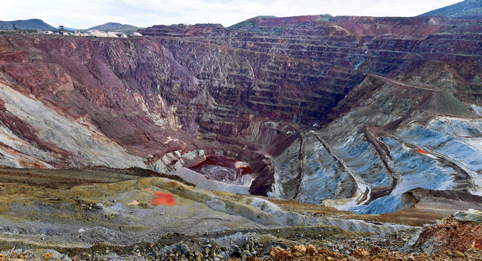 (圖片說明)關鍵礦產大型露天礦場 — SPAC背後的礦業資產想像與現實
開盤前夜
2026年7月7日,Freedom Metals Acquisition Corp.的註冊聲明在美國證券交易委員會生效。第二天,這家以FDMMU為代碼的公司,預計在納斯達克開始交易。
兩個日期之間,只隔了一夜。對普通讀者來說,這也許只是又一個新股代碼被掛到交易螢幕上;對美國資本市場來說,這一夜意味著一個特殊的制度容器被推到公共市場面前:2,750萬個單位,每單位10美元,總規模2.75億美元;每個單位裡,包括一股Class A普通股和三分之一份可贖回認股權證;每一整份權證,未來可按每股11.50美元的價格購買一股Class A普通股。公司還授予承銷商45天超額配售權,最多可再購買412.5萬個單位。
這些條款放在SPAC市場裡並不陌生。它們有標準格式,有法律語言,有承銷商安排,也有投資銀行和交易所早已熟悉的流程。可是,GFM真正關心的,不是這些格式本身,而是格式後面那個更值得拆開看的問題:投資人到底買到了什麼?
Freedom Metals目前尚未完成任何業務合併,也沒有一座已經放進上市公司裡的礦山,沒有可以用產量、成本、銷售收入和現金流來核對的既有經營報表。它是一家blank check company,也就是空白支票公司,市場通常稱為SPAC。它先募集資金,之後再尋找可以併入這個上市容器的標的。公司披露稱,雖然可以在任何行業、板塊或地區尋找收購機會,但主要聚焦礦業與關鍵礦產行業。
因此,這場IPO從一開始就不該被簡化為一家礦業公司上市。
它更像是一張提前開出的入場券。資金、代碼、信託、權證、贖回機制和管理團隊先登上舞台,真正的礦業資產還在後面。至於這筆錢未來會指向哪一座礦、哪一條供應鏈、哪一個國家的許可審批程序,現在仍然沒有答案。這種沒有答案的狀態,正是SPAC制度的魅力,也是它最需要被審視的地方。
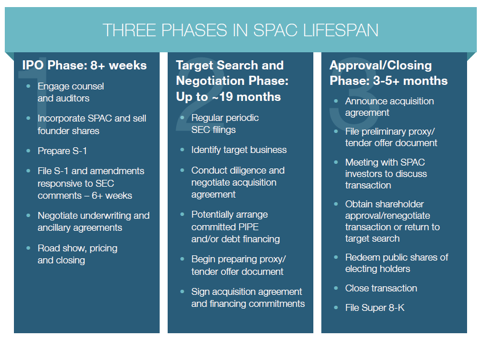 (圖片說明) SPAC生命週期制度流程 — 空白支票公司從募資到併購的入場券結構
一張提前開出的入場券
一般人理解的IPO,是一家公司走過創業、產品、市場、客戶和收入這條路,最後帶著財務報表站到交易所門口,接受投資人檢驗。Freedom Metals走的不是這條傳統路徑。
它先把入場券開出來,再去尋找值得帶進場的資產。
這種制度設計在美國資本市場已經運行多年。它背後有一套現實邏輯:某些行業的資產形成周期很長,資本需求很大,政策敏感度又高,如果非要等到資產完全成熟、收入穩定、財務報表充分展開,很多企業可能很難及時取得公共市場資金。SPAC於是提供了一條被制度化的捷徑。它允許不確定性先進入市場,但必須帶著規則進來;它讓信託賬戶、贖回安排、清算條款和招股文件去承接這種不確定性,而不是讓投資人完全暴露在一個尚未形成完整業務的殼公司面前。
這條捷徑本身沒有原罪。真正需要警惕的,是市場很容易把管理團隊的履歷、行業的熱度、政策的溫度,提前當成已經存在的企業價值。
Freedom Metals董事會裡,有幾個名字值得投資人花時間核對。Quinton Hennigh是北美礦業圈裡有一定口碑的地質學家,長期參與黃金與貴金屬勘探項目的技術評估。董事會主席Bronwyn Barnes,以及Dean Callas、Hugh Callaghan、Michael Porter等成員,也構成了這家公司尋找礦業資產時可以被市場檢視的人力基礎。這些履歷,比任何一句「聚焦關鍵礦產」的願景陳述都更值得仔細閱讀,因為履歷至少可以追溯,願景還需要未來標的來驗證。
不過,履歷仍然只是起點。
SPAC最後能不能成立,不取決於一份漂亮的董事名單,也不取決於開盤第一天的市場熱度。它取決於管理團隊能否在規定時間裡找到真正合適的標的,談出合理估值,完成盡職調查,說服股東留下,並讓併購後的新公司經得起公共市場更長時間的追問。
華盛頓的焦慮,如何變成一個交易代碼
關鍵礦產這幾個字,過去更多出現在地質報告、能源政策白皮書、軍工供應鏈文件和政府部門的公開清單裡,離普通投資人的日常交易很遠。今天,情況已經改變。
AI伺服器需要材料,電動車電池需要材料,半導體製造設備需要材料,電網升級、國防系統和清潔能源轉型也離不開材料。所有關於算力、能源、製造業回流和國防工業基礎的宏大討論,最後都會落到一批被開採、被加工、被運輸、被定價的礦產和金屬身上。
美國近年不斷強化關鍵礦產供應鏈政策。能源部提出資金支持計畫,希望推動關鍵礦產從開採、加工到製造的整條國內供應鏈;內政部與USGS也持續更新關鍵礦產清單,並明確指出部分礦產的供應中斷可能影響美國經濟安全與國防能力。
這些政策背景,不會替Freedom Metals自動找到一個好標的,也不會讓一個SPAC立刻變成優質礦業公司;但它們會改變資本市場願意聽什麼樣的故事,也會讓一個原本普通的空白支票公司,被賦予超出行業本身的時代重量。
於是,一種很有意思的翻譯過程開始出現。
華盛頓說供應鏈安全,市場開始尋找併購標的。華盛頓說國家安全,市場開始討論信託賬戶、權證和納斯達克代碼。華盛頓說關鍵礦產,資本市場很快會問:誰能把這些資產變成上市平台?
這不是陰謀,也不是神話。這是資本市場一貫的本能。它擅長把遠方的焦慮變成今天可以交易的東西,把政策語言翻譯成金融產品,把尚未完成的產業重組提前壓縮成一個市場代碼。
可是,礦業終究是一個講究時間的行業。
一座礦山從勘探到投產,往往需要多年的地質驗證、環境評估、社區溝通、政府許可和資本開支。它還要面對商品價格周期、融資成本、加工能力、運輸條件、環保訴訟與國際政治變化。資本市場可以給礦業項目流動性,可以給它上市入口,可以為它提供融資窗口,卻不能替它縮短地底下的時間。
這也是GFM拆解這類IPO時必須保留冷靜的原因。
國家安全敘事再宏大,也不能自動等於投資價值。關鍵礦產再重要,也不能替代具體資產本身的品位、成本、許可、客戶、加工能力和現金流。Freedom Metals真正要證明的,不是它選對了一個熱門方向,而是它能否找到一個足以承受公共市場檢驗的標的。
 (圖片說明)AI、電池、半導體、電網與國防工業正在重塑關鍵礦產的戰略價值,也推動資本重新關注礦業平台。
10美元裡藏著的權利
每個單位10美元,聽起來是一個很穩的數字。可是,10美元背後藏著幾層需要被拆開看的權利安排。
普通股代表未來對公司權益的參與。認股權證則是一種未來以固定價格買入股票的選擇權。若公司找到好標的、完成併購,並且交易受到市場認可,權證可能帶來額外收益;若交易失敗、標的不理想,或併購估值過高,權證可能迅速貶值,甚至失去實際價值。
更現實的問題是稀釋。
當這些權證未來被行權,現有股東持有的股份比例會被稀釋。招股文件通常會把這些風險寫清楚,但普通投資人很容易被10美元單位價格和「關鍵礦產」敘事吸引,忽略權證、保薦人股份、贖回比例和後續融資安排對股東權益的長期影響。
信託賬戶提供的保護,也需要被誠實地說清楚。
它保護的是公眾股東在特定條件下選擇贖回、取回相應資金的權利;它不保護權證價格,不保證併購完成後的股價表現,也不保證管理團隊一定能找到值得投資的標的。若大量股東選擇贖回,公司完成併購後可能面臨現金不足;若交易估值偏高,留下來的股東就要承受市場重新定價的壓力;若併購後公司還需要額外融資,原有股東還可能面對新的稀釋。
這些問題,不會在7月8日開盤那一刻得到答案,也未必會在接下來幾個月裡得到答案。
SPAC制度的特殊之處就在這裡:它把答案放到未來,卻把交易放在今天。投資人先買入一套制度安排,再等待資產、估值、贖回比例、現金留存和經營能力慢慢浮出水面。
因此,Freedom Metals的IPO不能被簡化成一句「押注關鍵礦產」。真正需要拆解的是:投資人如何通過一個標準化SPAC單位,參與一個尚未確定標的的戰略資源併購計畫;這個計畫裡哪些權利受到保護,哪些風險被推遲揭示,哪些收益可能來自未來資產,哪些損失可能來自交易失敗、估值錯配、權證貶值和股權稀釋。
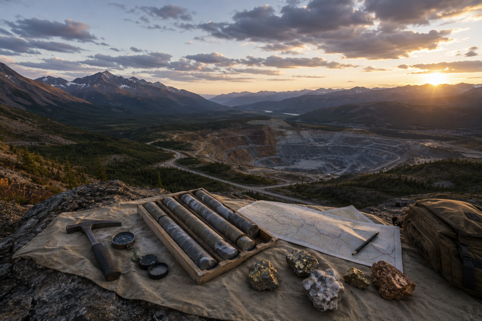 (圖片說明)礦業不是一個靠敘事就能完成的行業,地質核驗、許可審批、工程建設與資本投入都需要漫長時間。
礦業不能只靠故事挖出來
關鍵礦產很容易形成一種時代感。它連著AI,連著能源獨立,連著國防安全,連著美國製造業回流,也連著中美供應鏈競爭。這些詞語放在資本市場裡,天然具有吸引力。
但是,礦業從來不會因為敘事宏大而變得簡單。
一座礦山不是一個可以快速迭代的軟體產品。一條精煉線也不是一段可以在雲端部署的代碼。礦業項目需要地質數據,需要工程能力,需要環境許可,需要地方社區接受,需要道路、電力、水源、設備和長周期資金。它要在漫長時間裡承受商品價格波動,也要在現實世界裡面對政策、法律、環保和社會阻力。
Freedom Metals未來如果要完成真正有價值的併購,不能只找到一個會講關鍵礦產故事的標的。它需要找到一個能夠承受公共市場檢驗的資產。資源品位、所在地、許可進度、開採成本、加工能力、終端客戶、融資需求、環境責任和管理層執行能力,都會比新聞稿裡的宏大詞語更重要。
成熟的財經媒體,不應該替幻覺做背景音樂。
我們可以理解美國對供應鏈安全的焦慮,也可以理解資本市場尋找新入口的衝動;但我們不能把政策熱度直接寫成投資價值,也不能把一個尚未完成併購的SPAC寫成已經拿到礦產資產的上市公司。
這裡面有機會,也有幻覺。
機會來自AI、電池、軍工和清潔能源對材料的真實需求,來自美國對供應鏈安全的長期投入,也來自公共市場對戰略資源平台的重新關注。幻覺則來自另一面:只要貼上關鍵礦產標籤,市場有時會暫時忘記礦業的漫長、昂貴和艱難。
併購才是真正的考試
Freedom Metals的掛牌,只是故事的第一頁。
公司必須在規定期限內找到標的,完成盡職調查,談出一個經得起市場檢驗的估值,說服股東不要大規模贖回,補齊交易所需現金,走完監管程序,最後讓市場相信,併購後的新公司不是只頂著一個符合時代情緒的名稱,而是真的擁有可以被驗證的礦產資源、開採許可、加工路徑和管理團隊的執行能力。
這條路上,Peter Finan和Martin Zinny需要證明的,不是他們讀懂了關鍵礦產這個詞的分量,而是他們能否在現實世界裡,把一塊具體的礦產資產談成一筆經得起長期驗證的交易。
這是一件枯燥、緩慢、需要坐得住冷板凳的工作。它和納斯達克開盤鐘聲的熱鬧,完全是兩種聲音。
鐘聲響起時,交易螢幕上會出現新的代碼,投資人會看到價格跳動,媒體會看到一條簡短的新股新聞。可是,真正決定這家公司命運的,會發生在更安靜的地方:會議室裡的盡職調查,礦區現場的地質核驗,律師桌上的許可文件,股東會上的贖回選擇,以及市場對併購估值的最後投票。
這些地方沒有開盤鐘聲,卻決定鐘聲之後還剩下什麼。
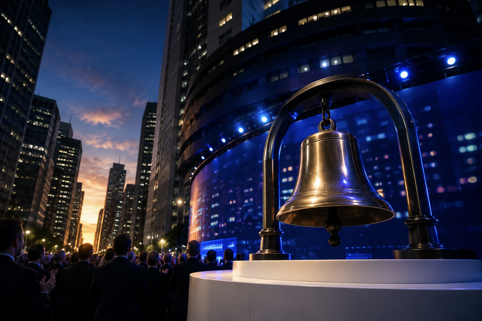 (圖片說明)掛牌只是故事第一頁,真正的考驗在於管理團隊能否找到合適標的,完成盡職調查並說服市場留下。
錢進去了,資產還要走出來
GFM記錄Freedom Metals這場IPO,不是為它背書,也不是提前否定它的可能性。
我們關心的是一個更具體的制度問題:一家尚未找到標的的空白支票公司,如何在2026年這個關鍵礦產成為國家安全語言的時間點上,募集到2.75億美元;這筆錢背後的普通股、認股權證、信託賬戶、贖回機制和併購期限,究竟把多少選擇權交給了投資人,又把多少不確定性留給了未來。
資本市場已經給了Freedom Metals一張入場券。
董事會履歷值得核對,未來標的仍需等待,真正的資產還沒有走到市場面前。
接下來要看的,是這家公司能否在規定時間裡,找到一塊配得上這張入場券的礦;能否把關鍵礦產的時代語言,變成可以被驗證的資產、許可、產能和現金流;能否在公共市場的耐心耗盡之前,交出一份不只靠敘事支撐的答案。
納斯達克可以先給它代碼。信託賬戶可以先給它時間。投資人可以先給它資金。
但最後,市場仍然會回到那個最樸素、也最不能迴避的問題:資產在哪裡?
免責聲明
本文基於公司公告、SEC相關文件、IPO市場資料、公開政策文件及第三方資料進行新聞性與制度性分析,不構成投資建議、法律意見、稅務意見或任何買賣證券的建議。