

2813萬美元的門票
一家中國重慶 JuNeng 數字營銷公司和它剛好越過的線
GFM.News|IPO制度拆解
 (圖片說明)新規要求中國相關發行人最低募集2500萬美元,JuNeng調整募資至約2813萬美元。重慶夜景,代表JuNeng主要運營實體所在地。
敲鐘前的那份文件
納斯達克的鐘聲響起之前,通常沒有人會去讀一份招股書的修訂記錄。
可是,如果你真的翻開 JuNeng Technology Limited 那份編號333-288370的 F-1 文件,會發現裡面藏著一個值得停下來看的細節:這家公司原本打算募集的,並不是現在這個數字。
2025年6月,Renaissance Capital 記錄下這家公司較早前的發行方案。JuNeng Technology 當時擬發行200萬股,每股價格區間為4至5美元,募資規模約900萬美元。後來,方案改了。發行股數變成625萬股,價格區間維持不變,以中位價4.5美元計算,募資總額變成2812.5萬美元,市場通常四捨五入稱為約2813萬美元。
這中間發生了一件制度上的事。2026年5月14日,美國證券交易委員會批准了納斯達克的規則修訂。對主要業務位於中國大陸、香港或澳門的發行人,納斯達克新增了更高的初始上市要求。這類公司若要通過首次公開發行在納斯達克上市,需要以 firm commitment offering 的方式向美國公眾持有人發行證券,並為公司帶來至少2500萬美元的總募集資金,同時仍須滿足其他適用上市條件。
規則文件說得很清楚,納斯達克提出這一門檻,是因為其觀察到部分低於2500萬美元發行規模的中國相關 IPO,後續更容易出現持續上市合規、流動性和市場質量問題。這條規則在批准後設有30天實施期。時間往前推,落在2026年6月中旬附近。這個節點,距離 JuNeng Technology 修訂發行方案的時間並不遠。
一家公司的發行規模,從約900萬美元變成約2813萬美元。新規定的門檻,恰好是2500萬美元。時間對得上,金額也對得上。這三件事放在一起,構不成指控,卻構成一個媒體不能迴避的問題:這一次規模擴大,是業務成長帶來的自然結果,還是為了跨過一條剛剛畫下的線而做出的發行重塑?
任何負責任的觀察者,都不該把時間上的接近直接寫成動機上的確定。但投資者有權利知道這個巧合的存在,也有權利在鐘聲響起之前,看清楚自己即將買入的是什麼。
 (圖片說明)招股文件概念圖。JuNeng F-1/A修訂募資方案,從約900萬美元增至2813萬美元,資金用途描述較籠統,需投資者關注。
一份不算差的成績單
先把公道話說在前面。JuNeng Technology 不是一家沒有營收與利潤支撐的空殼公司。
公司提交給美國證券交易委員會的招股文件披露,截至2025年3月31日的財年,JuNeng Technology 收入約1328萬美元,較上一財年的約759萬美元增長74.94%。淨利潤從約14萬美元提高到約83萬美元,毛利率從3.85%上升至10.03%。這些數字,與公司提交給 SEC 的合併財務報表相互吻合。
這份成績單不難看。更值得記下的,是客戶數字的變化。公司披露,其累計服務客戶約1000家。2024財年服務客戶138家,2025財年這個數字變成377家,約為上一財年的2.73倍,增幅約173%。這組數字,比公司反覆強調的「智能數據分析系統」更能說明一件事:它至少正在被市場真實地使用著。
JuNeng Technology 的核心業務,圍繞短視頻廣告投放與效果優化展開。公開資料顯示,它通過騰訊、字節跳動等大型媒體平台的授權第三方代理商,為客戶投放廣告。公司自稱擁有一套名為 Lucky Short Video Intelligent Data Analysis System 的系統,用以分析短視頻中的腳本、演員、故事風格等元素對投放效果的影響。
這套系統的名字聽起來像技術資產,但投資者真正應該看的,從來不是名字,而是證據。招股書裡目前沒有看到足以支撐高技術壁壘的專利、軟件著作權或第三方技術驗證披露。一家廣告投放公司提升自己的數據分析能力,完全合理,也確實可能帶來效率上的優勢。問題在於,當這種能力被放進公開市場的估值敘事裡,投資者該問的就不是這套系統存不存在,而是它究竟能不能體現在毛利率、客戶黏性、議價能力和可持續增長上。
技術可以講,但技術一旦進入 IPO 故事,就必須接受財務數字的檢驗。一家廣告投放公司可以是一門好生意,一家效果營銷公司也可以創造現金流。可是,如果它被放進科技公司的語境,被用來支撐更高估值,市場就有權要求更強的證據。否則,技術語言就可能成為估值抬升的外衣。
規模、估值與資金用途
截至2025年3月31日,JuNeng Technology 的現金及等價物約155萬美元,總資產約404萬美元,總負債約81萬美元,股東權益約323萬美元。
把這幾個數字和2813萬美元的募資目標放在一起看,反差立刻浮現。一家總資產四百萬美元出頭的公司,準備通過 IPO 一次性募集超過自身資產規模七倍的資金,並在這次發行方案中被推到約1.63億美元的估值台階上。這個估值,是以完成發行後3625萬股在外流通股、每股4.5美元的中位價計算得出。
小公司借助公開市場實現跳躍式擴張,並不是原罪。資本市場本來就應該給成長型公司提供通道。真正該被追問的是資金的去向。
招股書「募集資金用途」章節寫得相當籠統:營運資金和一般企業用途、自有技術的研發投入、人才招募與培訓。這三項描述,幾乎可以套用在任何一家準備上市的中小企業身上。它們沒有具體到能讓投資者判斷,這筆錢會實質性地改變公司的競爭位置,還是僅僅維持現有規模的運轉。
如果一家公司現有資產規模只有數百萬美元,卻要從公開市場募集近三千萬美元,那麼投資者應該得到更清楚的資金使用路線圖。這不是苛刻,這是公開市場的基本禮貌。
 (圖片說明)短視頻與社交媒體廣告場景,代表公司核心業務。公司宣稱擁有智能分析系統,但技術敘事須接受財務數字與毛利率檢驗。
真正說了算的人
如果說前面談的是錢,這一節要談的是權力。
招股書披露,2024年9月13日,公司最大股東王宇,持股63.82%,與第二大股東鍾佳,持股18.00%,簽署了一份一致行動協議。協議約定,兩人在股東會與董事會的重大決策上須先協商達成一致;如果無法達成共識,鍾佳將按照王宇的意見投票。
發行完成前,兩人合計持有81.82%的股份及表決權。發行完成後,即便新股東加入,兩人仍將合計持有約67.71%。這個比例,足以讓公司在納斯達克規則下被認定為 controlled company。
招股書也明確寫出,儘管符合這一身份,公司並不打算援引受控公司在公司治理上的豁免安排,仍將維持由獨立董事主導的提名與薪酬委員會架構。這一點需要如實寫出,因為它是對少數股東風險的一種制度緩衝。但這並不改變另一個基本事實:公司真正的表決權,仍然高度集中在兩名核心股東手中。
這是一個比「員工只有幾十人」更值得書寫的事實。一家公司即將向公開市場募集近三千萬美元,而這家公司真正的決策權,仍集中在兩個人手裡,並且以一份一致行動協議的方式被鎖定。這不必然意味著公司治理有問題。許多優秀創業公司在上市初期都由創始人或核心股東保有控制權,這是市場可以接受的安排。
但市場接受的前提,是投資者看得清楚。當投資者買入 NENG 的股票時,他們需要知道,自己買到的是一家開曼控股公司的普通股,也是一份在重大決策上幾乎沒有實質話語權的少數股東權益。
信任這件事,從來不該建立在投資者沒有讀完招股書的基礎上。
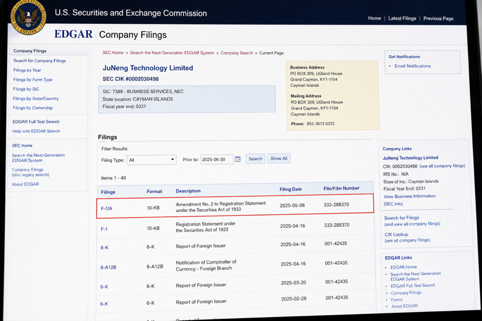 (圖片說明)F-1/A招股文件記錄發行規模、股權結構、資金用途與風險披露,是投資者理解一家跨境IPO公司的第一層入口。
隔著太平洋的上市鏈條
JuNeng Technology 的上市主體,是一家在開曼群島註冊的公司。
它通過香港全資子公司 JuNeng Information Limited,間接持有北京灏渝沁科技有限公司,也就是 WFOE 的全部股權,而後者又全資持有重慶灏渝沁文化傳媒有限公司。這家重慶公司,才是真正在中國境內開展業務的運營實體,原名重慶灏喜文化傳媒有限公司。
這裡需要糾正一個細節。此前某些整理版本曾提到一家名為「北京明格科技」的實體。但在本文核對的 F-1/A 披露鏈條與本次上市架構描述中,未見北京明格科技作為子公司列示。制度性媒體的責任之一,就是不讓一個未在本次招股文件核心架構中出現的公司名稱,混進投資者本該清楚理解的架構圖裡。
真正該被放進理解框架裡的,是招股書裡另外兩個更具體的細節。
第一,由於中國境內運營實體佔公司合併收入、利潤及資產的比例超過50%,這次發行被中國證監會規則框架下認定為間接境外發行。依照2023年生效的《境內企業境外發行證券和上市管理試行辦法》及相關備案要求,公司需要在發行完成前向中國證監會完成備案程序。招股書披露,截至文件日期,公司尚未收到監管詢問、警告或反對意見,但備案程序本身仍是上市完成前的一個重要環節。
第二,關於審計師的可信度問題,也應該說得公道一些。JuNeng Technology 的審計機構 OneStop Assurance PAC 並非總部設於中國大陸或香港,因此不在 PCAOB 2021年無法完成檢查的相關名單之列。PCAOB 於2023年7月13日發布的 Onestop Assurance PAC 檢查報告顯示,該次檢查未發現足以認為其審計意見缺乏充分適當審計證據的重大缺陷。這對投資者而言,是一個相對降低 HFCA Act 直接風險的事實。
但這也不意味著審計風險完全消失。PCAOB 的檢查本身是抽樣與風險導向的檢查,不是對一家會計師事務所所有審計工作的全面背書。該檢查報告也披露了若干其他合規問題,包括 Form AP 報告相關事項。公允的寫法,既不能忽略這個相對正面的事實,也不能把一次檢查理解為永久保證。
跨境架構帶來的距離感,不會因為審計師具備 PCAOB 可檢查性就完全消失。投資者持有的始終是開曼公司的普通股,不是重慶那家運營實體的股權。中間隔著香港、北京、開曼三層結構,也隔著一條尚未完成的中國證監會備案程序。這種距離,在股價上漲的時候容易被遺忘,在風險出現的時候卻會第一時間顯現出來。
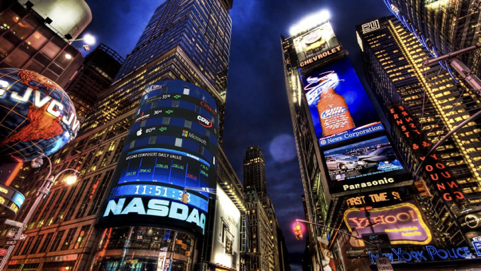 (圖片說明)納斯達克敲鐘象徵企業進入公開市場,但真正決定投資風險的,往往不是鐘聲與掌聲,而是敲鐘前尚未被充分閱讀的招股文件。
門檻之後,問題才剛開始
納斯達克把最低發行門檻提高到2500萬美元,官方給出的理由並不含糊。
SEC 批准文件顯示,納斯達克分析了2022年4月至2025年4月期間通過 IPO 在納斯達克上市的151家 China-based Issuers,其中143家的發行金額低於2500萬美元,而這143家公司中接近一半後來曾因未能符合納斯達克持續上市標準而被引用。文件也指出,低流動性證券可能更容易受到價格操縱影響,尤其在內部人士仍持有大量股權的情況下。
這條新規,本質上是交易所在為過去幾年一連串小盤中概股的市場問題補課。但門檻從來不是萬能藥。一家公司把發行規模從約900萬美元調整到約2813萬美元,確實跨過了這條線。可是跨過門檻這件事本身,並不能證明公司質量隨之提高。募集資金超過2500萬美元,不能自動證明估值合理,不能自動證明流動性充分,也不能自動證明散戶風險被消除。
JuNeng Technology 值得被寫進這篇文章,不是因為它已經被證實存在問題,而是因為它恰好站在一條制度新線的旁邊。它有一份調整後的發行方案,也有一組真實但底盤單薄的財務數字;它有一套需要更多證據支撐的技術敘事,也有一份把三分之二話語權留在兩名核心股東手中的股權結構;它還有一條尚未走完的跨境監管程序,和一個剛剛提高門檻的納斯達克市場。
這些事實單獨看,都可以解釋,也都不構成指控。但當它們同時出現在一份招股書裡,普通投資者理應看見完整圖景,而不是只看見「短視頻」「智能系統」「納斯達克代碼」這幾個容易被記住的詞。
那個投資者可能沒有律師替他讀完招股文件,沒有分析師替他核對每一筆審計數字,也沒有投行人員提醒他估值背後的權力結構。他看到的,可能只是股票交易軟件上一個即將出現的代碼。也正因如此,制度媒體才應該在價格形成之前,把風險放到光亮處。
鐘聲響起之前,真正該被聽見的,從來不是敲鐘那一刻的掌聲,而是那些留在桌面上、還沒有人回答的問題。
免責聲明:
本文所引財務數據、股權結構、監管規則及公司架構信息,主要依據 JuNeng Technology Limited 向美國證券交易委員會提交的 F-1/A 註冊聲明、Renaissance Capital IPO 資料庫、PCAOB 公開檢查報告,以及 SEC 於2026年5月14日發布的納斯達克規則變更批准文件 Release No. 34-105494 核實整理。不夠成投資建議。