

Bending Spoons的資本煉金術
一家意大利公司如何把Vimeo、Evernote、AOL重新裝訂成納斯達克的故事
GFM IPO制度拆解
 (圖片說明)2026年7月1日,Bending Spoons在納斯達克掛牌上市,股票代碼BSP。市場首日以大幅上漲回應這家意大利軟件資產重整公司的IPO故事。
納斯達克的鐘聲,通常留給矽谷神話、AI概念、晶片公司和高速增長的創業故事。
2026年7月1日,站到這口鐘前面的,卻是一家來自歐洲、名字聽上去有些古怪的公司:Bending Spoons。
它來自意大利。它不以某一款爆款軟件被公眾熟知。很多普通投資者在看到股票代碼BSP之前,甚至從未聽過這個名字。但如果把它擁有或收購過的品牌一個個列出來,情況會立刻不同:Vimeo、Evernote、WeTransfer、Meetup、Brightcove、Eventbrite、AOL。
這些名字並不陌生。它們曾經出現在不同世代互聯網用戶的桌面、郵箱、瀏覽器、創作流程和工作習慣裡。它們有過光環,也經歷過退場。它們沒有徹底消失,卻很難再獨自講出一個讓資本市場興奮的高增長故事。
Bending Spoons 把它們重新帶回了納斯達克。
公司與出售股東以每股29美元發行約5800萬股,定價高於此前26至28美元的區間,募資約16.8億美元,對應IPO估值約184億美元。上市首日,BSP 股價收於40.50美元,較發行價上漲近四成,市值被推高至約257億美元。市場用最直接的方式表達了態度:舊互聯網資產,在AI敘事和併購機器的重組之下,仍然可以被重新定價。
這正是GFM要拆解Bending Spoons的原因。
這場IPO的關鍵,不在於一家歐洲科技公司成功登陸美國市場,而在於它把一個更深層的問題推到投資人面前:當AI開始改變軟件生產,當訂閱制成為數字產品最穩定的現金流底座,當一批老互聯網品牌被同一家公司連續買下、重組、接入統一系統,再以新的估值出售給資本市場,IPO到底是在為企業創新定價,還是在為舊互聯網殘值的再金融化定價?
 圖片說明2: Bending Spoons將Vimeo、Evernote、AOL等互聯網舊書重新裝訂,挖掘老品牌中的用戶慣性、數據沉澱與現金流殘值。
被重新裝訂的互聯網舊書
Bending Spoons成立於2013年,早期從移動應用起步,後來逐漸走向一條更少見的道路:收購已有用戶、已有品牌、已有產品記憶的數字資產,再把它們接入自己的運營系統。
這家公司真正有意思的地方,不在於它買了多少公司,而在於它選擇了什麼樣的公司。
Evernote 曾經是知識工作者的第二個大腦。
Vimeo 曾經是創作者離開主流視頻平台之後的一塊安靜陣地。
WeTransfer 曾經是設計師、媒體人和創意行業交換大文件時幾乎不需要解釋的工具。
Meetup 承載過線下社群的理想主義。
Eventbrite 是無數活動組織者背後的票務基礎設施。
AOL 更像一個被時間包裹住的互聯網化石,裡面保存著撥號上網、門戶、郵箱和早期網絡入口的記憶。
這些品牌共同構成了一本互聯網舊書。每一章都曾被市場熱烈閱讀過,後來又被更快的平台、更大的流量入口和新的商業模式壓到書架深處。
Bending Spoons做的,是把這些舊章節重新裝訂。
它並不試圖把AOL變回當年的AOL,也不需要Evernote重新成為整個互聯網的生產力中心。它要尋找的是更具體、更冷靜的東西:還有多少用戶沒有離開?還有多少訂閱可以延續?還有多少品牌信任可以恢復?還有多少成本可以重寫?還有多少產品功能可以通過AI和統一工程體系重新計算?
在這家公司眼裡,過氣並不等於歸零。老品牌裡仍然有用戶慣性、數據沉澱、工作流位置、遷移成本和現金流殘值。資本市場過去不願意給這些東西太高估值,Bending Spoons則試圖證明,只要經過足夠嚴密的技術、財務和運營重構,它們仍然可以被放回增長敘事之中。
這是一種冷靜到近乎殘酷的能力。
它不是懷舊。
它是在舊互聯網廢墟裡尋找可計價資產。
AI不是口號,而是併購後的手術刀
過去幾年,AI已經被太多公司寫進招股書。投資人逐漸不再滿足於聽見「我們正在使用AI」。他們真正關心的是,AI是否進入了收入、成本、利潤率和現金流。
Bending Spoons的高明之處,是把AI放在併購之後的整合環節。
它買下一個產品之後,不只是換管理層、調價格、砍預算,而是把產品放進統一的工程、數據和運營體系裡重新處理。代碼如何生成,功能如何迭代,用戶如何轉化,訂閱如何續費,客服如何自動化,營銷如何測試,這些環節都被重新放到一張效率表上。
這時,AI不再只是概念。它變成併購後重組資產的手術刀。
公開資料顯示,公司在2026年第一季度實現營收約6.01億美元,淨利潤約2750萬美元;截至今年3月,公司擁有約5億月活躍用戶和約900萬付費客戶。與此同時,它身上背著接近44億美元債務,IPO募集資金中的相當部分仍將用於未來收購。
這幾組數字放在一起,才構成Bending Spoons真正的畫像。
它有收入,不是空殼。
它有用戶,不是紙面故事。
它有利潤,不只是燒錢機器。
它有債務,也有繼續收購的衝動。
所以,它的核心問題從來不是「這家公司有沒有業務」,而是「這台機器能不能長期運轉」。
如果AI能夠持續提高研發效率,如果訂閱制能夠穩定承接現金流,如果老品牌的用戶流失被控制在可承受範圍內,如果下一輪收購繼續找到足夠便宜、足夠可改造的資產,Bending Spoons的模型會顯得非常漂亮。
但這四個「如果」,每一個都不是小事。
 (圖片說明)AI不再是口號,而是Bending Spoons併購後的重組手術刀,用於提升效率、優化訂閱與產品迭代。
增長的來源,比增長本身更重要
IPO市場喜歡增長,尤其喜歡可以被放進模型裡的增長。
Bending Spoons交出的成績單並不難看。2025年,公司收入約13.1億美元,較此前大幅增長;2026年第一季度,收入繼續升至約6.01億美元。對一家從歐洲成長起來的軟件公司而言,這樣的規模足以讓華爾街停下來多看一眼。
但GFM看IPO,從來不能只看增長曲線。
增長來自哪裡,往往比增長本身更重要。
一家企業的收入可以來自產品自身的自然擴張,也可以來自併購帶來的合併報表;可以來自新用戶,也可以來自老用戶漲價;可以來自更好的產品體驗,也可以來自更強的付費牆;可以來自效率提升,也可以來自成本快速壓縮。
Bending Spoons的增長,顯然帶著強烈的併購痕跡。
它的能力不在於不斷創造全新的大眾平台,而在於把已經存在的數字品牌買進來,重新清理、重組、定價,再納入統一的資本故事。個別品牌增長乏力,可以被整體資產組合覆蓋;某個產品用戶不滿,可以被其他現金流抵消;一條曲線放緩,可以由下一筆收購接上。
這就是它的聰明之處。它讓增長不再完全依賴單一產品命運,而由資產組合、債務融資、運營整合和資本市場共同支撐。
風險也藏在同一個地方。
當增長越來越依賴收購,企業就必須不斷證明自己還能找到合適標的、買得起標的、整合得動標的,並在整合之後留得住用戶。併購機器最怕停下來。一旦停下,市場就會重新審視每一項資產的真實增長,每一筆債務的成本,每一次重組留下的裂縫。
Bending Spoons今天得到的是成長型科技公司的估值想像。它未來必須交出的,卻是併購型平台的長期紀律。
 (圖片說明)歐洲技術,紐約估值:Bending Spoons從歐洲工程文化出發,最終把AI、併購與軟件資產組合的故事交給納斯達克定價。
舊品牌的第二次生命,也可能是最後一次
AOL這個名字,帶著一種美國互聯網早年的氣味。
它曾經是入口,是郵箱,是新聞,是撥號上網時代的身份符號。後來,寬帶、搜索、社交網絡、移動互聯網和短視頻一層一層覆蓋過來,AOL沒有被一夜之間擊倒,卻逐漸失去了中心位置。
Vimeo的命運更像創作者時代的一聲嘆息。它有審美,有社區,也有一批對視頻質量、表達自由和獨立創作有要求的用戶。但在YouTube、TikTok和企業視頻服務的雙重擠壓下,它始終沒有成為那個最大的平台。
Evernote也是如此。它曾經幾乎代表數字筆記本身。後來,Notion、Apple Notes、Google Docs、Microsoft生態和無數生產力工具分走了它的想像力。它還活著,但已經不再站在風口中央。
Bending Spoons看見了這些品牌身上的另一種價值。
這些公司也許失去了講述未來的能力,卻沒有失去現金流的可能;也許失去了公眾熱度,卻仍然留在某些人的工作流程裡;也許不再性感,卻還沒有完全可替代。
這就是舊互聯網資產的複雜之處。
一個產品被輿論遺忘,並不代表用戶已經離開。
一個品牌不再年輕,並不代表它沒有付費能力。
一個平台不再增長,並不代表它不能被重新壓縮成利潤。
Bending Spoons用資本和技術把這些老品牌重新放到一起,像一個城市更新開發商買下舊樓群。它買的不是空地,而是已有租戶的樓;不是未來想像,而是歷史殘留;不是一片乾淨的藍圖,而是一堆帶著折舊、糾紛、記憶和現金流的資產。
城市更新最難的地方,從來不是畫效果圖,而是在不拆掉全部生活痕跡的前提下,讓一片舊街區重新產生價值。
數字世界也一樣。
如果改造過猛,用戶會離開。
如果改造太慢,資本會失去耐心。
如果只剩漲價和裁員,品牌最後一點信任會被消耗掉。
如果AI真的能改善產品、提高效率、恢復體驗,舊品牌才可能獲得第二次生命。
Bending Spoons現在賭的,就是這條狹窄的路。
 (圖片說明)公司透過併購重組增長,資產組合覆蓋個別品牌乏力,打造穩定現金流與規模效應。
歐洲技術,紐約估值
Bending Spoons的路徑帶有一種歐洲科技公司的隱秘尷尬。
它的故事從歐洲開始。創始團隊早年在丹麥起步,後來把公司重心遷到米蘭。它從歐洲長大,用歐洲的工程文化、審美和成本結構塑造自己,卻把最重要的資本亮相交給了納斯達克。
這並不意外。
歐洲不缺技術,也不缺優秀工程師,更不缺好產品。但歐洲資本市場在科技估值、流動性、機構深度和敘事放大能力上,長期弱於美國。一家公司可以在歐洲生長,可以在歐洲完成產品和組織的早期塑形;一旦它需要把AI、併購、訂閱和全球軟件資產組合講成一個高估值故事,最終仍然要來到紐約。
納斯達克不是單純的交易場所。它是全球科技敘事的翻譯器,也是估值權的集中地。
Bending Spoons的IPO,表面是歐洲公司赴美上市,深層是全球科技資產向美國資本市場交出定價權。Vimeo、Evernote、AOL這些美國互聯網舊資產,經過一家意大利公司的重新裝訂,最後仍然回到美國資本市場接受估值。
這是一個很有意味的閉環。
舊互聯網誕生於美國。
歐洲公司把它們收集、重組、再包裝。
華爾街重新給它們定價。
全球投資人再把這套故事買回去。
資本市場有時比商業本身更懂循環。
債務是燃料,也是火源
Bending Spoons的招股故事裡,有一個繞不開的數字:接近44億美元債務。
債務對併購型公司而言並不陌生。沒有債務,很多收購無法發生;沒有收購,Bending Spoons的增長模型也就缺了一條主軸。問題在於,當債務不再只是融資工具,而成為商業模式運行的一部分,投資者就必須重新理解風險。
這台機器順利運轉時,邏輯很美:收購舊資產,重組成本,改善訂閱,釋放現金流;現金流提高信用,信用支持下一輪收購;新資產進來,組合繼續擴大,估值繼續上升。
一旦市場環境變化,利率、債務成本、用戶流失、整合難度和收購價格都會同時變得敏感。
債務最危險的地方,不在於今天帳上有多少,而在於它要求明天繼續順利。
併購平台需要一種近乎冷酷的紀律。買貴了,未來幾年都要為溢價還債;整合慢了,現金流跟不上融資節奏;裁員過猛,產品和用戶關係受損;提價過快,付費客戶開始流失。每一個動作單獨看都像效率,連在一起就可能變成傷口。
這也是Bending Spoons必須面對的制度性考驗:它能不能在資本效率和用戶信任之間找到平衡。
華爾街可以獎勵重組。用戶不會永遠獎勵重組。
資本喜歡利潤率,用戶在意產品是否還好用。
投資人喜歡訂閱收入,用戶在意價格是否還公平。
公司喜歡統一系統,社區在意自己是否被粗暴遷移。
Bending Spoons能否成為一家偉大的公司,不取決於它能不能買下更多老品牌,而取決於它能不能在重組之後,讓這些產品仍然值得被使用。
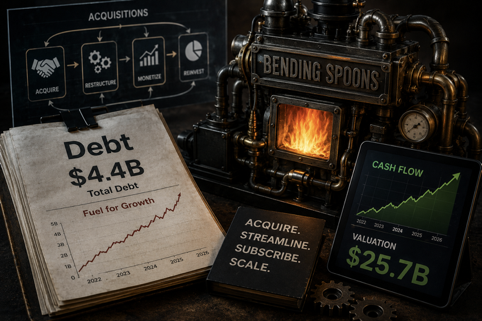 (圖片說明)債務是燃料,也是火源:接近44億美元債務支撐了Bending Spoons的併購擴張,也讓市場重新審視增長背後的風險邊界。
軟件公司的邊界被改寫了
過去,人們評價一家軟件公司,先問它開發了什麼。
SaaS時代,人們開始問訂閱客戶、留存率、淨收入留存、獲客成本和年度經常性收入。
到了Bending Spoons這裡,問題被改寫了。
它能識別多少被低估的軟件資產?
它能從多少沉睡用戶身上恢復現金流?
它能用AI減少多少工程摩擦?
它能把多少分散的品牌接入統一中台?
它能在多大範圍內複製收購後的重組方法?
它能不能在金融市場、用戶市場和技術市場之間,同時維持信任?
這已經超出了傳統軟件公司的定義。
市場也許會把它想像成軟件世界裡的伯克希爾,但這個比喻並不完全準確。伯克希爾依靠長期資本、保險浮存金和高度分散的價值投資體系建立起來;Bending Spoons更像AI時代的軟件資產重整引擎。它處理的不是鐵路、保險、消費品和能源公司,而是上一代互聯網留下來的品牌、用戶、訂閱和代碼。
它的資本煉金術,正在於把這些看似過時的東西重新組合起來,讓它們在財務報表裡顯得年輕,在資本市場裡顯得有未來。
煉金術之所以迷人,是因為它總讓人相信普通金屬可以變成黃金。
但真正的黃金,必須經得起時間和火的檢驗。
GFM的判斷
Bending Spoons的IPO,是AI資本市場進入下一階段的一個標誌。
第一階段,市場獎勵「擁有AI」的公司。
第二階段,市場獎勵「使用AI降本增效」的公司。
第三階段,市場開始獎勵那些能夠用AI重組舊資產、改寫現金流、製造併購複利的公司。
Bending Spoons正站在第三階段的門口。
它把舊互聯網資產重新裝訂成一個納斯達克故事,把Vimeo、Evernote、AOL這些曾經分散在不同時代的名字,變成同一個估值模型裡的組成部分。它讓市場相信,數字世界的舊樓並不一定要拆掉,只要有足夠強的技術、資本和運營系統,它們還能重新出租、重新裝修、重新產生利潤。
這套邏輯有吸引力,也有危險性。
如果它跑通,Bending Spoons可能成為全球軟件資產重整市場的代表性公司。它會告訴資本市場,AI不只是創造新產品,也可以重構舊資產;軟件不只是增長故事,也可以成為現金流和併購複利的載體。
如果它跑不通,今天的高估值、重債務和併購速度,都會反過來追問它:舊品牌到底還有多少生命,AI到底能修復多少組織問題,用戶信任到底能被重組多少次。
GFM對Bending Spoons的基本判斷是:它最核心的資產,不是Vimeo,不是Evernote,也不是AOL,而是它把舊互聯網資產金融化、工程化、訂閱化、AI化的制度能力。
資本市場首日已經投出贊成票。
但IPO只是開場。
真正的審判,將發生在每一次續費、每一次重組、每一次用戶遷移、每一筆新收購和每一個債務週期裡。
Bending Spoons把上一代互聯網的殘值,包裝成這一代AI資本市場的故事。
現在,市場要等它證明:這到底是資本煉金術,還是又一次被漂亮敘事照亮的舊夢。
免責聲明:
本文基於Reuters、AP、Bending Spoons公開招股文件、公司公告及其他公開可核實資料整理分析,所涉數據與事件截至發稿時點,不構成任何投資建議。市場數據具有時效性,讀者若據此作出投資決策,應自行核實最新信息並承擔相應風險。