

IPO制度拆解SpaceX:一場文明敘事的證券化
一家公司把火箭送上天空,資本市場則把人類對遠方的信仰,折算成股票、估值、投票權與流動性。
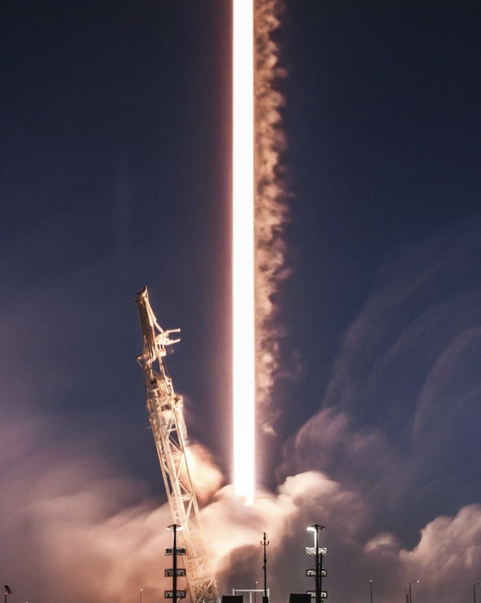 (圖片說明)火箭升空的一刻,不只是工程技術的展示,也象徵 SpaceX 將人類對太空的想像帶入公共資本市場。
⸻
股票代碼裡的星空
一家公司上市,通常是在向市場交出一份財務報表。
SpaceX不同。
它交出的,不只是一份招股書,而是一張通往未來的門票:火箭、衛星、Starlink、AI、軌道資料中心、火星殖民、全球網路、國防合約、馬斯克個人神話,以及一種幾乎帶有宗教意味的文明敘事,被壓縮進一個股票代碼裡。
這個代碼叫SPCX。
按目前公開文件與市場報導,SpaceX計劃以每股135美元的固定價格定價,出售逾5.55億股A類普通股,募資約750億美元。以約1.75萬億至1.77萬億美元估值計算,這將成為人類歷史上規模最大的IPO,遠超沙烏地阿美2019年創下的290億美元紀錄。上市交易預計於2026年6月12日前後在Nasdaq以SPCX為代碼啟動,最終時間仍以交易所與公司正式公告為準。
以2025年約187億美元收入計算,SpaceX此次IPO估值對應接近93.7倍市銷率;由於公司2025年仍錄得約49.4億美元淨虧損,傳統市盈率框架已難以適用。
這不是普通IPO。
這是一場資本市場對未來文明的提前定價。
⸻
把未來提前貨幣化
SpaceX真正值得拆解的,不是它能否成為「史上最大IPO」,也不是上市第一天會漲多少,而是它為什麼能在尚未完全兌現的未來之上,搭建出萬億美元估值。
傳統公司上市,投資人買的是已經被驗證的利潤、現金流、客戶與市場份額。
SpaceX上市,投資人買的卻是另一套東西:一個人類是否會進入太空工業時代的判斷;一個低軌衛星網路是否會成為全球通訊基礎設施的判斷;一個AI算力是否會突破地球能源與散熱約束、轉向軌道空間的判斷;以及一個馬斯克是否還能繼續把看似荒誕的工程夢想,變成可被交付、可被消費、可被資本化的現實的判斷。
這就是SpaceX的制度特殊性。
它不是在出售一家火箭公司,而是在把「未來的可能性」改寫為「今天的金融資產」。
資本市場最強大的地方,從來不是計算已經發生的事情,而是把尚未發生的事情提前貨幣化。鐵路如此,石油如此,互聯網如此,AI如此。SpaceX只是把這條路推到了更遠的地方:從地表,推向軌道;從網路,推向星座;從算力,推向太空能源;從企業估值,推向文明想像。
這也是它最迷人的地方。
它把一個遙遠的工程命題,變成了一個當下的金融產品。
 (圖片說明)夜空中的火箭軌跡像一道被資本市場提前照亮的未來路徑。SpaceX IPO 的特殊性,正在於它把尚未完全抵達的太空工業、衛星網路與文明敘事,提前轉化為估值與流動性。
⸻
Starlink讓火箭有了現金流
SpaceX的估值底座,並不只是火箭。
真正讓它脫離「航太承包商」估值框架的,是Starlink。
Starlink把SpaceX從一家高投入、高風險、重工程的火箭公司,轉變成一家擁有全球用戶、持續收入與通訊基礎設施屬性的公司。
Starlink在2025年貢獻了公司總收入的約61%,收入達到約114億美元,同比增長近50%,錄得約44億美元經營利潤。截至2026年3月31日,Starlink已覆蓋164個國家和地區,服務逾1030萬訂戶,並由約9600顆低軌衛星提供支撐。
這一點非常關鍵。
火箭本身很壯觀,但火箭發射不是每天都能向家庭、企業、政府與軍事系統收費。Starlink不同。它把太空工程變成了訂閱收入,把軌道資產變成了現金流,把衛星星座變成了全球分發網路。
Starlink的調整後EBITDA在2024至2025年間大幅增長,訂戶數同期翻倍。部分研究資料顯示,Starlink單獨EBITDA已達約72億美元,整體公司調整後EBITDA約在65.8億至66億美元之間。這意味著,在SpaceX龐大的故事裡,Starlink是最接近現實、也最接近財務驗證的部分。
如果沒有Starlink,SpaceX可能仍然是一家偉大的航太公司;但有了Starlink,它就可以被重新講述為一家「太空版電信公司」、一家「全球網路基礎設施公司」,甚至是一家未來AI分發與算力節點公司。
這就是估值制度的第一層變化:
市場不是單純為火箭定價,而是在為「軌道基礎設施的所有權」定價。
⸻
AI把夢推向更高處,也推向更深風險
但SpaceX最激進、也最危險的部分,恰恰不是Starlink,而是AI。
2026年2月,SpaceX與xAI完成合併,新實體以約1.25萬億美元估值定價。合併後,xAI購買了Tesla超大型蓄電池,Tesla亦披露此前已向xAI出售巨型備用電池,馬斯克旗下多個帝國節點之間的資本往來由此浮出水面。
AI板塊,包括X平台廣告收入、xAI算力基礎設施及相關業務,在2025年貢獻了約32億美元收入,但同期仍錄得大額經營虧損,主要用於建設COLOSSUS資料中心集群及Grok大模型訓練。
這個敘事非常宏大,也非常誘人。
地球上的資料中心正在遭遇能源、土地、水冷、電網與監管的限制。於是,SpaceX給市場提供了一個更大的故事:如果未來AI需要無窮無盡的算力,而地球已經不夠用,那麼太空是否會成為下一代資料中心的疆域?
這是SpaceX上市敘事中最具想像力的部分,也應是投資人最需要保持冷靜的部分。
因為在目前階段,AI與太空資料中心更接近一種遠期市場假設,而不是已經被財務報表驗證的成熟業務。公司長期債務已達相當規模,Starship研發持續消耗巨額資金,軌道資料中心在短期內仍面臨維護、輻射、延遲、散熱、可靠性與替換週期等重大技術挑戰。
這裡才是GFM IPO制度拆解真正應該看的地方。
SpaceX的IPO,不只是把成熟業務上市,而是把成熟業務、成長業務、想像業務與尚未存在的未來市場,放進同一個估值容器裡。
Starlink是現金流,AI是倍數,太空資料中心是終極想像。
真正的風險在於,當三者被放進同一個估值容器之後,投資人很容易把已經發生的收入、正在成長的業務和尚未存在的未來市場,當成同一種確定性。
這不是財務報表的邏輯。
這是敘事金融的邏輯。
 (圖片說明)Starlink 讓太空不再只是遙遠的國家工程,而成為家庭、企業、偏遠地區與移動場景可以使用的網路服務。它是 SpaceX 估值體系中最接近現金流、也最接近現實世界的一部分。
⸻
創始人帝國進入公共市場
當一家企業的故事足夠大,治理結構就變得更加重要。
因為投資人買的不只是公司,也是在把一部分判斷權交給創始人。
SpaceX在SEC提交的S-1文件中披露,馬斯克持有部分A類股與絕大部分B類股。A類股每股一票,B類股每股十票,使他掌握約85.1%的總投票權,同時擔任公司CEO、CTO與董事會主席。
公司已從特拉華州重組至德克薩斯州,並依據相關法律取得「受控公司」地位,從而免除維持多數獨立董事的治理要求。相關文件也顯示,投資人在購股時將面對強制仲裁、集體訴訟權利受限等條款。部分公共養老基金已公開反對上述治理安排,並倡議恢復「一股一票」結構與更強的獨立董事會監督。
這意味著什麼?
意味著普通投資人可以分享SpaceX的經濟結果,卻很難改變SpaceX的制度方向。
他們買到的是參與權,不是控制權;是跟隨權,不是治理權;是馬斯克願景的金融化收益可能,不是對馬斯克願景的實質約束。
這種結構在矽谷並不陌生。Google、Meta、Snap、Airbnb等公司都曾用不同方式保留創始人控制權。其制度理由是:偉大的創始人需要長期主義,不應被季度業績和短期股東綁架。
但它的反面也同樣清楚。
SpaceX尤其特殊,因為它不只是SpaceX。馬斯克長期在Tesla、X、xAI、Neuralink與The Boring Company之間建立起複雜的企業網路、資本關係與技術敘事。當這些節點被放入同一個公共市場故事中,治理問題就不再只是董事會席位安排,而是創始人帝國如何被公共資本市場吸收的制度問題。
當xAI被放入SpaceX估值體系,問題就不只是「AI能不能賺錢」,而是「誰決定哪些資產、哪些虧損、哪些未來,被放進同一個上市公司裡」。
SpaceX IPO真正的治理問題,不是馬斯克是否偉大,而是公共資本市場是否應當在極高估值下,接受一種幾乎不可制衡的創始人帝國結構。
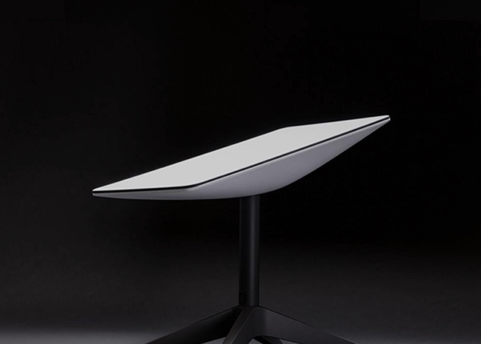 (圖片說明)Starlink 終端設備把低軌衛星網路帶入普通用戶的生活場景。這一轉變意味著 SpaceX 不只是發射火箭的公司,也開始成為全球通信基礎設施的提供者。
⸻
散戶被邀請承接一場昂貴的信仰
SpaceX IPO還有一個值得注意的制度信號:散戶被前所未有地納入這場超級上市。
按目前市場報導,SpaceX計劃將高達30%的IPO股票分配給散戶投資者。對如此規模的大型IPO而言,這一比例極不尋常。個人投資者可通過Schwab、Fidelity、Robinhood、SoFi及E*Trade等平台在上市首日直接參與認購,但能否獲配仍取決於各平台規則與市場需求。
這看似民主化,實際上更像一種新的金融動員。
在傳統IPO制度裡,頂級項目通常由大型機構、主權基金、長線基金與核心客戶優先分配。散戶往往只能在上市後二級市場追高。SpaceX打破這種秩序,一方面回應了馬斯克龐大的公眾影響力,另一方面也把「粉絲—消費者—投資者」三者進一步合併。
這是一個非常重要的變化。
過去,投資人研究公司;現在,粉絲也購買公司。
過去,IPO是金融產品;現在,IPO也可能成為身份產品。
買SPCX,對某些人而言,未必只是買一份財務權益,而是買入一種身份:相信馬斯克,相信火星,相信AI,相信人類不該永遠困在地球上。
這裡有光,也有風險。
光在於,資本市場讓普通人可以參與偉大技術公司的成長。風險在於,當投資行為被信仰、社交媒體、個人崇拜與FOMO情緒推動時,價格可能脫離基本面太遠,而普通投資者最容易在敘事最熱的時候,用最差的價格買入最昂貴的夢。
當散戶不是因為財務模型,而是因為身份認同、技術信仰與社群情緒進場時,IPO定價就不再只是金融分配問題,也變成一場公共風險轉移。
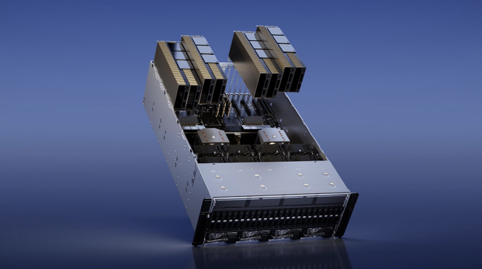 (圖片說明)AI 算力正在成為 SpaceX IPO 敘事中最激進的一層。GPU、資料中心、能源與模型訓練共同構成新的估值想像,但這一部分仍然伴隨高成本、高折舊與高度不確定性。
⸻
指數制度拒絕為想像力破例
SpaceX對指數制度也構成了一次壓力測試。
S&P道瓊斯指數公司在公開諮詢後,於6月初宣布維持現行入選標準不變,拒絕為超大市值IPO提供快速入場通道。這意味著,SpaceX即便以驚人估值上市,也不能僅憑市值規模直接進入S&P 500。
S&P 500要求公司在公開市場交易滿一定時間,符合盈利、流通比例及其他財務可行性條件。SpaceX在上市初期仍不符合多項要求:公司2025年仍錄得淨虧損,公眾流通比例亦有限。因此,它最早也要在交易時間、盈利能力與流通性條件逐步滿足後,才可能被納入S&P 500。
這是一個很有意味的制度分叉。
部分市場機制願意向超大市值IPO傾斜,希望更快接納新巨頭;S&P 500則保持更保守的門檻,要求公司先通過時間、盈利與流通性的現實考驗。若SpaceX未來被納入主要指數,將可能觸發被動基金的大規模配置,而這一龐大的流動性誘因,恰恰也是這場制度之爭的根本動力。
這背後是兩種資本市場哲學。
一種市場相信未來,願意讓敘事先進場;另一種市場相信制度,要求公司先通過現實考試。
SpaceX正站在這兩種哲學的交界處。
它要求市場提前相信它,但制度仍要求它證明自己。
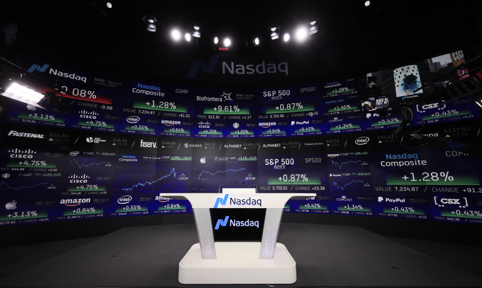 (圖片說明)當 SpaceX 進入 Nasdaq,它面對的不只是投資人熱情,還有公共市場的治理、流動性、散戶分配與制度審查。IPO 不只是融資事件,也是創始人帝國進入公共資本市場的一次制度測試。
⸻
最昂貴的不是估值,而是共識
SpaceX不是第一家被想像力推高估值的公司,也不會是最後一家。
Tesla曾經如此。Amazon曾經如此。Nvidia在AI時代也承載了某種新的基礎設施想像。
但SpaceX比它們更遠。
Tesla至少賣車,Amazon至少賣商品和雲服務,Nvidia至少賣晶片。SpaceX賣的是火箭發射、衛星網路、AI算力、軌道基礎設施,以及一個尚未抵達的未來。
這就是它迷人的地方,也是它危險的地方。
值得注意的是,這是一次全新發行。所有出售股份均為新增股份,所募資金全部進入SpaceX國庫,沒有任何創始人或早期投資者以此退出。這一結構意味著,馬斯克與早期員工的利益仍被鎖定在上市後二級市場,他們相信上市後的價值遠高於135美元的發行價。
它的偉大,不在於今天已經擁有多完美的財務報表,而在於它可能打開一個新工業時代。它的風險,也不在於它沒有故事,而在於故事太大,以至於任何懷疑都容易顯得短視,任何審慎都容易被看作錯過時代。
真正成熟的制度型媒體,不應該只讚美火箭升空,也不應只嘲笑估值泡沫。
我們要問的是:當一家仍在虧損、自由流通比例有限、治理權高度集中、未來收入相當依賴尚未成熟技術的公司,以全球頂級市值進入公共市場時,市場究竟在買什麼?
是買財務報表嗎?不是。
是買Starlink的現金流嗎?只是一部分。
是買AI算力與太空資料中心嗎?還只是推演。
更深的答案是:市場在買一種可能性。買一種人類仍然願意相信遠方的能力。買一個人在多次把荒誕變成現實之後,是否還能再一次穿越技術、監管、資本與時間的迷霧。
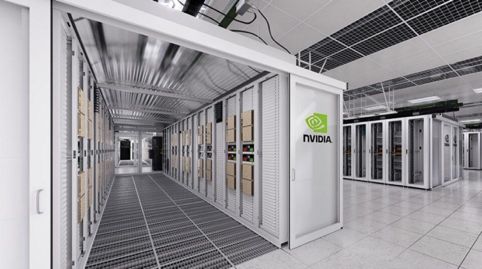 (圖片說明)AI 資料中心背後,是龐大的硬體、能源、散熱與供應鏈系統。SpaceX 將 AI 算力納入上市敘事,讓市場看到新的成長想像,也迫使投資人追問:這些遠期業務何時能真正轉化為穩定現金流。
⸻
市場可以相信夢想,但不能放棄追問
所以,SpaceX IPO最值得GFM拆解的,不是「它會不會漲」。
漲跌只是市場第一天的表情。
真正值得拆解的是:人類想像力如何被設計成金融產品;創始人神話如何被寫入治理結構;現金流業務如何為未來敘事提供信用;散戶如何從旁觀者變成承接者;指數制度如何在狂熱面前保持邊界;以及公共資本市場是否有能力同時容納偉大夢想與嚴肅審查。
SpaceX不是火箭公司上市。
它是一次文明敘事上市。
它把人類仰望星空時產生的震撼、孤獨、恐懼、野心與希望,翻譯成股票、估值、倍數、投票權與流動性。
這正是它的力量。
也正是它需要被GFM制度拆解的原因。
因為市場可以相信夢想,但不能放棄追問。
因為資本可以擁抱未來,但不能忘記治理。
因為一張通往火星的門票,終究也要接受地球上的財務、法律、風險與責任的檢驗。
免責聲明:
本文根據SpaceX S-1文件、Reuters、Morningstar、Via Satellite、CNBC、Barron’s及J.P. Morgan相關研究與報導整理。相關財務、估值、發行、治理與指數制度資訊,以公開文件、交易所公告及主流機構報導為準。GFM將根據正式上市文件與後續披露持續更新。