

QC Quant:算法背後的金融紀律
IPO制度拆解|機構化前夜——拆解一家新興量化平台的機構化野心
總編按:
QC Quant尚未上市,亦無公開招股紀錄。GFM將其納入「IPO制度拆解」欄目,理由只有一個:它是一個時機更早、因此更值得凝視的樣本。
資本市場的真正考驗,從不始於敲鐘那一天。
一家公司是否具備機構化的基礎,往往在IPO之前已有答案——體現在它如何解釋自己的商業模式,如何界定收益來源,如何設置風險邊界,如何建立可追溯的數據口徑,以及如何讓外部資本讀懂它的治理結構與合規安排。
對量化平台而言,這一層要求尤為嚴苛。
亮眼的收益數字可以製造注意力,但注意力不等於信任。機構資本真正在意的,從來不只是「你是否曾經賺到錢」,而是:這些收益是否可以被解釋、被核驗、被追蹤?在更長的周期裡,它能否承受風險、回撤、流動性壓力與市場極端情境的檢驗?
這正是本文的觀察起點。
一家具有亞洲背景的新興量化平台,若想進入全球機構資本的視野,需要先問自己一個更基礎的問題:我是否已經具備被理解、被盡調、被長期信任的制度基礎?
本文拆解的不是一個IPO事件,而是一家公司走向機構化前夜的準備狀態。在這個階段,收益只是外部看到的結果;真正需要被觀察的,是收益背後的系統——模型如何產生信號,交易如何被執行,風險如何被控制,業績如何被如實披露,創始人的敘事如何轉化為機構信任。
GFM關注QC Quant,既不是投資背書,也不是對其資本市場路徑作任何預判。我們將其視為一個「機構化前夜」的觀察樣本:一家新興量化科技平台,如何從策略能力走向系統能力,從收益敘事走向治理敘事,從交易技術走向可被驗證的市場信任。
公開上市是結果,制度化才是起點。
真正能穿越資本市場審查的公司,往往不是從敲鐘那天才開始準備,而是在更早的時候,就已經建立起自己的數據、治理、風控、合規與信任結構。
因此,本文不是一篇傳統的IPO報道,而是一篇關於「IPO之前」的制度觀察——試圖回答一個最根本的問題:
一家新興金融科技公司,在被資本市場真正看見之前,究竟需要先讓自己變成什麼樣的機構。
⸻
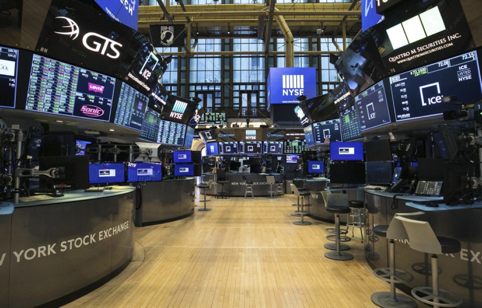
(圖片說明)紐約證券交易所交易大廳內,交易終端與市場數據屏幕同時運作。金融市場並不是一張靜態表格,而是一個由價格、成交量、波動率、資金流與交易行為共同構成的動態系統。量化金融試圖捕捉的,正是這些複雜市場訊號背後可以被觀察、計算與驗證的秩序。
市場從來不是一張安靜的表格。
它有情緒,有噪音,有恐慌,有貪婪,也有一些藏在價格、成交、波動率和資金流深處的秩序。
人眼看到的是漲跌,化系統試圖捕捉的,是那些可以被觀察、計算、驗證並反覆執行的規律。
這是化金融最基本、也最容易被誤解的地方。它不是神祕的金融魔法,也不是一台保證賺錢的機器。真正的化金融,是用數學模型、統計方法和工程系統處理金融市場問題——它關心交易信號,也關心信號進入真實市場後是否還能被執行、被監控、被解釋。
在機構資本眼中,一家化公司的價值,從來不只取決於它能否捕捉行情,而取決於它能否把研究、下單、風控、回撤處理和外部盡調,變成一套穩定流程。
根據QC Quant公開網站資料,該公司將自己定位為面向機構客戶的化科技平台,覆蓋股票、ETF、大宗商品及數字資產等領域,試圖將信號研究、投資組合智能、執行系統與監控基礎設施整合在同一套生產級技術棧之中。網站同時明確說明,相關內容面向專業受眾,僅供資訊參考,不構成投資建議、招攬或要約。
這些表述值得拆解。一家新興化平台,為什麼不只講收益,而要講架構;不只講策略,而要講治理;不只展示交易能力,而要建立一套機構資本可以理解和審查的系統語言。
這是GFM觀察QC Quant的起點。
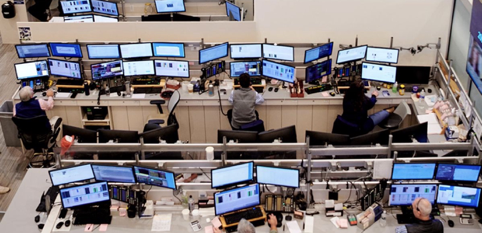
(圖片說明)交易員在多屏終端前監控即時市場數據與交易狀態。對成熟量化平台而言,模型只是起點;真正的考驗,是模型進入市場後,交易意圖能否被準確、穩定、低成本地執行。執行、監控、滑點控制與成交一致性,決定了量化策略能否從研究走向生產系統。
⸻
模型離開紙面之後,才開始接受真正檢驗
化最容易被外界浪漫化的部分,是模型。
模型看上去冷靜、精密、客觀,好像可以把市場的不確定性壓縮成一組公式。但真正有經驗的市場參與者都知道,模型最脆弱的地方,往往不是它在紙面上的邏輯,而是它進入真實市場後遇到的摩擦。
真實交易有滑點,有衝擊成本,有成交延遲,有流動性斷層。一個策略在歷史數據裡表現很好,不等於在未來市場中仍然有效。更複雜的是,當越來越多資金發現同一類信號,市場本身也會改變這個信號的有效性。
這就是為什麼成熟化平台不能只有研究能力,還必須擁有完整的工程化能力。QC Quant公開材料中提到的執行系統、滑點診斷、成交一致性分析、執行治理等概念,指向的是一個現實問題:模型的交易意圖,是否能在市場中被準確、穩定、低成本地實現。
這一點常常被外界低估。
造一架飛機,設計圖很要,但飛機真正飛起來以後,發動機、儀表盤、控制系統和應急機制同樣要。只有飛行理論沒有駕駛艙,不能叫航空工程;只有化模型沒有執行與監控,也不能叫成熟平台。
QC Quant對外強調「生產級技術棧」,說的正是這件事:化不是研究部門裡的一個模型,而是一套可以承受真實市場壓力的生產系統。
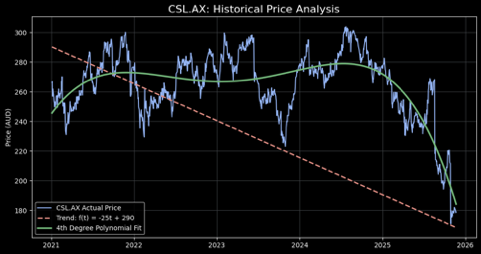
(圖片說明)量化模型常用於捕捉市場隱藏的統計規律。圖中展示的是基於歷史價格數據的趨勢擬合與多項式分析,這正是量化平台將數學模型應用於真實市場數據的典型視覺呈現。真正的量化金融強調模型從理論走向可執行系統的過程,而非僅停留在紙面公式。
⸻
風險是交易之前的邊界,不是交易之後的總結
金融市場裡最廉價的東西,是順風時的樂觀。
每一輪牛市都有人相信自己理解了市場;每一段高收益故事裡,也常常有人把運氣誤認為能力。真正能把金融公司區分開的,往往不是順風時賺了多少,而是逆風時有沒有邊界。
QC Quant公開材料中有一個值得注意的表述:風險限額、監控、可觀測性和操作紀律,從一開始就被嵌入系統設計。
這句話如果只是寫在網頁上,並不稀奇。關鍵在於一家化機構是否真的能把它落實為日常操作。所謂風險嵌入系統,不是虧損發生後才復盤,而是在交易之前就明確:單一策略承擔多少風險,某類資產暴露多少倉位,波動率上升時是否自動降倉,回撤達到某個閾值時是否暫停規模。
成熟的化公司,不會把風險當作宣傳材料裡的附錄。它是整個系統的骨架。收益可以波動,但系統不能沒有剎車;策略可以有失效周期,但平台不能不知道失效在哪裡。
對機構投資人而言,真正要問的不是「你能不能賺錢」,而是「你怎樣賺錢,承擔了什麼風險,遇到極端市場如何處理,流程是否可追蹤」。這些問題聽起來冷冰冰,卻是金融信任的底座。
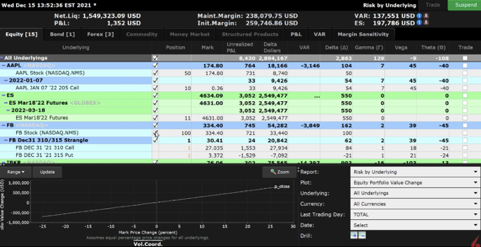
(圖片說明)專業交易平台的風險監控界面,實時顯示各資產曝險、VaR(風險價值)、保證金與希臘字母風險指標。QC Quant強調的「風險嵌入系統設計」正是此類生產級基礎設施的體現:風險不是事後總結,而是交易前就設定的硬邊界與可觀測機制。
⸻
亮眼收益,應該放在玻璃櫃裡看
圍繞QC Quant,公開報道中最醒目的內容是業績數字。
有媒體報道稱,QC Quant相關策略在2025年上半年取得較高階段性收益,包括S&P 500 ETF相關策略及多策略組合的表現。中文財經平台也曾出現類似報道,提及啟辰化在系統化策略上的階段性表現。
這些數字當然有新聞價值,使QC Quant具備進入行業觀察名單的理由。但它們必須放在玻璃櫃裡看——可以觀察,可以討論,不能直接當作投資結論。
原因很具體。一個「收益率」背後,可能是單一策略或組合策略,可能是實盤賬戶或代表性模型,可能扣除費用或沒有,可能包含槓桿或不包含,可能有第三方審計或只是公司對外口徑。這些差別,會極大影響數字的意義。
真正的機構資本不害怕高收益,它害怕無法解釋的高收益;不拒絕新興平台,它拒絕沒有驗證路徑的平台。
在未見標準化審計文件或完整基金級披露之前,相關業績更適合作為公開報道信號,而不是經審計的投資記錄。這種克制,不是否定QC Quant,而是對金融報道最基本的尊。
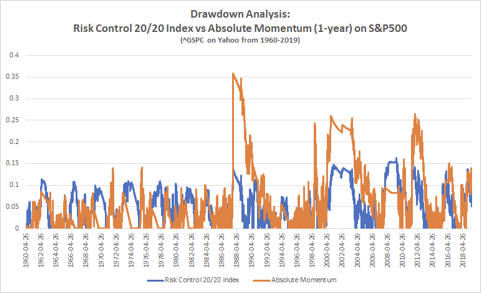
(圖片說明)長期回撤分析圖,比較不同策略在市場壓力下的最大損失控制能力。圖中清晰呈現了風險控制指數與絕對動量策略在多個市場周期的表現差異。這正是機構投資人最關心的核心指標:收益可以波動,但系統必須具備在壞天氣中保護資本的能力。
⸻
技術不能自動變成信任
QC Quant的案例,觸及了一個更大的問題:具有亞洲背景或跨境背景的新興化平台,如何進入全球資本市場的信任體系?
亞洲市場不缺聰明人,不缺交易經驗,也不缺技術能力。真正困難的,是把這些能力轉化為國際機構資本能夠理解的制度語言。
全球資本市場裡,信任不靠激情建立,也不靠幾個漂亮數字建立。它來自長期記錄、清晰邊界、第三方驗證、合規結構、風險透明和溝通紀律。英文網站做得專業,能引起注意;但真正的問題是:這家公司能不能被專業資本審查?
所謂被審查,不只是提供幾頁介紹文件,而是讓外部投資人看見一整套可核驗的結構:公司主體、監管身份、資金託管、交易記錄、風控流程、回撤處理與合規安排。
對新興化平台來說,技術能力只是第一步。第二步是把技術能力翻譯成制度能力,第三步是把制度能力沉澱為資本市場可以反覆驗證的信任資產。這個過程沒有捷徑,也不能靠一篇好的官網介紹完成。
(圖片說明)現代量化對沖基金交易大廳,呈現多屏數據監控與團隊協作環境。圖片體現了新興量化平台從「個人策略」走向「機構化生產系統」所需的基礎設施與治理架構,這也是亞洲背景量化公司進入全球資本市場時必須建立的信任基礎。
⸻
壞天氣,才是量化平台的真正考場
金融市場不缺聰明人。每一輪行情裡都有人發現規律,每一輪周期裡也都有人相信規律永遠有效。但市場真正殘酷的地方在於,它總會改變環境,逼迫模型、系統和人性一起接受檢驗。
順風時,模型像詩。逆風時,風控才像法律。
QC Quant現在展示給外界的,是一套克制、專業、機構化的表達:多資產覆蓋、生產級技術棧、風險嵌入、執行治理、可觀測性與盡調接口。這些元素使它不像一個普通交易故事,而更像一個試圖進入國際資本視的新興化平台。
但網站上的詞語和媒體報道中的收益數字,都不是最終答案。真正決定它價值的,是它能否在更長周期中證明:研究可以複現,執行可以控制,風險可以解釋,回撤可以承受,治理可以審查,信任可以沉澱。
如果QC Quant未來能補足更清晰的業績口徑、長期實盤數據、回撤指標、第三方託管或審計資訊、監管與合規結構說明,它就有機會把今天的機構化敘事,進一步轉化為可被資本市場確認的機構信任。
在此之前,它仍是一家值得關注、但需要繼續驗證的新興化平台。
金融世界真正稀缺的,從來不是故事,而是經得起壞天氣的系統。
(圖片說明)S&P 500 長期牛熊市周期累積回報圖,展示市場在不同階段的劇烈波動與長期復甦能力:順風時模型像詩,逆風時風控才是法律。真正的量化平台價值,需在多個完整市場周期中接受檢驗,而非僅看單一階段亮眼收益。
⸻
免責聲明
本文基於QC Quant公開網站資訊、公開媒體報道及相關公開資料進行財經研究與行業觀察,不構成投資建議、投資招攬、證券發行推薦或任何形式的收益承諾。文中涉及的業績數據來自公開報道,因披露口徑、策略範圍、費用處理、槓桿水平、資金規模、回撤情況及第三方驗證方式可能存在差異,不應被視為標準化收益排名、經審計業績記錄或投資決策依據。讀者如涉及投資、合作或資金配置,應自行進行獨立盡調,並諮詢合資格專業機構。