

五條航道匯入香港
——中國科技企業集中赴港上市背後的制度邏輯
【總編輯按】
過去一年,港交所的電子披露系統裡,幾份分量不輕的招股文件先後進入公眾視野。寧德時代、智譜、Momenta、晶合集成與立訊精密,行業各異,體量懸殊,所處的發展階段也不相同,卻相繼把香港納入各自的資本布局。
將這五家公司放在一起觀察,可以看見香港新股市場正在發生的結構性變化。企業對研發、產能和全球化的資本需求,與香港近年逐步形成的多層次上市制度,在這一時期出現了交匯。
本期《IPO制度拆解》以五家公司為樣本,試圖釐清它們走向香港的各自路徑,也藉此理解香港重新成為中國科技企業重要上市地的原因,以及這股潮流可能帶來的產業與資本影響。
Jeff Morgan
⸻
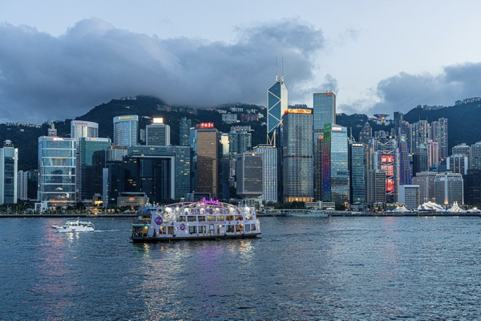 (圖片說明)五家公司沿不同制度航道進入香港。香港作為中國科技企業與全球資本之間的轉換器,其上市制度正在適配研發密集、產能擴張與國際化需求強烈的企業。
過去十四個月,五家中國科技企業沿著不同的時間表抵達香港。
寧德時代於2025年5月率先掛牌;智譜華章在2026年1月完成上市;到了當年夏天,Momenta、晶合集成與立訊精密的招股文件幾乎同時出現在港交所的披露頁面。
智譜華章需要把昂貴的算力、持續迭代的模型和仍在形成中的商業模式,轉化為公開市場可以理解的價值。Momenta需要讓道路數據、算法系統和車企合同接受市場定價。晶合集成帶著十二吋晶圓製造能力來到香港;立訊精密背後是一張已鋪向全球的精密製造網絡;寧德時代則為其海外工廠與國際客戶建立了新的資本平台。
人工智能、自動駕駛、半導體、新能源和精密製造,分屬不同產業,投入結構和回報周期差異巨大。五家公司卻在相近時期選擇了同一個市場。
香港IPO的復甦因此具有超出交易數量與募資規模的意義。中國科技企業正在進入一個資本需求更大、國際布局更深的發展階段,香港的上市制度也逐漸形成了與這些企業相接的多條通道。
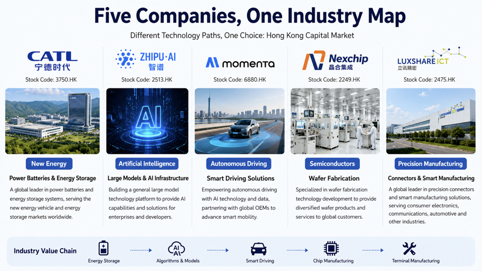 (圖片說明)五家具有代表性的中國科技企業,分別來自新能源、人工智能、自動駕駛、半導體及精密製造五大產業,雖然技術路徑、商業模式與發展階段各不相同,卻在近年相繼選擇香港作為重要的國際融資平台。
五家公司,三條制度航道
五家公司雖然同時被歸入中國科技與先進製造版圖,進入香港的制度路徑卻並不相同。
寧德時代、晶合集成和立訊精密原本已在深圳或上海上市。它們發行H股後形成A+H架構,同時接受中國內地與香港兩地的上市規則、信息披露和市場定價。這條航道服務的主要是已具備成熟業務、龐大收入與境內資本基礎,同時需要國際投資者和境外資本工具的產業龍頭。
智譜華章走的是第18C章特專科技公司路徑。招股書明確說明,公司因未能符合主板第8.05條的一般財務資格測試,依據第18C章申請上市。其所屬的人工智能業務,被列入新一代信息技術下的特專科技行業。
Momenta則符合主板第8.05(3)條的市值/收入測試。公司2025年收入超過10億港元,按發行價計算的預期上市市值超過100億港元,並採用了第8A章所規範的不同投票權架構。
三條制度航道由此清晰呈現:成熟的A股龍頭可以發行H股;尚未符合傳統財務測試、但達到研發和市值要求的科技企業可以使用第18C章;已具備一定收入規模的新經濟企業,則可沿一般主板財務測試進場,並在符合條件時保留創始團隊的不同投票權安排。
香港的制度價值,並不依賴某一項特殊規則。它建立了一套可以容納不同發展階段、不同資產結構和不同治理需求的上市體系。
五家公司,一張產業圖譜
寧德時代位於新能源產業中資本開支沉重的動力電池與儲能環節;晶合集成身處需要持續購買設備、提高良率和升級工藝的晶圓製造領域;立訊精密的業務已延伸至消費電子、通信、汽車電子和智能製造;Momenta把人工智能嵌入汽車駕駛系統;智譜則試圖把大模型建成企業和開發者可以廣泛調用的技術基礎設施。
它們對香港的需求並不相同。
寧德時代需要一座能夠支持歐洲產能、國際客戶和全球股東的資本平台。立訊精密要為跨區域製造、設備投資和產業併購配置資金。晶合集成面對的是半導體工藝升級所需的長期資本。Momenta仍需為下一代自動駕駛模型、算力和商業部署投入巨額資源。智譜則要在大模型商業回報尚未完全成熟時,維持研發速度和技術位置。
五家公司共有的特徵,是其長期價值無法只由當期利潤回答。
算法可能尚未完全商業化,工廠產能可能要在數年後釋放,海外市場也可能仍處於投入期。研發人員、專利、工藝、客戶合同、數據資源與供應鏈能力,逐漸成為市場評估企業時不能忽視的內容。
這批企業必須先承擔巨額研發支出與資本開支,才能形成下一階段的收入和利潤。香港正在學習如何辨認這些尚未完全寫進利潤表的能力,也在嘗試為其建立公開市場價格。
寧德時代:為全球產能建立資本支點
2025年5月20日,寧德時代H股在港交所主板掛牌,股票代碼3750。公司於同年5月12日刊發招股章程,最終發行價為每股263港元。招股書估算的全球發售淨募資額約為307.18億港元。
寧德時代早已是A股市場最具代表性的新能源製造企業之一。其赴港上市所對應的課題,主要來自業務全球化之後的資本配置。
動力電池產業已經跨越單一國家的生產和銷售邊界。企業需要跟隨汽車製造商進入歐洲和其他市場,建立本地產能,應對產業補貼、關稅、本地化比例和監管要求。收入、資產、客戶與供應鏈風險同時分布於多個司法轄區,境外資本工具的重要性隨之上升。
寧德時代的募資用途幾乎完整呈現了這一邏輯。招股書披露,約90%的淨募資額,即約276.46億港元,計劃投入匈牙利項目第一期和第二期建設。該項目位於德布勒森,兩期設計年產能合計72GWh,資金將用於廠房建設、關鍵生產設備、前期準備和試產。
這筆融資並非抽象的「國際化資金」。它對應的是一座真實工廠、設備採購、產能建設,以及接近歐洲汽車客戶的本地供應能力。
A股為寧德時代提供了龐大的境內資本基礎,H股則擴展了公司接觸國際投資者和配置境外資本工具的空間。兩地市場承擔不同功能,也使公司的資本結構更接近其全球業務結構。
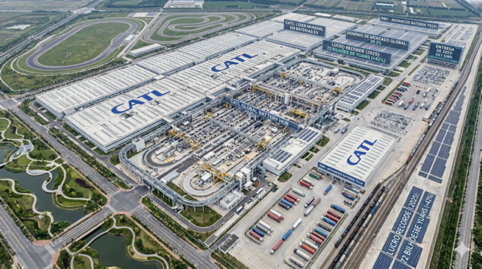 (圖片說明)寧德時代於2025年5月20日在港交所主板掛牌(股票代碼3750),全球發售淨募資額約307.18億港元,其中約90%計劃投入匈牙利德布勒森項目建設,為其全球產能與國際客戶建立資本支點。
智譜:資本開始為尚在形成的能力定價
智譜華章於2025年12月30日刊發招股章程,2026年1月8日在港交所上市,股票代碼2513。公司發行37,419,500股H股,每股發行價116.20港元,估算淨募資額約41.73億港元。
智譜的成本主要分布在算力、數據、研發人才、模型訓練和推理服務之中。模型能力需要持續更新,算力支出往往先於收入發生,企業客戶的部署、適配和付費習慣則需要時間建立。
大模型企業由此面對一個特殊的資本矛盾:技術更新很快,穩定的商業回報卻形成得較慢。今天投入的算力未必能在同一財政年度內完整轉化為利潤,今天取得的技術優勢也可能迅速受到下一代模型的挑戰。
智譜2025年的收入達到約7.24億元人民幣,同比增長131.9%,但公司仍然錄得較大經調整淨虧損。這組數據同時反映出商業化速度和研發投入壓力。
其募資分配進一步說明,大模型企業募集的核心資源仍然是研發能力。招股書顯示,約70%的淨募資額,即約29.21億港元,將投入通用大模型研發。其中包括預訓練模型、深度推理模型、AI智能體、前沿技術、GLM框架、數據處理平台和高質量語料庫。僅用於提升大模型能力和訓練基礎設施的部分,便約占淨募資額的60%。
智譜依據第18C章上市,使這家公司成為本輪香港科技IPO中最具制度代表性的樣本之一。
第18C章沒有取消風險要求,而是以另一套指標評估企業。市值、研發投入、第三方專業投資和商業化進度,取代了單一的盈利測試,成為進入市場的重要門檻。對大模型企業而言,這套制度承認了技術研發與利潤形成之間存在時間差,也把相關風險完整交給公開市場判斷。
 (圖片說明)智譜華章依據第18C章特專科技公司路徑於2026年1月在港交所上市(股票代碼2513)。公司將大部分募資投入通用大模型研發、算力基礎設施與數據平台,資本開始為尚在形成的能力定價。
Momenta:算法走進汽車產業之後
Momenta於2026年6月29日刊發香港招股章程,股票代碼6880,全球發售19,938,300股,每股發行價295.60港元。招股書估算的淨募資額約為56.15億港元,其中約60%將用於研發。
自動駕駛的技術必須穿過整個汽車產業才能產生收入。
算法需要進入真實車輛,在道路和監管環境中持續驗證。其背後還有數據採集、車規級安全、硬件適配、整車廠合作和長期測試。即使系統已經裝進量產車型,供應商仍要承擔迭代、交付、維護和安全責任。
Momenta的業務分為量產車智能駕駛方案與Robotaxi服務方案。公司已與多家全球及中國汽車製造商建立合作,並與Uber達成海外Robotaxi部署協議。這些合作擴大了其商業化空間,也增加了不同市場中的監管、數據和安全責任。
招股書對募資用途的安排十分集中:約60%的淨募資額,即約33.69億港元,計劃投入核心技術和下一代自動駕駛研發。其中約40%的淨募資額將用於提升AI算力和數據儲存基礎設施,包括高性能GPU集群、大規模數據儲存、高速網絡,以及自動駕駛模型的訓練、測試和運行。
Momenta與智譜同樣依賴人工智能,上市制度卻不相同。Momenta已達到主板市值與收入測試,並採用不同投票權架構;智譜則依靠第18C章跨過傳統財務資格測試。
這一差異說明,香港對科技企業的接納並非依賴單一入口。企業的商業化程度、收入規模和治理安排不同,適用的制度也隨之改變。
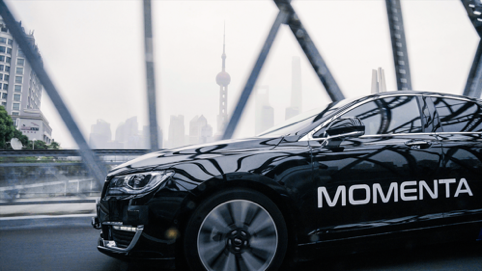 (圖片說明)Momenta於2026年6月在港交所上市(股票代碼6880),約60%的淨募資額投入核心技術與下一代自動駕駛研發。算法走進汽車產業之後,需要持續的算力、數據與商業部署支持。
晶合集成:資本進入製造最深處
晶合集成於2026年6月30日刊發招股章程,7月10日在香港主板掛牌,股票代碼2249。公司全球發售約2.16億股H股,最終發行價為每股32.30港元,募資總額約69.8億港元。公司原有A股在上海科創板交易,由此形成A+H架構。
晶圓製造處於現代科技產業中資本強度最高的環節之一。
一座晶圓廠需要廠房、潔淨環境、光刻及製程設備,也需要長期工藝驗證、良率爬升和客戶認證。生產線建成之後,穩定回報仍需等待產能利用率和產品結構逐步改善。
晶合集成的募資用途帶有鮮明的工業特徵。按招股書以發售價區間中位數估算,約53.6%的淨募資額,即約35.03億港元,計劃用於下一代22納米技術平台的研發和優化。其中約26.67億港元將用於購置和安裝專用設備;另有資金投入IP、EDA工具、測試設備、硅片、光罩和研發團隊。
此外,公司計劃將部分資金用於智能研發和生產所需的服務器、數據節點、儲存硬件及雲端EDA協作平台,另有約10%用作營運資金和一般公司用途。
這些用途揭示了半導體企業赴港融資的實質。資本直接進入設備、工藝、軟件工具和人才,並在多年後通過良率、產能和產品升級形成回報。
香港IPO通常以港元定價。港元與美元採用聯繫匯率制度,香港也擁有國際承銷、配售及跨境資金流動體系。企業獲得的是更接近國際投資者與外幣資本市場的融資渠道,不能簡單將其概括為直接獲得美元。
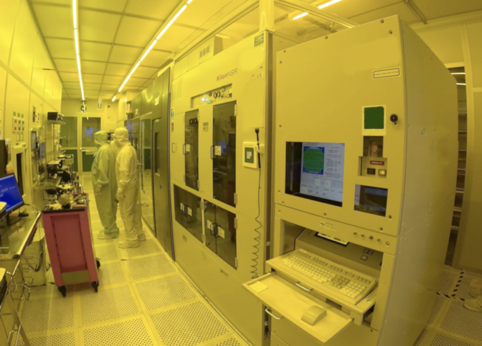 (圖片說明)晶合集成於2026年7月在香港主板掛牌(股票代碼2249),形成A+H架構。募資主要用於22納米技術平台研發、設備購置與工藝優化,資本進入半導體製造最深處。
立訊精密:全球供應鏈需要新的資本結構
立訊精密於2026年6月30日刊發招股章程,股票代碼2475。公司全球發售約3.83億股H股,最終發行價為每股63.28港元,配發結果公告披露的淨募資額約為240.39億港元。
立訊精密已經超越傳統代工企業的業務範圍。根據招股文件引用的行業資料,公司以2025年收入計,是中國內地最大的精密智能製造解決方案提供商,業務覆蓋消費電子、通信、汽車電子及其他智能製造領域。
供應鏈走向多區域製造之後,企業需要同時配置工廠、設備、技術團隊、客戶服務和營運資金。不同國家的稅務、物流、人才、監管和供應商結構,也會進入同一張資產負債表。
立訊精密募集資金的安排具有明確的製造業特徵。招股書顯示,約35%的淨募資額,即約84.14億港元,計劃用於擴充產能和升級現有生產基地,重點包括汽車線束、域控制器、智能駕駛系統硬件和智能底盤等產品。相關資金主要用於購置、更新設備及建設生產基地。
約10%的淨募資額將投入聲學、光學、電磁學、熱力學等基礎技術研發;15%用於投資或收購上下游及相關行業的優質標的;10%用於償還部分有息銀行借款;另有10%作為營運資金和一般公司用途。
立訊精密發行H股的意義,落在全球產業網絡與資本平台的銜接上。境內製造能力仍然是企業的基礎,香港則為海外經營、產業併購和國際股東結構提供了另一層資本支持。
 (圖片說明)立訊精密於2026年6月在港交所上市(股票代碼2475),淨募資額約240.39億港元,用於擴充產能、技術研發與產業併購。全球供應鏈需要新的資本結構,H股提供國際化支持。
香港改變了哪些制度接口
將五家公司放在一起,可以看到香港近年上市制度調整的三個層面。
第一個層面是企業的入場資格。
2018年的上市制度改革容納了不同投票權企業和未盈利生物科技公司。2023年實施的第18C章,進一步覆蓋新一代信息技術、先進硬件、先進材料、新能源等特專科技領域。市場開始接納那些擁有較高市值、研發強度和專業投資支持,但尚未滿足傳統盈利測試的企業。
Momenta的上市則顯示,已達到市值與收入門檻的新經濟公司可以沿普通主板規則進場,並使用第8A章不同投票權架構。寧德時代、晶合集成和立訊精密代表的A+H模式,則讓已在內地上市的產業龍頭取得香港市場身份。
第二個層面是上市前的監管溝通。
香港證監會與港交所於2025年推出科技企業專線,為第18A章及第18C章申請人提供專門團隊和前期溝通機制。科技企業的技術與商業模式往往難以套入傳統行業分類,較早開始監管溝通,有助於釐清產品、收入、專業投資者和上市資格問題。
中國內地的境外上市備案制度也逐步成為企業赴港發行的重要程序。以寧德時代為例,公司於2025年3月取得中國證監會境外發行上市備案通知。這一制度安排使內地監管與香港上市審核之間形成了較清晰的銜接。
第三個層面涉及新股定價和股份分配。
2025年生效的新股市場改革提高了建簿配售部分的初始分配比例,並調整公開發售回撥和公眾持股要求。政策考慮的核心,是增加機構投資者參與價格發現的空間。
科技企業的研發周期長,上市後業績和估值可能出現較大波動。能夠理解產業、承擔風險並長期持有的機構資金,對這類公司的價格形成尤其重要。
為何集中在此刻
這一輪科技企業赴港上市,首先與產業自身的發展階段有關。
大模型正在進入應用、智能體和企業部署階段,算力與研發投入仍然龐大;自動駕駛開始進入更多量產車型,也需要為Robotaxi和下一代模型建立基礎設施;新能源企業加快海外產能建設;半導體製造仍需持續投入設備和工藝;精密製造企業正在跟隨客戶重組全球產能。
企業越深入商業化和國際化,資本需求往往越大。工廠、算力、研發和海外布局,都需要超出日常經營現金流的長期資金。
私募市場也難以無限期承擔這些投入。早期資本需要退出渠道,企業則需要公開市場提供後續融資能力和持續估值。
香港市場本身的恢復,為這些需求提供了時間窗口。港交所公布的數據顯示,2025年截至12月19日,共有106家公司上市,募資2,746億港元,香港按募資額重回全球IPO市場首位。
畢馬威統計顯示,2026年上半年香港完成約85宗新股上市,募資約2,099億港元,上市數量和募資額分別較上年同期增長102%和92%。不同機構因統計截止日期及是否包括介紹上市等口徑差異,公布的數據略有不同。
市場復甦並不意味著風險消失。
香港可以提供上市制度、國際配售和資本流動渠道,卻無法保證企業取得較高估值,也無法保證上市後股價持續上漲。企業進入公開市場之後,其收入、虧損、資本開支、技術風險和公司治理,都會持續接受投資者檢驗。
香港作為資本轉換器
香港在中國科技企業與全球資本之間所承擔的功能,可以理解為一座資本轉換器。
A股市場擁有龐大的境內投資者基礎,對中國產業政策和本土市場有更直接的理解。香港則擁有國際配售、基石投資者、普通法環境、自由流動的資金體系和全球金融中介機構,同時通過滬深港通吸納南向資金。
中國企業在香港接受的市場定價,實際上由國際機構、香港本地資金和內地南向資金共同參與形成。
不同投資者對企業的技術、政策和地緣政治風險可能持有不同判斷,A股與H股因此可能出現價格差異。雙重市場身份也增加了信息披露、治理和合規成本。
這些摩擦並不削弱A+H結構的意義。兩個市場具有不同的投資者基礎和資本功能,企業才有必要同時進入兩地。
香港所連接的,一端是中國的產業能力和供應鏈基礎,另一端是國際機構、境外資本工具和全球業務。當中國科技企業的生產、客戶與資產逐漸跨越國界,這個中間接口的重要性也隨之上升。
 (圖片說明)香港近年上市制度改革形成了多條通道,容納不同發展階段的科技企業。寧德時代、智譜華章、Momenta、晶合集成與立訊精密的赴港上市,標誌著資本市場正在重新適配中國科技產業的結構變化。
募集資金的共同方向
五家公司的募資用途雖然各有側重,最終集中於研發、產能和國際化。
智譜把大部分資金投入大模型、推理、智能體、算力和語料;Momenta將資金投入自動駕駛算法、GPU集群、數據儲存和商業部署;晶合集成需要22納米工藝設備、EDA工具和研發人才;立訊精密要升級生產基地、發展汽車電子並尋找產業併購機會;寧德時代則把絕大部分募資用於匈牙利電池工廠。
這些資金所購買的,包含未來幾年的研發能力、產能空間和市場位置。它們能否轉化為穩定回報,仍要取決於技術進步、成本控制、客戶需求和國際環境。
中國企業進入全球資本市場的產業面貌,也在發生改變。
過去二十年,互聯網平台和消費科技公司曾是最受矚目的中國海外上市群體。今天出現在香港新股市場中的,增加了大模型、晶圓製造、動力電池、自動駕駛和精密製造企業。
資本開始進入更深的技術環節和更沉重的工業資產。回報周期被拉長,產業價值也更依賴工程能力、製造體系和全球供應鏈。
香港正在重寫科技企業的資本語法
五家公司抵達香港,無法證明所有中國科技企業都會成功,香港也尚未解決科技融資中的全部困難。
智譜需要證明收入增長可以逐步覆蓋算力和研發投入;Momenta需要完成更大規模的安全驗證和商業部署;晶合集成必須提高工藝能力並穿越半導體周期;立訊精密要管理全球供應鏈和客戶集中風險;寧德時代則面對新能源競爭、海外政策與長期資本開支的壓力。
上市把這些問題帶進公開市場。企業獲得新的資本,同時也承擔更高的信息披露、治理和市場問責要求。
在香港逐漸形成的資本語法裡,利潤表仍然重要,但已不足以單獨回答科技企業的價值問題。研發強度、技術位置、產業能力、商業化進度和全球布局,也進入了市場的定價視野。
寧德時代、智譜、Momenta、晶合集成和立訊精密沿著三條制度航道進入香港。五宗上市由此連成一條更長的線索:資本市場正在重新適配中國科技產業的結構變化。
香港能否長期承接這股力量,仍取決於市場流動性、國際資金參與、上市公司質量和監管制度的持續演進。對中國科技企業而言,赴港上市也只是全球化進程中的一環。
真正的考驗,將發生在鐘聲落下之後。
免責聲明
本文僅供新聞報道、制度研究與市場觀察之用。本文不構成任何證券買賣、投資、法律、稅務或財務建議,也不應被視為對任何企業、證券或交易的推薦或背書。讀者作出任何投資決定前,應獨立核實資料,評估自身風險承受能力,並在必要時諮詢具備資格的專業顧問。