

9·11 二十五年:美國經濟真正付出了什麼代價?
衰退早已開始;330億至360億美元直接損失之外,美國此後長期支付的是安全、保險與韌性的成本
330億至360億美元,是New York Fed對紐約直接經濟損失的一種估算;約402億美元,是當時保險業對insured losses的估計;50億美元,是國會最初提供給航空公司的直接與增量損失補償;約721億美元,則是對2003財年美國公共與私人直接homeland-security spending的年度估算。
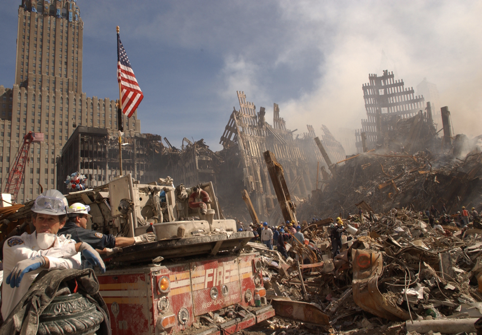 (圖片說明)2001年9月11日後世貿中心遺址的廢墟、消防車與搜救人員,呈現Lower Manhattan金融核心區建築與基礎設施被毀的現場,對應紐約聯儲估算中最大一塊直接損失:建築物、設備、通信電力及清理恢復成本。
二十五年後,重新翻開的應該是一張經濟帳
二十五年前的今天,四架被劫持的民航客機在幾個小時內改變了美國。對親歷那個年代的人而言,9月11日首先是一場關於生命的悲劇;對經濟而言,衝擊很快落到另一套更冷靜、也更龐大的系統之中:美國民航領空關閉,華爾街停止正常交易,Lower Manhattan大量辦公、電力和通信設施受到破壞,支付與證券結算出現資金錯位,航空、酒店、旅遊與保險同時承壓。
二十五年後再回頭看,9·11究竟讓美國經濟付出了多少代價,已經不能靠一個最大的美元數字回答。倒塌的建築、罹難者失去的未來收入、企業停業、保險理賠、航空援助、股票市場下跌,以及之後二十多年不斷增加的安檢、備援和風險管理支出,分屬不同年份與不同統計口徑。其中不少數字互相重疊,有些甚至不是經濟「損失」,而是社會為了降低下一次災難發生後的破壞程度,主動支付的成本。
如果要理解9·11的經濟遺產,首先要做的,是把這幾張帳分開。
2001年的衰退始於3月,9·11把下行推得更深
最需要校正的一個歷史印象,是把2001年美國經濟衰退的起點放在9月11日。
National Bureau of Economic Research後來確定,這輪衰退始於2001年3月,11月結束,共持續八個月。換句話說,襲擊發生時,美國已經處於衰退第七個月。此前科技泡沫已經破裂,企業投資收縮,製造、生產和就業數據都在走弱。
這並不表示9·11與衰退無關。NBER當時專門提醒,襲擊明顯加深了原有的經濟收縮,甚至有可能使此前較輕的下滑最終達到足以被認定為衰退的程度。Federal Reserve在9月17日緊急降息時也使用了類似表述:在襲擊之前,美國的就業、生產和企業支出已經疲弱,而9·11又進一步削弱了支出和信心。當天Fed一次把聯邦基金目標利率降低50個基點至3%。
BEA當時公布的2001年第三季數據顯示,實質GDP按年率下降1.3%,第二季則微增0.3%。但第三季只有最後約三週屬於9·11之後的經濟活動,而出口、非住宅投資和庫存調整此前已經在拖累經濟,因此不能把整季下降全部歸因於襲擊。
更準確的歷史描述應該是:9·11沒有開啟2001年的衰退,但它擊中了一個原本已經失去動能的經濟,並使收縮突然變得更深。
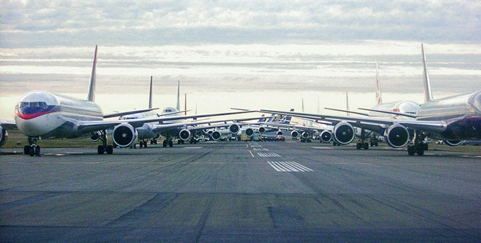 (圖片說明)美國領空關閉後停在停機坪上的民航客機,顯示航班全面停飛與機場停擺的直接後果,對應航空業收入中斷、需求下滑、保險成本上升,以及國會其後提供的50億美元補償。
紐約的直接代價,大約330億至360億美元
如果把範圍收窄到World Trade Center襲擊本身,New York Fed在2002年完成的一項研究,至今仍是最重要的經濟損失估算之一。
研究人員Jason Bram、James Orr和Carol Rapaport根據截至2002年6月、亦即世貿中心主要清理工作結束時所能取得的資料,估算紐約市直接經濟損失約為330億至360億美元。
其中約78億美元是罹難者預期終身收入損失;企業停業及工作中斷帶來的收入損失約36億至64億美元;建築物、內容物、交通、通信和電力基礎設施受損,以及清理和恢復的成本約216億美元,構成其中最大部分。
就業市場的打擊也非常集中。Bureau of Labor Statistics其後利用與原有衰退趨勢比較的方法估算,9·11令紐約市在之後三個月平均每月額外少約14.3萬個job-months;曼哈頓的影響更持久,平均每月少約6萬個,延續約四個月。這不是說14.3萬份工作在某一天永久消失,而是要說明:在本來已經惡化的就業環境上,襲擊又疊加了一層非常明顯的短期損失。
這裡也有一個經常被忽略的財經常識。330億至360億美元的「經濟損失」,不可能在GDP裡找到一個完全相同的下降數字。GDP衡量的是一定期間內新生產的商品和服務;一棟幾十年前建好的辦公樓今天被摧毀,社會確實失去資產,但它不會以相同金額直接從當期GDP扣除。真正進入GDP的是企業停工、航班取消、消費下降、投資延遲,以及其後的修復和重建。
因此,財產損失與GDP下降本來就不是同一張帳。
華爾街最大的風險,出現在支付與結算後台
9·11之後最容易被記住的金融畫面,是美國股票市場連續數日沒有開盤。紐約證券交易所、Nasdaq及期權市場直到9月17日才恢復正常交易,SEC在此之前組織系統測試並暫時調整部分監管規則,以降低重新開市時的混亂。
相比股價,更危險的問題其實發生在金融市場看不見的地方。
World Trade Center周邊通信、電力和辦公設施受損後,部分金融機構無法按照平日方式透過Fedwire完成支付,政府債券及其他交易的settlement開始出現巨額錯位。New York Fed事後回顧顯示,一些資金缺口以數十億美元計,而且持續了數日。
當時面臨的主要問題不是銀行普遍資不抵債,而是大量本來應該到位的資金沒有在應有的時間到位。這類問題如果繼續放大,完全可以把一場實體災害轉化成金融危機。
Fed於9月12日透過discount window提供的信貸一度達460億美元,同日公開市場操作約380億美元;到9月14日,公開市場操作規模升至約810億美元。美聯儲還與European Central Bank、Bank of England以及Bank of Canada安排或擴大美元swap lines,避免海外美元市場因支付中斷陷入流動性短缺。
當時仍大量依賴紙本支票的美國金融系統,也暴露出一個如今看來很有年代感的脆弱點。全美停飛後,支票無法依照正常時間被運送到清算地點,美聯儲卻仍然先向收款銀行入帳。結果,所謂Fed float由2001年前八個月平均每天約7.66億美元,一度飆升至約280億美元。
金融系統最終沒有演變成銀行危機,與央行和金融機構迅速補充流動性及恢復支付能力密切相關。此後華爾街大幅加強異地backup sites、通信冗餘、business continuity和disaster recovery,也正是因為9·11證明了一件事:一家金融機構即使資產負債表健康,只要支付、通信和人員無法運作,同樣可以迅速陷入危險。
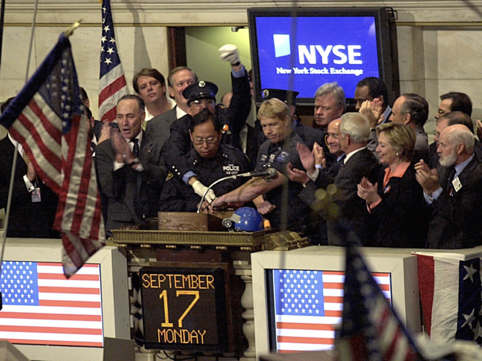 (圖片說明)2001年9月17日紐約證券交易所重新開市儀式。股市停市數日後恢復交易,畫面同時指向更隱蔽的風險:支付與債券結算出現巨額資金錯位,金融系統幾乎把實體災害轉成流動性危機。
航空業恢復了飛行,但沒有回到9月10日以前
航空業承受的衝擊最直接,也最容易看見。
領空關閉令航空公司立即失去收入;航班重開後,乘客對飛行安全的擔憂又進一步壓低需求,航空保險成本同步上升。國會很快通過Air Transportation Safety and System Stabilization Act,其中50億美元用於補償航空公司因襲擊及空域關閉造成的直接與增量損失。GAO其後判斷,有充分理由相信整個航空業實際承受的相關損失超過這50億美元。
不過,航空業真正長期的改變並不只在財務救助。
2001年11月19日,Aviation and Transportation Security Act簽署成為法律,Transportation Security Administration由此成立。安檢責任逐步由過去以私人承包商為主的模式轉向聯邦化制度,機場開始增加安檢人員、設備、行李檢查、門禁與機艙安全安排。
對今天的旅客而言,提前到機場、排隊安檢、脫鞋、行李檢查等程序已經近乎日常;但這些制度在2001年以前並不存在於今天的規模和形式。
航班很快恢復了。
航空業的成本結構卻沒有回去。
約400億美元保險損失,換來一套新的風險分擔制度
保險市場是另一個被永久改寫的地方。
Insurance Information Institute在2002年的估計顯示,9·11造成的insured losses約402億美元,涵蓋商業財產、business interruption、航空、workers’ compensation、life insurance以及liability等不同保險線。
這個約400億美元不能再與紐約聯儲估計的330億至360億美元直接損失相加。因為保險賠款本來就是對同一批財產、收入、生命和責任損失的補償,兩組數據存在大量重疊。
對保險業更深遠的震動,是它第一次非常清楚地看到「相關性風險」可以有多大。
一次恐怖襲擊在同一個地點同時引發辦公大樓損失、business interruption、航空責任、生命、員工補償和其他責任索賠,而很多保單此前對terrorism risk並沒有單獨收取足以覆蓋這種極端事件的價格。
9·11之後,再保險市場迅速收縮terrorism coverage,primary insurers亦在法律允許的範圍內增加相關除外條款。部分商業房地產和建設項目一度因無法取得可負擔的恐怖主義保險而延遲甚至取消。
2002年11月,Terrorism Risk Insurance Act因此誕生。美國政府與私人保險業開始共同分擔特定大型恐怖主義事件的保險風險,這套制度其後多次獲國會延長,目前有效至2027年底。
9·11留給保險市場的遺產,因此遠超一張約400億美元的賠款單。
它重新劃分了什麼風險可以由私人市場單獨承擔,什麼風險需要政府成為最後一層承擔者。
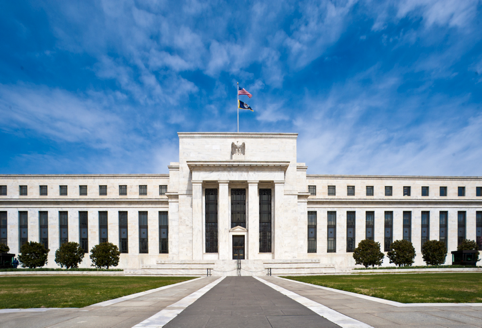 (圖片說明)華盛頓聯邦儲備委員會總部。襲擊後美聯儲宣布系統持續運作、開放貼現窗口,並大幅擴張公開市場操作與美元互換,避免支付中斷演變成銀行危機。
9月消費下降,但一個數字尤其容易被讀錯
BEA最初公布的資料顯示,2001年9月real Personal Consumption Expenditures按月下降1.3%;一個月後資料較完整時,降幅修訂為1.1%。BEA當時明確指出,9月消費減弱很大程度與襲擊有關,但由於這些變化已混入正常的零售、交通和服務數據,統計部門並沒有嘗試另外計算一個「9·11消費損失總額」。
同一份資料中還有一個很容易被誤讀的596億美元。
9·11帶來大量life insurance、workers’ compensation、household insurance和motor vehicle insurance理賠。按照BEA當時的國民帳戶處理方式,保險服務使用「保費減理賠」的概念計算,因此理賠突然大增,反而會降低帳面上的net insurance premiums。
BEA在12月的修訂資料中估計,這項處理使9月份名義PCE按年率下調596億美元。
它不是596億美元新增消費,也不是美國家庭突然少花596億美元,更沒有改變real PCE的計算。
這類細節看起來很技術,卻正是二十五年後重新研究歷史時最需要保持的耐心。數字一旦離開定義,看起來愈精確,反而愈可能誤導。
美國此後開始持續購買一種以前定價不足的資產:韌性
如果把文章停在倒塌的大樓、停飛的航班和關閉的交易所,9·11的經濟史只會停留在2001年。
New York Fed其後研究過一個更長期的問題:美國每年為降低下一次同類風險,到底投入多少額外安全成本。
研究估計,2003財年美國公共和私人部門直接homeland-security spending約721億美元,相當於GDP約0.66%。其中聯邦政府約380億美元,州和地方政府約13億美元,私人部門約328億美元。
這721億美元不能直接乘以25,再說美國二十五年為9·11支付了多少錢。二十五年間安全威脅、技術、政府職能和預算口徑都已改變,其中很多支出也承擔其他公共功能。
但它讓一個長期變化變得可以看見。
機場增加安檢人員和設備,金融機構建立異地備援,辦公樓安裝新的門禁系統,企業購買terrorism insurance,通信和資料中心增加冗餘,交易所與銀行持續投資business continuity。
這些投入都有安全價值,也都有經濟上的機會成本。
對一家企業而言,它們通常不會被列在一張名為「9·11支出」的帳上,而是分散在保險、IT、人員、設備、租金、合規和資本支出之中。
二十五年後回望,9·11最深的一項經濟遺產也許正在這裡:美國開始大規模為一種此前價格過低的資產付錢。
那種資產叫做韌性。
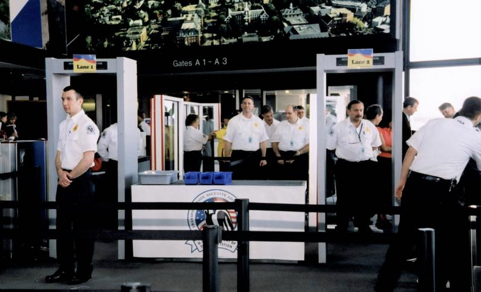 (圖片說明)2002年首個聯邦化TSA安檢關口。運輸安全管理局成立後,安檢由私人承包轉為聯邦制度,機場安檢、設備與程序成為此後二十多年持續支付的韌性成本。
美國經濟為什麼沒有因此陷入多年衰退
2001年的衰退最終於11月結束。NBER在2003年確認谷底時特別指出,9月的異常低迷有一部分來自9·11這個exceptional event,因此不能把9月份本身機械地當作正常商業週期中的谷底。
經濟恢復沒有一個單一原因。
Fed迅速提供流動性並繼續降息,股票和期權市場完成系統測試後於9月17日重新交易,國會為航空等受衝擊最直接的產業提供臨時支持,支付、清算和通信網絡逐步修復,企業重新安排營運,家庭消費也慢慢恢復。
一些宏觀支持政策甚至早於襲擊。例如2001年通過的減稅和tax rebate安排,本來就已經在影響家庭可支配收入,因此不能把後來的復甦全部歸功於9·11後的政策反應。
如果把二十五年前那幾個月重新放回歷史坐標,美國經濟真正顯示出的並不是某一項政策的神奇效果,而是一套制度在巨大衝擊下仍然能夠繼續工作:中央銀行還能放出流動性,支付系統可以修復,證券市場可以重開,政府能為特定產業提供臨時支持,企業可以重新安排供應鏈和辦公地點,家庭最終恢復消費。
很多制度都受到了衝擊,但沒有在同一時間全部失效。
這一點,比任何單一刺激政策都更接近「美國經濟為什麼恢復」的答案。
二十五年後,真正留下的是風險重新有了價格
如果今天一定要問「9·11究竟讓美國經濟損失多少錢」,最準確的回答仍然不會是一個最大的總數。
330億至360億美元,是New York Fed對紐約直接經濟損失的一種估算;約402億美元,是當時保險業對insured losses的估計;50億美元,是國會最初提供給航空公司的直接與增量損失補償;約721億美元,則是對2003財年美國公共與私人直接homeland-security spending的年度估算。
它們都有意義,也都不能被直接相加。
在我看來,二十五年後重新研究9·11,更值得記住的也許不是其中哪一個數字最大。
我們今天走進機場,已經習慣把更多時間留給安檢;一家大型銀行建立異地資料中心,已經被視為基本風控;企業購買恐怖主義保險和business interruption保障,金融機構把business continuity寫進董事會議程,中央銀行也早已把極端事件下的支付與流動性安排納入金融穩定工具。
這些事情今天看起來都很普通。
二十五年前,它們中的很多還不是今天的樣子。
一次重大災害留給經濟的長期代價,往往不只存在於災難當天失去多少建築、收入和資產,也存在於此後整個社會願意長期投入多少資源,去降低下一次極端事件造成相同破壞的概率。
9·11最終把一種原本定價不足的風險,寫進了美國經濟每天運行的成本之中。
這筆帳沒有集中列在任何一份財務報表裡。
美國已經支付了二十五年。
免責聲明
本文依據截至2026年9月11日可取得的政府、央行、監管機構及研究資料撰寫,僅供新聞研究與歷史經濟分析,不構成投資、法律或政策建議。文中不同損失及支出採用不同統計口徑,不應直接相加。