

美国数位资产监管最后一轮妥协:630页文本离60票还有多远?
114项修改仍未锁定跨党派支持,9月15日将检验美国能否把数位资产监管真正写进联邦法律
谁来划定数位金融边界:630页、114项修改、60票,构成新版CLARITY Act最关键的三个数字。 DeFi、反洗钱、稳定币收益、信用合作社与政治伦理等争议虽已重新写入文本,但截至9月11日,跨党派支持仍未明朗。 9月15日的程序性表决,将检验美国能否把多年分散在SEC、CFTC与法院之间的加密监管边界,真正写进联邦法律。
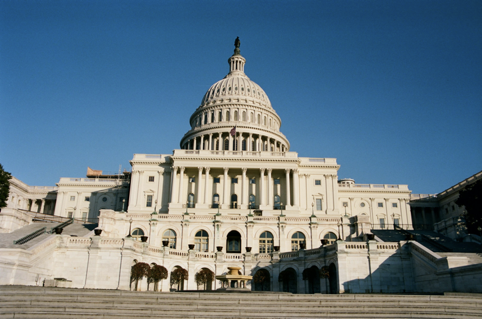 (图片说明)华盛顿美国国会大厦外观。参议院订于9月15日下午就HR3633进入审议的动议进行程序性表决,这是CLARITY Act能否在今年继续推进的第一道政治门槛。
114项修改,仍差60票
9月15日下午2时15分,美国参议院将迎来一场很容易被外界误读的表决。它不是CLARITY Act的最终通过,也不是美国加密监管新法正式落地。参议院要处理的是HR3633的motion to proceed,也就是是否结束对「进入法案审议」这项动议的辩论,让法案真正走上院会议程。
程序本身看起来技术性很强,但它可能决定美国今年是否仍有机会完成数位资产市场结构立法。
2026年9月10日,参议院共和党人公布最新版《Digital Asset Market Clarity Act》(CLARITY Act),文本约630页。参议院银行委员会数位资产小组委员会主席Cynthia Lummis表示,共和党方面在数月谈判中,已经纳入「超过114项」民主党同僚要求的修改。
这个数字很醒目,但需要谨慎理解。 114项是Lummis对谈判成果的公开表述,不能直接等同于114项已被逐条独立确认的民主党正式修正案。可以确认的是,新版确实重新处理了几个长期争议,包括DeFi的控制标准、《银行保密法》的适用范围、预测市场可能受到的法律波及,以及信用合作社进入数位资产业务的权限。
然而,截至9月11日,新版文本解决了不少技术问题,却仍没有解决最关键的政治问题:它是否能得到足够的选票。
9月15日只是第一道门
CLARITY Act在众议院阶段其实已经显示出一定程度的跨党派基础。
2025年7月17日,众议院以294票赞成、134票反对通过HR3633,其中216名共和党议员投下赞成票,另有78名民主党议员加入支持。对一部同时牵涉SEC、CFTC、银行体系、交易平台和DeFi的市场结构法案而言,这并不是一个边缘性的票数结果。
真正的难题是在参议院出现的。
参议院没有直接接受众议院文本,而是重新处理SEC与CFTC的权力划分、DeFi、反洗钱、稳定币收益、银行竞争、信用合作社及政治伦理等问题。 2026年5月14日,参议院银行委员会以15票对9票推进CLARITY Act,民主党参议员Ruben Gallego和Angela Alsobrooks与共和党人一起投下赞成票,但两人当时都没有把委员会阶段的支持延伸为对最终院会版本的承诺。
这种情况恰好说明了目前立法的政治现实。跨党派合作是存在的,但它并不是没有条件的合作。
9月15日的表决更准确地说,是针对motion to proceed的cloture,也就是是否结束对「进入HR3633审议」这项动议的辩论。即使取得60票,也只能说法案跨过了一道重要程序门槛,距离参议院最终通过仍有相当距离。
接下来还可能有正式审议、修正和院会表决;如果参议院版本与众议院版本不同,两院还必须处理文本差异。只有两院最终通过相同文字并送交总统签署,CLARITY Act才会成为法律。
因此,9月15日更像是一次政治可行性的测试:参议院是否愿意把时间、议程和政治资本继续投入这部法案。
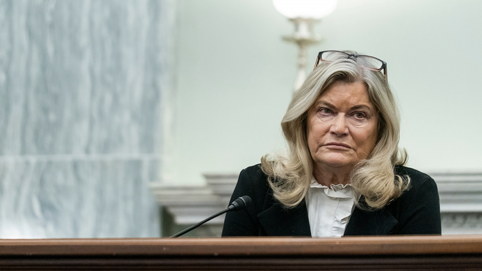 (图片说明)怀俄明州共和党参议员Cynthia Lummis在公开场合说明数位资产政策。作为参议院银行委员会数位资产小组委员会主席,她于9月10日公布约630页新版文本,并称已纳入民主党方面提出的逾百项修改。
DeFi开始看「谁控制」
新版CLARITY Act最值得注意的修改之一,在于DeFi。
过去几年,美国对DeFi的监管一直绕不开一个基本问题:一套部署在区块链上的协议,到底什么时候只是软体,什么时候已经具有金融中介的实质?
这个问题并不抽象。如果一个开发团队仍然掌握智能合约升级权,可以修改交易逻辑、限制部分使用者,或者透过管理员密钥改变协议运作,那么即使它在市场上被称为DeFi,实际上仍可能存在一个清楚的控制中心。
9月新版开始更明确地处理这条线。
Lummis公布的修订说明提出,部分「非去中心化金融协议」(non-decentralized finance protocols)在符合条件时,需要向CFTC登记,并受到《银行保密法》(Bank Secrecy Act,BSA)的相关要求。判断的重点逐渐由「一个项目自称什么」,转向「是否仍有人能直接或间接控制、修改或实质影响协议功能与规则」。
这个改变的长期影响,可能远大于一些更容易吸引市场注意的条文。
过去,「去中心化」同时是一种技术描述、治理理念和市场语言。法律如果开始要求它接受控制权测试,很多原本被视为工程层面的安排,都会带上监管含义。管理员密钥、智能合约升级权、前端控制权、协议规则修改权,未来都可能成为判断一个项目是否需要承担金融中介义务的证据。
换言之,DeFi的法律身份将愈来愈取决于实际治理结构,而不是品牌标签。
BSA进入DeFi核心地带
DeFi争议的另一面,是反洗钱制度如何适用。
美国传统反洗钱制度的基本逻辑,是存在一个可以承担责任的中介。银行、证券商、交易所和其他金融机构都有清楚的法律主体,可以执行客户识别、可疑交易监测及申报义务。
真正高度去中心化的协议,恰恰打破了这个前提。
如果一套智能合约部署之后,没有任何人可以单方面控制或关闭,那么把传统金融机构的责任直接移植过去,就会遇到结构上的困难。新版CLARITY Act因此没有选择把所有DeFi一律视为金融机构,而是试图区分不存在实质控制人的协议,以及仍由可辨识人士掌握关键权力的系统。
这种处理方式有一个很现实的优点:它把一场容易陷入意识形态的争论,重新拉回事实层面。监管者不需要先判断区块链本身是好是坏,而可以先看协议的权力到底掌握在谁手中,包括谁有能力修改规则、控制前端、收取费用,以及在发生风险时谁能真正介入。
不过,民主党方面对反洗钱问题并没有完全放心。参议院银行委员会民主党少数党工作人员8月曾公开主张,当时版本对去中心化混币工具及非法金融活动的处理仍然不足。这是民主党方面的政策判断,不能被写成已经由法院或监管机构确认的法律缺陷,但它至少说明,对DeFi的控制权作出定义,只解决了反洗钱问题的一部分。
法律可以界定谁应该负责,执法还要面对那些故意设计成无人负责的系统。
 (图片说明)华盛顿商品期货交易委员会总部外墙标志。新版CLARITY Act把部分仍具实质控制权的「非去中心化金融协议」导向CFTC登记,并可能适用《银行保密法》;若国会立法受阻,CFTC亦已表示将评估以既有授权建立加密市场框架。
预测市场意外进场
新版另一项容易被忽略的修改,是把相关DeFi规定限定在数位商品的现货及现金交易。
Lummis表示,这项修改是为了回应原住民族群对CLARITY Act可能波及预测市场的疑虑。
如果只把CLARITY Act理解成一部加密货币法案,这一段会显得有些突兀。数位资产立法为什么会碰到原住民族群与预测市场?
原因在于,美国的数位金融已经不再是一个封闭产业。预测市场可能涉及政治选举、体育赛事、经济数据和各类事件合约;部分原住民族群则在博彩相关业务上享有特殊的联邦与州法律安排。如果数位商品定义写得过宽,一部原本针对加密市场结构的法案,就可能无意中改变另一套制度的管辖边界。
新版试图把两者切开,反映的是数位资产立法现在面对的真实复杂度。商品法、证券法、银行法、反洗钱制度、软体治理和预测市场,已经不再是彼此完全分离的领域,它们开始在同一种数位交易中重叠。
630页文本的存在,本身也反映了这种制度边界的交叉。
信用合作社争取入场券
新版还澄清了信用合作社(credit unions)从事数位资产活动的权限。
这部分不像比特币价格、DeFi或稳定币那样容易吸引市场注意,但它对美国金融体系具有更长期的意义。
美国的金融市场并不只由华尔街大型银行构成。大量家庭、小企业、农业社区和地方经济依赖信用合作社与社区银行获得金融服务。如果数位资产逐渐成为支付、托管、投资和融资基础设施的一部分,那么市场最终由哪些机构参与,就会直接影响竞争格局。
如果只有大型银行、大型加密平台和全球资产管理公司有能力承担合规成本,数位金融可能快速集中;如果信用合作社和中小金融机构也有清楚的法律入口,市场的层次就会不同。
所以,CLARITY Act并不只是在回答加密公司能不能合法经营。它同时涉及一个更传统的金融问题:当资产和交易方式发生改变,原有的中小金融机构是否仍然有资格留在市场里。
 (图片说明)华盛顿美国证券交易委员会总部。 SEC已在8月提出《Regulation Crypto Assets》拟议规则,与CFTC形成与国会立法并行的行政路径,凸显市场结构最终由立法机关还是监管机构划定的核心分歧。
稳定币碰上银行存款
9月10日新版文本公布当天,美国银行业仍在对参议院进行最后一轮游说。
全美77个州级银行家协会,加上American Bankers Association(ABA)与Independent Community Bankers of America(ICBA),共同要求参议员进一步限制支付型稳定币的interest、yield及rewards安排。
银行业的担忧其实相当直接。如果使用者可以把美元换成稳定币,保持接近现金的流动性,同时又透过交易平台获得奖励或类似利息的回报,那么一部分原本留在银行帐户里的资金,理论上就可能转移到稳定币体系。
对大型银行而言,这主要是一场产品竞争;对不少社区银行来说,影响可能更深。存款是它们放贷的重要资金来源,如果低成本存款被稳定币吸走,银行业认为房贷、小企业贷款和农业信贷的资金成本可能上升。
目前这仍然是银行业提出的风险判断,而不是已经发生的结果。
加密产业显然有另一套利益。稳定币奖励有助于吸引用户、增加链上美元的使用频率,对交易平台而言也是商业模式的一部分。
因此,两边真正争的已经不只是「稳定币能不能付利息」,而是稳定币与银行存款之间的制度界线。如果一种由私人机构发行、以美元资产支持、可以全天候全球流通的工具逐渐承担储值、支付甚至收益功能,它与传统银行帐户究竟还有多大差别,将成为未来金融监管很难绕开的问题。
9月新版仍没有替这个问题找到一个所有人都接受的答案。
政治伦理仍是硬骨头
在所有技术性争议之外,CLARITY Act还有一个更敏感的问题:制定数位资产规则的政治人物,应该受到什么样的利益冲突限制。
7月共和党版本加入了一套伦理条款,限制部分公共官员、政府雇员及其配偶发行或赞助数位资产,由司法部负责执法,并设有2029年1月失效安排。
民主党方面认为这仍然不足。
7月22日,Angela Alsobrooks、Cory Booker、Catherine Cortez Masto、Ruben Gallego、John Hickenlooper、Mark Warner及Raphael Warnock七名民主党参议员共同表示,当时文本在伦理、消费者保护、非法金融、利益冲突及市场完整性方面仍需加强。 Thom Tillis与Gallego其后也继续寻找跨党派折衷方案。
到了9月10日,新版仍没有在这一部分出现足以消除分歧的重大突破。
这个问题难处理,并不是因为法律技术特别复杂,而是它直接碰到制度公信力。当总统、国会议员、高级官员或其家人可能持有与数位资产产业相关的重大经济利益时,国会就必须决定,规则制定者本身应该受到多严格的限制。
这类标准如果只针对某一届政府,制度价值非常有限;如果只在某一个政党执政时被强调,也很难形成长期信任。
一部真正有生命力的金融法律,必须假设今天的规则将来也要约束另一个政党、另一届政府和另一批官员。
114项修改不等于60票
Lummis目前最强调的数字是114,但参议院真正要面对的数字是60。
两者之间没有直接换算关系。
目前参议院有53名共和党议员、45名民主党议员和2名独立议员。假设53名共和党人全部支持,理论上仍需要至少7名民主党或独立议员,才能跨过60票门槛;如果共和党内部出现反对票,跨党派支持的需求自然会增加。
但国会立法从来不是简单算术。
一名参议员成功要求修改某一条,不代表他一定会支持整部法案;一个政党接受对方上百项建议,也不代表最后就能换来相同比例的选票。
截至9月11日,公开资讯仍没有显示新版已经锁定足够的民主党支持。 Reuters在9月9日的报导显示,民主党仍然在反洗钱和伦理问题上存在保留,部分共和党议员也承受来自银行业对稳定币收益和存款竞争问题的压力。
这使CLARITY Act目前的政治图景变得非常清楚:它已经不再只是共和党与民主党之间的党派谈判,也不是加密产业与监管机构之间的单线冲突。银行、交易平台、DeFi开发者、信用合作社、执法机构以及政治伦理议题,都在影响最后几张票。
修改条文可以写进文本,但支持票仍需要一张一张争取。
SEC与CFTC不会等待
CLARITY Act今年之所以显得特别重要,还因为行政监管机构已经开始准备自己的路径。
2026年8月18日,SEC提出《Regulation Crypto Assets》。目前它仍是拟议规则,尚未正式生效,但制度设计已经相当具体。
其中,Startup Exemption允许在最长四年内募资最高500万美元;Fundraising Exemption分为两级,Tier 1在12个月内最高2,000万美元,Tier 2最高7,500万美元,后者需要经审计财务报表。 SEC同时提出附条件安全港,用来处理部分加密资产在符合特定条件后,如何与原有「投资合约」法律关系脱钩。
SEC主席Paul Atkins在提出规则时并没有把行政规则描述成国会立法的替代品。相反,他强调国会法律仍然重要,因为行政规则可以随着委员会组成、主席和政府更替而改变。
CFTC主席Michael S. Selig在8月20日也释放了相近讯号。他表示,如果CLARITY Act继续受阻,CFTC将利用现有法定权力建立加密资产市场监管框架,包括研究交易平台及链上金融协议如何进入合规体系。
这使美国现在出现两条平行路径。
如果国会成功,市场可能得到一套由立法机关确立、修改成本较高的制度框架;如果国会失败,SEC和CFTC仍会利用既有法律授权继续制定规则,市场只是会更加依赖行政解释和监管机构本身。
对企业而言,两者的差异并不在于有没有监管,而在于可预测性。
企业可以为一套严格但稳定的制度投入合规成本,真正难管理的是规则在不同政府之间反覆变动。这也是为什么今天不少大型金融机构和加密企业都希望国会最终能够完成立法。
他们关心的不只是监管松紧,也关心一套规则能够维持多久。
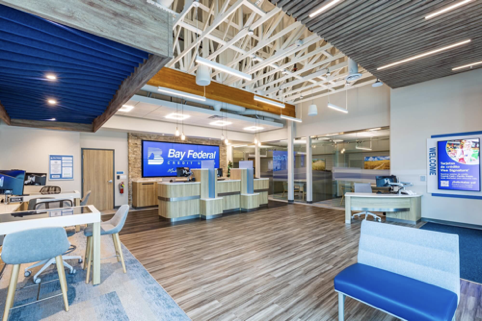 (图片说明)美国信用合作社营业厅。新版文本澄清信用合作社从事数位资产活动的权限,把市场结构立法从大型银行与加密平台之争,延伸到社区金融机构能否进入新的支付、托管与投资基础设施。
谁来划定数位金融边界
CLARITY Act走到今天,已经很难再把它称为一部单纯的「加密货币法案」。
它真正处理的是一套新的金融市场秩序,包括证券与数位商品的界线、SEC与CFTC的管辖范围、交易平台的登记义务、DeFi的控制标准、反洗钱责任、稳定币与银行存款的关系、信用合作社的市场准入,以及政治人物与私人数位资产利益之间的距离。
这些问题过去分散在不同监管机构、不同法院案件、不同执法行动及产业争议之中。 CLARITY Act所做的,是试图把它们整理进同一套联邦市场结构框架。
也正因如此,愈接近最后谈判,事情愈难。
在原则层面,几乎所有人都可以支持「监管清晰」;到了条文层面,每一个定义、每一项豁免、每一条权力分配,都会改变某些机构的利益和责任。
银行考虑的是存款与贷款能力,平台考虑的是商业模式,DeFi团队考虑的是控制权是否构成监管责任,监管机构则要确定自己的法定边界。当这些问题真正写进法律,政治上的共识自然比口号困难得多。
630页之后,真正要看的是60票
630页新版CLARITY Act,已经接近美国数位资产监管多年争议的一张完整清单。
DeFi、BSA、稳定币收益、银行存款、信用合作社、政治伦理,以及SEC与CFTC之间的权力分界,都被放进同一场立法谈判。文本愈来愈完整,并不代表政治共识会按同样速度形成。
9月15日的60票,首先会回答一个很现实的问题:参议院是否已经找到足以让不同利益暂时共同接受的最低共识。
如果跨过这道门槛,CLARITY Act仍然只是获得继续前进的资格,后面还有院会审议、文本协调和最终表决。如果票数不足,美国也不会回到没有监管的状态,SEC与CFTC已经准备利用现有授权继续推动自己的制度框架。
因此,未来真正的差别并不在于美国是否监管数位资产,而在于这套规则最后由谁建立,以及它是否能够跨越不同政府和政治周期。
如果国会能完成立法,美国将第一次有机会把数位资产市场的主要边界写进一套相对稳定的联邦法律;如果国会再次失败,市场仍会向前走,只是那些边界将继续由SEC、CFTC、法院和历届政府,一段一段地拼出来。
9月15日不会结束这场制度竞争,但它会告诉市场,美国国会是否仍有能力把这张已经画了多年的监管蓝图,真正变成法律。
免责声明
本文仅供新闻研究、公共政策及市场制度资讯参考,依据截至2026年9月11日可取得的公开资料整理。 CLARITY Act仍处于立法程序,文本、表决安排及监管影响均可能变化。本文不构成投资、法律或税务建议。