

GFM IPO 制度拆解|Cerebras
市场买的是 AI 晶片性能,还是 OpenAI 合约背后的信用与门票?
这不是一次上市,而是一场定价逻辑的公开测试
Cerebras 走向公开市场,本质上不是一家公司在寻求融资,而是整个AI 基建叙事在接受公共市场的第一次问责。
Cerebras Systems 再次冲刺IPO,表面上是一家AI 晶片公司试图进入公开市场。但GFM 的制度性判断是:这更像是一场测试——在2026 年的资本市场里,投资人究竟是在为技术本身定价,还是在为信用、供应能力与进入AI 时代的门票支付溢价。
这个问题,远比「它能否挑战Nvidia」更关键。它决定的,不只是Cerebras 的估值是否成立,而是整个AI 基建叙事,在公共市场里还能被承接到什么程度。这是AI 基建资产第一次被公共市场真正问责的历史时刻。
Cerebras 是一个极端但典型的样本。它把几个本来应该分开定价的要素——超大规模晶片架构、云端算力服务、大客户合作,以及AI 时代的宏观叙事——全部压缩在同一份上市文件里。这种压缩本身,就意味着它的估值不会来自单一维度,而是一种合成定价。 GFM 的任务,是把这个合成体拆开。 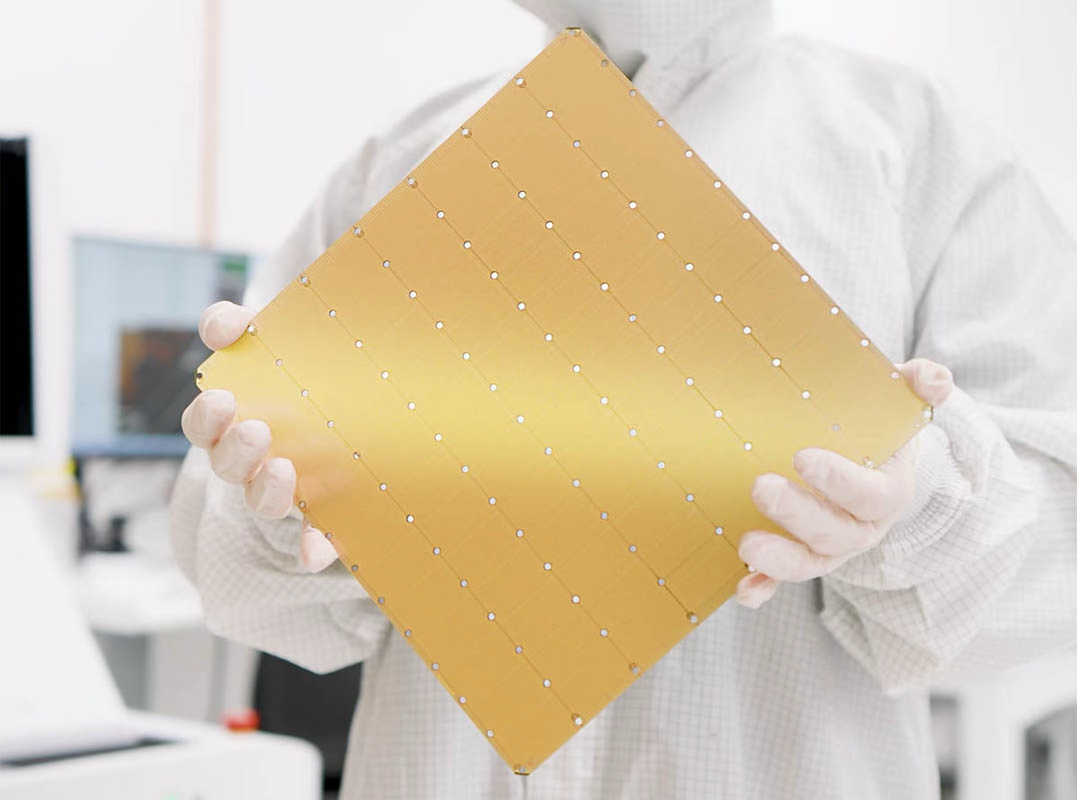 (图片说明)Cerebras Wafer-Scale Engine(WSE-3)晶片实物展示,这是全球最大单一AI处理器,尺寸远超传统GPU,内含数兆电晶体与百万AI核心。
身份拆解——反直觉命名这不是一家AI 晶片公司要理解Cerebras,首先必须拒绝市场对它最直觉的标签——「AI 晶片公司」。这个分类过于狭窄,因为它掩盖了公司真正试图建立的东西:一个从晶片延伸到算力供应,再延伸到大型模型训练与推理服务的完整基础设施位置。
晶圆级处理器只是起点。真正的野心,是把硬体独特性转化为一种更上层的市场身份——既提供算力,又嵌入客户的模型训练流程,最终成为AI 系统本身的一部分。
Cerebras 的真实身份是:一个试图把晶片壁垒转化为算力基础设施位置的合成体,而非一家传统意义上的半导体公司。
这种设计,理论上同时拥有硬体的技术壁垒与服务的收入黏性。但它也同时承受多重压力:高强度研发投入、基础设施交付复杂度、客户集中风险,以及资本市场对高速成长叙事的持续要求。这四重压力,不是分别作用的,而是相互叠加的。  (图片说明)AI与股票市场结合的抽象视觉,代表Cerebras IPO作为「AI基建叙事接受公共市场问责」的历史时刻,以及技术、信用、叙事的三重定价测试。
财务透视——结构现实还原收入是真实需求,还是合约型集中拉动?
当一家公司的叙事横跨硬体与服务,它的财务结构就不再只是「成长快不快」,而是更根本的问题:这些收入究竟来自广泛的市场需求,还是少数关键客户的集中性拉动?这种结构是否具有可复制性,还是本质上更接近一种合约型收入?
这也是为什么OpenAI 的存在,在Cerebras 的叙事中同时具有放大与脆弱的双重角色——而这两种角色,无法被分开计价。
已验证: OpenAI 的采用降低了投资人对技术可行性的自行判断成本,将技术从「可能有效」直接跳转为「已被顶级使用者采用」。这种背书本身就是估值的一部分,且具有真实的市场作用。
待验证: 当估值的合理性高度依赖少数标志性客户,市场实际买到的就不再是分散且稳定的商业基础,而是一种高浓度的信用叙事。这种结构在上行周期中放大估值,在下行周期中则可能以非线性的方式加速收缩。 GFM 无法独立核实目前合约是否具备可续约性与多元化扩展路径。 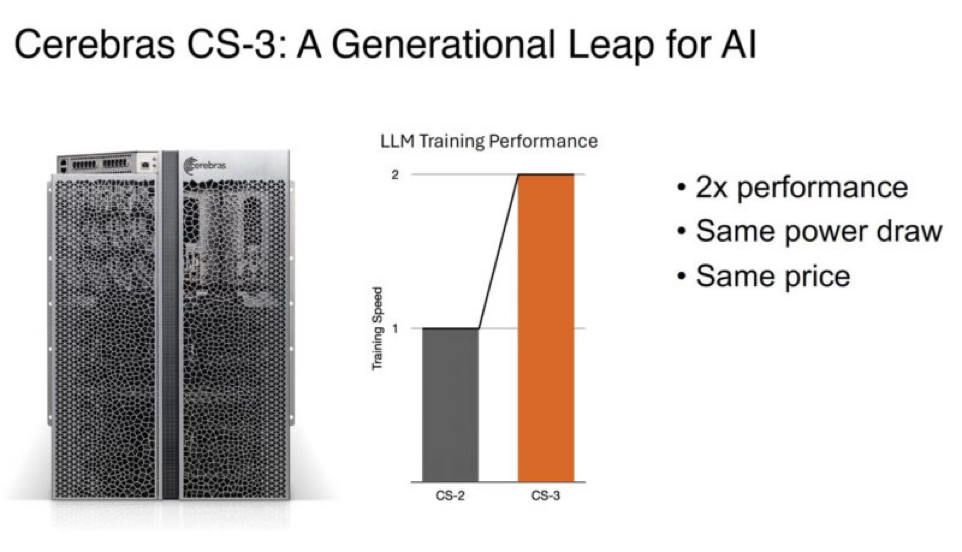 (图片说明)Cerebras CS-3系统与性能对比图,展示其在大型模型训练上的优势,强调从硬体延伸到算力服务的完整定位。
核心矛盾——护城河即脆弱点最大的优势与最大的风险,是同一件事护城河与脆弱点,在这里是同一件事。
OpenAI 是Cerebras 估值最强大的放大器,也是其最不可控的系统性风险——两者无法被分开计算,也无法被分开定价。
这个结构,在资本市场有一个非常清晰但常被忽视的特性:信用集中型叙事,在上行周期中享有超额溢价,在下行周期中则以超额速度收缩。这不是线性风险,而是结构性的非对称暴露。
对Cerebras 而言,这意味着任何关于OpenAI 合作的负面消息——无论是合约条款变化、采购缩减,还是OpenAI 自身战略转向——都不会只是一个客户流失事件,而是对整个估值逻辑的直接冲击。这种结构,不能靠业务多元化在短期内化解。 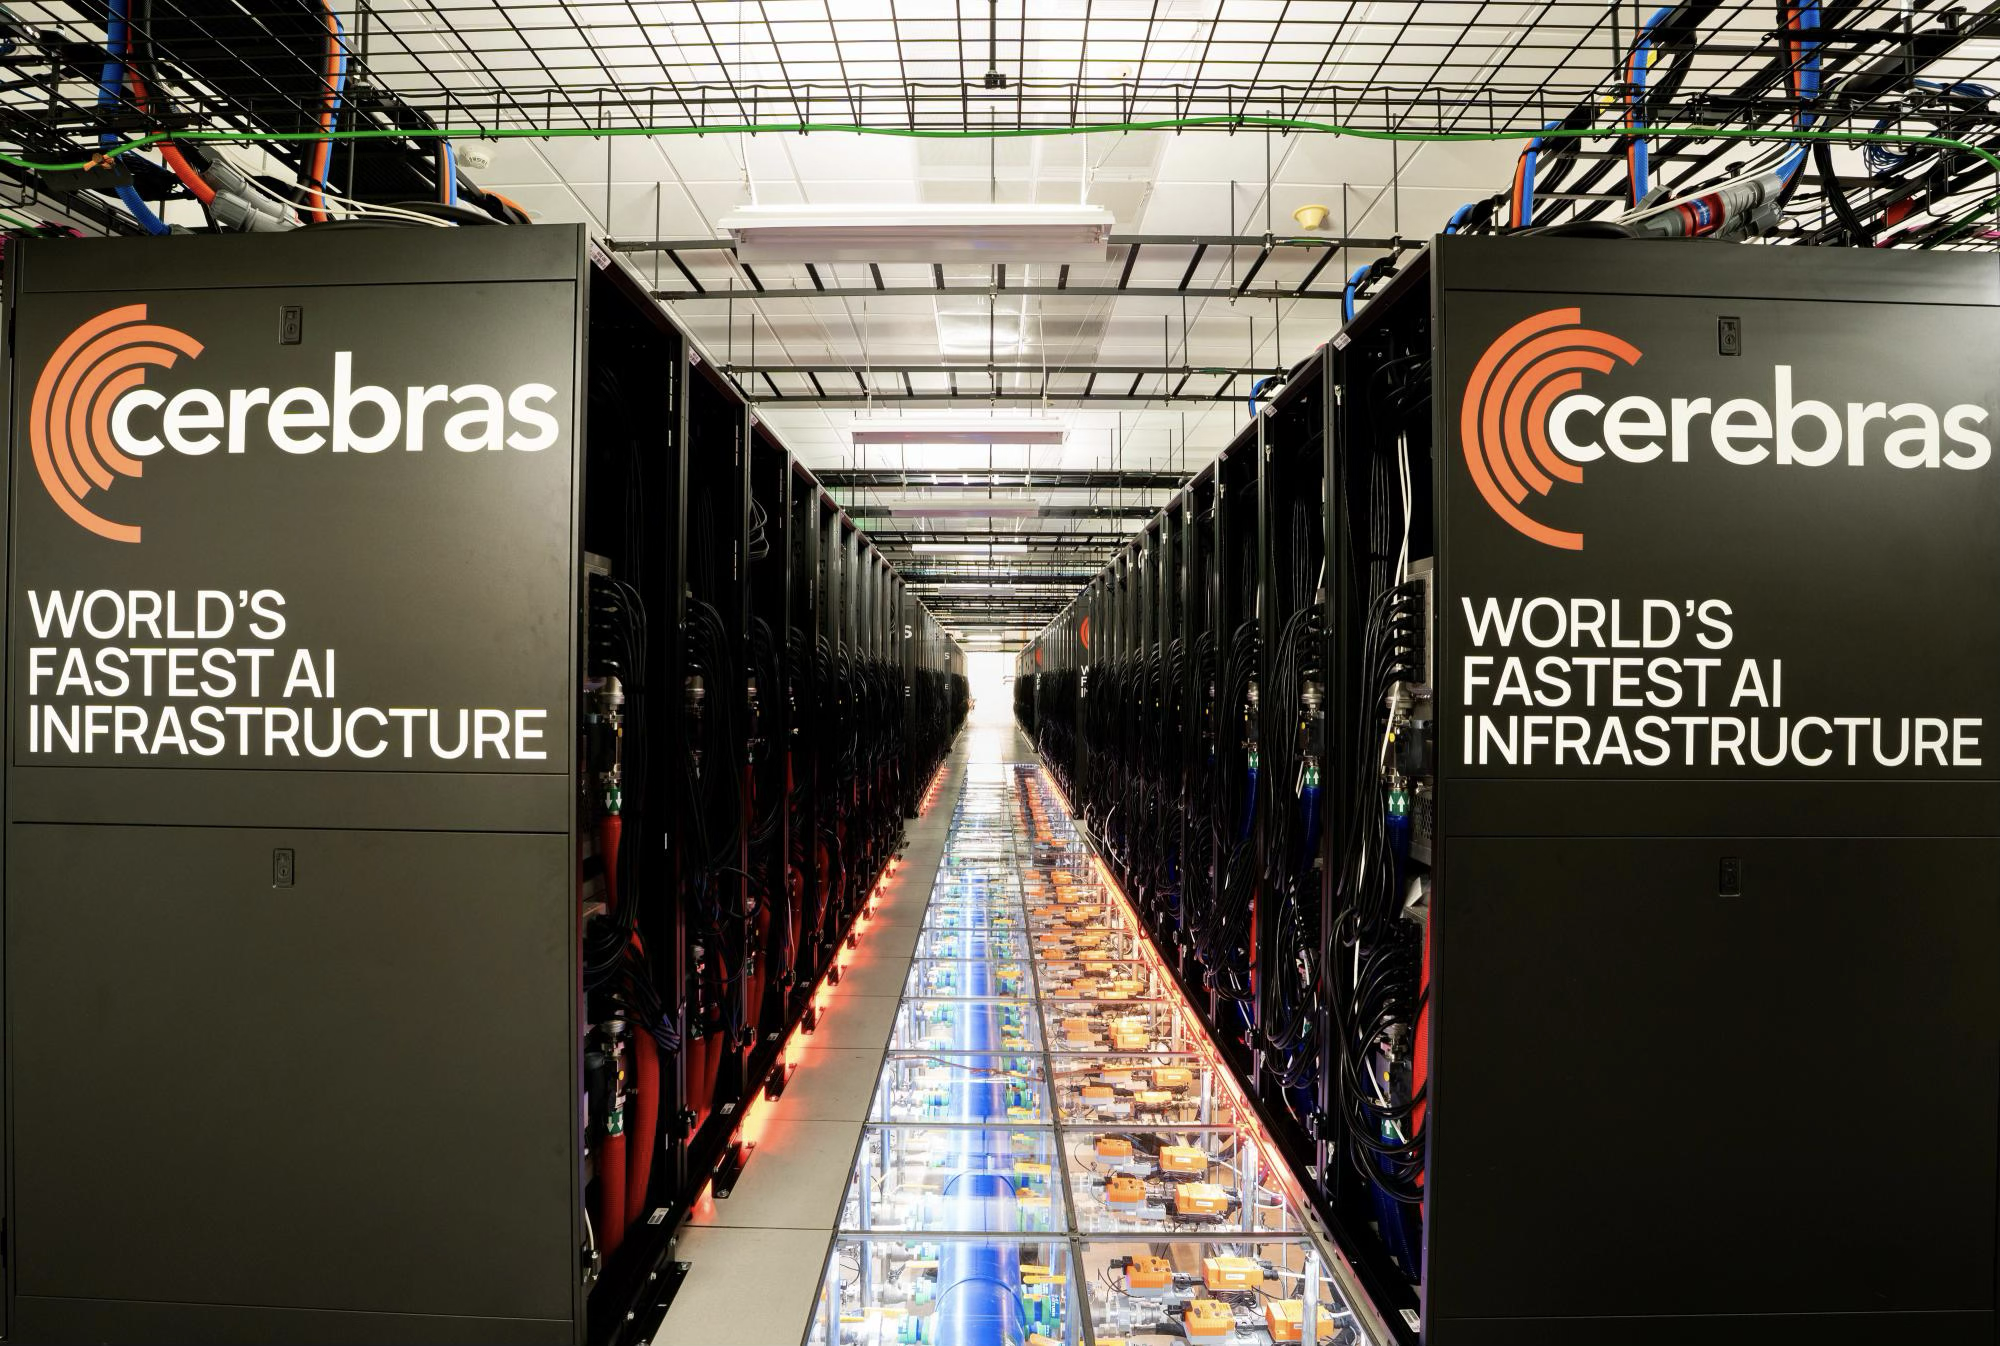 (图片说明)Cerebras AI资料中心内部,数排CS系统整齐部署,象征公司将晶片壁垒转化为云端算力服务的野心。
转换验证——技术到商业的完成度技术可行,商业成立,是两个不同的裁定晶片产业从来不是一个只靠技术展示就能成立的市场。真正决定长期价值的,不只是能否做出更大的晶片,而是能否稳定生产、稳定部署、持续整合,并在长时间尺度上服务大型客户。
当算力从产品变成服务,交付能力、供应链韧性与资本开支纪律,就开始取代单一性能指标,成为更关键的竞争维度。
稳定交付能力— 已有大型客户案例,但规模化验证尚不充分。 GFM 裁定:部分验证。
供应链韧性— 晶圆级制程高度依赖台积电,多元备援未见公开披露。 GFM 裁定:待验证。
资本开支纪律— 研发烧钱速度高,上市前盈利路径尚不明确。 GFM 裁定:待验证。
GFM 的制度性裁定:技术→商业转换,目前仍停留在部分验证,而非全面成立。 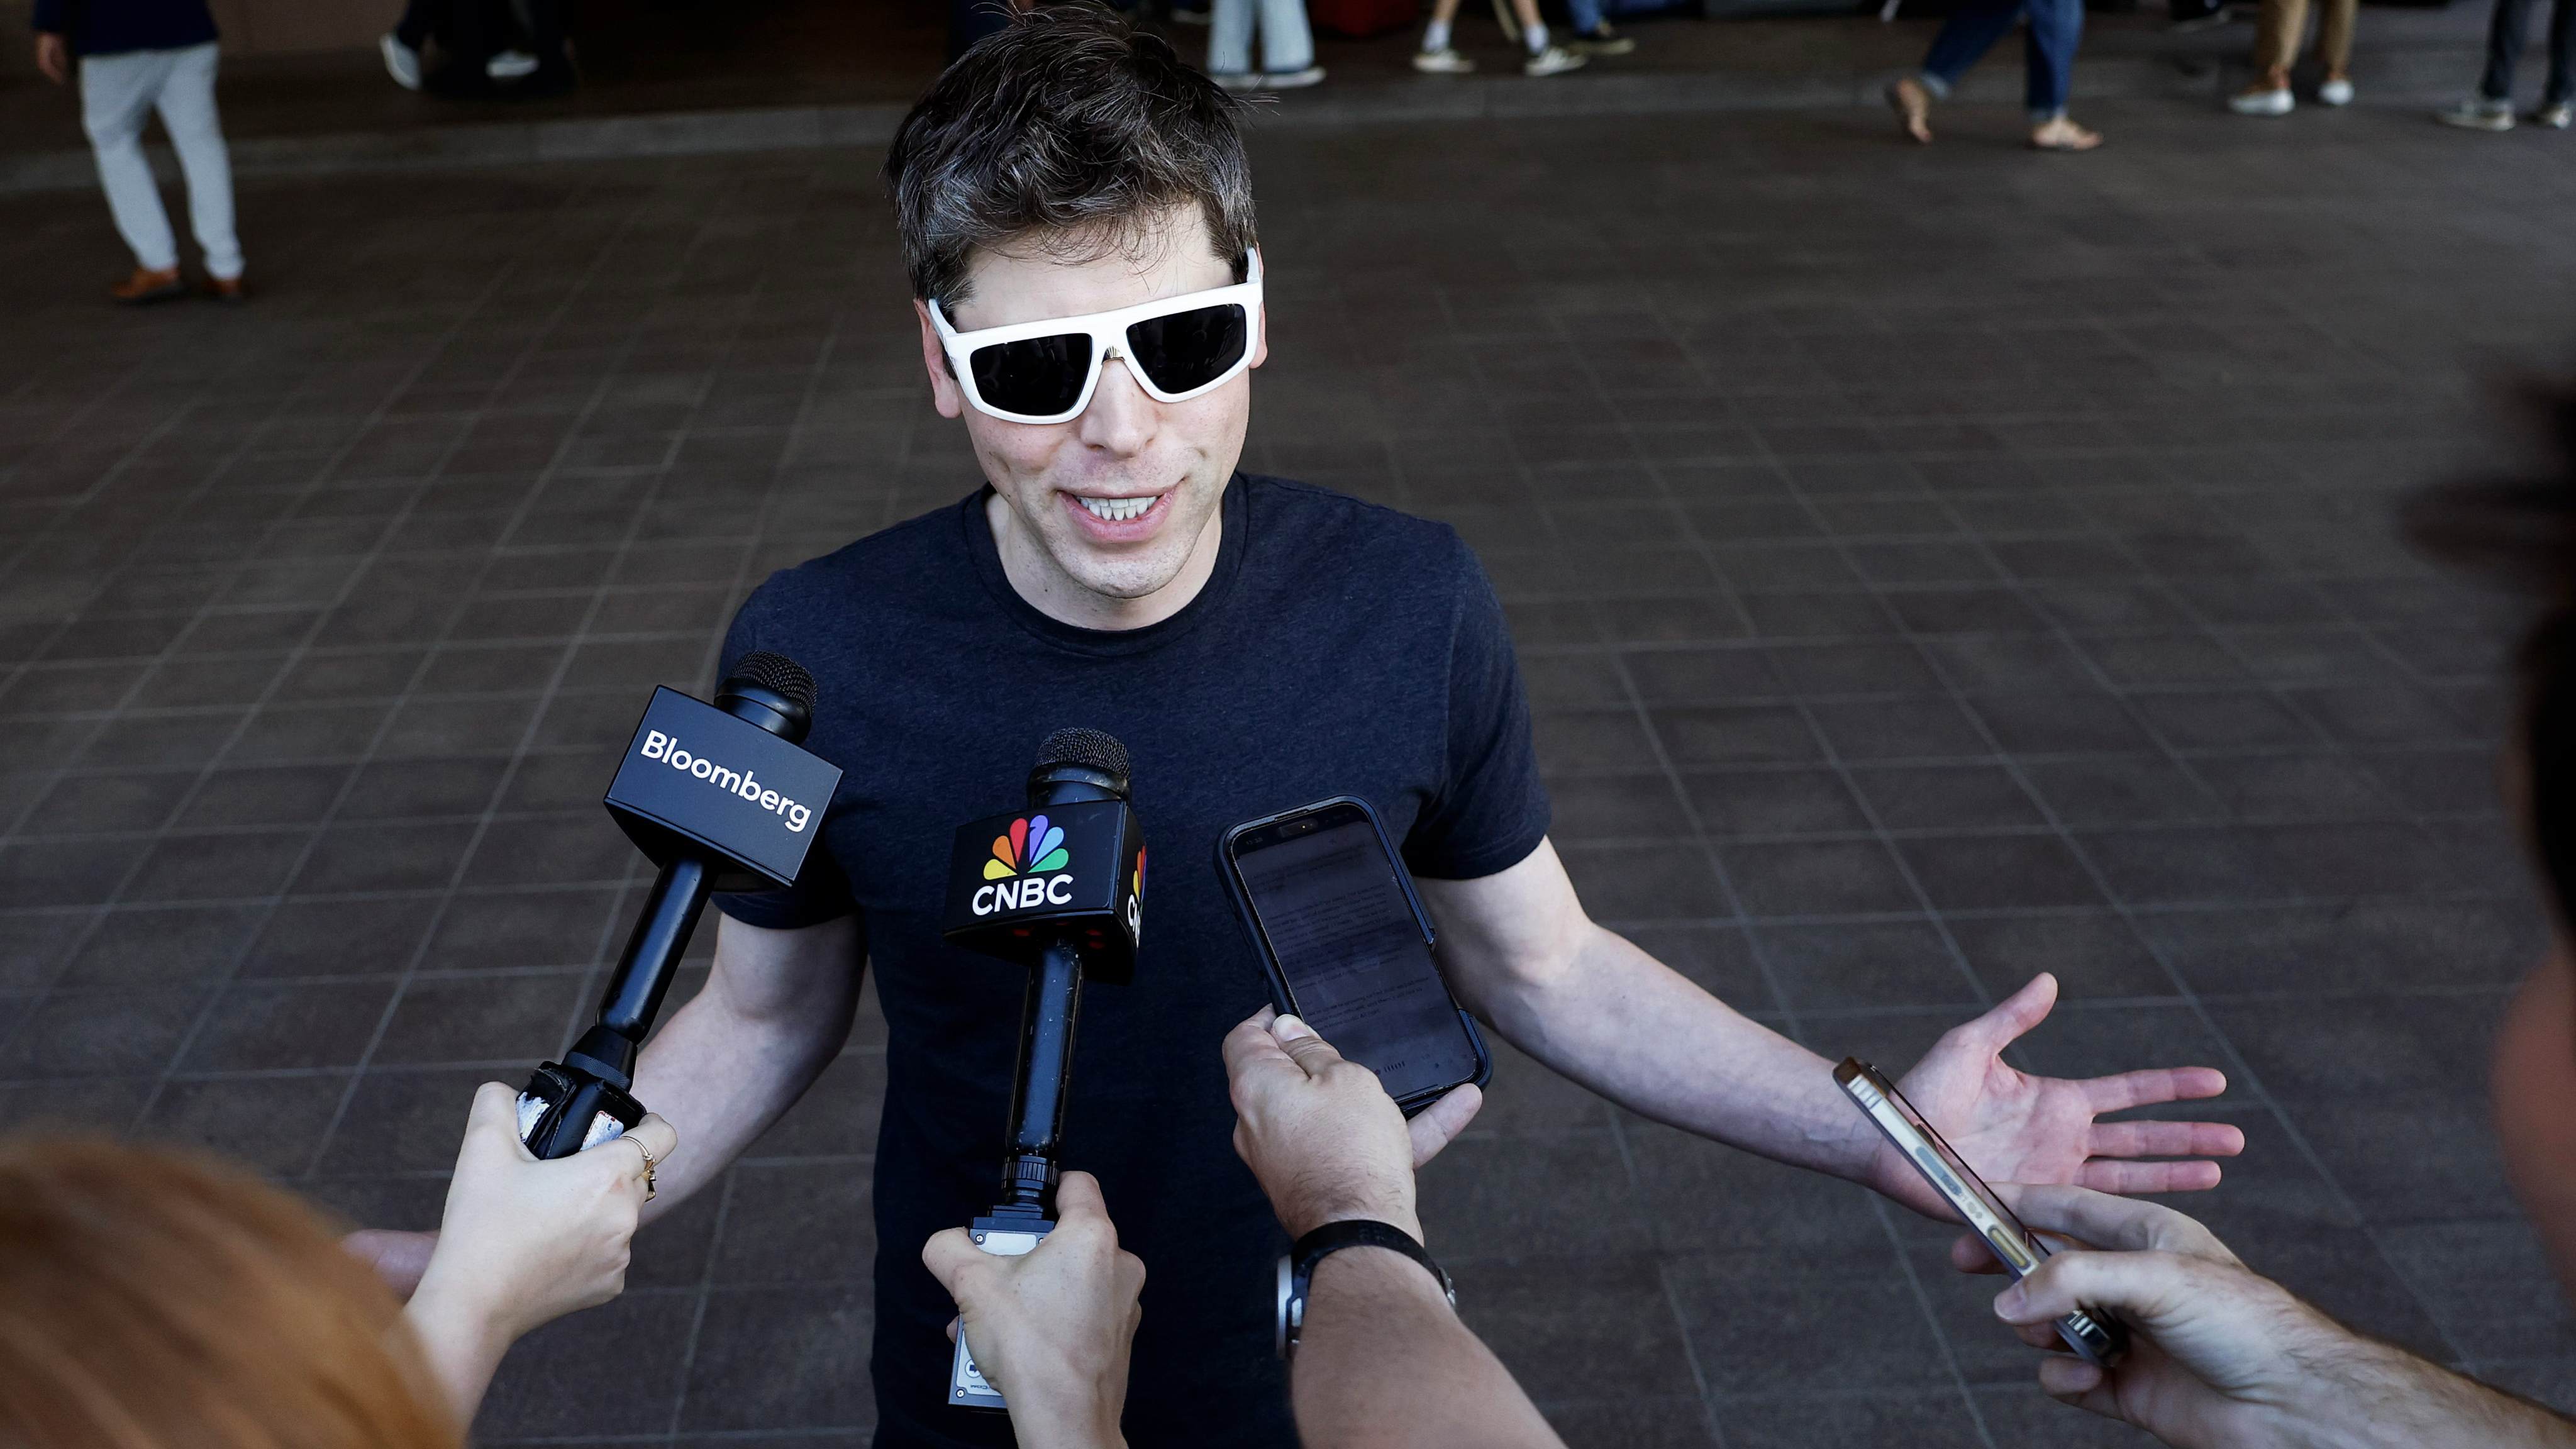 (图片说明)OpenAI相关人物与媒体关注画面,代表文章中「OpenAI合约」作为估值放大器与系统性风险的双重角色。
Timing 解读——上市窗口制度分析为什么是现在?因为窗口仍然开着,但正在收窄
2026 年4 月,是一个非常典型的窗口期。 AI 基建与算力资产重新被资本市场追逐,但同时,市场对长期盈利能力的要求也正在逐步回归。选择在这个时间点重启上市,不只是策略上的精准,也透露出一个更深层的判断:当前市场仍然愿意为「替代性AI 基建」开出价格——但这种意愿,有明确的有效期。
资本市场并不是在全面性地重新拥抱科技,而是在选择性地重新定价那些可以被讲述为「稀缺且不可替代的基础设施」的资产。晶片、算力、能源、制造能力,这些原本分散的环节,正在被AI 需求拉成一条更紧密的估值链。
Cerebras 正好处在这条估值链的交叉点上——技术领先、关键客户背书、规模化潜力,以及市场情绪的窗口,四个条件同时具备,但没有一个是永久性的。
这宗IPO 的成败,不只取决于公司基本面本身,而高度依赖于市场对AI 资本化叙事的容忍度是否仍然存在。当情绪成为定价的一部分,风险就不再只是财务性的,而是结构性的。窗口在收窄,这是Cerebras 选择此时上市最诚实的制度原因。  (图片说明)未来感AI资料中心长廊,象征高强度研发投入、交付复杂度,以及资本市场对AI基建资产的定价测试。
裁决收尾——三问+ 双向情景市场的答案,将不只属于Cerebras
这次IPO 最值得关注的,从来不是Cerebras 是否足够先进。 GFM 的制度性问题只有三个:
先进,是否能被转化为可持续的市场位置?
合作,是否能从个案变成可复制的需求结构?
叙事,是否最终能被稳定的收入所承接?
如果市场最终选择买单: 这意味着AI 时代的资本仍然愿意为替代性基建支付高溢价,信用集中型叙事仍然具有公共市场的定价效力,叙事窗口仍然开启。这将为同类AI 基建资产的后续上市,提供重要的情绪与估值锚点。
如果市场出现迟疑甚至拒绝: 这说明单靠技术想像与少数明星合作,已经不足以支撑更长周期的定价逻辑。公开市场正在要求:可复制的客户结构、可预期的盈利路径,以及不依赖单一信用锚的商业基础。这将是整个AI 基建叙事接受问责的起点,而非终点。
Cerebras 这次走向公开市场,是一场关于「技术、信用与叙事如何被共同定价」的测试。市场最终给出的答案,将不只属于Cerebras,也将属于整个AI 基建时代。
本文为GFM 制度性观察,不构成任何投资建议。 GFM 关注IPO 背后的制度逻辑、叙事结构与估值语言,记录可被引用、可被长期追踪的市场判断样本。
GFM《IPO》栏目|制度性研究× 估值语言解码× 市场叙事分析
Global Finance Media Group — gfm.news