

GFM IPO 制度拆解|Forgent Power Solutions
市场买的是配电设备,还是 AI 时代被重新发现的电力承载能力?
这不是一次工业股上市,而是一场关于AI 真实成本的定价测试
Forgent Power Solutions 走向公开市场,本质上并不是一家配电设备公司在寻求融资,而是资本市场第一次被迫承认一件它长期回避的事:AI 的基础设施成本,并不终止于晶片与模型,它已经实体化为电网、变压器与配电开关,落在每一个真实施工现场的地面上。
当市场将AI 理解为算力竞赛时,被优先定价的是GPU 与模型能力。但当算力真正被部署,电力承载便从隐形的背景条件转化为看得见、摸得着的硬性瓶颈。 Forgent 并没有改变自己,它只是被这个瓶颈重新照亮——被一个它没有预谋、却真实到来的市场需求,从工业制造商的位置,推到了AI 基建叙事的射灯之下。
因此,这宗IPO 的核心问题,从来不是Forgent 能否继续成长,而是更根本的制度性命题:AI 时代被重新定价的,是否是一整层过去长期被低估的实体工业能力?这个问题的答案,将决定AI 资本化第二波——从算力走向承载——究竟是一次可追踪的结构性转变,还是一轮注定退潮的估值错位。 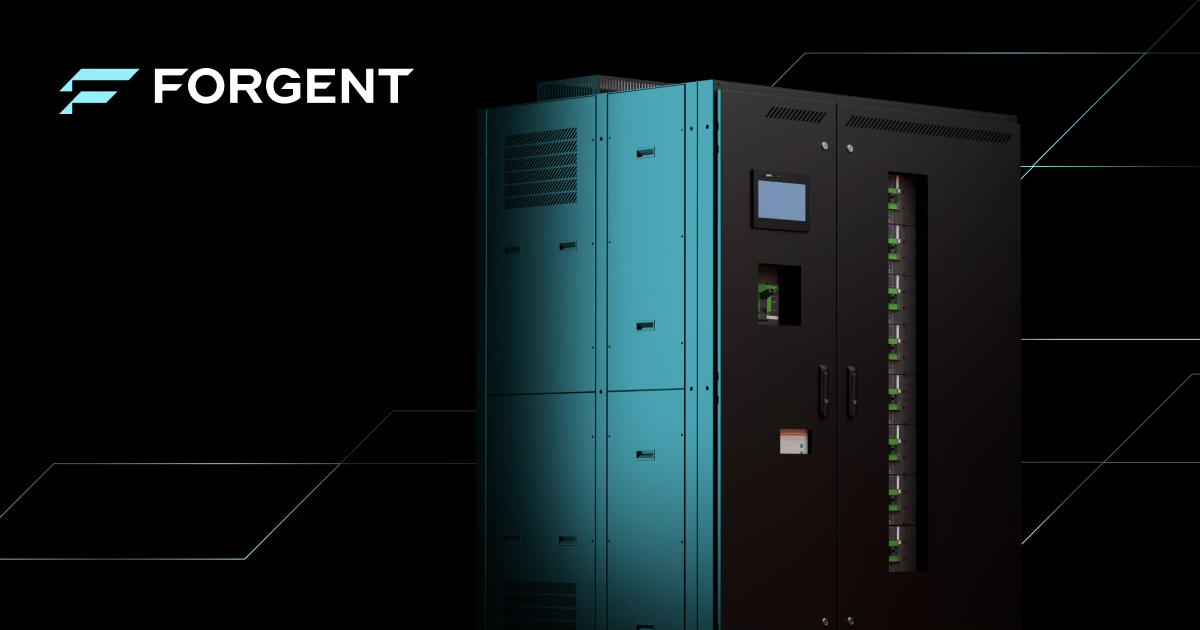 (图片说明)Forgent Power Solutions 的现代配电柜与控制系统,象征公司作为实体工业节点的核心能力,而非AI技术公司。
身份拆解——反直觉命名这不是一家AI 公司,但也不再是一家普通工业股要真正理解Forgent,必须同时拒绝两种同样危险的标签。
第一种错误,是把它叫做AI 公司。 Forgent 不研发模型,不生产晶片,不提供云服务。它制造的是变压器、开关与配电控制系统,是重资产、低叙事密度、依赖工程交付能力的实体工业业务。用AI 公司的框架理解它,会系统性高估其技术护城河的深度与排他性,最终在估值回归的时候付出代价。
第二种错误,是把它当作普通工业设备股来低估。如果没有AI,Forgent 的估值语言确实属于产能利用率、订单周期与制造效率。但AI 改变了一件根本性的事:当数据中心从科技基础设施演变为大规模能源工程,当每一个机架后面都需要稳定、可控、高密度的电力分配,市场便不得不正视一个它过去选择忽略的事实——GPU 不是唯一瓶颈,电力承载同样是,而且在某些情况下来得更早、更难快速补足。
Forgent 的真实身份是:一个被AI 需求结构反向抬升的工业节点。它没有被技术升级,它是被需求现实重新定义的。它站在晶片之前、工程之中、AI 叙事之外。这个位置,赋予它估值成立的真实基础,也同时决定了它难以长期承载科技公司的估值倍数——因为当需求趋缓的那一天,它还是那家配电设备公司,而市场的语言已经转换。 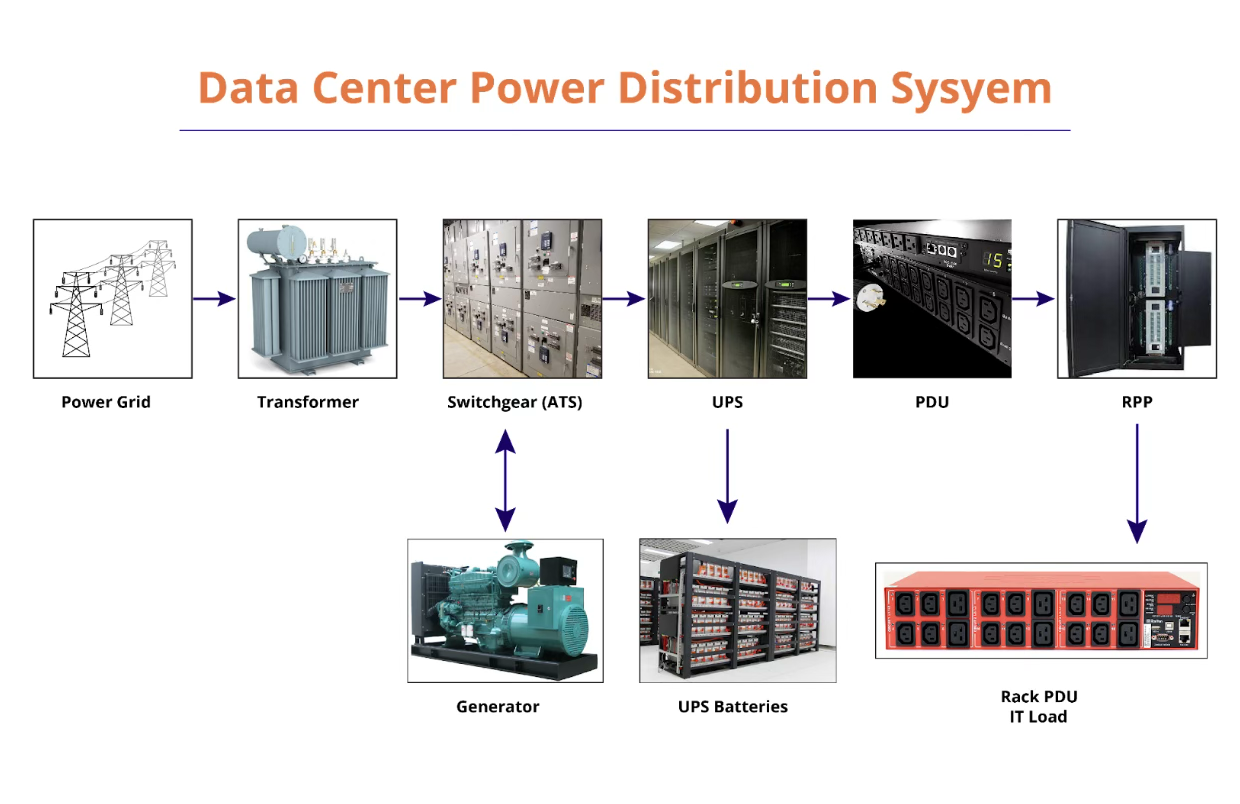 (图片说明)资料中心电力分配系统流程图(变压器→ 开关设备→ PDU),直接对应文章中「AI基础设施成本实体化为电网与配电」的核心观点。
财务透视——增长的来源,而非结果收入是真实的,但真实不等于可持续
Forgent 的收入增长是真实的,但增长本身从来不构成结论,它只是提问的起点。
数据中心的电力需求确实正在快速且大规模地释放。 Hyperscaler 与大型模型公司的资本开支扩张,已直接转化为对高规格配电设备的紧迫采购需求。这使得Forgent 与众多纯叙事型AI 概念标的形成了关键区别:它的收入有现实需求支撑,有施工现场、有交付周期、有可以被核实的订单逻辑。这一点,GFM 承认。
但GFM 的制度性问题从来不是「是否增长」,而是:这种增长,是否具备结构性的可复制条件?
目前市场尚未充分回答三个决定性变量。其一,收入是否高度集中于少数hyperscaler 或大型工业客户,若是,则客户集中风险与Cerebras 的信用集中问题在结构上如出一辙,差别只是包装。其二,订单是否来自单一建设周期的集中释放,若是,则增长的可见度不是结构性的,而是周期性的。其三,backlog 能否跨年度维持足够的能见度,这是判断业务是否真正进入稳定需求模式的核心指标,而非单期收入数字。
这三个问题共同指向一个无法回避的现实:配电设备的本质,是资本开支的函数,而非技术迭代的函数。当需求来自客户的投资周期,而不是公司自身的产品创新,增长的持续性就必须透过订单结构来验证,而不能仅凭收入曲线的斜率来推导。 GFM 无法独立核实目前订单分散程度,但这个问题本身,就是估值的核心风险。  (图片说明)大型资料中心施工现场,起重机与建筑骨架林立,展现AI需求如何将配电设备推向「被重新发现的电力承载能力」。
核心矛盾——护城河即脆弱点能被AI 需求发现的能力,也会被AI 周期抛弃护城河与脆弱点,在这里是同一件事。
Forgent 的竞争壁垒,不是无法复制的技术黑箱,而是可交付的工程能力——产能规模、供应链深度、工程整合经验与交付周期的先发优势。这种壁垒是真实存在的,但它没有排他性。任何具备足够资本与制造基础的竞争者,理论上都能在3 至5 年内进入这个市场,并在需求持续高涨的情况下获得订单。
这意味着Forgent 当前享有的稀缺性溢价,是一种时间窗口,而非永久护城河。在AI 资本开支扩张期,配电能力因为无法绕过而获得定价优势;但一旦供给被资本快速扩张补足,当前的稀缺性将转化为过剩风险,而市场对这个转折的重新定价,往往是非线性的。
市场真正可能犯的错误,不只是简单高估一家公司,而是:把一个短期供需瓶颈,误判为长期结构性稀缺资产。一旦这个误判被修正,估值调整的幅度将不只是数字层面的回调,而是语言层面的切换——从「AI 基建核心节点」退回「工业周期标的」。这两种语言对应的估值框架,差距可能是倍数级别的。 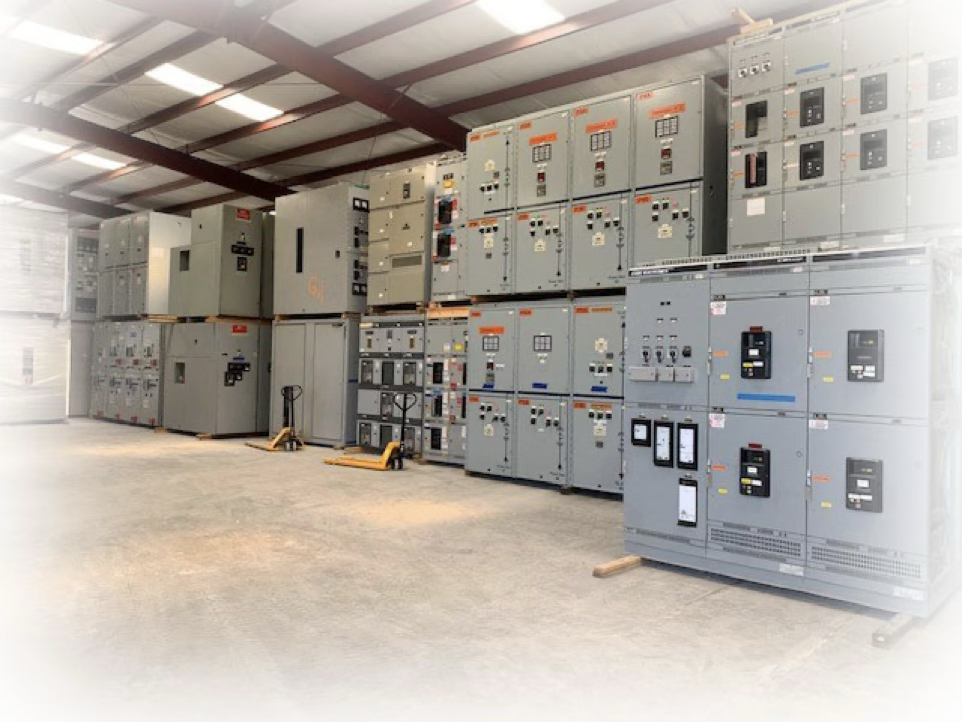 (图片说明)大型电气开关柜与配电设备整齐排列,代表Forgent的护城河(交付能力)与潜在脆弱点(可复制性)。
转换验证——从工程能力到估值语言商业能力部分成立,但估值语言的适用性尚未完成验证
Forgent 已完成若干关键的商业转换,但最重要的一步,尚未被市场或公司自身清晰回答。
在交付能力层面,公司已有服务数据中心与高耗能工业设施的实际纪录,其产品与现实需求的匹配关系在施工现场层面已获确认,这一点不需要被质疑。在供应链韧性层面,扩产能力受制于整体工业供应链的节奏,公开资料尚未充分揭示其在快速扩产情境下的备援深度,属于部分验证状态。
但真正尚未完成的转换,不在技术,也不在交付,而在于一个更根本的定价问题:估值语言是否应该被重写?
如果市场选择持续以AI 基建乘数为Forgent 定价,那么这个乘数本身就是一个待验证的假设——它假设电力承载能力将被长期视为AI 不可或缺的稀缺节点,而不是随资本开支波动的工业周期需求。这个假设,目前既未被充分支持,也未被正式否定。它悬在空中,等待时间与订单数据给出裁定。
GFM 的制度性裁定:商业能力已部分验证,但科技估值倍数的长期适用性,是这宗IPO 最核心、也最难被当下数据回答的风险。 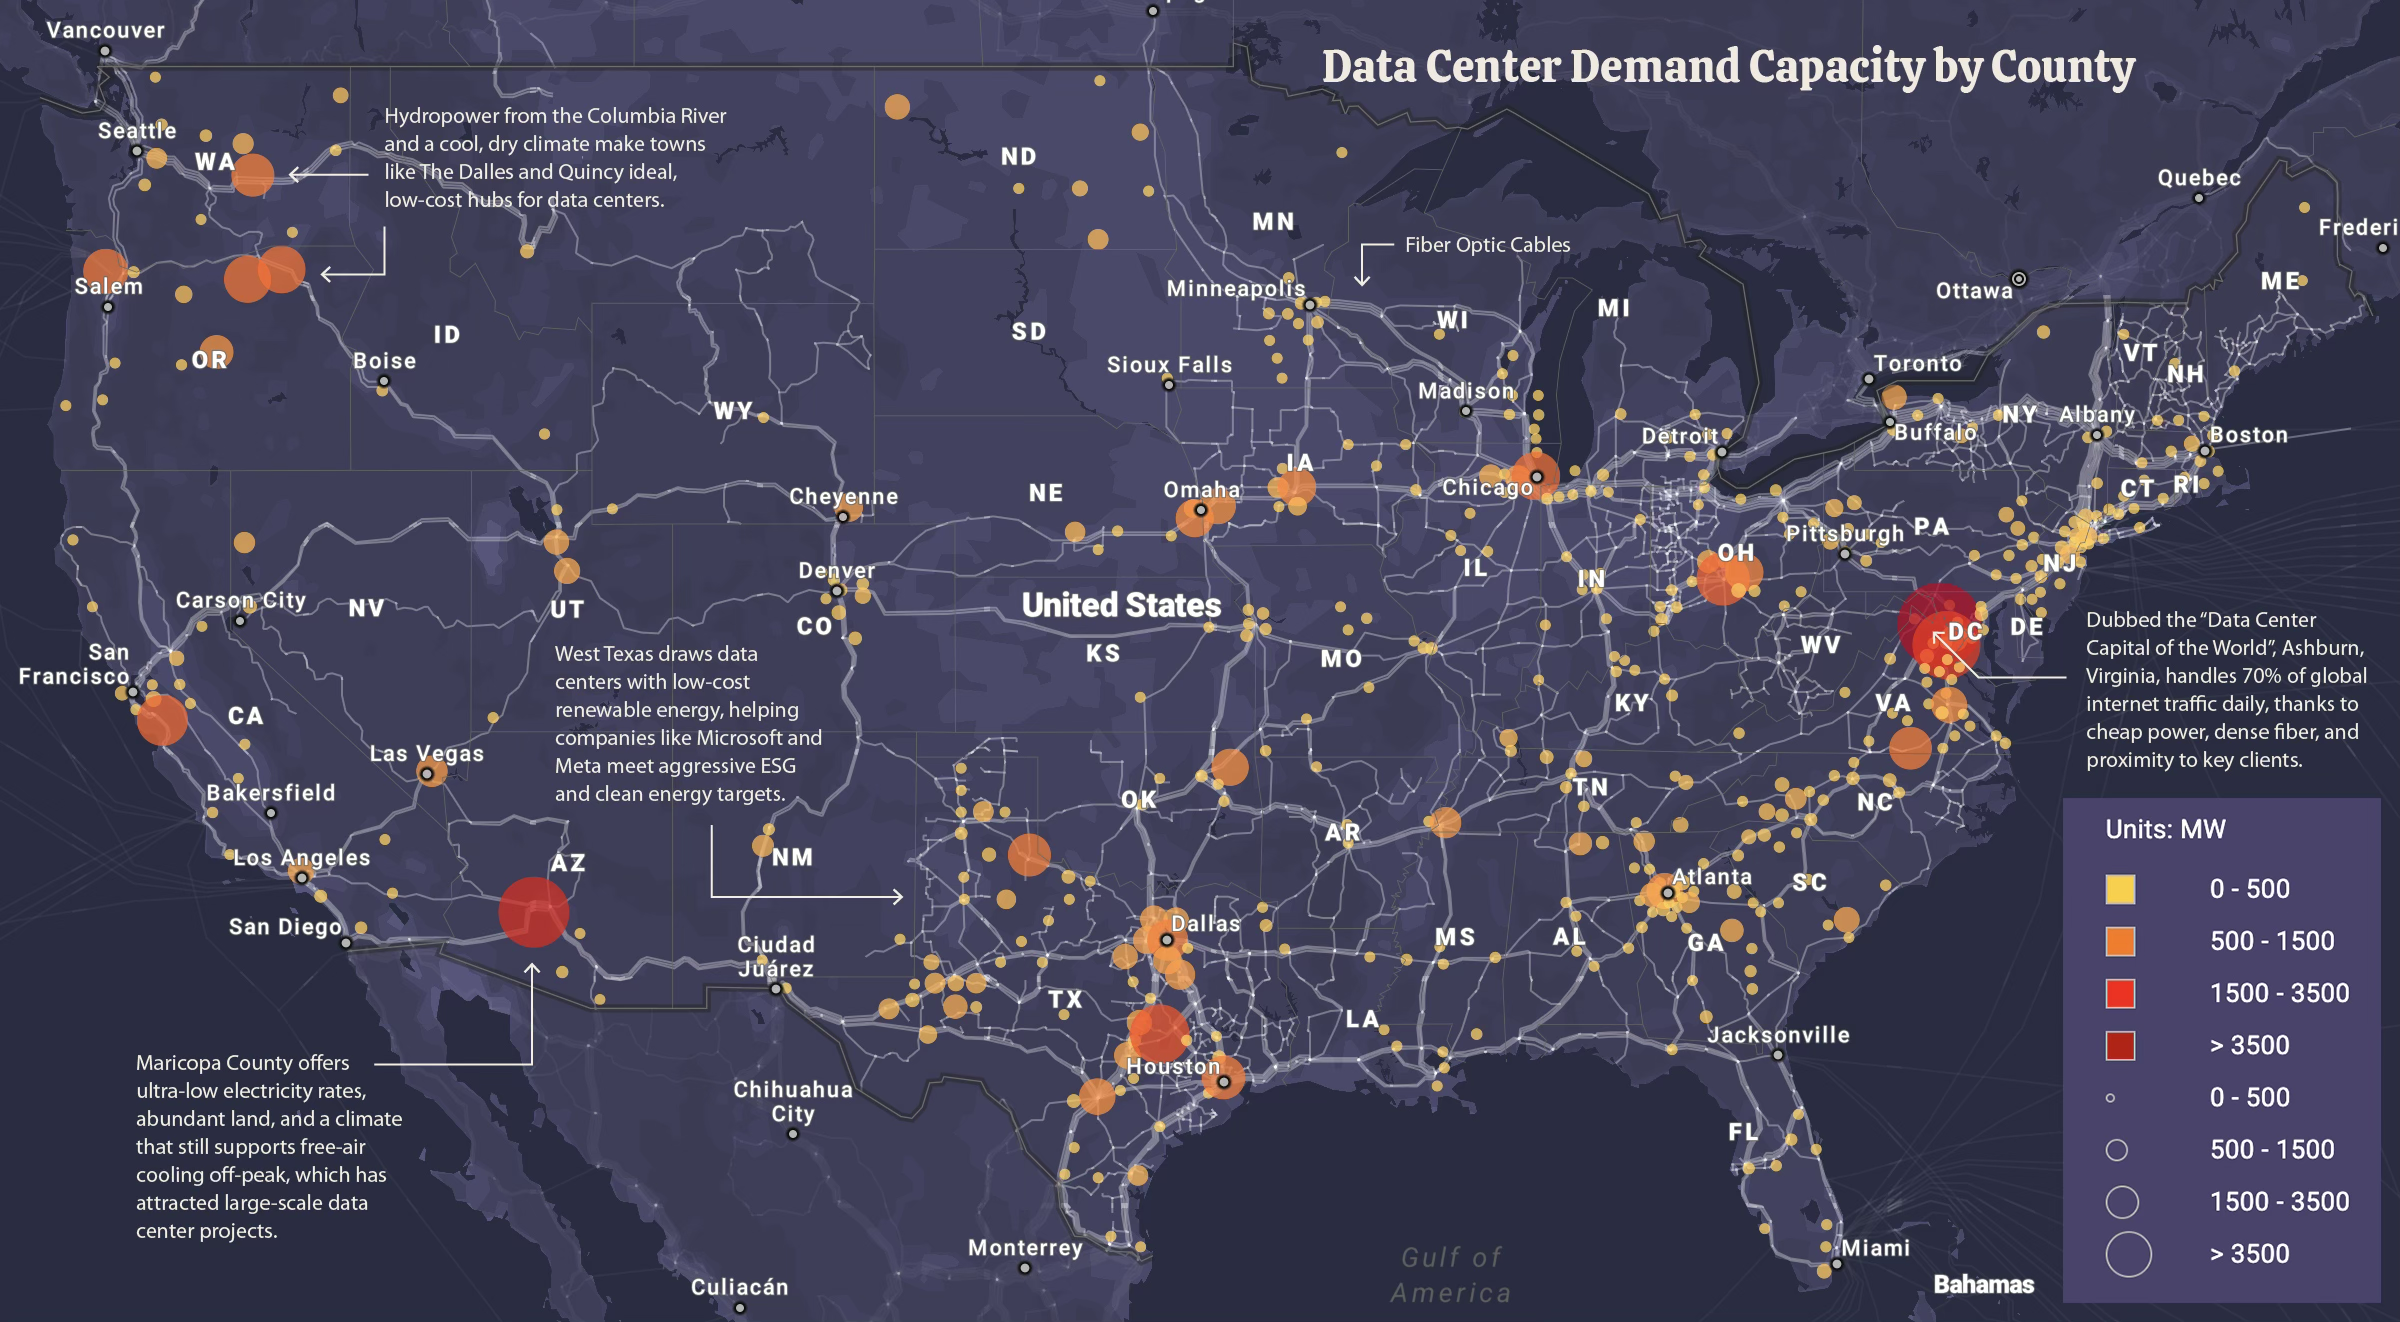 (图片说明)美国资料中心电力需求地图,突显AI时代电力承载从背景条件转为关键瓶颈,以及Forgent被需求结构反向抬升的位置。
Timing 解读——窗口不是机会,而是条件
Forgent 的上市时点,本身就是一个制度性信号
2026 年初,AI 资本市场的定价逻辑,正在发生一次可被记录的认知延伸:从晶片与模型,转向电力、制造与实体承载能力。这不是产业链的结构性变化,而是市场终于看见了它一直都在那里、却长期选择不定价的那一层现实。
Forgent 站在这个延伸的起点,而它的IPO,不只是一次公司行为,而是资本市场正在尝试为一条更长的估值链开价的制度信号:晶片→算力→数据中心→电力→工业工程。这条链正在被拉长,而每一个新节点被纳入,都意味着AI 资本化的边界又向实体世界推进了一步。
但这个窗口的成立,依赖一个不可动摇的前提:数据中心资本开支必须持续保持高强度。一旦这个前提动摇——无论是因为宏观环境收紧、hyperscaler 削减投资,还是AI 需求增长放缓——窗口将比想像中更快关闭,估值语言也将随之收缩。 Forgent 选择此刻上市,是对这个窗口仍然开着的一次押注,而不是对自身商业模式已经完全成熟的宣告。这个区别,必须被清晰标出。
制度收束——从问题到可追踪现实这宗IPO 的答案,不在上市当天,而在此后三年的订单结构里
Forgent 的IPO 不应只被阅读,而应被持续验证。 GFM 将其转化为三组可被长期追踪的制度指标,用以判断这一轮「AI→实体基建」的估值转移是否真正成立。
第一组,是产业链位置是否稳定。核心观测点不是叙事,而是现实数据:核心客户集中度是否随时间下降,替代供应商数量是否正在增加,配电设备的交付周期是否持续处于紧张状态。若供给端逐步宽松,Forgent 的「不可替代性」将被削弱,这个过程可以被提前观测。
第二组,是周期是否可穿越。观测的不是单期收入,而是订单结构:backlog 与收入的比例、订单续约与新增的来源比例,以及与hyperscaler 资本开支之间的滞后关系。若订单能见度无法跨越建设周期维持,估值基础将自然回归工业逻辑,不需要任何外部冲击来触发。
第三组,是估值语言是否稳定。市场是否持续给予其高于传统工业公司的倍数,这种溢价在资本开支波动中是否仍能维持——这不只是Forgent 的问题,而是整个「AI→实体基建」估值框架是否具有长期效力的代理指标。
这三组指标,构成Forgent 这宗IPO 真正的答案。它们不存在于招股书里,而存在于此后每一个季度的财务披露与市场定价行为之中。 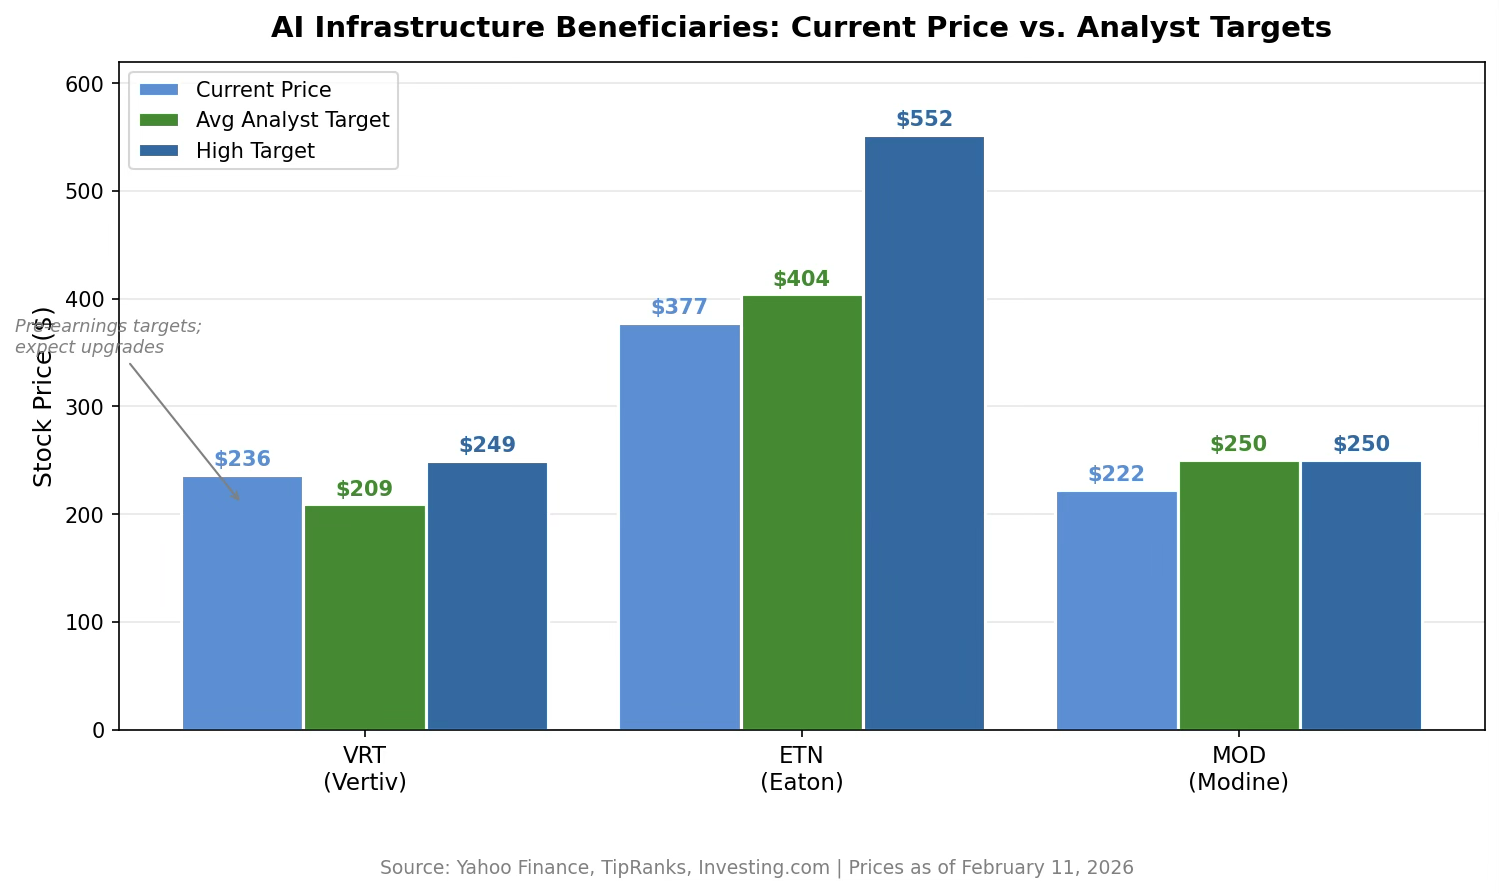 (图片说明)AI基础设施相关公司估值与目标价比较图,象征Forgent IPO作为「AI→实体基建」定价测试的制度性样本,以及估值语言是否应被重写的争论。
裁决收尾——这不是一家公司,而是一个测试样本市场的答案,将不只属于Forgent,也将属于整个AI 基建时代的估值边界
Forgent 并不是孤立的案例,它是一类资产的先行样本。电力设备、冷却系统、能源基础设施与工业工程能力,正在被整体纳入AI 资本化链条的讨论范围。市场正在尝试为这一整类原本不属于科技板块的资产,寻找新的定价框架,而Forgent 是第一批被推向公开市场、接受真实定价压力测试的样本之一。
如果市场最终接受这种定价,意味着AI 的估值边界已经永久延伸至实体工业世界,配电能力不再只是背景板,而是下一轮产业链重估的正式节点。如果市场保持冷静,甚至拒绝支付持久的科技溢价,则说明资本在AI 叙事膨胀之后,仍然保留了对现金流、产能与周期性的基本敬畏——而这种敬畏,本身就是市场成熟度的体现。
Forgent 的IPO,不是答案。它是一场测试,测试的是:实体工业能力,是否能在AI 时代,被长期视为科技资产定价。而市场最终给出的答案,将不只属于Forgent,也将属于整个AI 基建时代的估值边界,以及那条正在被拉长的、从算力通向实体世界的定价链条。
本文为GFM 制度性观察,不构成任何投资建议。 GFM 关注IPO 背后的制度逻辑、叙事结构与估值语言,记录可被引用、可被长期追踪的市场判断样本。
GFM《IPO》栏目|制度性研究× 估值语言解码× 市场叙事分析
Global Finance Media Group — gfm.news