

GFM IPO 制度拆解|深圳核心医疗
NMPA批准的是「左心室辅助系统」,招股书写的是「人工心脏」——这个落差,保荐机构如何解释?
导语深圳核心医疗科技股份有限公司的A股IPO申报,在技术层面代表着中国心脏辅助装置领域的真实创新进展。但这份419页的招股书,同时呈现出一个值得资本市场高度关注的信息披露问题:
公司旗下所有产品在国家药监局(NMPA)注册证上的正式名称,均为「植入式左心室辅助系统」或「介入式心室辅助系统」;而在招股书全文中,这类产品被统一以「人工心脏」指称,共计127次,「左心室辅助装置」或「LVAD」的标准表述则出现0次。 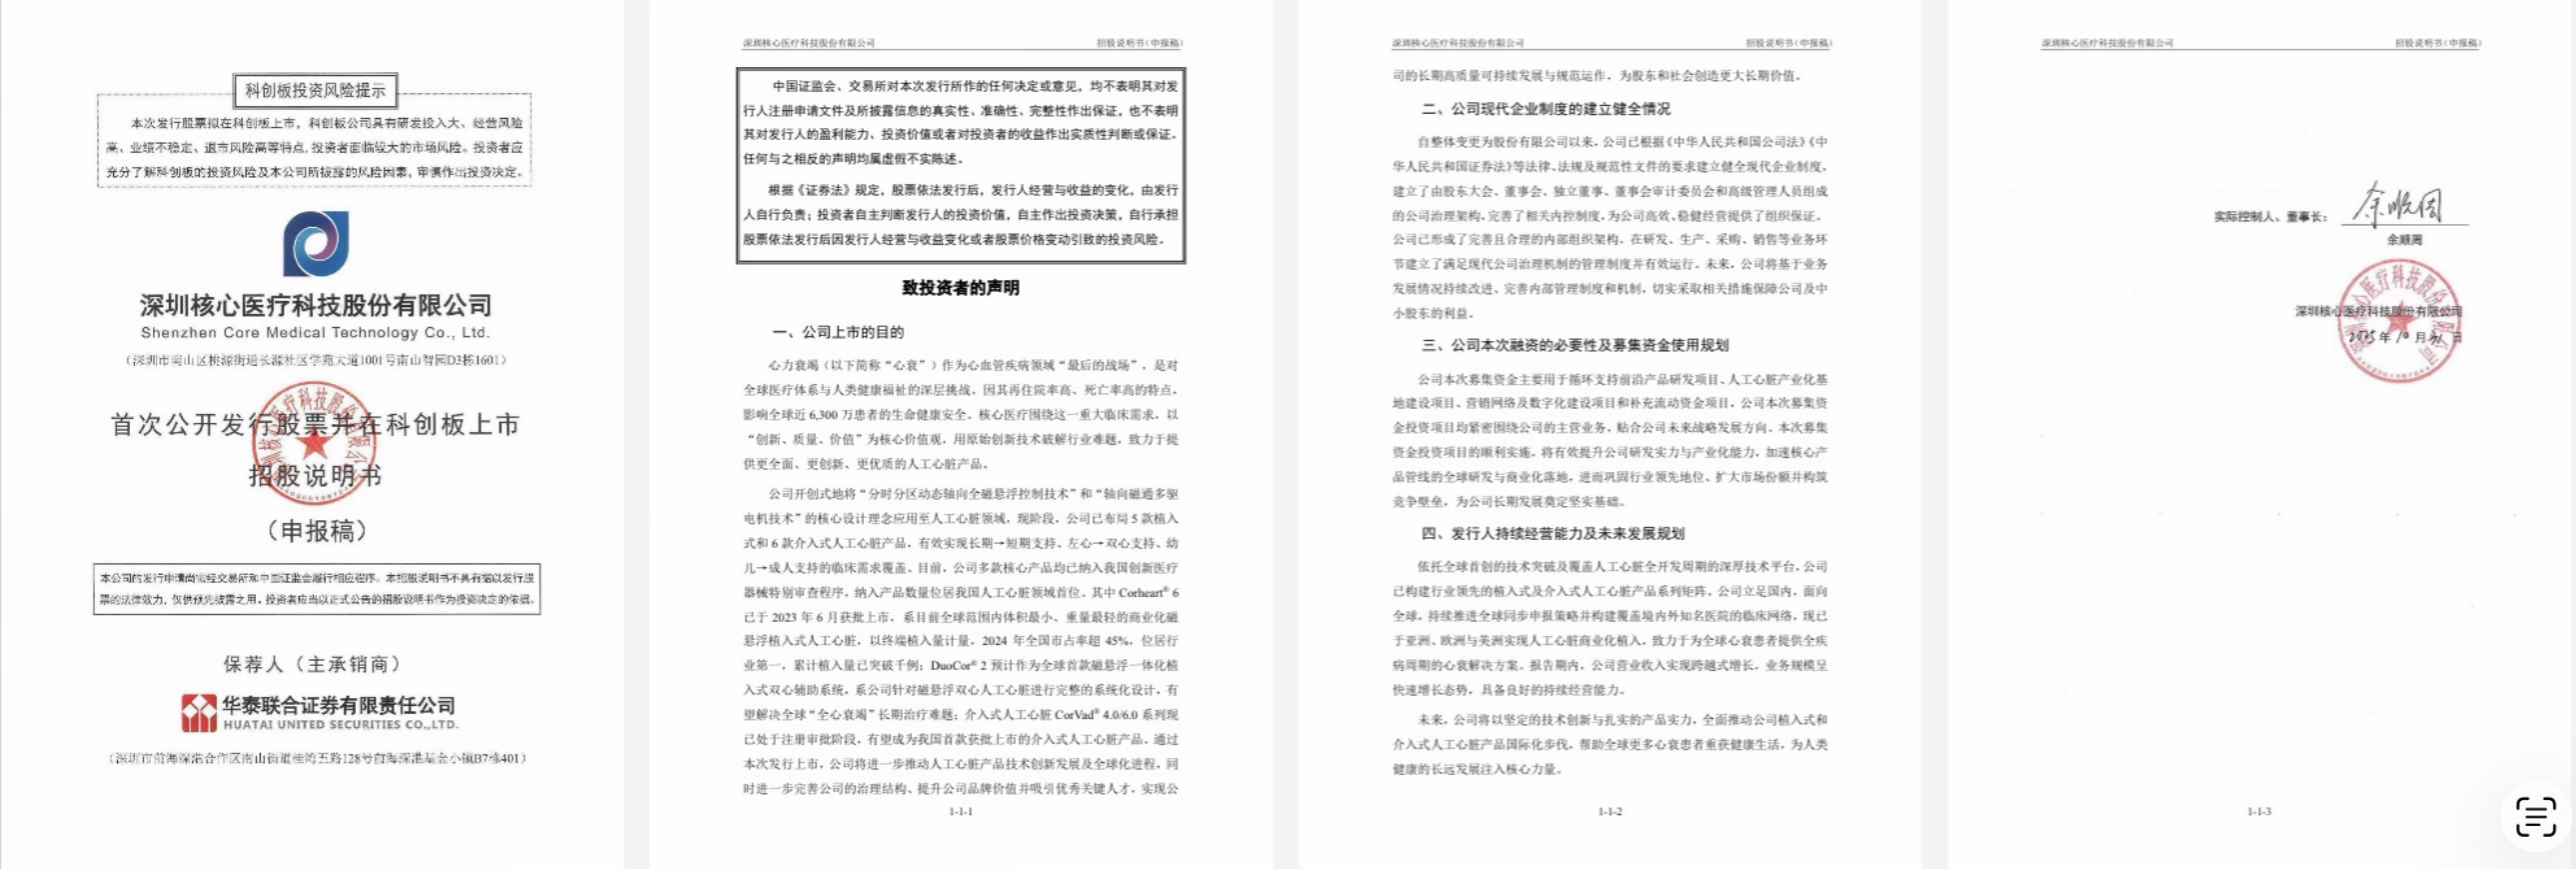 (图片说明)深圳核心医疗招股说明书(申报稿)封面及致投资者声明截图
董事长余顺周于2025年10月31日亲笔签署的「致投资者的声明」所在页面。整份419页招股书从开头就将NMPA 正式批准的「植入式左心室辅助系统」统一表述为「人工心脏」(全文127次),却完全未使用「左心室辅助装置」(LVAD)标准术语。
这种语言选择,并非技术术语的自然简化,而是一个需要被正视的产品定义问题——因为在医学分类上,「左心室辅助装置」与「全人工心脏」是两类性质、临床地位、适应症范围与市场规模均有显著差异的产品。当招股书选择用后者的叙事框架呈现前者的产品,投资者所接收到的,可能是一幅与监管批准口径存在系统性落差的市场图景。
从现行信息披露规则看,这种表述尚未明确构成违规,但已进入「可能影响投资者理解的表述灰区」,接近信息披露「实质重于形式」原则的边界。 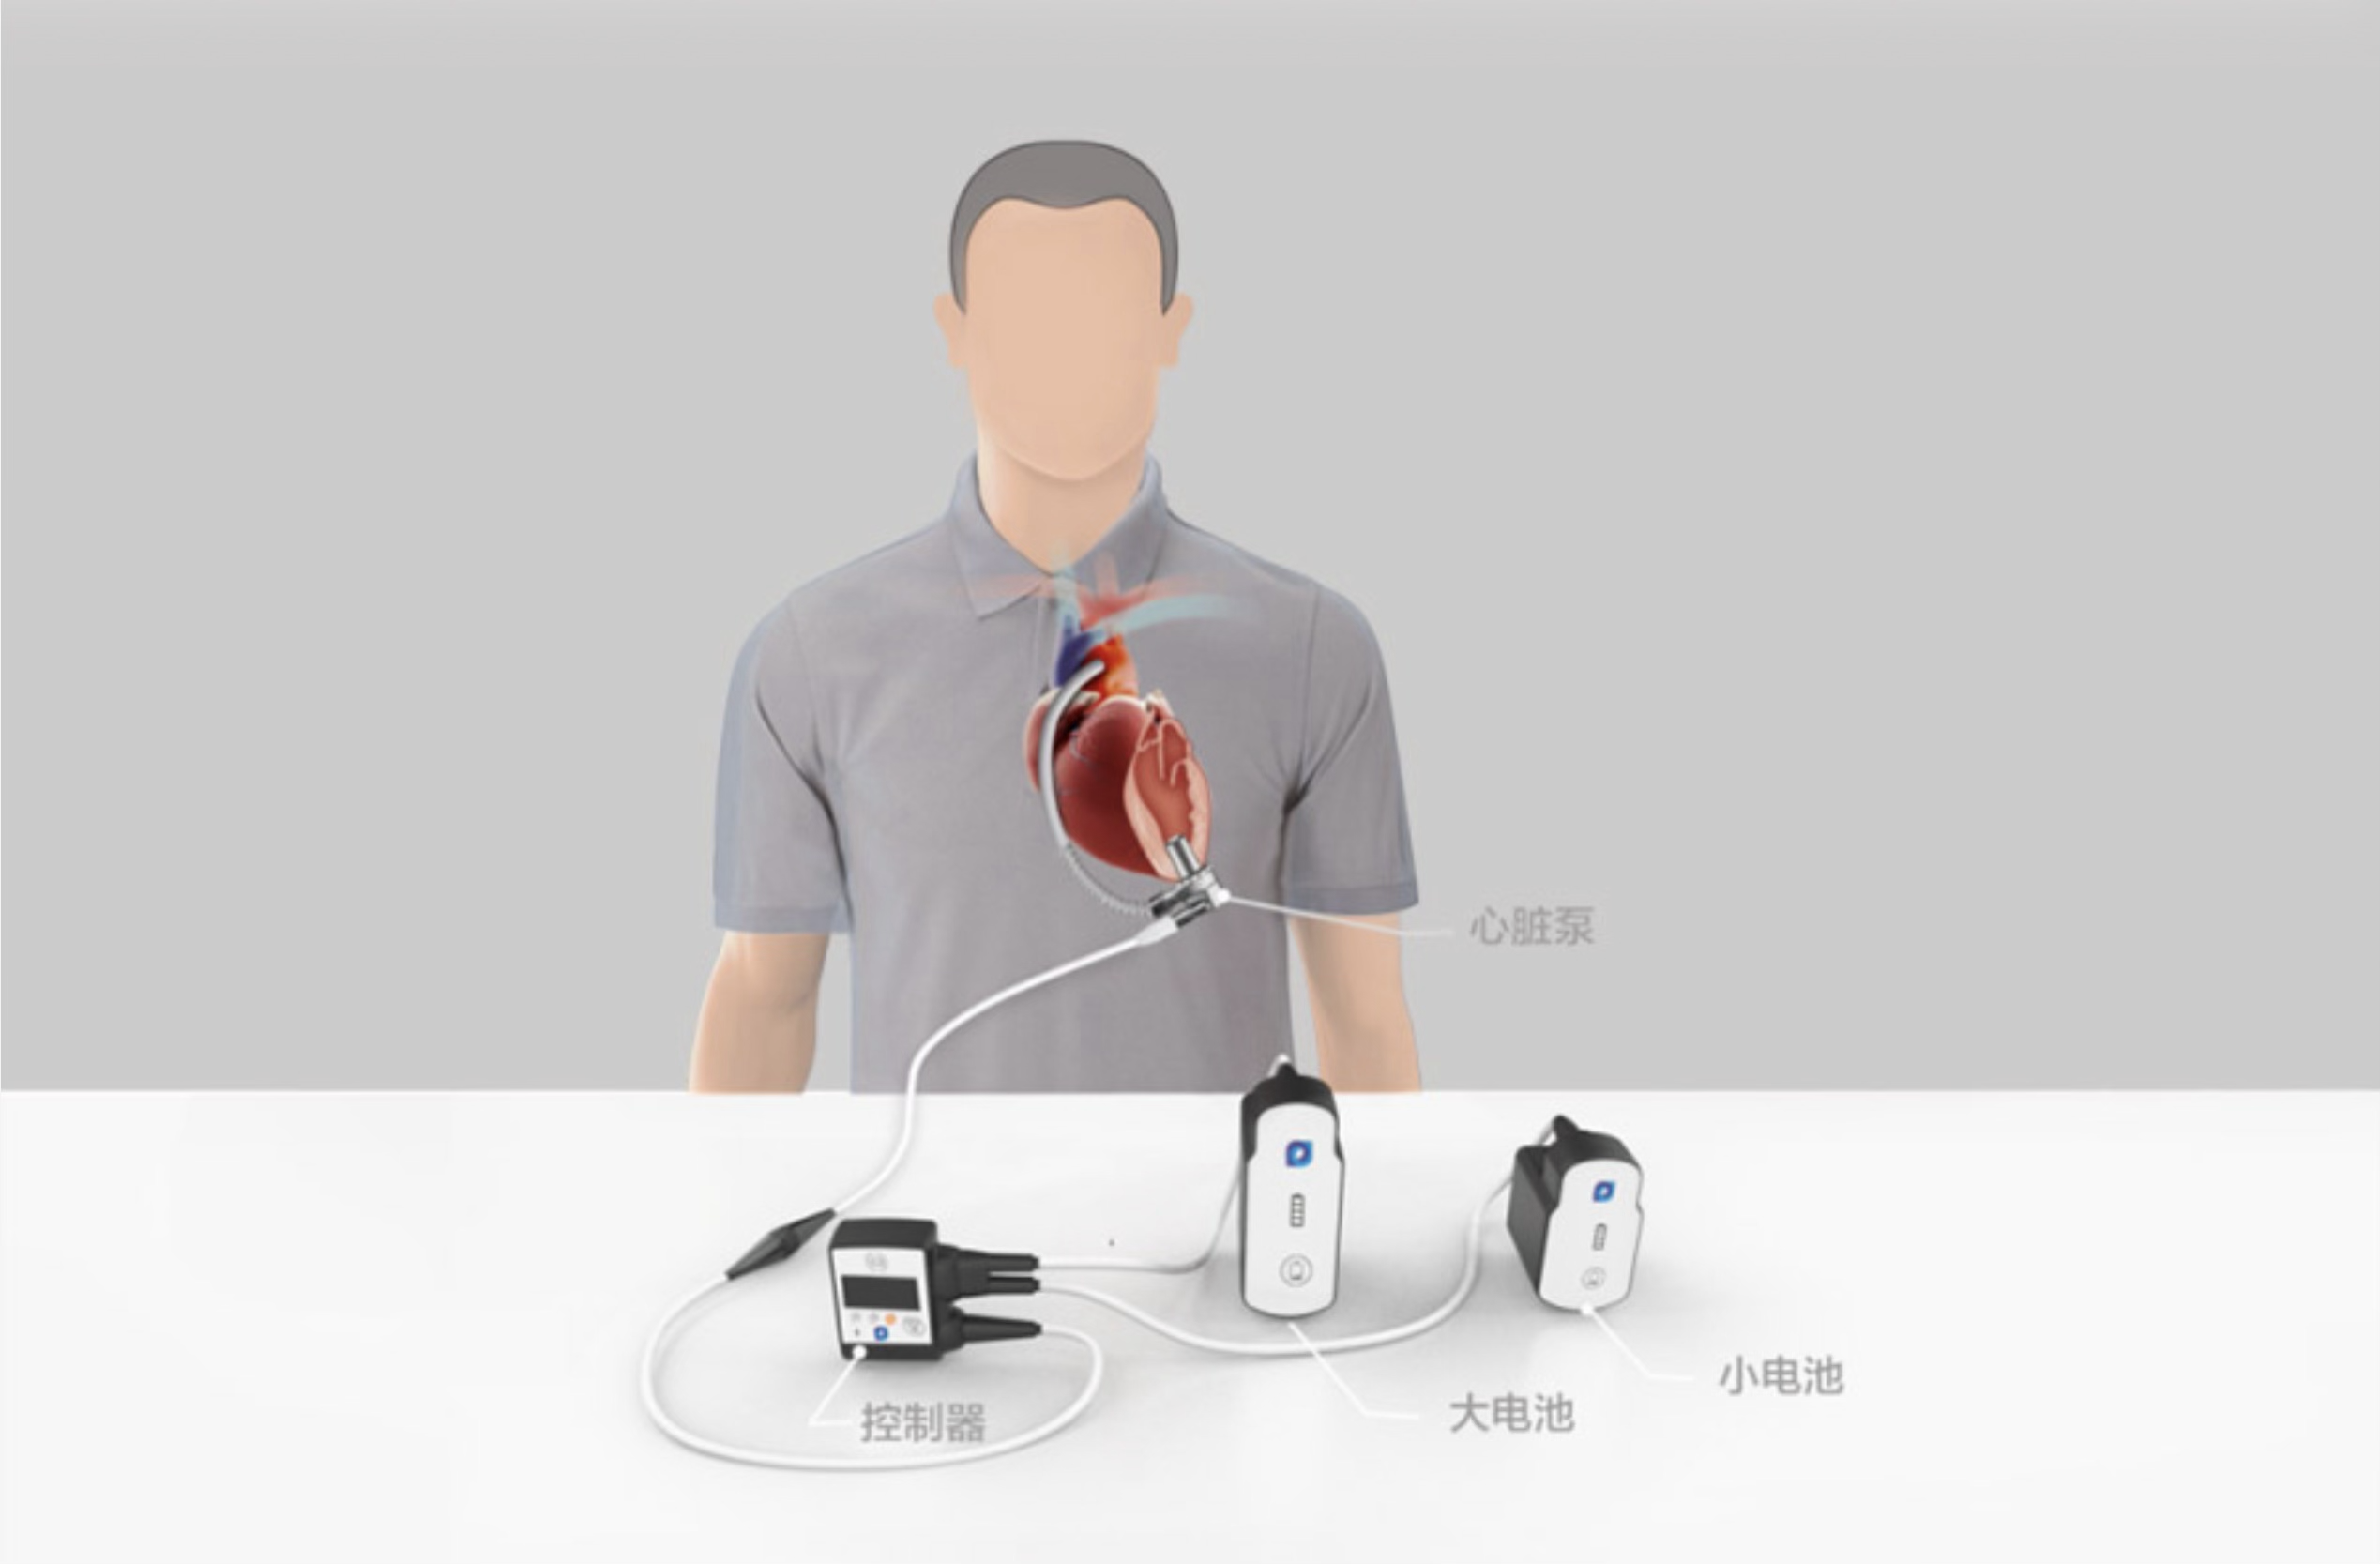 (图片说明)展示血泵、控制器、大/小电池等配件。 NMPA 正式名称为「植入式左心室辅助系统」,招股书却以「人工心脏」统一指称127 次,凸显产品定义与资本叙事落差。
【核心问题】
这不是一个术语选择问题,而是一个产品定义是否在资本叙事中被重写的问题。
一、IPO 阶段与文件背景深圳核心医疗科技股份有限公司,是中国目前少数几家具备临床植入记录的心室辅助装置研发商之一。公司核心产品线包括三个系列:Corheart 6、DuoCor 2,以及CorVad 4.0/6.0。
公司已提交A股上市申报,招股书总篇幅419页,保荐机构为华泰联合证券有限公司,法律意见出具方为北京市国枫律师事务所。董事长余顺周先生已于2025年10月31日亲笔签署「致投资者的声明」。
从NMPA的公开核准记录看,各产品的监管状态如下:
Corheart 6 已获NMPA批准,注册证号国械注准20233031289,批准日期2023年6月,正式名称为「植入式左心室辅助系统」。
DuoCor 2 已进入创新医疗器械特别审查程序,列于2024年第10号公示(公示期2024年11月14日至28日),目前仍处于临床试验阶段,尚无正式注册证,审查文件中的正式名称为「植入式双心室辅助系统」。
CorVad 4.0/6.0 处于注册审批阶段,已于2025年1月提交申请,多中心临床试验进行中,预计2026年第一季度获批,正式名称将为「介入式心室辅助系统」。
交易所首轮问询的具体焦点尚待公开披露,但结合招股书内容可以推断,其核心方向应涵盖:产品商业化进度、临床数据完整性、市场规模测算依据,以及产品定义与监管批准口径的一致性问题。 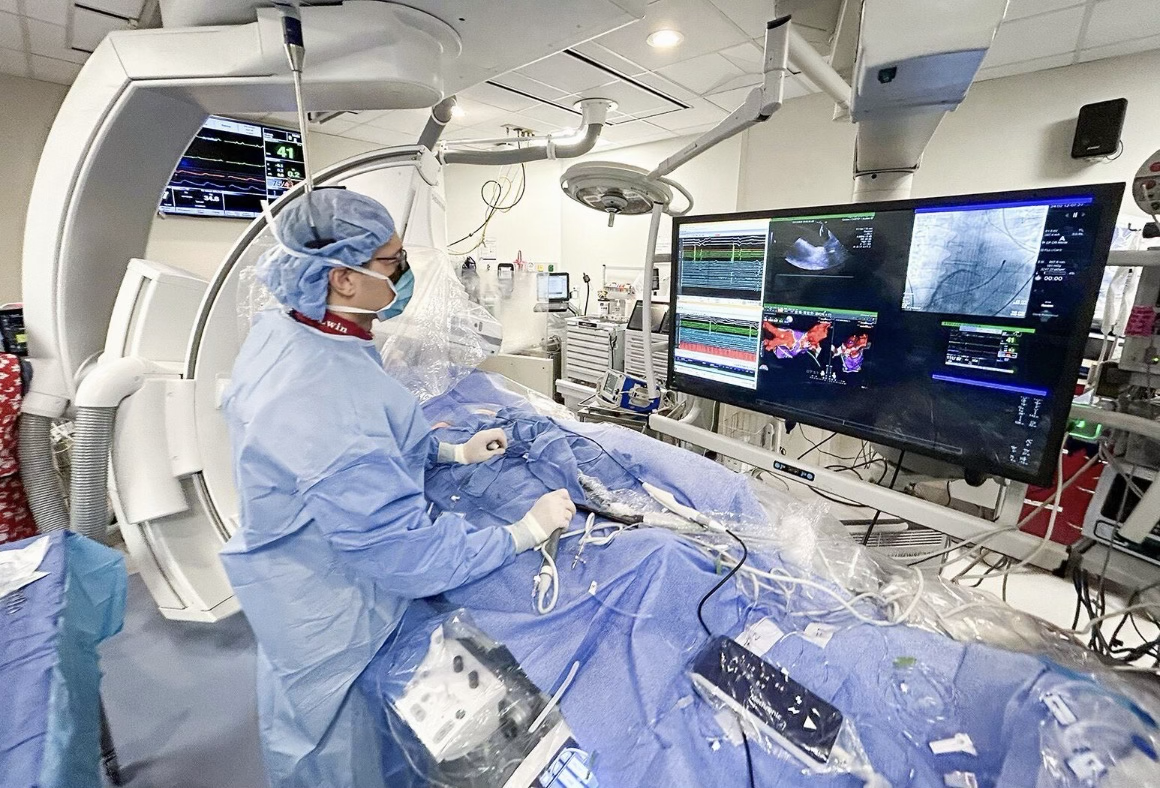 (图片说明)图为植入式左心室辅助系统手术室实景。医生正在进行LVAD植入操作,监测仪显示即时血流数据。招股书中该产品被称为「人工心脏」,而NMPA正式批准名称为「植入式左心室辅助系统」。
二、语言选择:127次vs 0次这是整篇分析最需要被仔细呈现的部分。
在这份419页的招股书中,「人工心脏」作为对公司产品的总称,贯穿全文127次。从董事长致辞的最前两页,到产品介绍、市场分析、竞争格局与风险揭示,「人工心脏」几乎取代了所有其他技术术语,成为描述公司核心业务的唯一语言框架。
与此同时,「左心室辅助装置」(LVAD)这个词,在全文中出现0次。
这种「127次vs 0次」的语言结构,并非偶然的词汇偏好,而是一种系统性的叙事选择。它不只是用词习惯的问题,而是整份招股书对产品如何被理解、如何被想像的统一框架——一个由语言构建的市场认知底座。
三、监管口径与医学分类
NMPA 的正式口径在NMPA核准与审查文件中,Corheart 6的正式名称为「植入式左心室辅助系统」,DuoCor 2为「植入式双心室辅助系统」,CorVad系列的预计批准名称为「介入式心室辅助系统」。在NMPA的全部批准与审查文件中,没有任何一款产品的正式名称包含「人工心脏」三个字。
医学文献的标准分类在当前主流医学文献与临床指南中——包括美国心脏病学会/美国心脏协会的心衰管理指南,以及国际心肺移植学会的机械循环支持指南——「左心室辅助装置」(LVAD, Left Ventricular Assist Device)与「全人工心脏」(TAH, Total Artificial Heart)是两个明确区分的医疗器械类别:
‧ LVAD:辅助功能衰竭的左心室泵血,心脏本身仍在原位继续工作‧ TAH:需切除患者双心室,以人工装置完全替代心脏功能两者在手术方式、适应症范围、植入技术复杂度、术后管理要求及患者临床使用情境上,均存在本质性差异。全球最广泛使用的全人工心脏SynCardia TAH,迄今累计植入案例约2000余例,且每年新增植入量极为有限;而全球LVAD的年植入量(包括HeartMate 3等主要型号),规模远高于此。这种量级差距,直接决定了两类产品的市场规模想象空间。 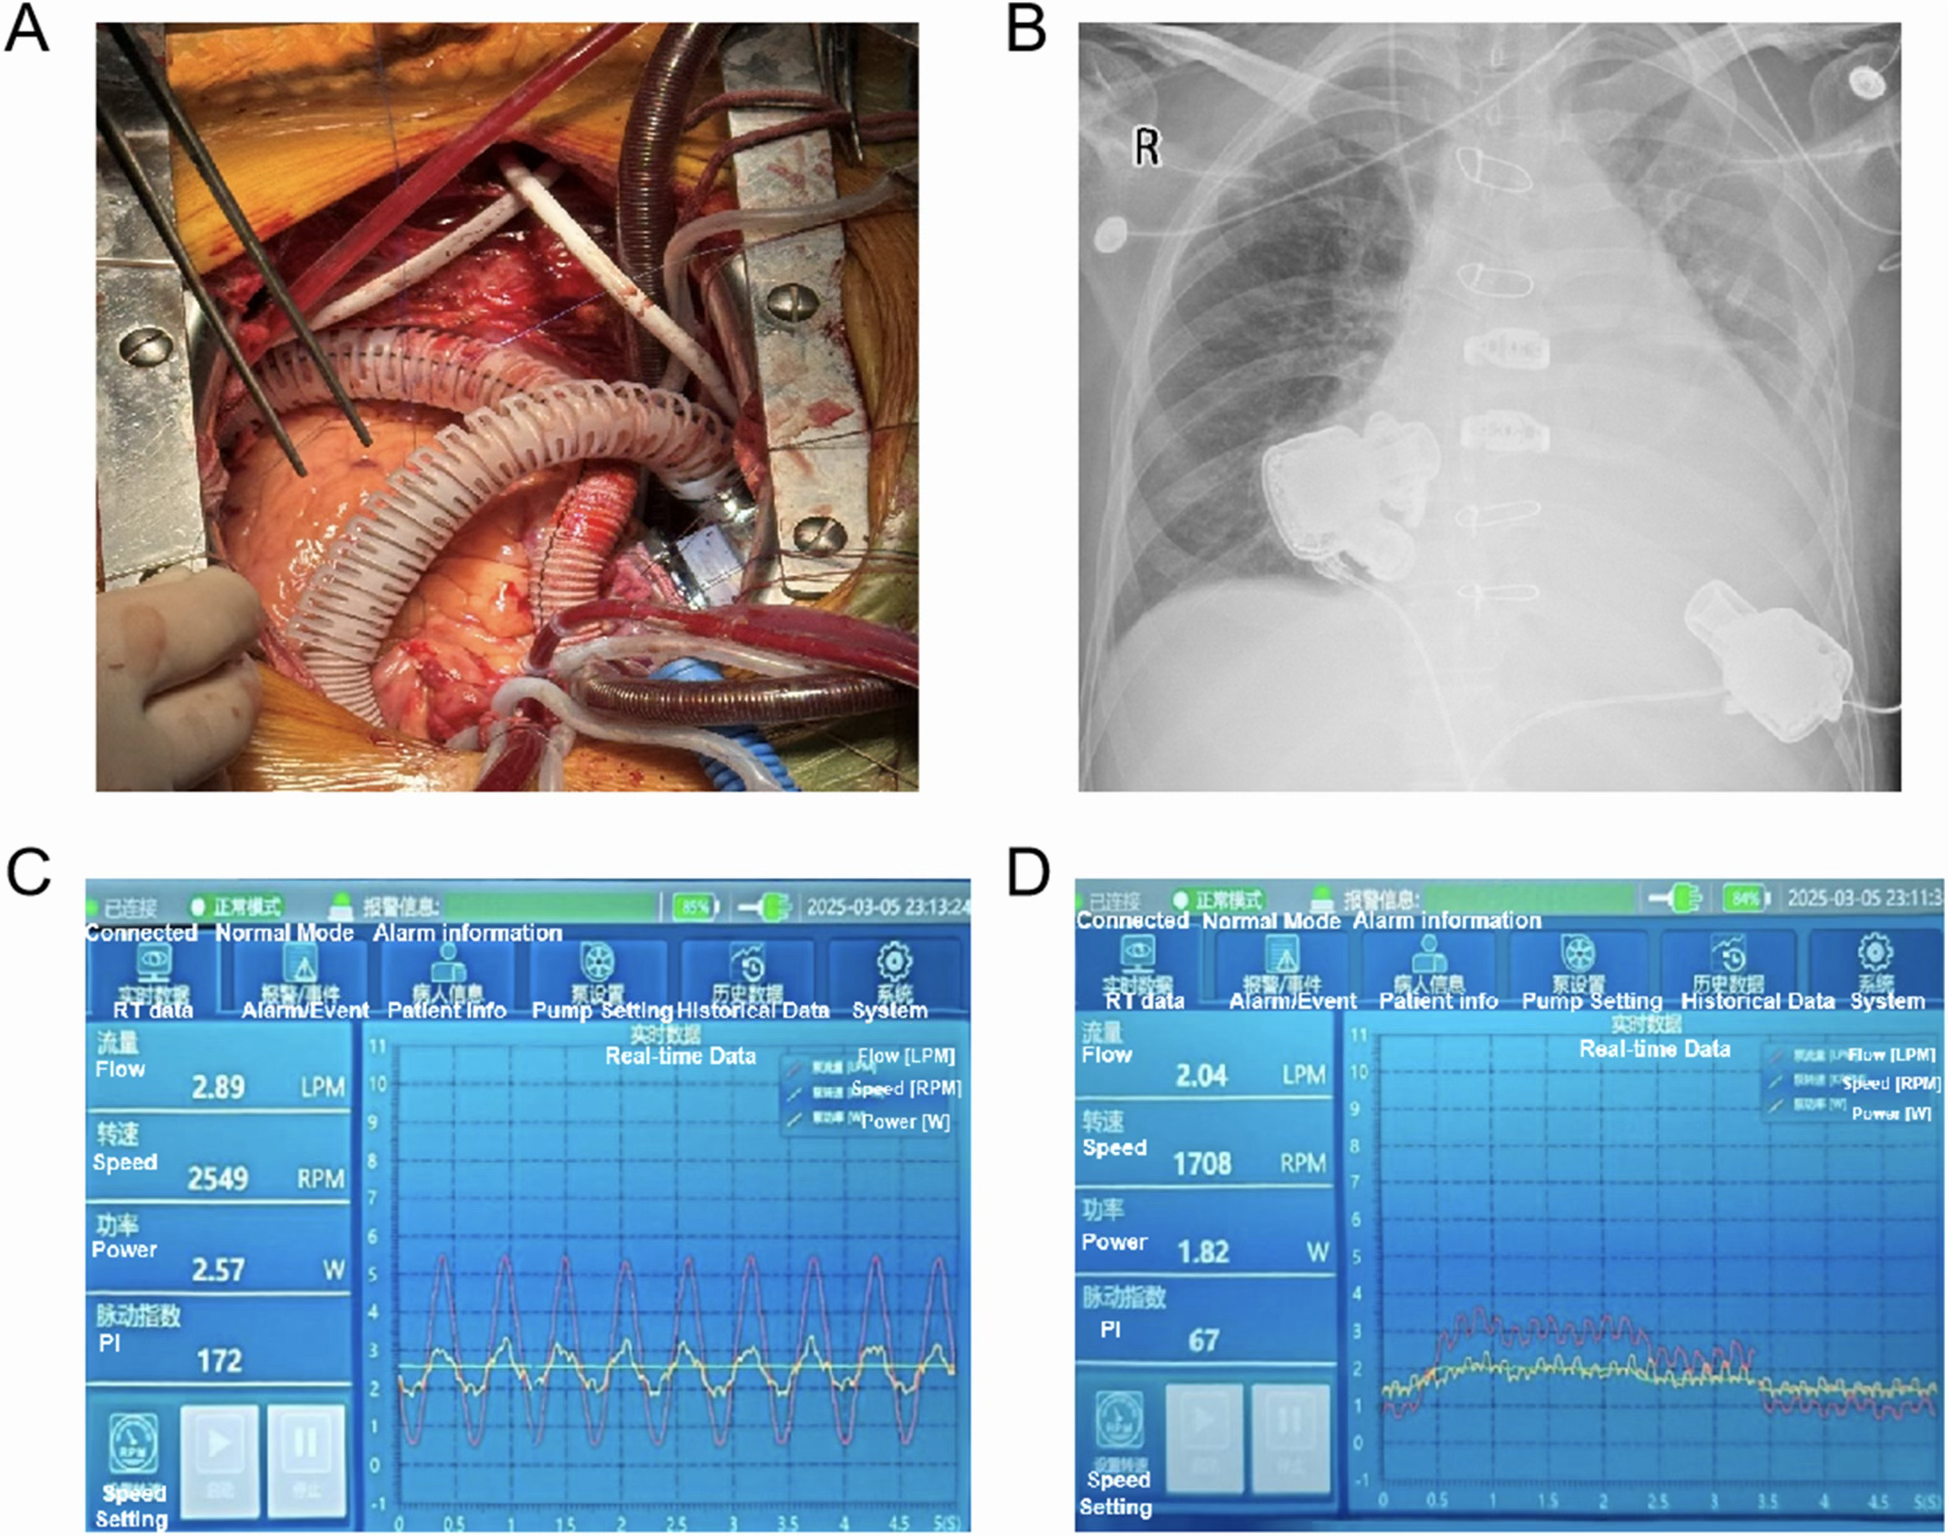 (图片说明)真实术中照片(A)、术后X 光(B)及控制台介面(C/D)。文章提及DuoCor 2 仍处审查阶段,并提醒LVAD 植入后右心衰竭等风险披露。
四、语言落差意味着什么招股书选择以「人工心脏」取代「左心室辅助系统」,在表述层面将两个不同医学分类的产品概念合而为一。这种合并,在中文日常语境中有其通俗性基础——「人工心脏」确实有时被用作LVAD的非正式代称。
但在一份法律文件性质的招股书中,这种通俗化的语言选择意味着:
👉 监管语言体系,被市场叙事语言体系所系统性替代。
这种替代并不直接构成违规,但已构成信息呈现方式的结构性偏移——「植入式左心室辅助系统」所在的医学座标,与「人工心脏」所唤起的市场想象之间,存在一个可识别的认知落差。在一份投资者将据以做出决策的法律文件中,这个落差不是中性的。
五、这种表述落差,会带来什么IPO风险投资者认知风险「人工心脏」这个词,在大多数非专业投资者的认知框架里,更容易被理解为完全替代心脏功能的装置,而非辅助左心室功能的支持系统。这两种理解,对应的是截然不同的市场规模想象、技术壁垒评估,以及长期商业化前景判断。
这种风险,可以被具体量化为一个语言距离:
127次「人工心脏」与0次「LVAD」之间的距离。
若投资者因招股书的语言而对产品的真实临床定位形成高估,这种认知落差在市场定价时可能带来不对称的估值预期。
患者与公众认知风险这个问题超出了资本市场的范畴,但它与招股书的信息质量直接相关。已有外部报告显示,部分患者众筹平台使用了与LVAD性质不符的描述语言,其中可能包含了受招股书语言影响而形成的概念混淆。从医疗信息伦理的角度看,一份向公众公开的IPO文件在产品定义上的语言偏移,其影响不应只被视为资本市场的信息问题,也应被纳入医疗信息责任的框架中评估。
保荐与法律核查风险招股书的保荐机构华泰联合证券,以及法律意见出具方北京市国枫律师事务所,在尽职调查过程中,应对招股书的产品描述与NMPA批准口径的一致性负有核查责任。目前从公开文件中,尚未看到保荐机构或律所在法律意见中对这一语言差异做出明确说明或解释。若127次「人工心脏」的使用从未经过与NMPA官方口径的系统性对照核查,那么这种尽职调查的缺失,本身就构成了一个需要被补正的程序问题。
信息披露一致性风险从信息披露的一致性原则看,招股书对核心产品的定义应当与监管机构批准文件保持可追溯的一致性。当招股书全文使用「人工心脏」127次、而NMPA批准文件的正式名称从未使用这个词时,这种语言差异应当在招股书中有明确的说明与解释。目前版本的招股书,是否有足够清晰的语言说明「人工心脏」在文中仅为通俗简称、其法律涵义以NMPA批准名称为准——这是一个值得在问询回覆中被明确澄清的核心问题。 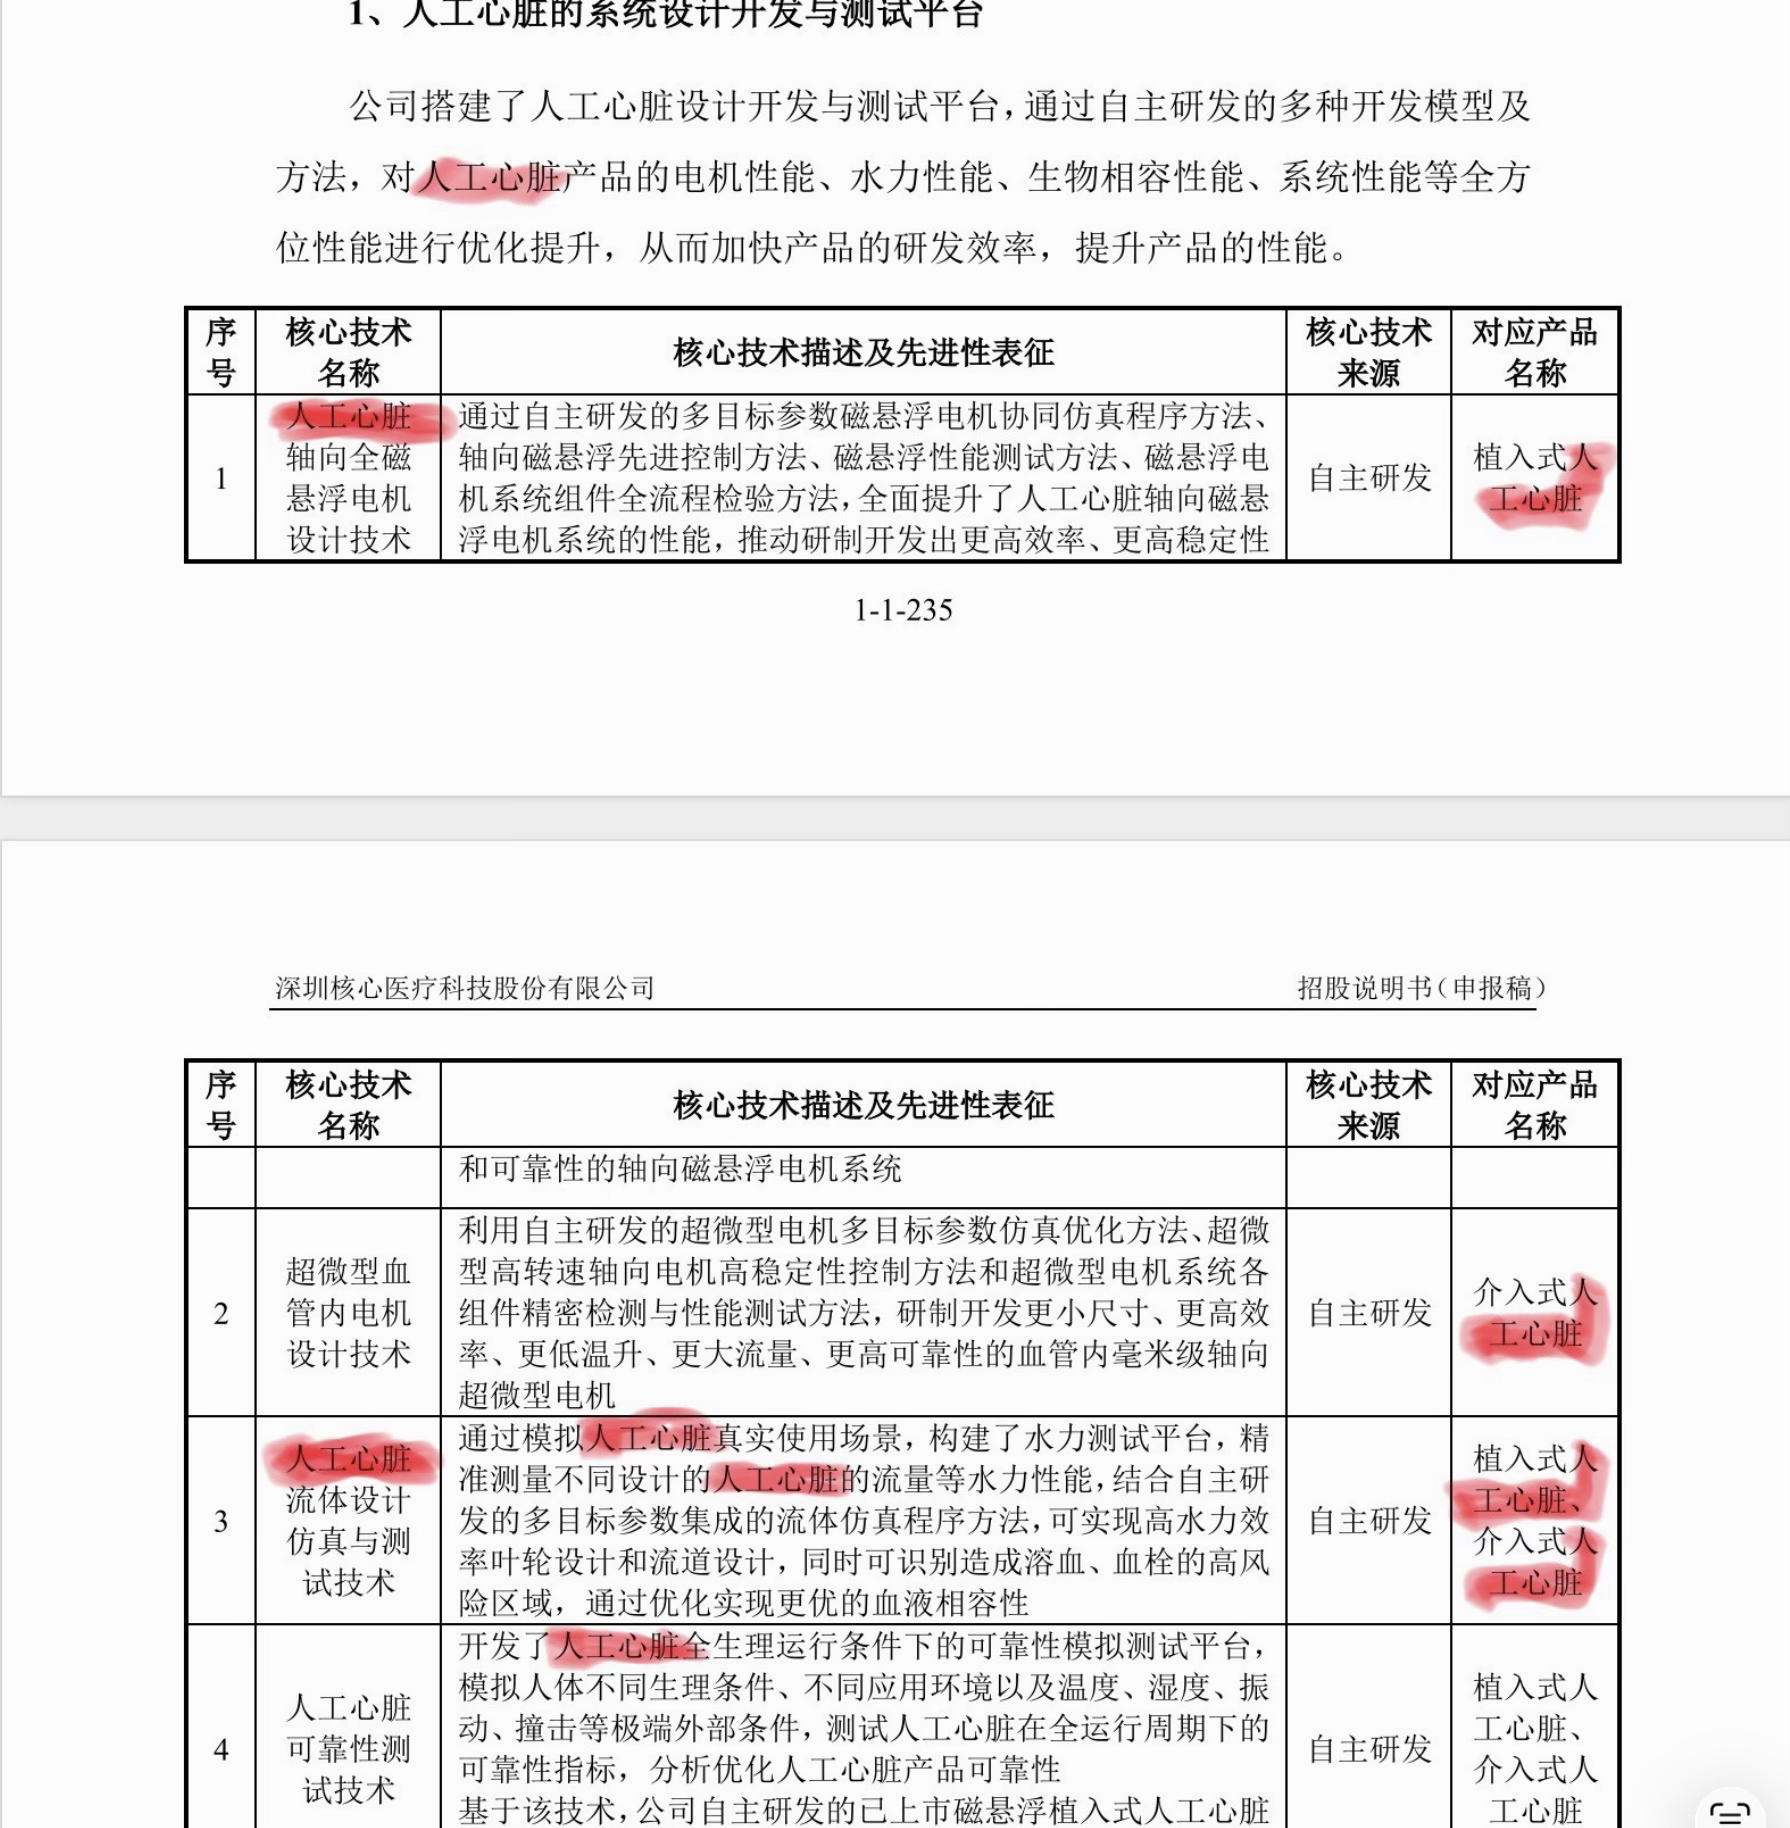 (图片说明)深圳核心医疗招股书「人工心脏」核心技术表(红色部分)。公司将NMPA 批准的「植入式左心室辅助系统」在招股书中系统性表述为「人工心脏」,并在技术表格中多次出现,强化了资本市场叙事与监管正式口径的认知落差。
六、问询函是否触及问题核心基于目前可得的公开信息,GFM暂无法完整评估交易所首轮问询的全部焦点。但基于招股书文本,以下几个问题,是任何严格审核程序都应当追问的:
产品医学定义问题。 LVAD与TAH在医学上是否为不同类别,招股书是否应在产品介绍部分明确这一区分,并说明公司产品属于哪一类别?
市场规模测算依据问题。 招股书所引用的市场规模数字,是基于LVAD市场、TAH市场,还是两者的某种合并计算?若基础不同,市场规模的计算口径应予澄清。
临床数据完整性问题。 中国LVAD市场的整体植入案例数量较为有限(外部报告显示2017年至2023年中国市场LVAD总植入量约908例),招股书引用的临床数据是否足以支撑其商业化成熟度的叙事?
右心衰竭风险的披露问题。 LVAD植入后的右心衰竭(RVF)是已知的重要临床风险,相关医学文献显示其发生率不低。招股书是否有足够清晰的风险披露?
长期生存率数据问题。 中国LVAD患者的两年以上长期生存率数据,是否有足够的公开临床记录支持招股书所呈现的商业化前景叙事?
若问询未触及「产品定义语言与监管口径一致性」,则该问题仍未被制度性处理,信息披露的完整性隐患仍然悬而未决。
七、这类公司的IPO,究竟在出售什么深圳核心医疗毫无疑问代表着中国心脏辅助装置领域的真实技术积累。 Corheart 6已获NMPA批准并有临床植入记录,这是一个值得被资本市场认真评估的事实。公司累计完成超过18亿元的多轮融资,高瓴资本、正心谷资本、礼来亚洲基金等顶级机构的背书,说明其技术路径获得了业内严肃投资者的认可。
但这些事实,与招股书语言选择所带来的信息披露问题,并不构成互相排除的关系。
一家真实的创新医疗器械公司,完全可以在招股书中用准确的医学语言呈现自己的产品定义,并在此基础上构建有说服力的资本市场叙事。选择用「人工心脏」替代「左心室辅助系统」,不是技术路径的问题,而是信息呈现方式的选择。
👉 招股书所采用的,是一种以市场接受度为优先的叙事语言体系,而非监管语言体系的直接呈现。
当一份IPO文件选择了某种信息呈现方式,它就同时选择了与那种呈现方式相匹配的责任。
八、GFM 制度性观察深圳核心医疗的案例,呈现出中国医疗科技IPO中一个值得系统性关注的制度问题:
当一家医疗器械公司进入资本市场,其招股书的语言体系,应当是监管批准口径、医学标准分类与市场叙事之间的清晰桥接,而不是单向的、以市场接受度为优先的语言替换。
这不只是一个关于深圳核心医疗的问题,而是一个关于医疗科技IPO信息披露标准的系统性问题。当「植入式左心室辅助系统」被系统性地以「人工心脏」呈现时,改变的不只是语言,而是投资者对市场规模、技术成熟度和竞争格局的整体认知框架。
从制度设计角度看,应当建立以下机制:
监管语言与市场语言之间,应建立清晰的可追溯桥接。 NMPA批准文件与IPO招股书之间的语言一致性核查,应成为医疗器械类公司上市审核的标准程序之一。
保荐机构的尽职调查,应包含产品定义一致性的系统性核查。 127次「人工心脏」的使用,是否曾与NMPA官方口径进行对照——这个问题不应在问询函发出之后才被提出。
交易所应对语言偏移提出明确问询。 对任何与监管批准口径存在可识别落差的产品描述,应要求出具书面澄清,而非默认这种语言差异不构成问题。
目前,这些机制在现行制度下的落实程度,仍存在可优化的空间。 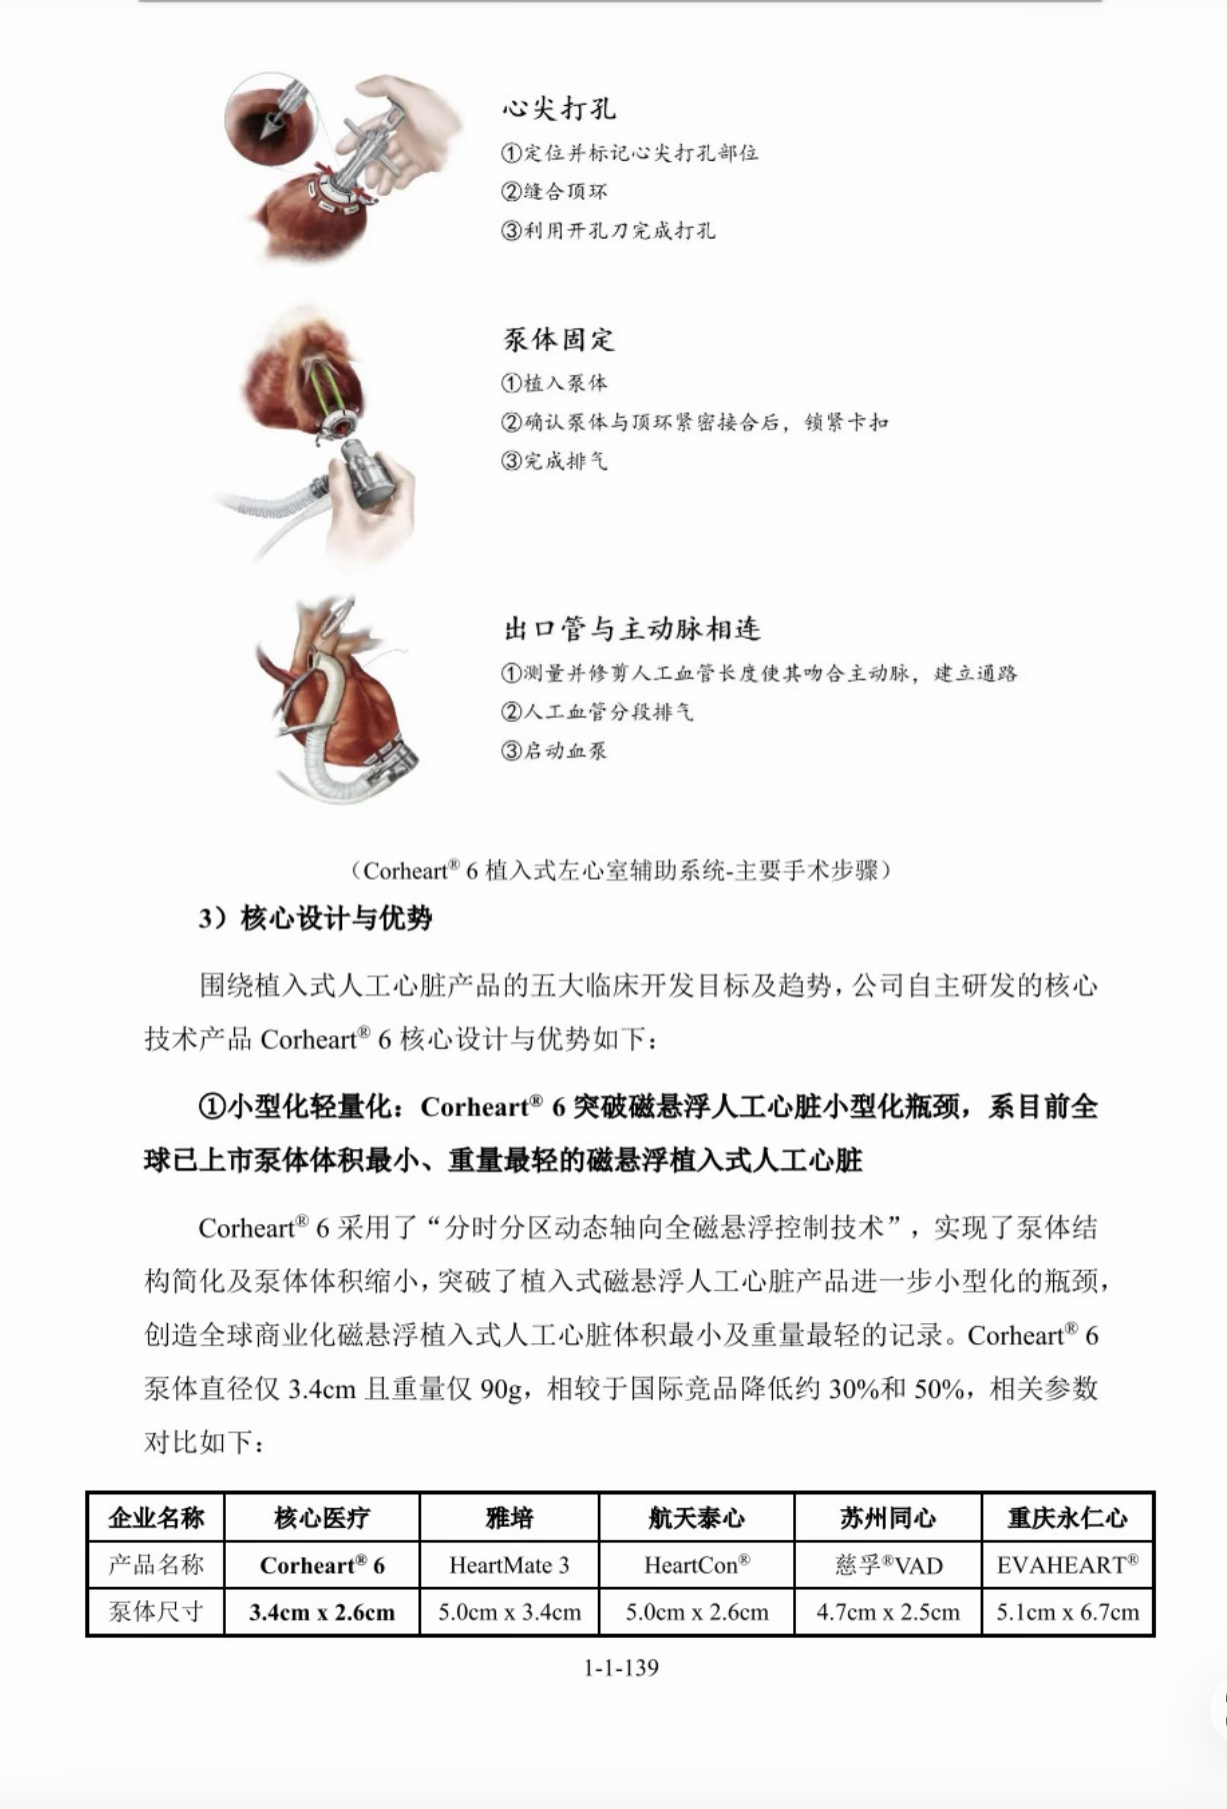 (图片说明)深圳核心医疗招股书截图:Corheart® 6植入式左心室辅助系统主要手术步骤及核心设计优势。公司在招股书中以「植入式人工心脏」描述该产品,而NMPA正式批准名称为「植入式左心室辅助系统」。
九、结语这篇分析不是在评判深圳核心医疗的技术价值,也不是在对其商业前景做出终局判断。
它试图呈现的,是一个更基础的制度问题:
在一份法律意义上的招股书中,产品的定义语言,是信息本身,而非可以灵活选择的市场沟通工具。
当专业医学语言被资本叙事重写,投资者所接收到的,有时是技术的真实价值,有时是技术价值的放大版本,有时是两者之间某个难以被清晰识别的混合体。识别这种混合体,是制度型媒体应当承担的工作。让投资者对这种混合体有清醒的认知,是资本市场信息生态健康运作的必要条件。
深圳核心医疗的招股书,值得每一个考虑参与其IPO的投资者,带着这个问题重新阅读一遍:
我在这份文件里看到的产品,和NMPA批准的那个产品,是否是同一个东西?
127与0之间的距离,不只是术语差异,而是市场理解的距离。
三条一句话结论一、 深圳核心医疗招股书中「人工心脏」与「左心室辅助系统」在语言层面的系统性落差,从信息披露的一致性原则看,存在需要监管机构关注的重大疑点。
二、 保荐机构与法律意见出具方,应就招股书产品定义与NMPA批准口径的差异,提供清晰的书面核查说明,而非默认这种语言差异不构成问题。
三、 这个案例所揭示的医疗器械IPO信息披露问题,具有超越单一公司的制度性意义——它指向的是整个医疗科技IPO信息链中,监管语言、医学标准与市场叙事之间如何建立可信桥接的系统性挑战。
本文为GFM 制度性观察,不构成任何投资建议,亦不构成对任何主体的法律定性。所引用资料来源于公司招股说明书申报稿、国家药品监督管理局公开文件及权威医学文献,仅供研究参考。相关事项最终认定,以监管机构正式结论为准。
GFM《IPO》栏目|制度性研究× 信息披露解码× 医疗科技估值分析
Global Finance Media Group — gfm.news