

GFM IPO 制度拆解|Picard Medical(NYSE: PMI)
当真实技术进入失灵市场,谁来保护投资者? ——全球唯一FDA批准的全人工心脏,为何仍会成为操盘标的
导语在心脏机械循环支持的医学版图上,有两个截然不同的坐标。
一个是「左心室辅助装置」(LVAD)——心脏仍在,只是需要机械系统帮助左心室维持泵血功能。另一个是「全人工心脏」(Total Artificial Heart,TAH)——患者原有心脏的双心室被切除,由人工装置完全取代,成为胸腔内唯一的循环动力来源。
这两类技术的差距,不只是医学分类的差距,而是临床场景、生死风险与市场结构的差距。 LVAD对应的是「辅助」;TAH对应的是「替代」。前者是对衰竭心脏的支持,后者是对已无法维持生命的心脏的完全接管。 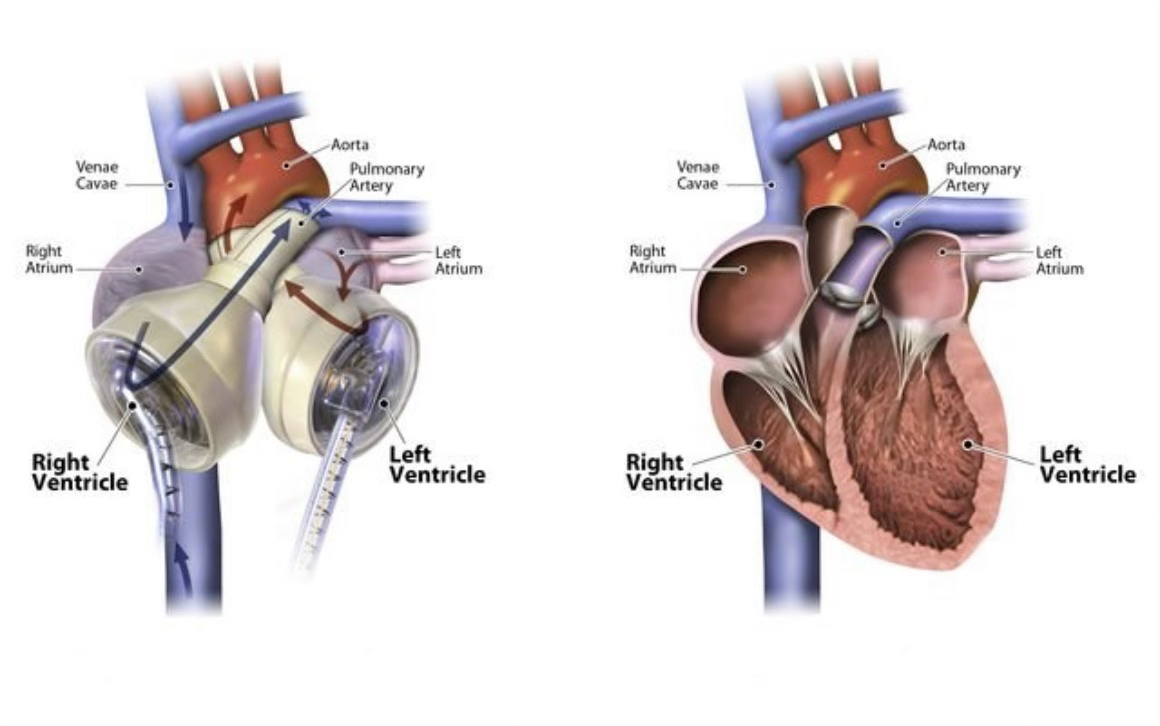 (图片说明)SynCardia TAH由两个人工心室构成,植入时须切除患者原有双心室,完全接管循环功能。这是「替代」,而非「辅助」——是Picard Medical整个资本市场故事的技术起点,也是其遭遇风暴的根本底色。
Picard Medical, Inc.(NYSE: PMI)之所以值得被制度性书写,正因为它所对应的不是一个概念,而是一项罕见而真实的技术。其核心资产SynCardia Total Artificial Heart,承继自Jarvik-7 的技术谱系,是目前全球唯一同时获得美国FDA与加拿大卫生部批准的商用全人工心脏系统,由Jack Copeland医生等人创立于2001年,在全球27个国家累计完成逾2100例植入,拥有超过三十年的临床使用历史。 它并非资本市场为了讲故事而临时拼接的「未来医疗叙事」,而是有三十年临床积累、逾2100例植入记录、横跨27个国家医院系统的真实器械。
但正因如此,Picard Medical在资本市场遭遇的剧烈风暴,才更值得被严肃记录。
2025年9月,公司完成在NYSE American的上市。 上市后不久,PMI股价曾快速飙升至52周高点,随后在极短时间内大幅崩跌,最终引发多起集体诉讼与市场操纵指控。这一事件所暴露的,不仅是单一公司上市后的波动,而是一个更根本的制度问题:
当一家拥有真实技术、真实监管批准与真实临床历史的医疗科技公司,进入一个社交媒体放大、情绪交易驱动、监测反应滞后的市场环境时,现行制度究竟能否保护投资者不被「真实故事的恶意放大版」所误导?
这不是一个关于Picard Medical好坏的问题,也不只是关于一场股价崩跌的问题。它是一个关于稀缺技术如何在劣质资本市场环境中被利用、被放大、被扭曲的问题。
【核心问题】
这不只是一个关于Picard Medical的问题,而是一个关于真实且稀缺的医疗技术,在失灵的市场环境中,能否获得与其风险结构相匹配的制度保护的问题。 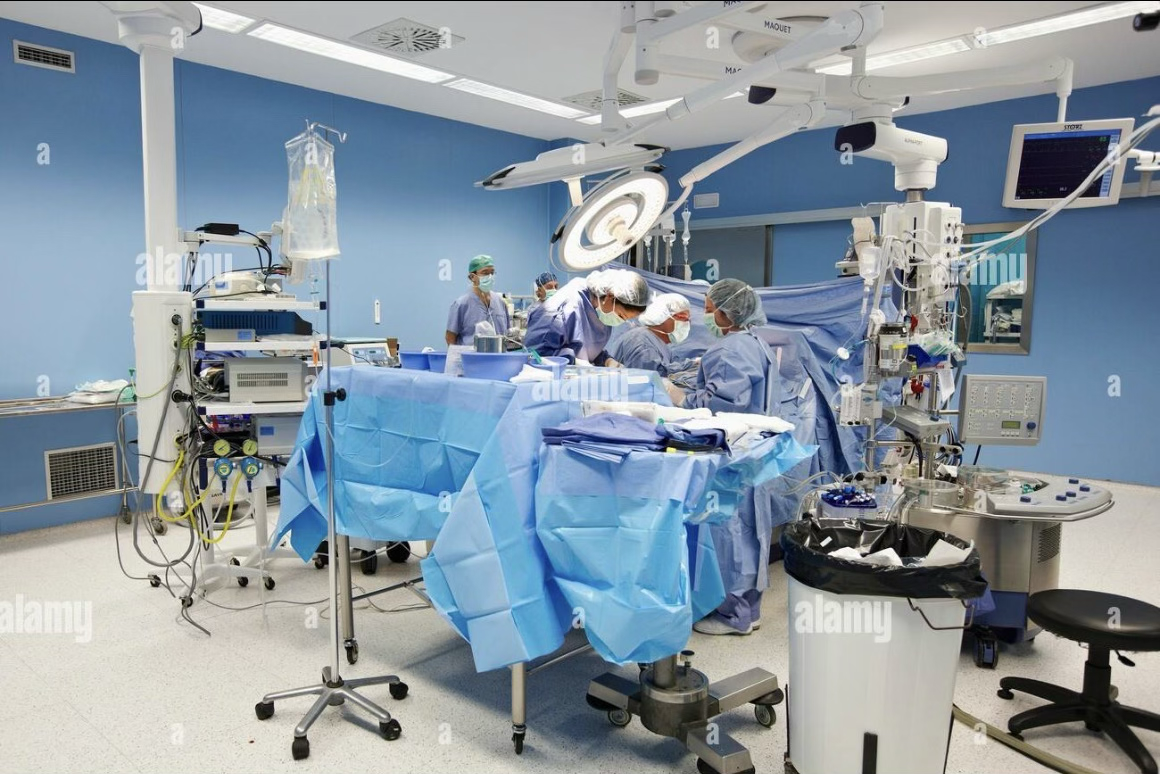 (图片说明)医生进行TAH植入手术,切除患者双心室后置入人工心室。文章讨论TAH作为极端双心室衰竭救命系统的手术复杂性与高门槛。
一、公司背景:三十年技术积累,一场上市后风暴技术起点:Jarvik-7的遗产要理解Picard Medical,必须先理解SynCardia所承继的技术谱系。
全人工心脏的现代史,常被追溯到1969年Denton Cooley在休士顿完成的第一例人工心脏植入:患者以机械心脏支持64小时,直至供体心脏到位。此后数十年,技术在Jarvik-7、CardioWest等不同形态中持续演进,最终在亚利桑那州Tucson的实验室里发展为今天的SynCardia Total Artificial Heart。
SynCardia在全球27个国家的医院中累计完成逾2100例植入,是目前全球使用最广泛、研究最充分的TAH系统。
这个数字放在一般医疗器械行业里看,并不算大;但放在TAH领域,它代表的是高度稀缺、极高门槛与长期临床验证共同构成的技术制高点。原因很简单:TAH的适应症极为严格,仅适用于心脏移植候选者中面临不可逆双心室衰竭、有即时死亡风险的患者,作为桥接移植的支持手段,桥接移植成功率超过79%。 它不是广泛市场中的一款高增长产品,而是一项针对极端临床场景的救命系统。
上市路径:SPAC未竟,直接IPO落地
2023年4月,Picard Medical曾宣布透过与Altitude Acquisition Corp.合并的方式借壳上市,交易前估值约4.8亿美元。 但该SPAC路径最终未能完成,公司后续改采直接IPO方式进入公开市场。
2025年9月,Picard Medical在NYSE American完成上市,IPO毛募集金额约1950万美元。 其后,公司透过IPO及后续融资合计募集约3550万美元,用于偿还旧有债务、维持营运与支付交易费用,并将股东权益从约负4400万美元赤字扭转为正值。 2025年12月18日,公司正式在纽约证券交易所敲响开市钟,宣告进入公开市场。
从表面看,这是一家技术真实、路径艰难但终于完成资本化的医疗科技公司。从制度角度看,这也意味着它正式进入了另一套风险体系——不再只是临床与研发风险,而是市场叙事风险、交易操纵风险与披露充分性风险。
产品线:一个已获批,一个在下一代路线上
Picard Medical当前的核心产品是SynCardia TAH(STAH)。这是一套完全可植入的全人工心脏系统,能够承担已衰竭人类心脏的全部功能,是美国和加拿大唯一获准商用的全人工心脏。 系统采用气动驱动设计,由外部驱动器控制人工心室运作,最大心输出量可达每分钟9.5升,可为双心室提供有效的血流支持。
下一代产品Emperor TAH 则代表其未来路线。 2025年11月,公司宣布成功完成Emperor全人工心脏的首次体内植入实验,技术方向是将现有系统由外部气动驱动,升级为完全植入式设计。 Emperor TAH与现有STAH共享相同的血液接触结构——包括泵腔几何形状、聚氨酯隔膜和阀门系统——唯一的根本性改变是将驱动机制从气动改为电机驱动推板,从而在保留已验证的生物相容性和血液相容性的同时,实现完全植入式设计。
这是一条在技术上颇为完整的路线:用三十年临床可信度建立底座,再用下一代产品打开生活品质与移动性的新维度。 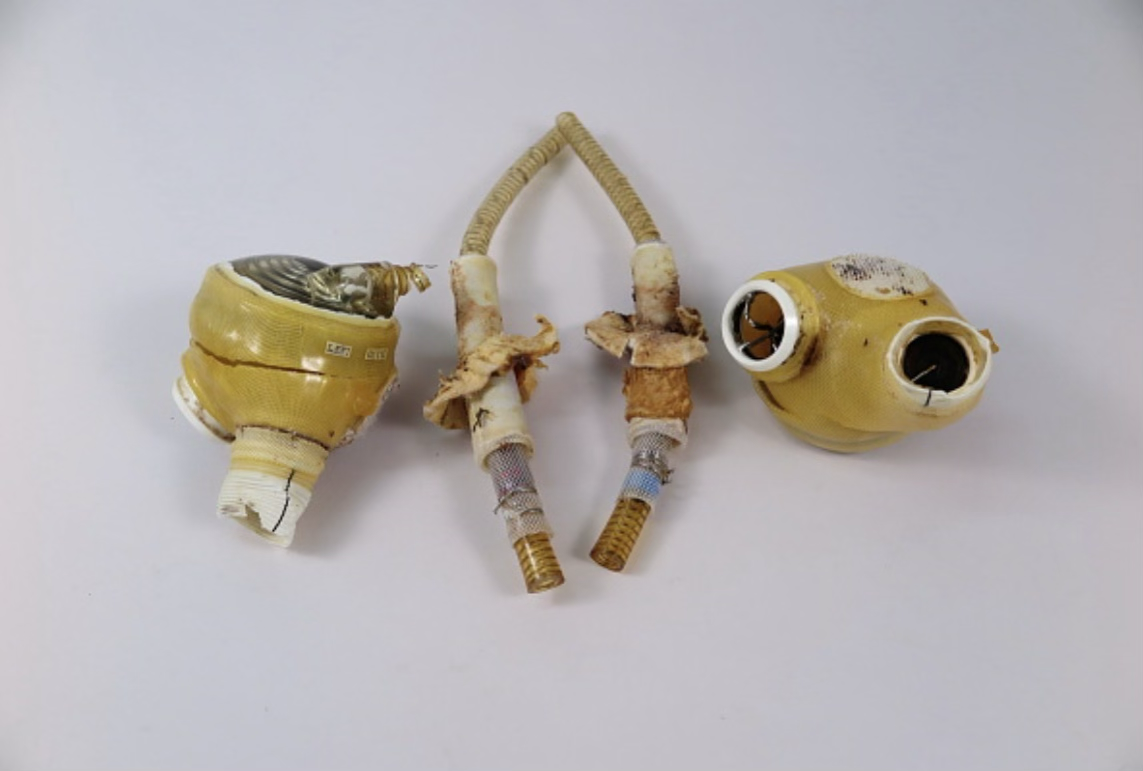 (图片说明)Jarvik-7,全人工心脏现代史的起点,今日陈列于美国国家历史博物馆。 SynCardia TAH直接承继这一谱系,三十年技术积累构成了Picard Medical进入资本市场时最深厚的叙事资产——也是其被外部力量劫持的最真实底牌。
二、财务现实:真实技术,艰难数字要理解Picard Medical在资本市场的处境,必须先直视其财务现实——既不美化,也不回避。
公司2025年全年收入约490万美元,同比增长约12.5%;其中美国市场销售同比增长约33.5%,占总收入约88.25%。 这些数字说明SynCardia TAH的商业化不是幻象,而是已经发生、且有一定增长的真实商业活动。
但这些数字同时说明,它的体量极小。
年收入不足500万美元,意味着PMI在任何成熟医疗器械公司的尺度上,都仍然是一家非常早期的商业化公司。它有产品、有历史、有临床、有批准,但没有形成能支撑资本市场稳定预期的收入规模。
公司2025年净亏损约2700万美元;若剔除非现金项目,实际运营现金消耗约为1100万美元。 这种财务结构本身并不罕见,对早期医疗器械公司而言甚至可以说相当典型;但在公开市场里,它意味着三件事:
第一,公司对外部融资高度依赖。第二,公司估值对叙事溢价极为敏感。第三,公司股价对情绪波动的承受能力极低。
也就是说,PMI的问题不是「技术是否为真」,而是真实技术尚不足以构成财务安全垫。一旦市场情绪与融资需求叠加,它就会成为脆弱的公开标的。  (图片说明)纽约证券交易所NYSE American交易大厅。 Picard Medical于2025年9月在NYSE American完成上市。年收入不足500万美元、净亏损约2700万美元的财务现实,意味着公司估值高度依赖叙事溢价——而叙事市场,并不天然保护技术本身。
三、市场背景:这是一个真实但很小的市场
TAH与LVAD:不是同一个赛道,也不是同一个故事在机械循环支持领域,TAH与LVAD的市场规模存在数量级差异,而这种差异来自适应症,而非技术优劣。
LVAD在2023年占据了机械心脏支持市场约76.2%的份额,这是因为LVAD已被临床界广泛接受为终末期心衰的标准治疗方案。 相较之下,TAH面向的是最极端、最狭窄的双心室衰竭患者群。它的市场不是一个能用「心衰患病总量」去叙述的广阔蓝海,而是一个由极端临床需求界定、基数很小但单位价值很高的专科市场。
从资本市场角度看,这一点非常重要。它决定了PMI的估值想象,不应建立在「整个心衰市场」之上,而必须建立在一个更严格、更小、更慢的真实基数之上。
这里存在一个值得被明确命名的叙事陷阱:
如果说深圳核心医疗的风险,是可能以「人工心脏」放大LVAD的市场想像;那么Picard Medical面对的正相反——它的产品确实是「真正的全人工心脏」,但这个真实标签又太容易被外部叙事直接放大为一个不成比例的市场神话。
竞争格局:稀缺,但并非不存在竞争在TAH赛道中,Picard Medical并非完全没有竞争对手。法国Carmat的Aeson全人工心脏已获欧洲CE标志,截至2025年2月已完成逾100例植入。 但在北美市场,SynCardia仍保持唯一商用地位,这也是「全球唯一FDA批准TAH」标签的现实基础。
问题恰恰在于:这种真实、稀缺、易于理解、又难以被散户快速专业验证的标签,构成了资本市场中最容易被滥用的一类叙事素材。 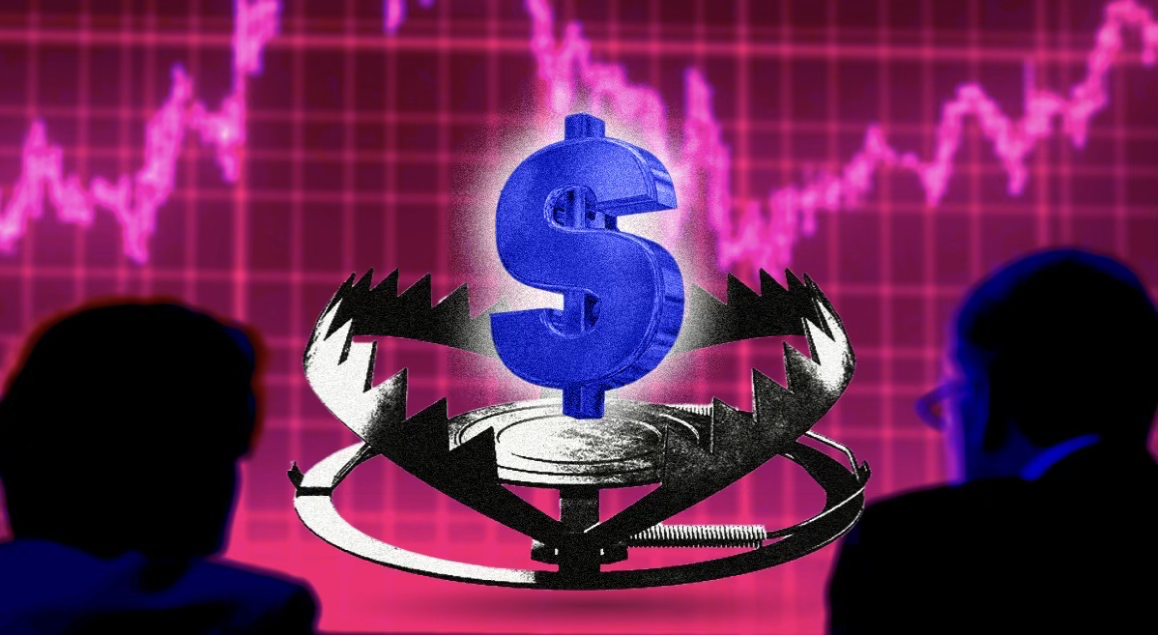 (图片说明)拉高出货(Pump & Dump)操盘示意图。根据多起集体诉讼指控,Picard Medical在IPO后疑似成为有组织社交媒体操盘的标的:冒充金融专业人士者在论坛群组散布夸张信息,人为制造散户买入潮,随后疑似透过代理帐户高位出货。上述指控尚待司法确认,但结构已清晰显示:操盘者不需要虚假的公司,只需要一个故事足够真、足够难被快速验证的标的。
四、风暴核心:当真实技术遭遇失灵市场这是Picard Medical案例中最值得被制度性记录的部分。
股价崩跌的那一夜
2025年10月23日盘后,Picard Medical股价突发大跌,从每股13.20美元附近急速跌至3.99美元左右,单日盘后跌幅约70%。 而在此之前,股票曾在52周内触及13.68美元高点。截至2026年4月,PMI股价已在每股0.93至0.97美元区间低位震荡,较高点回落超过90%。
这不是一场普通的市场修正。对一家新上市、体量不大、融资需求仍高的医疗科技公司而言,这种级别的暴跌不只是估值受损,而是对其后续融资能力、声誉稳定性与投资者结构的全面打击。
操盘结构:真实标的,虚假放大根据公开研究报告与多起集体诉讼中的指控,Picard Medical在IPO后股价快速上涨期间,疑似成为一场有组织的社交媒体推广与价格操纵活动的标的。相关指控包括:Picard成为涉及社交媒体虚假信息和冒充金融专业人士的欺诈性股票推广计画的目标;公司内部人员及关联方通过离岸或代理帐户,在股价人为拉高期间协调抛售股份;公司的公开声明和风险披露完全未提及驱动股价的虚假传言和人为交易活动。 上述内容目前仍属诉讼与调查范围,尚待司法程序最终确认。
但就制度分析而言,这里最重要的不是某一项指控是否最终成立,而是整体结构已经清楚显示:
操盘者并不需要一个虚假的公司,他们只需要一个足够真、足够稀缺、足够戏剧化、又足够难以被散户快速验证的标的。
而「全球唯一FDA批准的全人工心脏」恰恰具备了所有这些条件。
公司回应:不知情,却无法阻止股价崩跌后,公司很快发表声明,称并不知悉任何未披露的重大营运或财务变化,以解释股票的剧烈波动。 这一表态,在逻辑上是合理的:如果公司本身并未参与操纵,自然可能对市场中的异常推广与交易活动并不掌握。
但制度问题正在于此:
公司不知情,并不能保护投资者。公司没有参与,也不能阻止市场已经完成从拉抬到出货的整个链条。
这意味着,问题不只是「公司有没有问题」,而是当一个真实技术标的正被市场异常利用时,现有制度是否有足够快、足够前置的反应机制,来保护投资者。
五、集体诉讼:事后补救,无法替代前置保护多家律师事务所相继对Picard Medical提起集体诉讼,诉讼涵盖的集体期间为2025年9月2日至10月31日,即IPO完成后的两个月内。 从制度角度看,这代表资本市场仍保留某种事后救济能力:当前置监测与风险揭示未能有效防范时,法律追诉成为最后一道补丁。
但诉讼从来不是理想的保护方式。
诉讼发生的前提,是市场已经受损、投资者已经蒙受损失、股价信号已经失真、公司声誉已经遭受污染。对于一家本来就体量有限、融资弹性不强的真实技术公司而言,这种制度性补丁来得太慢,也太昂贵。
这里存在一个值得被严肃命名的制度悖论:
技术的真实性,并不自动转化为市场的可防御性。在高故事性、低流通盘与弱监测反应并存的条件下,真实技术反而可能成为最容易被操纵的叙事材料。  (图片说明)2026年初,多家律师事务所就Picard Medical股价操纵指控相继提起集体诉讼,涵盖IPO后两个月的集体期间。诉讼是资本市场的事后补救机制,但它的启动前提是损失已然发生——对融资弹性有限的真实技术公司而言,这种制度补丁来得太慢,也太昂贵。
六、为什么「全球唯一」特别危险
Picard Medical案例的制度价值,还在于它帮助我们看到一类特定标的的共同脆弱性。
以下特征同时存在时,公司特别容易成为操盘目标:
小市值、低流通盘。 少量资金即可显著推动价格,拉抬成本极低,退出窗口极窄。
高度辨识的唯一性标签。 「全球唯一」「FDA唯一」「首个获批」「独家商用」等表述,极易在散户群体中形成情绪聚焦,且难以被快速反驳。
技术门槛高,散户难以自行验证。 医疗器械的适应症范围、监管批准口径、临床数据解读——对绝大多数非专业投资者而言,验证成本极高,信息不对称极大。
长期亏损但叙事空间巨大。 财务尚未成熟,估值主要依赖未来想像,市场几乎没有基本面锚点可以对抗叙事溢价。
故事本身天然带有戏剧性。 「救命技术」「器官替代」「对抗死亡」「全球唯一」——这类语言天然容易在社群中被放大与转发,情绪传染速度远快于信息核查速度。
Picard Medical几乎具备上述全部条件。因此,它的遭遇不是偶发事件,而更像是一类公司进入公开市场后的结构性脆弱样本。
对制度设计者而言,这个结构应当是一个可以被识别、可以被前置响应的信号,而不只是一个事后被记录的案例。  (图片说明)PMI股价从52周高点13.68美元,在2025年10月23日单日盘后崩跌逾70%,截至2026年4月已在0.93至0.97美元低位震荡,较高点回落超过90%。这条K线不是技术崩溃的记录,而是一个制度未能前置保护「真实但脆弱」标的的市场印记。
七、与深圳核心医疗的对照:语言的两种扭曲方式将Picard Medical与深圳核心医疗并置观察,有助于更清楚地看见同一制度问题的两种方向。
深圳核心医疗的问题,是公司在招股书内部主动重写产品语言。 NMPA批准的是「植入式左心室辅助系统」,但招股书以127次「人工心脏」取而代之,将医学上严格定义的LVAD,放入更具市场想象力的「人工心脏」叙事框架中——尽管公司产品在技术层面从未属于后者。
Picard Medical的问题,则不是公司主动模糊技术定义。 相反,它的产品在监管上正是最严格意义上的TAH;公司所拥有的「全球唯一FDA批准全人工心脏」标签本身是真实的。问题在于,这一真实标签在IPO后被外部力量放大、加工与劫持,转化为一个足以引发散户狂热买入的市场传说。
两个案例的方向相反,但制度问题相同:
当医疗科技公司进入资本市场,产品定义一旦失去制度保护——无论是在文件内部被主动重写,还是在文件外部被恶意放大——投资者最终依据的,就可能不是技术本身,而是一张失真的叙事地图。
八、这类公司的IPO,究竟在出售什么
Picard Medical向市场出售的,首先是一张技术入场券。
它包括:FDA批准的唯一性护城河、超过2100例的真实临床记录、在27个国家运行的医院网络、下一代Emperor系统的技术路线,以及由供体心脏长期短缺所支撑的长期需求逻辑。
这些都是真实的。
但公开市场交易的,从来不只是真实性本身。市场还交易:故事的传播速度、稀缺标签的放大强度、情绪与认知之间的时间差、以及散户对专业门槛的无法验证。
因此,一家真实公司上市后,不只是进入融资市场,也进入了叙事市场。而叙事市场不会天然尊重技术边界——它尊重的是可传播性、可戏剧化程度,以及价格是否足以被快速推动。
这正是Picard Medical案例最值得被制度性记录的地方:公司出售的是技术入场券,市场却可能在同时交易一个被放大的故事版本。 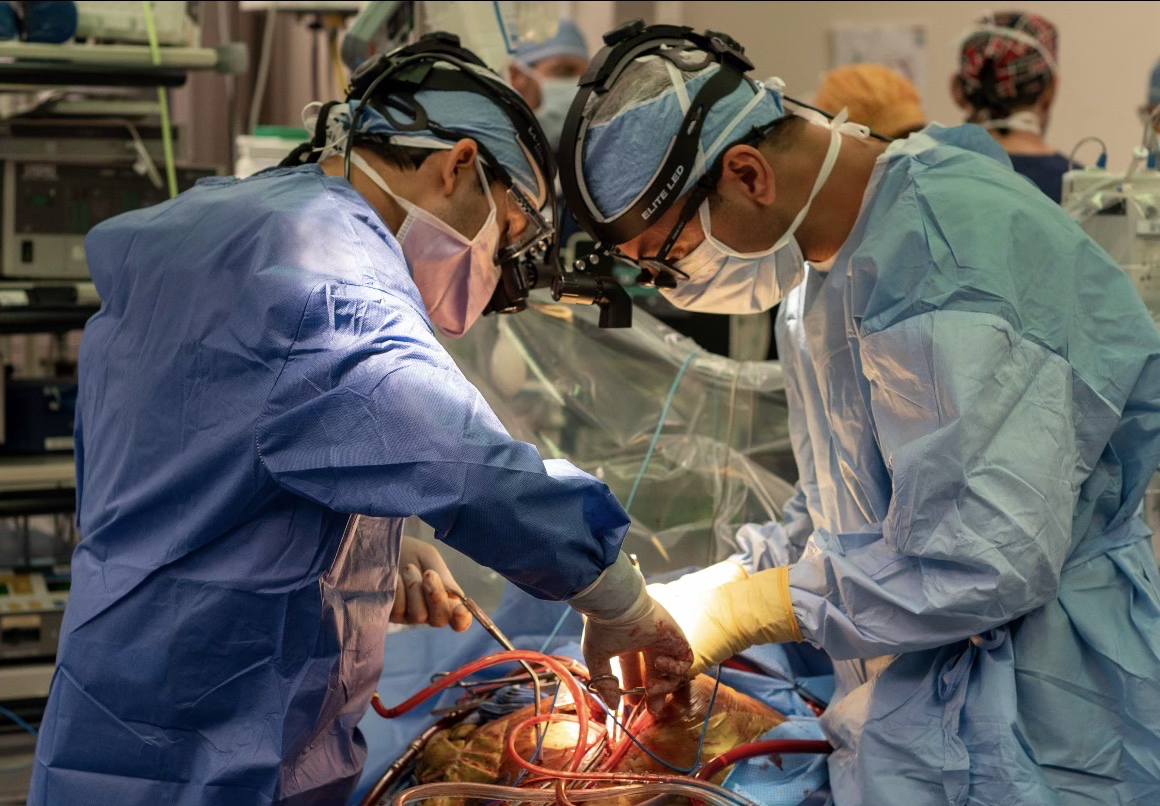 (图片说明)对双心室终末期衰竭的患者而言,SynCardia TAH不是资本市场的估值叙事,而是等待移植过程中维系生命的唯一手段。在所有关于股价、诉讼与制度设计的讨论背后,始终存在一个不应被市场喧嚣遮蔽的现实:这项技术,关乎真实的人与真实的生死。真实技术,值得真实的制度保护。
九、GFM 制度性观察:谁来保护投资者?
Picard Medical所揭示的制度问题,可以拆成三个层次。
第一层:前置披露标准仍然不足对于具备高度辨识「唯一性」标签、小市值、低流通盘且需持续融资的医疗科技公司,现行上市文件中的风险揭示,未必足以覆盖其在社交媒体与异常推广环境中被操纵的真实概率。
更值得追问的,不是公司是否必然预见具体操盘行为,而是:对这类公司而言,上市文件是否应采取更高等级的风险揭示标准,明确说明「高故事性标的可能成为异常推广与价格操纵目标」这一类型风险?
第二层:交易所与监管的即时反应仍然滞后从股价快速上涨到高位崩跌的过程看,市场中的异常交易与异常传播显然已形成联动,但前置监测并未有效阻止风险累积。如果制度只能在事后进入诉讼与追责程序,而不能在股价与叙事异常同步发生时介入,那么所谓保护,实际上只是事后修补。
第三层:核心产品定义应建立独立核查机制医疗科技IPO的审核流程,不应仅依赖公司招股书如何讲述自己,也不应完全任由外部市场叙事界定产品的市场位置。对核心产品的正式名称、适应症范围、监管批准口径与市场叙事之间的关系,应建立独立核查机制。这一机制的作用,不仅是防止深圳核心医疗式的语言重写,也同样能对抗Picard Medical式的叙事劫持——因为一个被清楚固定的产品定义,是抵抗两种扭曲的共同基础。 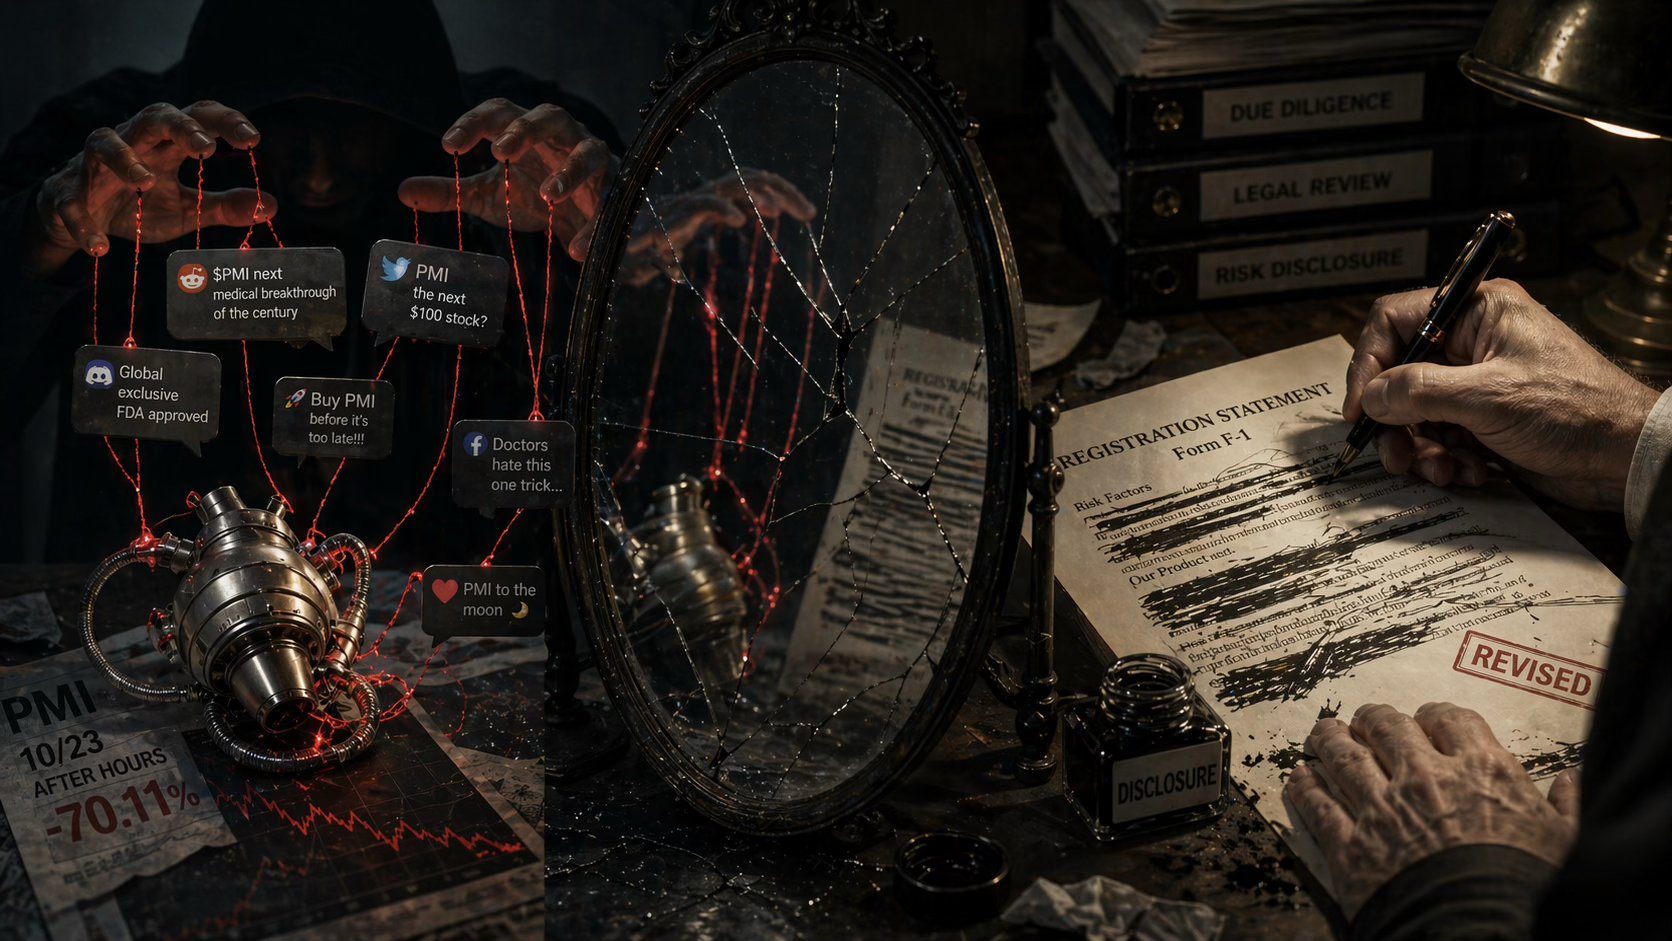 (图片说明)社交媒体操控与信息披露改写交织,真实医疗技术在资本叙事中被扭曲与放大。
十、制度改进的四个具体方向如果Picard Medical不应只是被当作一则「股价风暴故事」来阅读,那么制度上的改进方向至少包括以下四点:
一、对「唯一性标签」建立强化披露机制凡上市文件、路演材料或公司对外沟通中使用「全球唯一」「FDA唯一」「首个」「独家」等高识别度表述者,应附带清晰的定义范围、比较口径、地域限制与时间边界说明,使投资者能够判断这种稀缺性的真实边界。
二、建立上市后30/60/90天异常传播监测机制对高波动、小市值、技术门槛高的医疗科技公司,交易所可考虑建立上市后初期的异常社群传播监测与价格联动审视机制,在「拉抬-出货」链条完成之前形成介入窗口。
三、建立「异常价格+ 异常叙事」联动警示模型当价格短期大幅异动与社交媒体异常放量同步出现时,应允许更早触发停牌、问询或专项排查,而不是仅依赖事后诉讼与民事追偿作为唯一救济手段。
四、将产品定义核查前置化对医疗科技公司,应要求监管批准口径、临床适应症与招股书市场叙事之间建立可追溯对照,避免产品身份在进入资本市场后被模糊、放大或劫持。这一前置核查,既能防止深圳核心医疗式的「文件内部语言重写」,也能为识别Picard Medical式的「文件外部叙事劫持」提供基准锚点。
十一、真实技术,不等于安全的投资
Picard Medical的故事之所以值得被记录,不是因为它是骗局,而恰恰因为它不是。
这是一家做真实事情的公司。 SynCardia TAH有真实的监管批准、有真实的临床历史、有真实的患者受益记录。已有患者借助SynCardia TAH获得超过八年的连续心脏支持,是迄今最长的TAH持续支持记录之一,印证了这一技术在极端临床场景下的生命力。 对某些双心室终末期衰竭患者而言,它不是资本叙事,而是生命延续本身。
但也正因此,这个案例才更能提醒投资者:
真实技术,不等于安全的投资。真实监管批准,不等于安全的市场环境。真实临床价值,也不等于真实价格形成机制。
在医疗科技IPO生态中,技术的真实性只是必要条件,而非充分条件。公司还需要与之匹配的信息披露、风险沟通与市场监测环境;投资者也需要一套制度,来帮助他们区分技术本身与技术被放大的故事版本。
深圳核心医疗提醒我们:语言可能在文件内部被重写。
Picard Medical提醒我们:叙事也可能在文件外部被劫持。
两者共同说明,投资者在阅读任何医疗科技IPO文件时,需要问的不只是:
这个技术是真实的吗?
还必须再问一句:
这份文件与这个市场,是否共同指向了与监管批准口径一致的那个现实?
如果这个问题需要被反覆确认,那么谨慎本身,就已经是一种制度性智慧。  (图片说明)真实获批的人工心脏置于破裂玻璃中,象征技术完好无损,却难抵资本市场崩跌与信任破碎。
三条一句话结论一、 Picard Medical案例证明,即便是拥有真实FDA批准、三十年临床积累的稀缺医疗技术,也无法免疫资本市场的恶意操控;技术的唯一性,有时反而使其成为操盘者最理想的叙事标的。
二、 本案真正暴露的,不只是股价操纵风险,而是制度前置保护的不足:对高故事性医疗科技公司的风险披露标准偏低、异常交易与异常传播的联动监测不足、核心产品定义缺乏独立核查。
三、 将Picard Medical(外部叙事劫持)与深圳核心医疗(内部语言重写)并置观察,可以看到同一个系统性问题:在医疗科技IPO的信息生态中,产品定义一旦失去制度保护,投资者决策所依据的,就可能不是技术本身,而是一张被扭曲的市场地图。
本文为GFM制度性观察,不构成任何投资建议,亦不构成对任何主体的法律定性。文中所引用资料来源均为已公开披露之SEC文件、NYSE公告、公司官方声明、公开财务数据平台及相关公开诉讼文件,仅供制度性研究参考。相关诉讼与指控事项,最终以法院裁定及监管机构正式结论为准。
GFM《IPO》栏目|制度性研究× 信息披露解码× 医疗科技估值分析
Global Finance Media Group — gfm.news