

GFM IPO 制度拆解|AEVEX
战略安全如何成为估值语言?一家防务科技公司的上市窗口
如果只看表面叙事,AEVEX 几乎是2026 年美股IPO 市场里最容易被接受的一类故事。
无人系统、情报监视侦察、精确打击能力、AI 驱动的自主导航——它所站立的每一个关键词,都正处于地缘政治升温、国防预算上升的长期顺风之中。它有真实的业务规模,有政府合同支撑,有高达5.03 亿美元的已承诺合同积压,也有来自私募股权巨头麦迪逊迪尔伯恩的背书。
但对GFM 而言,真正值得拆解的,从来不是它是否受惠于防务热潮,而是资本市场正在如何把战略安全叙事翻译成估值语言,以及这种翻译在什么条件下会出现裂缝。 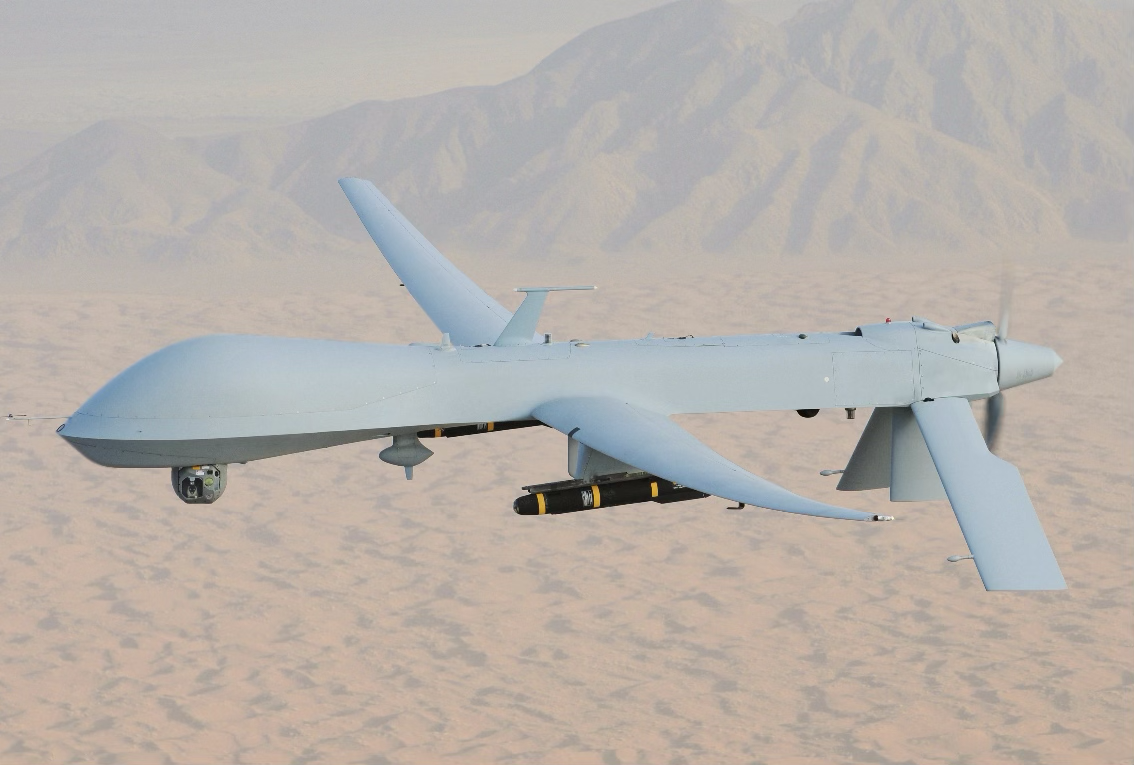 (图片说明)AEVEX 最容易被市场理解的入口,是无人系统。但真正的制度价值,不只是硬件本身,而是它所代表的作战方式与情报需求转向。
一、这家公司是谁:防务整合商,而不是纯科技平台
AEVEX 于2017 年由创始人Brian Raduenz 通过合并三家防务公司而成立,总部位于加利福尼亚州索拉纳海滩。公司的核心业务,是向美国政府及盟国伙伴提供机载情报、监视与侦察解决方案,以及无人机系统和精确打击相关能力。
它的产品线横跨几个关键领域:无人机系统、作战验证的徘徊弹药、多任务无人水面舰艇,以及支撑上述系统运行的自主导航软件与传感器整合能力。公司特别强调其在复杂环境或GPS 拒止环境下的作战能力——这正是当前现代战场最核心的技术需求之一。
从收入结构看,美国政府占其2025 年总收入的约78%,盟国伙伴贡献其余部分。这种高度集中的政府客户结构,既是护城河,也是风险点。它为公司提供了相对可预期的收入能见度,但同时也使其业务高度依赖政府预算周期、采购节奏与政策延续性。
值得特别注意的是,公司此次IPO 募资的首要用途之一,是偿还债务。这使它与AEVEX 之前同期上市的Madison Air Solutions 在制度结构上拥有一个共同特征:上市不只是为了支持未来扩张,也承担着资本结构修复的功能。 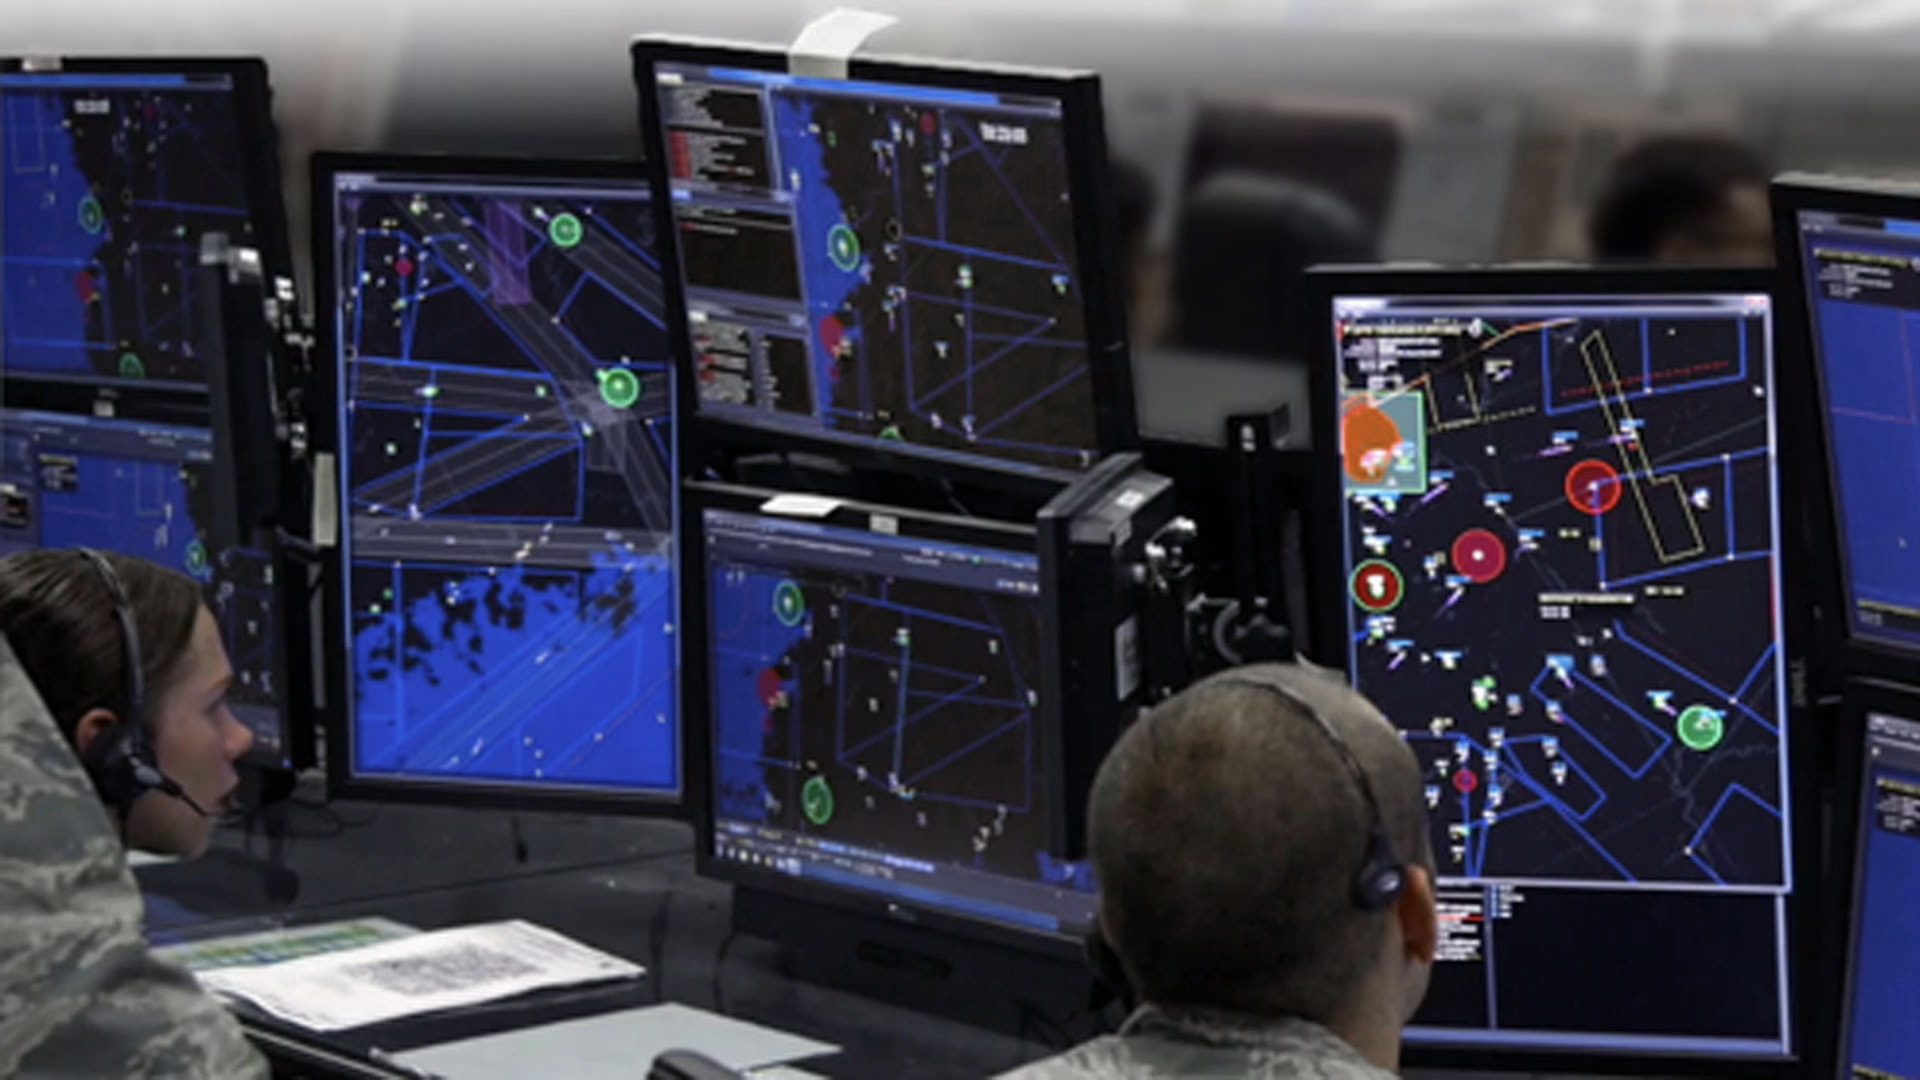 (图片说明)这家公司站在情报监视侦察与国防需求交会点上,意味着它被估值的不只是装备,而是战略环境变化下的需求增量。
二、它想讲什么故事:从政府承包商到AI 国防科技平台
AEVEX 向市场呈现的,不是「我们是一家传统防务承包商」,而是「我们是下一代AI 原生国防科技平台」。
这个定位的升格,对估值有决定性影响。传统防务承包商的估值逻辑,更接近工业企业:稳定现金流、合同积压能见度、交付可靠性、毛利率水平。而「AI 国防科技平台」的估值逻辑,则更接近高成长科技公司:技术壁垒、平台规模效应、未来战场形态的想像空间。
AEVEX 的上市叙事,试图让市场接受后者。
它的三层故事结构是这样的。
第一层,实战验证的无人系统供应商。 这是真实业务所在。系统交付、服务合同、政府采购——这是4.33 亿美元年收入的实际来源。
第二层,AI 驱动的自主导航能力提供商。 通过强调GPS 拒止环境下的自主导航软件、传感器整合与任务分析能力,把硬件供应商的定位升格为软件定义防务解决方案提供商。这一层可以获得介于传统军工与科技公司之间的估值溢价。
第三层,现代战场转型的核心基础设施。 把无人化作战、AI 驱动侦察、精确打击能力的大趋势,与AEVEX 的业务定位高度捆绑,让市场把对整个国防现代化浪潮的判断,都体现在对这家公司的估值之上。
这种三层包装,在市场情绪偏好防务主题的窗口期,往往最有效。问题在于,它也是最容易在情绪退潮时被迅速重估的估值逻辑。
三、财务数字:有真实业务,但盈利压力不容忽视
| 项目 | 数据 |
| 公司名称 | AEVEX Corp. |
| 股票代码 | AVEX(纽交所) |
| 上市地点 | 纽约证券交易所 |
| 2025 年收入 | 约4.33 亿美元 |
| 2025 年净亏损 | 约1678 万美元 |
| 已承诺合同积压 | 约5.03 亿美元 |
| 新招标竞争胜率 | 约28.4% |
| 选项及重新竞标胜率 | 逾99% |
| 美国政府收入占比 | 约78% |
| 拟募资规模 | 约3.12 亿美元 |
| 发行股份 | 1600 万股A 类股 |
| 招股价区间 | 每股18 至21 美元 |
| 中间价对应市值 | 约21.8 亿美元 |
| 最高对应估值 | 约23.5 亿美元 |
| 预计定价周 | 2026 年4 月13 日当周 |
| 主要股东 | 麦迪逊迪尔伯恩伙伴(IPO 后持有约79.1% 投票权) |
这组数字揭示了几个需要被正视的结构性张力。
一方面,AEVEX 不是概念公司。 4.33 亿美元的年收入、5.03 亿美元的已承诺合同积压、以及在重新竞标中逾99% 的胜率,说明它在美国政府采购体系内已建立相当深度的业务关系。这是真实的防务业务能力,不是纸面叙事。
另一方面,公司在2025 年录得约1678 万美元的净亏损。在收入已接近4.33 亿美元的规模下仍未实现盈利,说明成本结构仍在承压——这可能来自整合扩张费用、债务财务费用,或业务快速增长阶段的前期投入。
更关键的是,IPO 募资的首要用途之一是偿还债务。这意味着,在市场以成长型国防科技平台的逻辑为其估值的同时,募资本身的部分功能,其实是在修复资本结构。这种双重性,是理解AEVEX 这宗IPO 制度本质的核心。 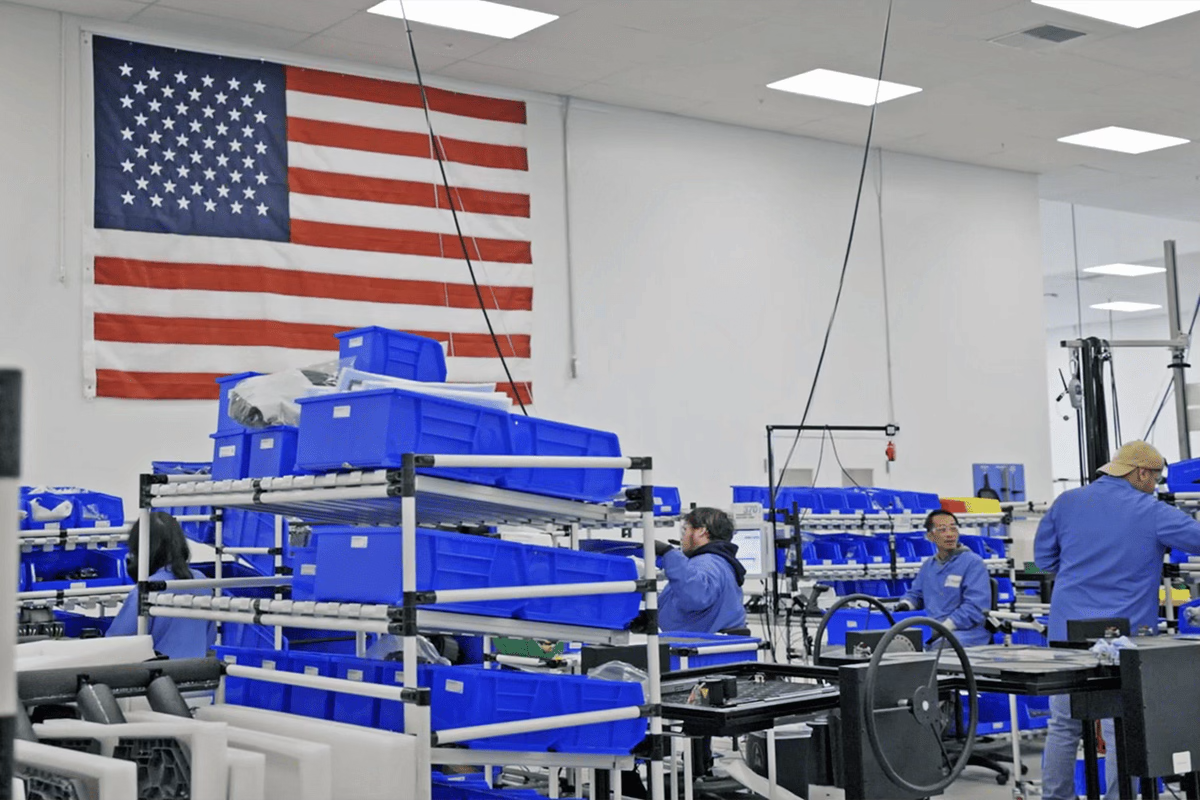 (图片说明)再强的军工叙事,最终仍要回到交付、制造、系统整合与合同执行。这些能力,决定估值能否站稳。
四、控制权结构:另一个需要被看清的制度安排与Madison Air Solutions 类似,AEVEX 同样设立了双重股权结构,使主要私募股东在上市后仍维持对公司的绝对控制。
麦迪逊迪尔伯恩伙伴在IPO 后将持有约79.1% 的总投票权。这意味着,公开市场投资者所购入的A 类股,享有的是经济收益权,而非公司治理话语权。
对防务科技公司而言,强创始人或主要股东控制,有其合理性:防务业务需要长周期投入,避免短期市场压力干扰战略布局。但从公开市场投资者的角度看,这种结构要求对管理层与主要股东的判断力有更高的信任度,因为你在买入时,实际上放弃了通过股东投票影响公司方向的能力。
值得同步关注的是,麦迪逊迪尔伯恩伙伴持有如此高比例的投票控制权,也意味着这宗IPO 在一定程度上是私募股权的流动性部分兑现——一个已持有多年的防务资产,在市场最偏好这类标的的时刻选择部分退出。这是合理的商业决策,但投资者有必要理解自己在这个交易结构中的真实位置。
五、AI 在哪里:真实能力与估值放大之间的边界
AEVEX 在招股书中强调其AI 驱动的自主导航能力,以及在复杂战场环境下的软件整合优势。这些确实是真实的技术能力,也是其区别于传统防务硬件供应商的核心卖点之一。
但同样需要被追问的是:AI 在这家公司的业务中,究竟扮演什么角色?
它更可能是一套整合了传感器数据、导航算法与任务分析的专有软件系统,而不是某种通用AI 基础设施。这种能力有真实价值,也能构成一定壁垒,但它的壁垒厚度,更多依赖政府客户的采购依赖性与系统切换成本,而不是某种不可复制的底层AI 技术优势。
换句话说,AEVEX 的软件能力,更像是「嵌入政府采购体系的专有防务软件」,而不是「可横向扩展的AI 科技平台」。这两者的估值逻辑,存在根本性差异。
5.03 亿美元的已承诺合同积压,以及逾99% 的选项和重新竞标胜率,提供了一个更可信的壁垒来源:它来自政府客户的长期依赖关系与系统整合深度,而不只是技术层面的不可替代性。这种壁垒真实且有价值,但它告诉我们的,是一家优秀的政府防务承包商,而不必然是一家科技平台公司。  (图片说明)AEVEX 不只是设备供应商,也在被市场想像成更高级别的国防技术平台。这正是其估值被抬升的重要原因。
六、真正的风险藏在哪里:四个结构性问题风险一:军工热情可能跑在现金流改善之前。
市场在防务主题火热时,往往更愿意接受未来叙事,而暂时忽略成本结构与盈利压力。 AEVEX 目前仍处于亏损状态,IPO 募资又有相当部分用于偿债,这意味着真正用于业务投入的资金相对有限。一旦市场情绪冷却,估值压力将直接反映到对盈利时间表的追问上。
风险二:政府客户集中度带来的双重性。
78% 的美国政府收入占比,既是能见度,也是脆弱性。任何政府预算优先级的调整、采购周期的延后,或特定计画的取消,都会直接影响公司的收入预期。这种高度集中的客户结构,在市场给予科技平台估值时,可能被低估其内在的周期性风险。
风险三:把产业红利误判成公司专属护城河。
全球无人系统需求确实在快速增长,这为行业内所有玩家提供了市场空间。但行业需求上升,不等于每一家公司都能获得同等强度的竞争保护。 AEVEX 的护城河,更多来自既有政府关系与系统整合深度,而不是技术上的绝对壁垒。当更多竞争者涌入这个空间时,其定价能力与利润率能否维持,是上市后最值得追踪的指标。
风险四:估值逻辑升级后,验证压力倍增。
一旦市场以「AI 国防科技平台」的逻辑为AEVEX 定价,公司上市后就需要持续交出超越传统军工逻辑的业绩。任何关于毛利率、交付节奏、合同集中度,或盈利时间表的不确定信号,都可能被市场快速放大。防务业务的慢节奏、强监管与重交付属性,并不会因为「科技化」的叙事包装而消失。
七、上市动机的真实解读
AEVEX 选择在此时进入市场,正踩在几个窗口的重合点上。
地缘政治紧张持续升温,驱动全球国防预算上升;无人机与自主系统在现代冲突中的实战表现,为这一赛道提供了最直接的市场验证;美国资本市场对防务科技标的的估值偏好,处于近年来的相对高位。
对麦迪逊迪尔伯恩伙伴而言,这也是一次具有策略意义的流动性事件:一个已在防务整合赛道深耕多年的私募资产,在市场最偏好这类标的的时刻完成部分退出。
翻译成制度语言,AEVEX 此次上市的真实动机至少有三个层次叠加:偿还部分债务,改善资本结构;借地缘政治升温窗口,完成从「政府防务承包商」到「AI 国防科技平台」的身份重定价;以及为后续业务扩张与可能的进一步整合建立公开市场融资通道。
它不是单纯缺资金,而是在寻找一个让市场以更高定价逻辑理解它的正式舞台。而选择这个时刻上市,说明管理层对窗口期的判断相当清醒。  (图片说明)这宗IPO 更像战略安全主题的公开定价时刻,而不是单纯一家公司的融资事件。
八、GFM 制度性观察
AEVEX 代表的,不只是防务科技公司的上市,而是资本市场正在如何把地缘政治风险、国防支出预期与无人作战想像,转化成一种可交易的估值语言。
这种转化并不一定错。 AEVEX 的业务是真实的,需求是真实的,政府客户的依赖程度也是真实的。问题在于,当市场用科技平台逻辑为一家防务整合商定价时,两套逻辑之间存在的张力,往往在情绪退潮时才会充分显现。
防务业务最本质的特征,不会因为「AI」这个词而改变:订单有延迟风险,合同积压不等于现金流,技术能力需要通过长周期政府采购体系的验证,盈利改善需要时间。这些特征,在市场情绪偏好防务主题时容易被忽视;但它们始终存在,并会在估值压力出现时被重新放大。
对GFM 而言,AEVEX 不只是一家防务公司的上市事件,而是一个关于「战略安全如何被重写成投资主题」的制度样本。
真正值得持续追踪的问题只有一个:当防务科技热情稳定之后,AEVEX 能否证明其护城河,来自真实的技术与政府关系积累,而不只是一次在最有利窗口期完成的成功定价。
IPO 基本资料
| 项目 | 数据 |
| 公司名称 | AEVEX Corp. |
| 股票代码 | AVEX(纽交所) |
| 核心业务 | 无人系统、ISR 情报监视侦察、精确打击能力 |
| 业务定位 | 国防科技平台+ 无人系统与军事数据服务 |
| 2025 年收入 | 约4.33 亿美元 |
| 2025 年净亏损 | 约1678 万美元 |
| 已承诺合同积压 | 约5.03 亿美元 |
| 美国政府收入占比 | 约78% |
| 拟募资规模 | 约3.12 亿美元 |
| 招股价区间 | 每股18 至21 美元 |
| 中间价对应市值 | 约21.8 亿美元 |
| 最高对应估值 | 约23.5 亿美元 |
| IPO 后投票控制 | 约79.1%(麦迪逊迪尔伯恩伙伴) |
| 主承销商 | 高盛、美银、杰富瑞、摩根大通等 |
| 预计定价周 | 2026 年4 月13 日当周 |
以上数据来源于SEC 登记文件、Renaissance Capital、IPOScoop 及其他公开可得资料,仅供研究参考,不构成投资建议。
本文为GFM 制度性观察,不构成任何投资建议。 GFM 关注IPO 背后的制度逻辑、叙事结构与估值语言,记录可被引用、可被长期追踪的市场判断样本。
GFM《IPO》栏目|制度性研究× 估值语言解码× 市场叙事分析
Global Finance Media Group — gfm.news