

GFM IPO 制度拆解|Madison Air Solutions
AI 基建热潮里,一家工业公司的去杠杆上市
如果只看表面叙事,Madison Air Solutions 几乎是2026 年最容易被市场接受的一类公司。
它站在AI 数据中心扩张的风口上,提供空气管理、冷却与通风相关设备,看起来像那种「既有真实工业能力,又踩中最热主题」的理想IPO 标的。它的规模够大——拟募资高达约22.3 亿美元,发行8270 万股,每股定价区间25 至27 美元,预计于4 月15 日定价——足以成为市场焦点。
但对GFM 而言,真正值得拆解的,不是它是否受惠于AI,而是这宗IPO 的制度本质:它究竟是一次成长融资,还是借AI 基建热完成一次大规模去杠杆与资本结构重整?
这个问题的答案,藏在一个很容易被忽略的数字里:Madison Air Solutions 目前背负约56 亿美元的庞大债务,此次IPO 的主要目的之一,正是偿还部分债务,以降低利息支出并改善现金流。  (图片说明)Madison Air 最容易被市场接受的叙事,是AI 数据中心扩张带来的冷却需求上升。但对制度分析来说,需求存在并不自动等于公司应获得科技式高估值。
一、这家公司是谁:工业整合商,而不是AI 原生企业剥掉市场语言,Madison Air Solutions 的商业本质需要被直白说清楚。
公司开发和制造各类室内空气质量与空气管理技术,应用场景横跨商业与住宅环境,旗下品牌包括Nortek Air Solutions、Nortek Data Center Cooling、AprilAire 与Big Ass Fans。
它不是一家从零成长的纯科技公司,而是一家围绕空气管理能力进行品牌整合的工业系统商。公司由亿万富翁Larry Gies 于2017 年创立,隶属Madison Industries 旗下。
从财务结构看,公司2025 年全年收入达33 亿美元,其中约一半净销售额来自替换与升级需求,另有约10% 来自售后零件与服务,为公司提供具有一定稳定性的周期性收入基础。
但从盈利能力看,2025 年净利润为1.24 亿美元,低于2024 年的2.36 亿美元,尽管收入从2024 年的26.2 亿美元增长至33.4 亿美元。
这组数字揭示了一个关键结构:收入在增长,但净利润在下降。这意味著成本压力、整合费用或财务费用正在侵蚀利润率——这是一家高杠杆收购型工业集团在快速扩张期最常见的财务形态。
二、它想讲什么故事:从空气管理到AI 基建不可或缺的基础设施
Madison Air Solutions 的上市叙事,同样分为三个层次。
第一层,工业空气管理公司。 真实的收入支柱。通风、过滤、冷却、空气品质管理——这是它33 亿美元收入的实际来源,也是市场最容易按工业逻辑定价的部分。
第二层,数据中心冷却解决方案提供商。 工业报告指出,支持其增长的有利产业趋势包括北美住宅存量老化、数据中心持续扩张,以及先进制造设施的回流。这些因素共同支撑了一个估计规模达400 亿美元的专业空气系统市场。数据中心的冷却需求,是公司最希望被资本市场接受的增长核心。
第三层,AI 基建时代的能源效率基础设施。 把空气管理能力包装成AI 算力扩张不可缺少的配套基础设施——当市场相信「AI 不只需要晶片,也需要冷却基建」时,像Madison Air 这样的公司自然有机会获得更高的科技式估值。
问题在于,这种估值提升是否真来自商业模式的升级,还是外部叙事把原本偏传统的工业能力重新包装成了战略资产?  (图片说明)它的真实商业本质仍然是工业设备与空气管理能力,而不是纯AI 公司。这也是市场最容易刻意忽略、却最应被提醒的一点。
三、去杠杆:这宗IPO 最核心的制度本质这是整篇分析最重要的一段,也是最容易被市场宣传话术掩盖的部分。
Madison Air Solutions 此次IPO 的主要目的是偿还部分其约56 亿美元的巨额债务,以降低利息支出并改善现金流。
这一句话的制度意义,远高于任何AI 叙事。
它意味着,Madison Air 的上市,不只是为了支持未来扩张,而是同时承担着去杠杆、改善债务结构与提升资产负债表可读性的功能。这使整宗IPO 的性质出现明显的双重属性:一部分是成长融资,一部分是资本结构修复。
此次IPO 还设立了双重股权结构。 A 类股每股拥有一票投票权,B 类股每股拥有十票投票权。 IPO 完成后,创始人Larry Gies 预计将持有约95.2% 的总投票权,公司将因此符合纽交所「受控公司」的治理标准。
这个治理结构安排,与去杠杆动机叠加,构成一幅完整的制度图景:公司希望通过公开市场完成融资与资本优化,同时确保创始人对公司的绝对控制权不受稀释。
对投资者而言,这意味着:你购入的是A 类股,享有经济权益,但在公司治理上的话语权极为有限。当一家高债务公司的创始人以这种方式上市时,市场需要更仔细地问清楚:这笔投资的真正回报逻辑是什么?
四、财务结构:数字说明了什么?
| 项目 | 数据 |
| 2025 年收入 | 约33.4 亿美元 |
| 2025 年净利润 | 约1.24 亿美元 |
| 2024 年收入 | 约26.2 亿美元 |
| 2024 年净利润 | 约2.36 亿美元 |
| 总债务规模 | 约56 亿美元 |
| 拟募资规模 | 约22.3 亿美元(最高) |
| 发行股份 | 约8270 万股A 类股 |
| 招股价区间 | 每股25 至27 美元 |
| 对应市值 | 约127 亿至132 亿美元 |
| 上市地点 | 纽约证券交易所 |
| 股票代码 | MAIR |
| 预计定价日 | 2026 年4 月15 日 |
| 创始人投票控制 | 约95.2% |
这组数字呈现出几个需要被正视的结构性张力。
收入增长强劲,从26.2 亿增至33.4 亿美元,部分受AprilAire 收购驱动;但净利润从2.36 亿下降至1.24 亿,降幅近50%。在收入大幅扩张的同时,盈利能力反而显著收缩,这通常意味着收购整合成本、财务费用或运营杠杆尚未充分兑现。
56 亿美元的债务规模,与22 亿美元的募资规模相比,说明即使IPO 全部成功,公司的杠杆结构仍然相当沉重。去杠杆效果有限,但可以为后续融资打开新的资本市场通道。  (图片说明)Madison Air 的底盘是制造、交付、工程与设备能力。这类能力能带来稳定现金流,但未必天然对应高成长科技估值。
五、AI 在哪里:需求真实,但壁垒厚度仍需验证
Madison Air Solutions 确实在受益于数据中心扩张带来的冷却需求,这一点毋庸置疑。但同样需要被追问的是:AI 在它的业务里,究竟扮演什么角色?
公司的战略强调AI 驱动的产品创新、数据中心冷却业务,以及售后服务。但从现有公开资料看,AI 更多体现在产品性能优化与能效管理层面,而非构成某种不可复制的底层技术壁垒。
更直白地说,Madison Air 的核心竞争优势,更可能来自其规模化的品牌组合、深度的渠道关系、庞大的装机存量带来的替换需求,以及在特定垂直场景(如数据中心冷却)的工程能力积累,而不是某种AI 原生技术能力。
公司在S-1 文件中自述,其竞争优势包括受信任的品牌、深厚的应用场景专业知识、受专利保护的创新,以及强大的渠道与客户合作关系。在多数市场中,公司面对的是规模更小的分散竞争者;在少数领域,则与大型HVAC 原始设备制造商的非核心产品线竞争。
这段自述本身,提供了一个重要的定位线索:Madison Air 更像一个在工业空气管理领域具备规模与品牌优势的整合商,而不是一家技术壁垒深厚的AI 公司。
三种情形需要被区分清楚——AI 是真正的差异化底层能力、是硬件之上的管理层优化工具,还是主要服务于招股语言里的估值放大需求。目前公开资料所能支持的判断是:AI 在Madison Air 的业务中真实存在,但它在收入结构与竞争壁垒中的实际权重,仍需要更多财务与技术细节来支撑。  (图片说明)AI 热潮重新打开了这类公司的市场语言空间。问题在于,资本市场是在为未来增量付费,还是在为既有资产重新标价。
六、真正的风险藏在哪里:四个结构性问题风险一:去杠杆目的与成长融资逻辑的混淆。
这是最核心的制度风险。当IPO 同时承担去杠杆与成长融资两种功能时,投资者对公司的期待很容易产生错位。如果市场把这宗交易主要理解为「AI 基建成长故事」,而忽略其中相当比重的资本结构修复功能,上市后一旦成长验证不及预期,估值调整将非常迅速。
风险二:高债务结构下,盈利能力改善的空间有限。
56 亿美元的债务意味着相当高的年度财务费用支出。即使主营业务表现良好,利息负担仍会持续侵蚀净利润。 2025 年净利润的大幅下滑,可能已经在一定程度上反映了这个结构性问题。
风险三:数据中心冷却需求是产业机会,但行业竞争不因此缓和。
当「AI 基建冷却需求」成为热门叙事,更多供应商会涌入,客户的议价能力也未必下降。 Madison Air 的增长,究竟来自其在竞争中真正建立的差异化优势,还是主要搭乘了整体产业扩张的顺风车,是上市后最值得持续追踪的指标。
风险四:双重股权结构下,外部股东话语权极为有限。
近95% 的投票控制权集中在创始人手中,外部公开市场投资者在公司治理上几乎没有实质影响力。这种结构在科技公司中相对常见,但在一家以工业整合为主要商业模式、同时背负巨额债务的公司身上,治理风险的潜在影响更值得被正视。
七、上市动机的真实解读此次IPO 还包含一项同步私募配售安排:Madison Industries Holdings(创始人Larry Gies 控制的实体)已同意以IPO 定价购买1 亿美元的B 类普通股,此部分股份不在美国证券法下进行登记,承销商也不收取相关费用。
这个安排的制度含义值得细读:创始人同步认购,既是对市场的信心表态,也是在确保控制权结构不被稀释的前提下,为自己保留一个更低成本的资本进入通道。
承销商阵容由高盛、巴克莱、杰富瑞和富国银行领衔,同时包括美银、花旗及多家机构。这个承销阵容的豪华程度,本身就是一个市场信号——公司在资本市场的运作能力毋庸置疑。
翻译成制度语言,Madison Air 此次上市的真实动机至少有四个层次叠加:偿还部分56 亿美元债务,改善财务结构可读性;借AI 基建叙事完成从「工业整合商」到「空气管理技术平台」的身份重定价;在市场对AI 基建最热情的窗口期完成公开市场定价;以及为后续可能的收购扩张建立公开市场融资通道。 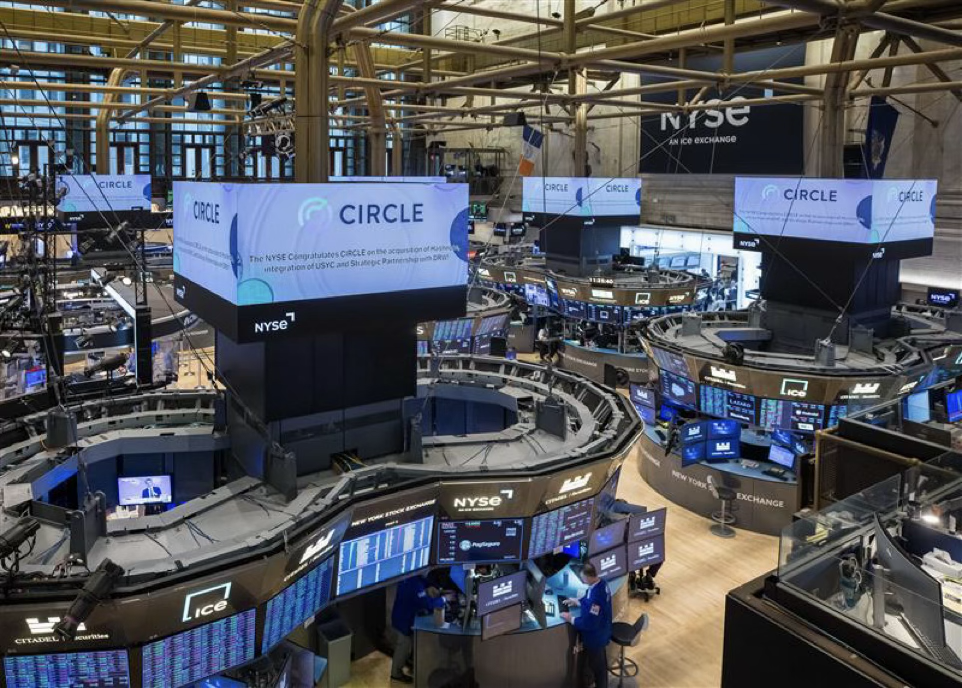 (图片说明)这宗IPO 的制度核心,不只是上市本身,而是利用市场对AI 基建的热情,完成一轮资本结构优化。
八、GFM 制度性观察
Madison Air Solutions 映射的,不只是AI 数据中心带来的新需求,而是资本市场如何把成熟工业能力重新包装进热门叙事,并用这个叙事完成财务结构优化。
若此次IPO 成功,它可能成为近三十年来规模最大的美国工业公司上市案例之一。这个历史地位本身,已说明它的制度重量远超一般IPO 事件。
它既不属于纯科技公司,也不属于传统制造业,而是一种夹在两者之间、最容易被高估也最容易被误读的中间型资产:有真实的工业规模,有合理的产业趋势支撑,也有相当重量的债务负担,以及一个借助热门叙事完成重新定价的清晰动机。
这种复合型IPO,在市场情绪乐观时往往最受追捧,因为它看起来既安全(有收入、有品牌、有市场),又有主题(AI、数据中心、能效)。但当情绪回落,市场开始更仔细地看财务结构时,估值逻辑的重整往往比预期更快。
真正值得持续追踪的问题只有一个:Madison Air 能否在上市后的业绩中,证明其AI 基建叙事背后的收入成长,是真实技术与渠道能力的结果——而不只是一次成功的窗口期定价。
IPO 基本资料
| 项目 | 数据 |
| 公司名称 | Madison Air Solutions Corporation |
| 股票代码 | MAIR(纽交所) |
| 核心业务 | 室内空气质量与空气管理技术,含数据中心冷却 |
| 业务定位 | 工业空气管理平台+ AI 数据中心冷却叙事 |
| 主要品牌 | Nortek Air Solutions、AprilAire、Big Ass Fans |
| 2025 年收入 | 约33.4 亿美元 |
| 2025 年净利润 | 约1.24 亿美元 |
| 总债务规模 | 约56 亿美元 |
| 拟募资规模 | 约22.3 亿美元(最高) |
| 招股价区间 | 每股25 至27 美元 |
| 对应市值 | 约127 亿至132 亿美元 |
| 创始人投票控制 | 约95.2% |
| 预计定价日 | 2026 年4 月15 日 |
| 主承销商 | 高盛、巴克莱、杰富瑞、富国银行等 |
以上数据来源于SEC 登记文件、彭博社、Renaissance Capital 及其他公开可得资料,仅供研究参考,不构成投资建议。
本文为GFM 制度性观察,不构成任何投资建议。 GFM 关注IPO 背后的制度逻辑、叙事结构与估值语言,记录可被引用、可被长期追踪的市场判断样本。
GFM《IPO》栏目|制度性研究× 估值语言解码× 市场叙事分析
Global Finance Media Group — gfm.news