

一栋房子什么时候才算安全?加州为烟雾污染理赔建立新标准
房子没有烧毁,也可能暂时不能住:两部新法开始规范烟损检测、住宅修复与临时生活费
2025年洛杉矶大火之后,超过13,000宗烟损索赔来自那些房屋仍然存在、却可能暂时无法安全居住的家庭。加州最新签署的AB 1642与AB 1795,开始为烟雾污染检测、住宅修复、重新入住与临时生活费建立更明确的规则,也把「房子什么时候才真正安全」变成一个可以被测量、核查与依法处理的公共问题。
总编辑按
2025年洛杉矶大火已经过去一年多,但围绕保险、房贷、住房、土地、人口迁移与公共责任的重建仍在继续。 GFM.News 《财经调查》正在启动长期公共研究工程《大火之后,谁来重建洛杉矶? 》,持续追踪保险资金如何支付、家庭何时能够回家、重建进度如何推进,以及政府、金融机构与市场在其中承担的责任。
2026年9月15日,加州签署新的野火恢复法案,烟损住宅的检测、修复、保险理赔与临时生活保障因此进入新的制度阶段。本文选择从「一栋没有被大火烧毁的房子,什么时候才算真正安全」这个问题切入,记录洛杉矶重建过程中正在发生的一个重要变化,也由此进一步观察法律、保险制度与普通家庭生活之间的实际距离。
这项长期调查所形成的数据、案例与问题清单,也将成为GFM.News发起的「加州新机遇」公共对话平台的重要研究基础。相关研究未来可进一步进入政府、产业、学术、资本与社区之间的讨论; GFM的新闻调查与平台活动分开运作,任何合作方均不参与GFM的选题、核查、标题与编辑判断。
Jeff Morgan
GFM.News 总编辑
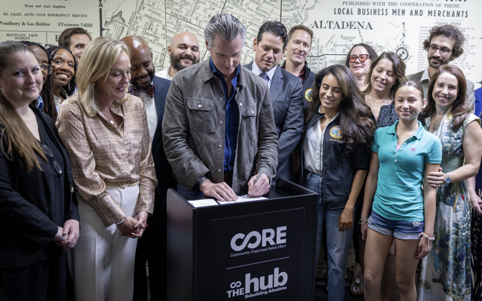 (图片说明)2026年9月15日,加州州长Gavin Newsom在Altadena的CORE/The Hub重建据点签署野火复原法案,现场有受灾居民、倡议者与立法相关人士。背景墙上的旧街区地图标示出这场签署活动的发生地。画面记录的是AB 1642与AB 1795完成立法程序的公开节点:烟损检测、住宅修复与临时生活费规则,被放回受灾社区本身。
房子没有烧毁,为什么还不能回家?
2026年9月15日,加州州长Gavin Newsom在Altadena签署四项野火复原法案,其中AB 1642与AB 1795建立了一套针对野火烟雾污染的检测、修复与保险理赔框架;同场签署的AB 1842与AB 1847主要处理房贷宽限及受灾家庭的房贷保护。 GFM《财经调查》在本文聚焦前两部法律,因为它们直接处理2025年洛杉矶大火留下的一个至今仍困扰许多家庭的问题:一栋没有被火焰烧毁的住宅,如果室内留下铅、石棉、烟灰、燃烧副产物及其他污染物,应依据什么标准判定安全,谁负责支付检测与修复费用,保险公司又可以在什么条件下停止支付临时生活费。
加州保险局估计,2025年1月洛杉矶火灾产生超过4万宗保险索赔,其中超过13,000宗涉及房屋仍然存在、但受到烟雾污染的住宅。加州保险局成立的Smoke Claims and Remediation Task Force在报告中记录了大量争议,包括应检测哪些污染物、如何采样、修复到什么程度、不同检测结果如何判断,以及住宅何时才算真正恢复至灾前状态。
对许多家庭而言,房子没有烧毁原本是一件幸运的事,但当他们准备回家时,另一种不确定性才真正出现。墙体仍在,家具可能没有明显损坏,从街上看甚至很难察觉这栋住宅遭遇过什么,但室内空气、灰尘与表面残留物是否安全,肉眼无法回答,保险公司与屋主自行聘请的专家也未必得出相同结论。
加州现在试图建立一套各方都能使用的共同尺度。环境与公共卫生标准负责判断住宅何时可以重新入住,保险规则则依据这些标准处理检测、修复、付款及临时生活费。州长办公室将这套安排描述为全美首套具有强制执行力的野火烟损标准;在没有完成全美50州逐州法律比较之前,GFM不把这项政府定位作为独立研究结论,但可以确认,加州正在改变过去主要由屋主、保险公司与检测机构逐案争议的处理方式。
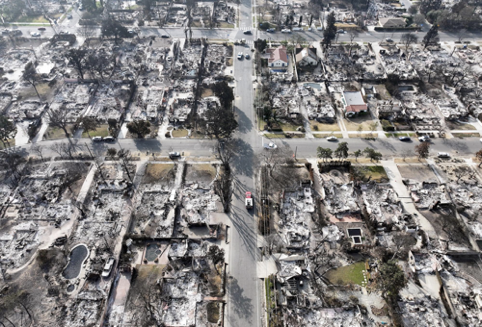 (图片说明)Eaton大火过后的Altadena航拍显示,大片住宅已成灰烬,少数房屋仍立于清空地块与焦土之间。文章讨论的核心并不是「全部烧光」,而是这类仍然存在的住宅如何被烟雾、灰烬与燃烧副产物侵入。 ZIP Code式野火影响区之所以成为理赔入口,正是因为同一街区里,烧毁与未烧毁的房屋会同时出现。
两部新法共同处理安全与赔付
AB 1642的正式名称为《Wildfire Environmental Safety and Testing Act》,由州众议员John Harabedian提出,主要负责建立野火后污染物检测、修复及重新入住的科学标准。
AB 1795《Smoke Damage Recovery Act》由州众议员Mike Gipson提出,并获加州保险局支持,其功能是将这些标准接入住宅保险索赔、修复程序与理赔责任。
两部法律的设计彼此依赖。 AB 1795规定,其运作以AB 1642完成立法并符合规定条件为前提;AB 1642也设有相应安排。两案已于同一天获州长签署,因此这套相互连接的法律框架已经完成立法程序。需要特别说明的是,加州议会官方纪录将两案均列为Non-Urgency,不能将其描述为州长签署当日立即全面生效的紧急法案。
这样的安排有很实际的原因。
如果保险公司被要求将住宅修复到「安全可居住」的状态,就必须有公共机构认可的安全尺度;反过来,如果环境部门建立了污染标准,却没有理赔义务、检查期限与付款规则,这些科学标准也很难转化为受灾家庭能够实际使用的权利。
AB 1642提供科学基线,AB 1795将这套基线连接到保险处理流程。两部法律共同处理的,其实是一件非常具体的事情:谁有权说一栋房子已经安全,以及这个判断会如何影响保险赔付。
「可以回家」开始有可以测量的尺度
AB 1642要求加州有毒物质控制部门(Department of Toxic Substances Control,DTSC)与Office of Environmental Health Hazard Assessment等机构合作,在2028年12月31日前制定野火后铅与石棉的检测、修复和重新入住规则。 California Air Resources Board也须在同一日期前公布野火烟损住宅的室内空气污染指导。
法律同时要求DTSC最迟于2029年12月31日前建立更广泛的污染物指引,明确涉及CAM 17重金属、氰化物、锂、锰、戴奥辛与呋喃以及多环芳香烃等物质。在科学证据允许的情况下,相关机构还需要建立土壤、空气与表面擦拭样本的筛查水平,以及修复完成后的测试标准。
完整标准需要数年才能形成,但受灾家庭不可能等到2028年或2029年再决定是否回家,因此法律同时设置了过渡安排。
在新的州级规则完成以前,野火影响区住宅的铅与石棉污染可以依照现有联邦及州标准判定。这使法律与未来规则之间不至于出现完全空白的几年。
对家庭而言,这里仍有一个非常现实的时间差。家庭决定是否回家的时间通常以周或月计算,公共卫生标准的建立往往以年计算。铅与石棉已有可以使用的规则,但其他污染物的统一筛查体系仍需逐步完成。科学何时能够提供足够清楚的答案,会直接影响一个家庭何时敢重新把孩子、老人和日常生活带回原来的住宅。
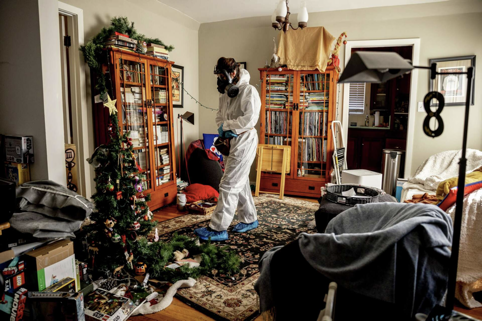 (图片说明)2025年9月,Altadena屋主Debbie McMahon穿着防护衣与防毒面罩,走进一栋没有被火焰烧毁的住宅客厅。圣诞树、书柜与日常家具仍在原位,但她不能以普通居家方式进入自己的房子。这张照片直接对应文章提出的问题:墙体仍在、从街上看未必显眼,室内空气与表面残留物是否安全,却已成为家庭、检测机构与保险公司的争议核心。
烟损索赔的举证起点改变了
AB 1795对理赔制度最直接的改变,是建立一项「可反驳推定」(rebuttable presumption)。
在法律定义的野火影响区(wildfire impact zone)内,如果一栋仍然存在的住宅在野火后出现烟雾、灰烬、烟灰、焦化物或其他燃烧副产物,法律原则上推定相关烟损由该场野火造成。保险公司仍然可以提出反证,因此这并不是自动赔付,也不是无条件责任,但屋主提出索赔时的起点已经不同。
过去,部分家庭需要先证明污染存在,再证明污染与特定火灾具有因果关系,之后才进入检测范围、修复程度和费用的争议。新的推定制度至少降低了第一层因果证明的摩擦。
法律对野火影响区采用了相对容易执行的地理定义:只要一个ZIP Code全部或部分位于CAL FIRE确定的火场边界内,即可能被纳入影响区。
这种方法具有行政效率上的优点,也可能产生新的边界问题。同一个ZIP Code内,不同住宅与火场的距离、主导风向、建筑密封程度以及烟雾暴露水平可能相差很大。加州选择先利用地理位置建立索赔入口,再依据实际检测与科学标准确定具体损害。这套方法能否在提高理赔效率的同时控制新的争议,目前仍需等待实际索赔资料。
检查、修复与住宿费开始使用同一套标准
AB 1795对部分理赔程序设定了具体时间要求。
如果保险公司决定行使检查烟损住宅的权利,须尽快进行,最迟不得超过收到索赔通知后30个日历日;如果住宅因政府限制无法进入,则自取得进入权后开始计算30日期限。
保险公司同时须承担为恢复住宅至灾前状态、并确认住宅可以重新入住所必要的采样与检测费用,但具体支付仍受保单条款与保障范围限制。
对没有争议的个人财物修复费用,法律设定实际现金价值的付款期限;符合replacement cost保障的住宅与财物,也设有相应的付款时限。法律同时保障保户选择实际执行住宅修复工作的vendor或contractor。
这些看似技术性的规定,对家庭而言都非常具体。谁进屋检测、谁决定需要清理到什么程度、谁负责施工,以及修复完成后依据什么条件确认住宅可以重新入住,都会直接影响理赔金额与返家时间。
其中最受家庭关注的一项,是Additional Living Expense,也就是住宅无法居住期间的额外生活费保障。
AB 1795规定,对野火影响区内符合保障条件的烟损索赔,在住宅尚未恢复至灾前状态并依相关标准确认可以供人居住以前,保险公司不得终止相关Additional Living Expense保障,但这项义务仍受适用的保单限额约束。
因此,新法并没有创造无上限的酒店或租房保障。保单限额、合同条款以及其他既有保险规则仍然存在。它改变的是安全判断与付款之间的关系:保险公司何时可以认定住宅已经适合返家,需要更多依据可以测量和验证的标准,而不能只依赖单方面的理赔判断。
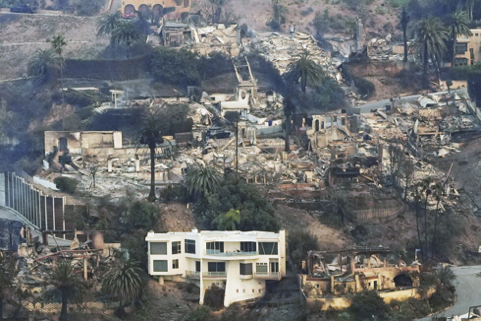 (图片说明)太平洋帕利塞兹山坡上,一栋白色住宅仍完整站立,周围房屋已成废墟。 2025年洛杉矶大火留下的大量烟损索赔,正来自这类「房子还在、却可能暂时不能住」的住宅。画面说明,未烧毁并不等于可以立即返家;铅、石棉、烟灰与其他污染物是否超标,需要可测量的公共标准,而不是只凭外观判断。
2025年的家庭推动了新法,既有案件仍需逐案处理
AB 1642与AB 1795的政策背景,与2025年Eaton和Palisades火灾后大量未被烧毁住宅的烟损争议直接相关。州长办公室与加州保险局也明确表示,新制度吸收了洛杉矶火灾幸存者的经历。
但新法由2025年的灾难促成,并不代表所有2025年既有索赔都会自动获得新的程序与保障。
AB 1795新增的部分程序条款明确限定适用于其规定的运作日期当日或以后发生的住宅财产保险索赔。至少就检查期限、付款与相关程序性保障而言,不能简单描述为全面追溯至2025年的全部案件。
这里存在一个对受灾家庭很现实的时间差。
2025年的家庭以自己的经历促成了新的法律,但新制度开始运作的时间,与他们处理索赔、支付房贷、租住临时住宅和决定是否返家的生活时间并不完全重合。对仍在处理Eaton与Palisades既有案件的家庭,原有保单、既有加州保险法、Department of Insurance的监管与执法,以及每宗案件本身的事实仍然重要。
GFM《财经调查》将继续追踪这部分。法律签署是一个明确的制度节点,但它不会让此前一年多累积的理赔争议在同一天消失。
Boyle Heights把问题延伸到野火之外
AB 1795还将另一宗性质不同的火灾纳入后续研究。
2026年6月17日,洛杉矶Boyle Heights的Lineage Logistics大型冷藏仓库发生火灾。法案记载,设施接近50万平方英尺,内有超过8,500万磅食品,并涉及氨制冷系统、屋顶太阳能设施及其他工业设备。事故造成持续烟雾、腐败食品、异味及环境卫生问题,初期曾因无水氨风险发布shelter-in-place命令,但周边居民没有收到mandatory evacuation order。
这个差别暴露了另一类保险问题。
部分住宅Additional Living Expense及商业Business Interruption保障的启动,可能与政府命令、物理损害或其他特定保单条件有关。如果居民因烟雾、气味、健康症状或持续污染自行搬离,却没有政府发布的强制撤离令,他们实际承担的生活成本与保单的法律触发条件之间可能出现落差。
AB 1795没有直接将野火烟损规则扩展至所有工业火灾,而是要求加州保险局研究Lineage事件暴露出的保障缺口,包括在没有mandatory evacuation order的情况下,Additional Living Expense与Business Interruption是否需要其他触发条件。法案列出的研究方向包括Air Quality Index门槛、公共卫生警示,以及儿童、老人、孕妇、残障人士和慢性病患者等脆弱群体主动撤离的情况。最终报告须在2027年12月1日前提交州长与州议会。
另一项研究由California Office of Emergency Services与California Environmental Protection Agency参与,内容包括事故中的跨机构协调、监管权限、shelter-in-place与mandatory evacuation之间的决策,以及清理延误。最终报告须在2028年7月31日前提交。
Lineage案例由此把问题带到更广泛的城市风险领域:住宅可能没有被火烧毁,政府也可能没有命令居民撤离,但烟雾、化学物质或其他污染仍可能让一个家庭在现实生活中无法正常居住。传统保险能否识别这种「房屋仍在,但居住功能暂时失去」的损失,已经成为州政府下一阶段的研究问题。
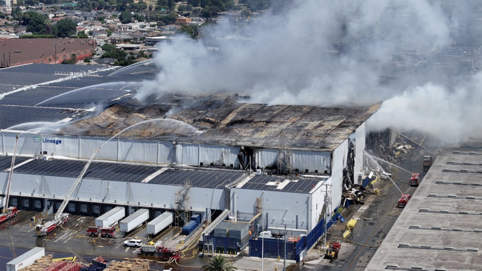 (图片说明)2026年6月,洛杉矶Boyle Heights的Lineage冷藏仓库大火从屋顶太阳能设施蔓延,消防人员向约50万平方英尺的厂房射水,烟雾持续逸出。 AB 1795要求加州保险局研究这类工业火灾暴露出的保障缺口:周边居民可能因烟雾、异味或健康风险自行搬离,却没有收到强制撤离令,Additional Living Expense与营业中断保障因此不一定被触发。这把「房屋仍在、居住功能暂时失去」的问题,从野火延伸到城市工业风险。
公共卫生科学开始影响保险理赔
保险业通常利用损失、概率和价格衡量风险,公共卫生与环境科学则依靠暴露量、污染物浓度与健康阈值判断安全。 2025年洛杉矶火灾让这两套专业体系直接在数以千计家庭的住宅里相遇。
墙体可能完整,窗户可能没有烧毁,房屋从街上看甚至没有明显损害,但烟灰、重金属与其他燃烧副产物是否已进入室内,以及清洁以后是否真正达到安全居住程度,需要专业检测才能回答。
当保险公司聘请的专家、屋主自行聘请的工业卫生专家(industrial hygienist)以及公共卫生机构使用不同方法时,「安全」本身便可能成为理赔争议的一部分。
加州保险局在2025年成立Smoke Claims and Remediation Task Force,成员包括公共卫生、环境健康、消防安全、industrial hygiene、修复行业、消费者代表与保险业。 Task Force的报告确认,各方对建立全州标准存在广泛共识,但在检测方法、修复程度以及相关费用应如何分配方面仍有明显分歧。
AB 1642与AB 1795现在将其中一部分争议交给法律与后续规则制定处理。
新的框架不会消除所有冲突。检测会增加成本,修复标准可能提高部分索赔金额,ZIP Code式的影响区划分也可能产生新的边界案件。至于这些新增成本是否以及如何反映到未来保险费率,目前仍没有足够监管资料支持可靠结论。
可以确认的变化是,住宅是否安全将逐步减少对单一当事方主观判断的依赖。检测需要对照公共标准,修复需要可以被核查,而保险支付与住宅是否可以重新入住之间,也开始建立更加明确的法律联系。
重建的最后标准,是家庭能否安心回去生活
GFM.News持续追踪2025年洛杉矶大火之后的保险支付、住房重建、人口回流与公共责任。 AB 1642与AB 1795补上了这条调查线中一个过去很容易被忽略的部分。
谈到灾后重建,人们首先想到的通常是清除瓦砾、取得建筑许可、找到承包商、筹集资金,再把失去的房屋重新建起来。对那些房屋没有被烧毁的家庭而言,困境完全不同。他们的住宅仍在原来的位置,部分家庭财物可能也还留在屋内,但烟雾与污染让「什么时候可以回家」成为一个同时涉及科学、法律、保险和家庭健康的问题。
这种损失很难透过一张灾难照片完整呈现。它存在于室内空气、灰尘、墙体和家具之中,也存在于一个家庭每天必须作出的选择里:是否让孩子重新睡在原来的房间,是否继续支付另一处住所的租金,是否需要自费聘请新的检测专家,以及当两份检测报告给出不同答案时,究竟哪一份值得相信。
加州现在试图减少这种不确定性。
AB 1642建立环境与健康标准,AB 1795将这些标准连接到保险索赔、修复、付款及临时生活保障;Lineage火灾的后续研究则进一步检验,当一场灾害不符合传统野火或强制撤离模式时,现有保险触发条件是否仍然足够。
在我看来,这两部法律最值得记录的地方,是它们处理了一个非常普通、也非常沉重的家庭问题:房子仍然站在原来的位置,需要具备什么条件,一家人才可以真正放心地重新住进去?
法律不会一次给出所有答案。新的科学标准需要数年才能完成,监管机构、保险公司与法院仍会继续界定责任边界,而2025年受灾家庭正在处理的既有案件,也不会因为新法签署而自动结束。
但一项重要变化已经开始。下一次大火之后,对那些仍然站立的住宅,加州希望「是否安全」不再只依赖保险公司、检测公司或屋主各自的判断,而逐步成为一个可以测量、可以核查,也可以依法处理的公共问题。
重建最终需要恢复的,终究不只是房屋本身,而是一个家庭重新生活在其中的安全感。
关于本工程
本文为GFM.News《财经调查》旗下「加州大火重建公共研究工程」持续调查的一部分。 GFM将长期追踪2025年洛杉矶大火之后的保险支付、房贷与银行资金、住房重建、人口迁移、土地交易、产业机会及公共责任,并持续更新相关数据、人物样本与政策进展。
免责声明
本文依据截至2026年9月16日公开可得的加州法律文本、政府文件及监管资料撰写,仅供新闻研究与公共政策分析,不构成法律、保险或投资建议。具体保障范围、索赔权利、生效日期及个案责任,仍应以正式法律、主管机关解释及相关保单条款为准。