

美国数位资产监管最后一轮妥协:630页文本离60票还有多远?
114項修改仍未鎖定跨黨派支持,9月15日將檢驗美國能否把數位資產監管真正寫進聯邦法律
誰來劃定數位金融邊界:630頁、114項修改、60票,構成新版CLARITY Act最關鍵的三個數字。DeFi、反洗錢、穩定幣收益、信用合作社與政治倫理等爭議雖已重新寫入文本,但截至9月11日,跨黨派支持仍未明朗。9月15日的程序性表決,將檢驗美國能否把多年分散在SEC、CFTC與法院之間的加密監管邊界,真正寫進聯邦法律。
 (圖片說明)華盛頓美國國會大廈外觀。參議院訂於9月15日下午就H.R.3633進入審議的動議進行程序性表決,這是CLARITY Act能否在今年繼續推進的第一道政治門檻。
114項修改,仍差60票
9月15日下午2時15分,美國參議院將迎來一場很容易被外界誤讀的表決。它不是CLARITY Act的最終通過,也不是美國加密監管新法正式落地。參議院要處理的是H.R.3633的motion to proceed,也就是是否結束對「進入法案審議」這項動議的辯論,讓法案真正走上院會議程。
程序本身看起來技術性很強,但它可能決定美國今年是否仍有機會完成數位資產市場結構立法。
2026年9月10日,參議院共和黨人公布最新版《Digital Asset Market Clarity Act》(CLARITY Act),文本約630頁。參議院銀行委員會數位資產小組委員會主席Cynthia Lummis表示,共和黨方面在數月談判中,已經納入「超過114項」民主黨同僚要求的修改。
這個數字很醒目,但需要謹慎理解。114項是Lummis對談判成果的公開表述,不能直接等同於114項已被逐條獨立確認的民主黨正式修正案。可以確認的是,新版確實重新處理了幾個長期爭議,包括DeFi的控制標準、《銀行保密法》的適用範圍、預測市場可能受到的法律波及,以及信用合作社進入數位資產業務的權限。
然而,截至9月11日,新版文本解決了不少技術問題,卻仍沒有解決最關鍵的政治問題:它是否能得到足夠的選票。
9月15日只是第一道門
CLARITY Act在眾議院階段其實已經顯示出一定程度的跨黨派基礎。
2025年7月17日,眾議院以294票贊成、134票反對通過H.R.3633,其中216名共和黨議員投下贊成票,另有78名民主黨議員加入支持。對一部同時牽涉SEC、CFTC、銀行體系、交易平台和DeFi的市場結構法案而言,這並不是一個邊緣性的票數結果。
真正的難題是在參議院出現的。
參議院沒有直接接受眾議院文本,而是重新處理SEC與CFTC的權力劃分、DeFi、反洗錢、穩定幣收益、銀行競爭、信用合作社及政治倫理等問題。2026年5月14日,參議院銀行委員會以15票對9票推進CLARITY Act,民主黨參議員Ruben Gallego和Angela Alsobrooks與共和黨人一起投下贊成票,但兩人當時都沒有把委員會階段的支持延伸為對最終院會版本的承諾。
這種情況恰好說明了目前立法的政治現實。跨黨派合作是存在的,但它並不是沒有條件的合作。
9月15日的表決更準確地說,是針對motion to proceed的cloture,也就是是否結束對「進入H.R.3633審議」這項動議的辯論。即使取得60票,也只能說法案跨過了一道重要程序門檻,距離參議院最終通過仍有相當距離。
接下來還可能有正式審議、修正和院會表決;如果參議院版本與眾議院版本不同,兩院還必須處理文本差異。只有兩院最終通過相同文字並送交總統簽署,CLARITY Act才會成為法律。
因此,9月15日更像是一次政治可行性的測試:參議院是否願意把時間、議程和政治資本繼續投入這部法案。
 (圖片說明)懷俄明州共和黨參議員Cynthia Lummis在公開場合說明數位資產政策。作為參議院銀行委員會數位資產小組委員會主席,她於9月10日公布約630頁新版文本,並稱已納入民主黨方面提出的逾百項修改。
DeFi開始看「誰控制」
新版CLARITY Act最值得注意的修改之一,在於DeFi。
過去幾年,美國對DeFi的監管一直繞不開一個基本問題:一套部署在區塊鏈上的協議,到底什麼時候只是軟體,什麼時候已經具有金融中介的實質?
這個問題並不抽象。如果一個開發團隊仍然掌握智能合約升級權,可以修改交易邏輯、限制部分使用者,或者透過管理員密鑰改變協議運作,那麼即使它在市場上被稱為DeFi,實際上仍可能存在一個清楚的控制中心。
9月新版開始更明確地處理這條線。
Lummis公布的修訂說明提出,部分「非去中心化金融協議」(non-decentralized finance protocols)在符合條件時,需要向CFTC登記,並受到《銀行保密法》(Bank Secrecy Act,BSA)的相關要求。判斷的重點逐漸由「一個項目自稱什麼」,轉向「是否仍有人能直接或間接控制、修改或實質影響協議功能與規則」。
這個改變的長期影響,可能遠大於一些更容易吸引市場注意的條文。
過去,「去中心化」同時是一種技術描述、治理理念和市場語言。法律如果開始要求它接受控制權測試,很多原本被視為工程層面的安排,都會帶上監管含義。管理員密鑰、智能合約升級權、前端控制權、協議規則修改權,未來都可能成為判斷一個項目是否需要承擔金融中介義務的證據。
換言之,DeFi的法律身份將愈來愈取決於實際治理結構,而不是品牌標籤。
BSA進入DeFi核心地帶
DeFi爭議的另一面,是反洗錢制度如何適用。
美國傳統反洗錢制度的基本邏輯,是存在一個可以承擔責任的中介。銀行、證券商、交易所和其他金融機構都有清楚的法律主體,可以執行客戶識別、可疑交易監測及申報義務。
真正高度去中心化的協議,恰恰打破了這個前提。
如果一套智能合約部署之後,沒有任何人可以單方面控制或關閉,那麼把傳統金融機構的責任直接移植過去,就會遇到結構上的困難。新版CLARITY Act因此沒有選擇把所有DeFi一律視為金融機構,而是試圖區分不存在實質控制人的協議,以及仍由可辨識人士掌握關鍵權力的系統。
這種處理方式有一個很現實的優點:它把一場容易陷入意識形態的爭論,重新拉回事實層面。監管者不需要先判斷區塊鏈本身是好是壞,而可以先看協議的權力到底掌握在誰手中,包括誰有能力修改規則、控制前端、收取費用,以及在發生風險時誰能真正介入。
不過,民主黨方面對反洗錢問題並沒有完全放心。參議院銀行委員會民主黨少數黨工作人員8月曾公開主張,當時版本對去中心化混幣工具及非法金融活動的處理仍然不足。這是民主黨方面的政策判斷,不能被寫成已經由法院或監管機構確認的法律缺陷,但它至少說明,對DeFi的控制權作出定義,只解決了反洗錢問題的一部分。
法律可以界定誰應該負責,執法還要面對那些故意設計成無人負責的系統。
 (圖片說明)華盛頓商品期貨交易委員會總部外牆標誌。新版CLARITY Act把部分仍具實質控制權的「非去中心化金融協議」導向CFTC登記,並可能適用《銀行保密法》;若國會立法受阻,CFTC亦已表示將評估以既有授權建立加密市場框架。
預測市場意外進場
新版另一項容易被忽略的修改,是把相關DeFi規定限定在數位商品的現貨及現金交易。
Lummis表示,這項修改是為了回應原住民族群對CLARITY Act可能波及預測市場的疑慮。
如果只把CLARITY Act理解成一部加密貨幣法案,這一段會顯得有些突兀。數位資產立法為什麼會碰到原住民族群與預測市場?
原因在於,美國的數位金融已經不再是一個封閉產業。預測市場可能涉及政治選舉、體育賽事、經濟數據和各類事件合約;部分原住民族群則在博彩相關業務上享有特殊的聯邦與州法律安排。如果數位商品定義寫得過寬,一部原本針對加密市場結構的法案,就可能無意中改變另一套制度的管轄邊界。
新版試圖把兩者切開,反映的是數位資產立法現在面對的真實複雜度。商品法、證券法、銀行法、反洗錢制度、軟體治理和預測市場,已經不再是彼此完全分離的領域,它們開始在同一種數位交易中重疊。
630頁文本的存在,本身也反映了這種制度邊界的交叉。
信用合作社爭取入場券
新版還澄清了信用合作社(credit unions)從事數位資產活動的權限。
這部分不像比特幣價格、DeFi或穩定幣那樣容易吸引市場注意,但它對美國金融體系具有更長期的意義。
美國的金融市場並不只由華爾街大型銀行構成。大量家庭、小企業、農業社區和地方經濟依賴信用合作社與社區銀行獲得金融服務。如果數位資產逐漸成為支付、託管、投資和融資基礎設施的一部分,那麼市場最終由哪些機構參與,就會直接影響競爭格局。
如果只有大型銀行、大型加密平台和全球資產管理公司有能力承擔合規成本,數位金融可能快速集中;如果信用合作社和中小金融機構也有清楚的法律入口,市場的層次就會不同。
所以,CLARITY Act並不只是在回答加密公司能不能合法經營。它同時涉及一個更傳統的金融問題:當資產和交易方式發生改變,原有的中小金融機構是否仍然有資格留在市場裡。
 (圖片說明)華盛頓美國證券交易委員會總部。SEC已在8月提出《Regulation Crypto Assets》擬議規則,與CFTC形成與國會立法並行的行政路徑,凸顯市場結構最終由立法機關還是監管機構劃定的核心分歧。
穩定幣碰上銀行存款
9月10日新版文本公布當天,美國銀行業仍在對參議院進行最後一輪遊說。
全美77個州級銀行家協會,加上American Bankers Association(ABA)與Independent Community Bankers of America(ICBA),共同要求參議員進一步限制支付型穩定幣的interest、yield及rewards安排。
銀行業的擔憂其實相當直接。如果使用者可以把美元換成穩定幣,保持接近現金的流動性,同時又透過交易平台獲得獎勵或類似利息的回報,那麼一部分原本留在銀行帳戶裡的資金,理論上就可能轉移到穩定幣體系。
對大型銀行而言,這主要是一場產品競爭;對不少社區銀行來說,影響可能更深。存款是它們放貸的重要資金來源,如果低成本存款被穩定幣吸走,銀行業認為房貸、小企業貸款和農業信貸的資金成本可能上升。
目前這仍然是銀行業提出的風險判斷,而不是已經發生的結果。
加密產業顯然有另一套利益。穩定幣獎勵有助於吸引用戶、增加鏈上美元的使用頻率,對交易平台而言也是商業模式的一部分。
因此,兩邊真正爭的已經不只是「穩定幣能不能付利息」,而是穩定幣與銀行存款之間的制度界線。如果一種由私人機構發行、以美元資產支持、可以全天候全球流通的工具逐漸承擔儲值、支付甚至收益功能,它與傳統銀行帳戶究竟還有多大差別,將成為未來金融監管很難繞開的問題。
9月新版仍沒有替這個問題找到一個所有人都接受的答案。
政治倫理仍是硬骨頭
在所有技術性爭議之外,CLARITY Act還有一個更敏感的問題:制定數位資產規則的政治人物,應該受到什麼樣的利益衝突限制。
7月共和黨版本加入了一套倫理條款,限制部分公共官員、政府僱員及其配偶發行或贊助數位資產,由司法部負責執法,並設有2029年1月失效安排。
民主黨方面認為這仍然不足。
7月22日,Angela Alsobrooks、Cory Booker、Catherine Cortez Masto、Ruben Gallego、John Hickenlooper、Mark Warner及Raphael Warnock七名民主黨參議員共同表示,當時文本在倫理、消費者保護、非法金融、利益衝突及市場完整性方面仍需加強。Thom Tillis與Gallego其後也繼續尋找跨黨派折衷方案。
到了9月10日,新版仍沒有在這一部分出現足以消除分歧的重大突破。
這個問題難處理,並不是因為法律技術特別複雜,而是它直接碰到制度公信力。當總統、國會議員、高級官員或其家人可能持有與數位資產產業相關的重大經濟利益時,國會就必須決定,規則制定者本身應該受到多嚴格的限制。
這類標準如果只針對某一屆政府,制度價值非常有限;如果只在某一個政黨執政時被強調,也很難形成長期信任。
一部真正有生命力的金融法律,必須假設今天的規則將來也要約束另一個政黨、另一屆政府和另一批官員。
114項修改不等於60票
Lummis目前最強調的數字是114,但參議院真正要面對的數字是60。
兩者之間沒有直接換算關係。
目前參議院有53名共和黨議員、45名民主黨議員和2名獨立議員。假設53名共和黨人全部支持,理論上仍需要至少7名民主黨或獨立議員,才能跨過60票門檻;如果共和黨內部出現反對票,跨黨派支持的需求自然會增加。
但國會立法從來不是簡單算術。
一名參議員成功要求修改某一條,不代表他一定會支持整部法案;一個政黨接受對方上百項建議,也不代表最後就能換來相同比例的選票。
截至9月11日,公開資訊仍沒有顯示新版已經鎖定足夠的民主黨支持。Reuters在9月9日的報導顯示,民主黨仍然在反洗錢和倫理問題上存在保留,部分共和黨議員也承受來自銀行業對穩定幣收益和存款競爭問題的壓力。
這使CLARITY Act目前的政治圖景變得非常清楚:它已經不再只是共和黨與民主黨之間的黨派談判,也不是加密產業與監管機構之間的單線衝突。銀行、交易平台、DeFi開發者、信用合作社、執法機構以及政治倫理議題,都在影響最後幾張票。
修改條文可以寫進文本,但支持票仍需要一張一張爭取。
SEC與CFTC不會等待
CLARITY Act今年之所以顯得特別重要,還因為行政監管機構已經開始準備自己的路徑。
2026年8月18日,SEC提出《Regulation Crypto Assets》。目前它仍是擬議規則,尚未正式生效,但制度設計已經相當具體。
其中,Startup Exemption允許在最長四年內募資最高500萬美元;Fundraising Exemption分為兩級,Tier 1在12個月內最高2,000萬美元,Tier 2最高7,500萬美元,後者需要經審計財務報表。SEC同時提出附條件安全港,用來處理部分加密資產在符合特定條件後,如何與原有「投資合約」法律關係脫鉤。
SEC主席Paul Atkins在提出規則時並沒有把行政規則描述成國會立法的替代品。相反,他強調國會法律仍然重要,因為行政規則可以隨著委員會組成、主席和政府更替而改變。
CFTC主席Michael S. Selig在8月20日也釋放了相近訊號。他表示,如果CLARITY Act繼續受阻,CFTC將利用現有法定權力建立加密資產市場監管框架,包括研究交易平台及鏈上金融協議如何進入合規體系。
這使美國現在出現兩條平行路徑。
如果國會成功,市場可能得到一套由立法機關確立、修改成本較高的制度框架;如果國會失敗,SEC和CFTC仍會利用既有法律授權繼續制定規則,市場只是會更加依賴行政解釋和監管機構本身。
對企業而言,兩者的差異並不在於有沒有監管,而在於可預測性。
企業可以為一套嚴格但穩定的制度投入合規成本,真正難管理的是規則在不同政府之間反覆變動。這也是為什麼今天不少大型金融機構和加密企業都希望國會最終能夠完成立法。
他們關心的不只是監管鬆緊,也關心一套規則能夠維持多久。
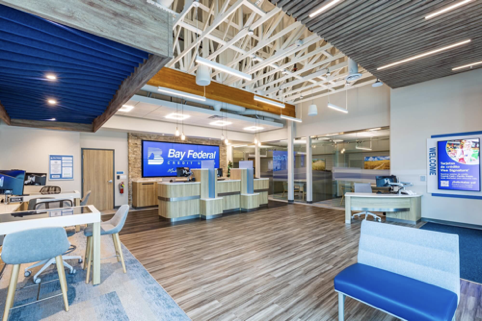 (圖片說明)美國信用合作社營業廳。新版文本澄清信用合作社從事數位資產活動的權限,把市場結構立法從大型銀行與加密平台之爭,延伸到社區金融機構能否進入新的支付、託管與投資基礎設施。
誰來劃定數位金融邊界
CLARITY Act走到今天,已經很難再把它稱為一部單純的「加密貨幣法案」。
它真正處理的是一套新的金融市場秩序,包括證券與數位商品的界線、SEC與CFTC的管轄範圍、交易平台的登記義務、DeFi的控制標準、反洗錢責任、穩定幣與銀行存款的關係、信用合作社的市場准入,以及政治人物與私人數位資產利益之間的距離。
這些問題過去分散在不同監管機構、不同法院案件、不同執法行動及產業爭議之中。CLARITY Act所做的,是試圖把它們整理進同一套聯邦市場結構框架。
也正因如此,愈接近最後談判,事情愈難。
在原則層面,幾乎所有人都可以支持「監管清晰」;到了條文層面,每一個定義、每一項豁免、每一條權力分配,都會改變某些機構的利益和責任。
銀行考慮的是存款與貸款能力,平台考慮的是商業模式,DeFi團隊考慮的是控制權是否構成監管責任,監管機構則要確定自己的法定邊界。當這些問題真正寫進法律,政治上的共識自然比口號困難得多。
630頁之後,真正要看的是60票
630頁新版CLARITY Act,已經接近美國數位資產監管多年爭議的一張完整清單。
DeFi、BSA、穩定幣收益、銀行存款、信用合作社、政治倫理,以及SEC與CFTC之間的權力分界,都被放進同一場立法談判。文本愈來愈完整,並不代表政治共識會按同樣速度形成。
9月15日的60票,首先會回答一個很現實的問題:參議院是否已經找到足以讓不同利益暫時共同接受的最低共識。
如果跨過這道門檻,CLARITY Act仍然只是獲得繼續前進的資格,後面還有院會審議、文本協調和最終表決。如果票數不足,美國也不會回到沒有監管的狀態,SEC與CFTC已經準備利用現有授權繼續推動自己的制度框架。
因此,未來真正的差別並不在於美國是否監管數位資產,而在於這套規則最後由誰建立,以及它是否能夠跨越不同政府和政治周期。
如果國會能完成立法,美國將第一次有機會把數位資產市場的主要邊界寫進一套相對穩定的聯邦法律;如果國會再次失敗,市場仍會向前走,只是那些邊界將繼續由SEC、CFTC、法院和歷屆政府,一段一段地拼出來。
9月15日不會結束這場制度競爭,但它會告訴市場,美國國會是否仍有能力把這張已經畫了多年的監管藍圖,真正變成法律。
免責聲明
本文僅供新聞研究、公共政策及市場制度資訊參考,依據截至2026年9月11日可取得的公開資料整理。CLARITY Act仍處於立法程序,文本、表決安排及監管影響均可能變化。本文不構成投資、法律或稅務建議。