

GFM IPO 制度拆解|Cerebras
市場買的是 AI 晶片性能,還是 OpenAI 合約背後的信用與門票?
這不是一次上市,而是一場定價邏輯的公開測試
Cerebras 走向公開市場,本質上不是一家公司在尋求融資,而是整個 AI 基建敘事在接受公共市場的第一次問責。
Cerebras Systems 再次衝刺 IPO,表面上是一家 AI 晶片公司試圖進入公開市場。但 GFM 的制度性判斷是:這更像是一場測試——在 2026 年的資本市場裡,投資人究竟是在為技術本身定價,還是在為信用、供應能力與進入 AI 時代的門票支付溢價。
這個問題,遠比「它能否挑戰 Nvidia」更關鍵。它決定的,不只是 Cerebras 的估值是否成立,而是整個 AI 基建敘事,在公共市場裡還能被承接到什麼程度。這是 AI 基建資產第一次被公共市場真正問責的歷史時刻。
Cerebras 是一個極端但典型的樣本。它把幾個本來應該分開定價的要素——超大規模晶片架構、雲端算力服務、大客戶合作,以及 AI 時代的宏觀敘事——全部壓縮在同一份上市文件裡。這種壓縮本身,就意味著它的估值不會來自單一維度,而是一種合成定價。GFM 的任務,是把這個合成體拆開。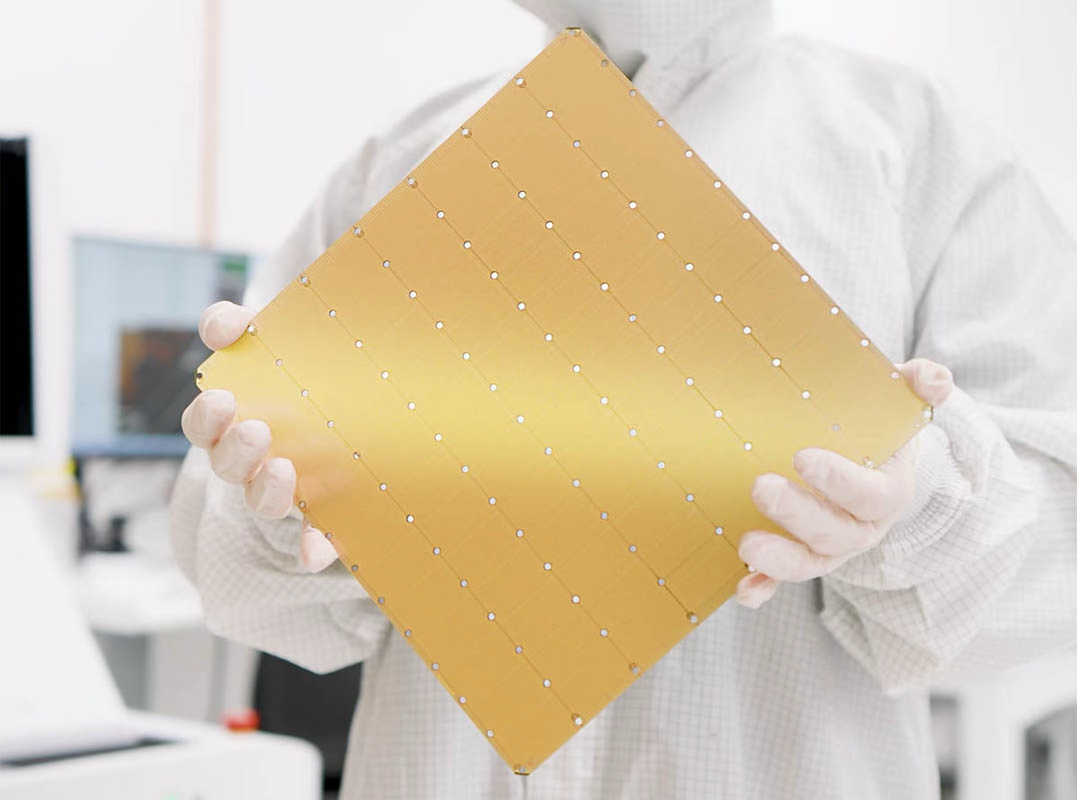 (圖片說明)Cerebras Wafer-Scale Engine(WSE-3)晶片實物展示,這是全球最大單一AI處理器,尺寸遠超傳統GPU,內含數兆電晶體與百萬AI核心。
身份拆解——反直覺命名
這不是一家 AI 晶片公司
要理解 Cerebras,首先必須拒絕市場對它最直覺的標籤——「AI 晶片公司」。這個分類過於狹窄,因為它掩蓋了公司真正試圖建立的東西:一個從晶片延伸到算力供應,再延伸到大型模型訓練與推理服務的完整基礎設施位置。
晶圓級處理器只是起點。真正的野心,是把硬體獨特性轉化為一種更上層的市場身份——既提供算力,又嵌入客戶的模型訓練流程,最終成為 AI 系統本身的一部分。
Cerebras 的真實身份是:一個試圖把晶片壁壘轉化為算力基礎設施位置的合成體,而非一家傳統意義上的半導體公司。
這種設計,理論上同時擁有硬體的技術壁壘與服務的收入黏性。但它也同時承受多重壓力:高強度研發投入、基礎設施交付複雜度、客戶集中風險,以及資本市場對高速成長敘事的持續要求。這四重壓力,不是分別作用的,而是相互疊加的。 (圖片說明)AI與股票市場結合的抽象視覺,代表Cerebras IPO作為「AI基建敘事接受公共市場問責」的歷史時刻,以及技術、信用、敘事的三重定價測試。
財務透視——結構現實還原
收入是真實需求,還是合約型集中拉動?
當一家公司的敘事橫跨硬體與服務,它的財務結構就不再只是「成長快不快」,而是更根本的問題:這些收入究竟來自廣泛的市場需求,還是少數關鍵客戶的集中性拉動?這種結構是否具有可複製性,還是本質上更接近一種合約型收入?
這也是為什麼 OpenAI 的存在,在 Cerebras 的敘事中同時具有放大與脆弱的雙重角色——而這兩種角色,無法被分開計價。
已驗證: OpenAI 的採用降低了投資人對技術可行性的自行判斷成本,將技術從「可能有效」直接跳轉為「已被頂級使用者採用」。這種背書本身就是估值的一部分,且具有真實的市場作用。
待驗證: 當估值的合理性高度依賴少數標誌性客戶,市場實際買到的就不再是分散且穩定的商業基礎,而是一種高濃度的信用敘事。這種結構在上行週期中放大估值,在下行週期中則可能以非線性的方式加速收縮。GFM 無法獨立核實目前合約是否具備可續約性與多元化擴展路徑。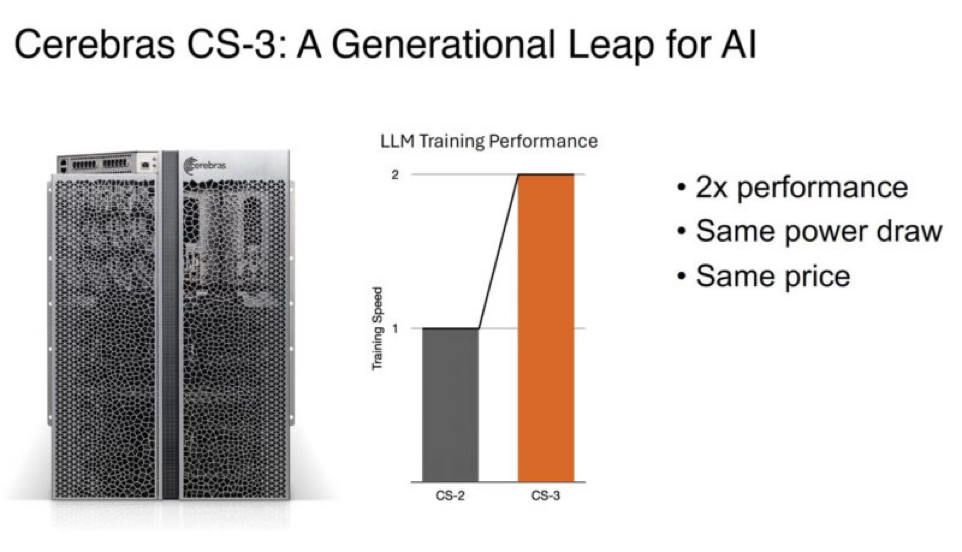 (圖片說明)Cerebras CS-3系統與性能對比圖,展示其在大型模型訓練上的優勢,強調從硬體延伸到算力服務的完整定位。
核心矛盾——護城河即脆弱點
最大的優勢與最大的風險,是同一件事
護城河與脆弱點,在這裡是同一件事。
OpenAI 是 Cerebras 估值最強大的放大器,也是其最不可控的系統性風險——兩者無法被分開計算,也無法被分開定價。
這個結構,在資本市場有一個非常清晰但常被忽視的特性:信用集中型敘事,在上行週期中享有超額溢價,在下行週期中則以超額速度收縮。這不是線性風險,而是結構性的非對稱暴露。
對 Cerebras 而言,這意味著任何關於 OpenAI 合作的負面消息——無論是合約條款變化、採購縮減,還是 OpenAI 自身戰略轉向——都不會只是一個客戶流失事件,而是對整個估值邏輯的直接衝擊。這種結構,不能靠業務多元化在短期內化解。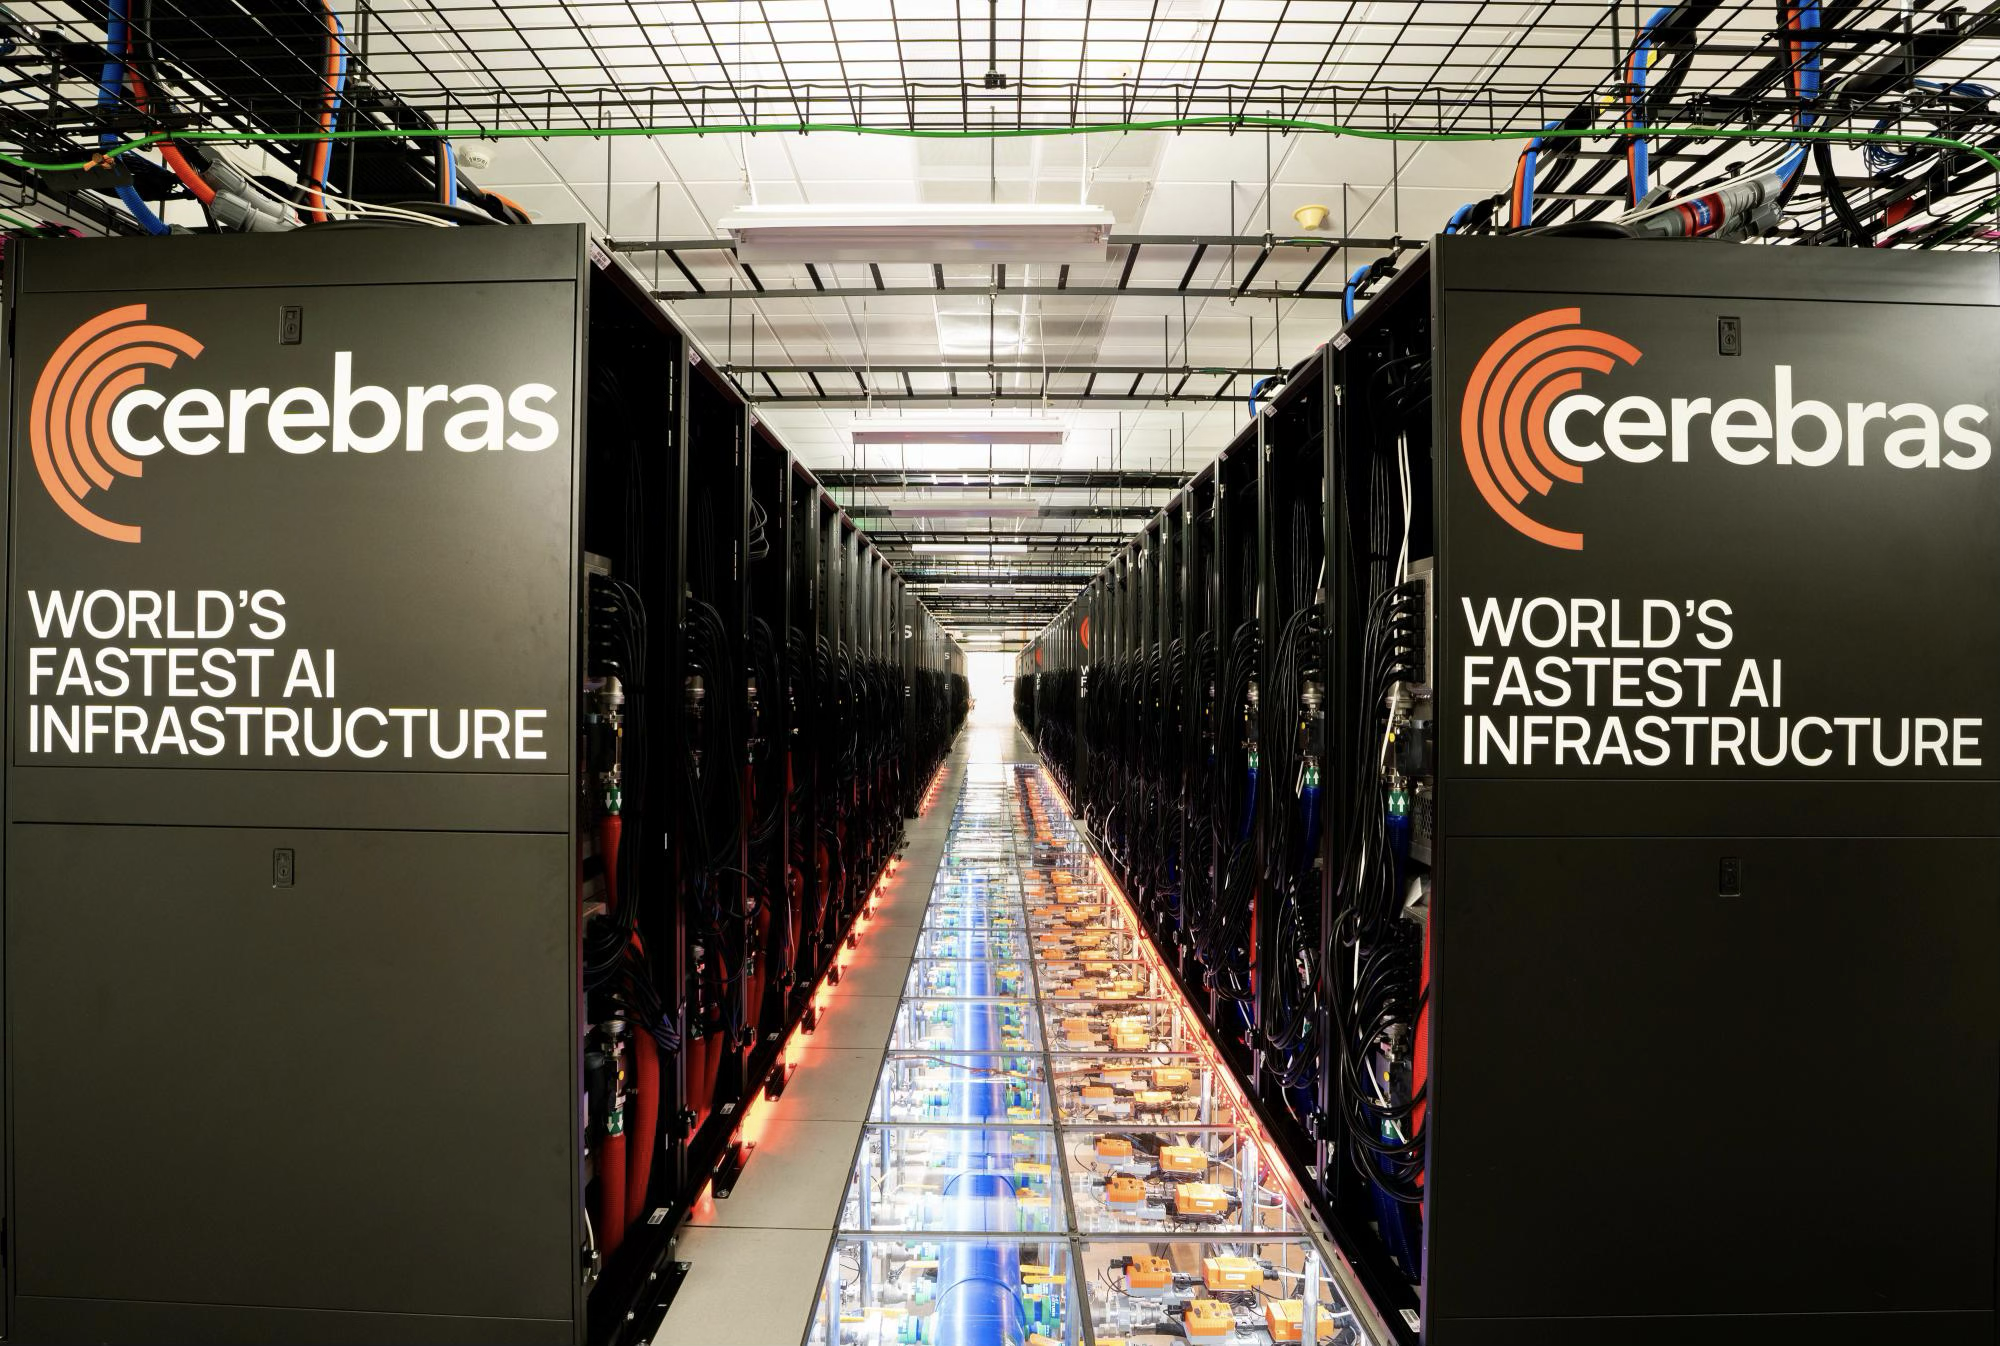 (圖片說明)Cerebras AI資料中心內部,數排CS系統整齊部署,象徵公司將晶片壁壘轉化為雲端算力服務的野心。
轉換驗證——技術到商業的完成度
技術可行,商業成立,是兩個不同的裁定
晶片產業從來不是一個只靠技術展示就能成立的市場。真正決定長期價值的,不只是能否做出更大的晶片,而是能否穩定生產、穩定部署、持續整合,並在長時間尺度上服務大型客戶。
當算力從產品變成服務,交付能力、供應鏈韌性與資本開支紀律,就開始取代單一性能指標,成為更關鍵的競爭維度。
穩定交付能力 — 已有大型客戶案例,但規模化驗證尚不充分。GFM 裁定:部分驗證。
供應鏈韌性 — 晶圓級製程高度依賴台積電,多元備援未見公開披露。GFM 裁定:待驗證。
資本開支紀律 — 研發燒錢速度高,上市前盈利路徑尚不明確。GFM 裁定:待驗證。
GFM 的制度性裁定:技術→商業轉換,目前仍停留在部分驗證,而非全面成立。 (圖片說明)OpenAI相關人物與媒體關注畫面,代表文章中「OpenAI合約」作為估值放大器與系統性風險的雙重角色。
Timing 解讀——上市窗口制度分析
為什麼是現在?因為窗口仍然開著,但正在收窄
2026 年 4 月,是一個非常典型的窗口期。AI 基建與算力資產重新被資本市場追逐,但同時,市場對長期盈利能力的要求也正在逐步回歸。選擇在這個時間點重啟上市,不只是策略上的精準,也透露出一個更深層的判斷:當前市場仍然願意為「替代性 AI 基建」開出價格——但這種意願,有明確的有效期。
資本市場並不是在全面性地重新擁抱科技,而是在選擇性地重新定價那些可以被講述為「稀缺且不可替代的基礎設施」的資產。晶片、算力、能源、製造能力,這些原本分散的環節,正在被 AI 需求拉成一條更緊密的估值鏈。
Cerebras 正好處在這條估值鏈的交叉點上——技術領先、關鍵客戶背書、規模化潛力,以及市場情緒的窗口,四個條件同時具備,但沒有一個是永久性的。
這宗 IPO 的成敗,不只取決於公司基本面本身,而高度依賴於市場對 AI 資本化敘事的容忍度是否仍然存在。當情緒成為定價的一部分,風險就不再只是財務性的,而是結構性的。窗口在收窄,這是 Cerebras 選擇此時上市最誠實的制度原因。 (圖片說明)未來感AI資料中心長廊,象徵高強度研發投入、交付複雜度,以及資本市場對AI基建資產的定價測試。
裁決收尾——三問 + 雙向情景
市場的答案,將不只屬於 Cerebras
這次 IPO 最值得關注的,從來不是 Cerebras 是否足夠先進。GFM 的制度性問題只有三個:
先進,是否能被轉化為可持續的市場位置?
合作,是否能從個案變成可複製的需求結構?
敘事,是否最終能被穩定的收入所承接?
如果市場最終選擇買單: 這意味著 AI 時代的資本仍然願意為替代性基建支付高溢價,信用集中型敘事仍然具有公共市場的定價效力,敘事窗口仍然開啟。這將為同類 AI 基建資產的後續上市,提供重要的情緒與估值錨點。
如果市場出現遲疑甚至拒絕: 這說明單靠技術想像與少數明星合作,已經不足以支撐更長週期的定價邏輯。公開市場正在要求:可複製的客戶結構、可預期的盈利路徑,以及不依賴單一信用錨的商業基礎。這將是整個 AI 基建敘事接受問責的起點,而非終點。
Cerebras 這次走向公開市場,是一場關於「技術、信用與敘事如何被共同定價」的測試。市場最終給出的答案,將不只屬於 Cerebras,也將屬於整個 AI 基建時代。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news