

GFM IPO 制度拆解|Forgent Power Solutions
市場買的是配電設備,還是 AI 時代被重新發現的電力承載能力?
這不是一次工業股上市,而是一場關於 AI 真實成本的定價測試
Forgent Power Solutions 走向公開市場,本質上並不是一家配電設備公司在尋求融資,而是資本市場第一次被迫承認一件它長期迴避的事:AI 的基礎設施成本,並不終止於晶片與模型,它已經實體化為電網、變壓器與配電開關,落在每一個真實施工現場的地面上。
當市場將 AI 理解為算力競賽時,被優先定價的是 GPU 與模型能力。但當算力真正被部署,電力承載便從隱形的背景條件轉化為看得見、摸得著的硬性瓶頸。Forgent 並沒有改變自己,它只是被這個瓶頸重新照亮——被一個它沒有預謀、卻真實到來的市場需求,從工業製造商的位置,推到了 AI 基建敘事的射燈之下。
因此,這宗 IPO 的核心問題,從來不是 Forgent 能否繼續成長,而是更根本的制度性命題:AI 時代被重新定價的,是否是一整層過去長期被低估的實體工業能力?這個問題的答案,將決定 AI 資本化第二波——從算力走向承載——究竟是一次可追蹤的結構性轉變,還是一輪注定退潮的估值錯位。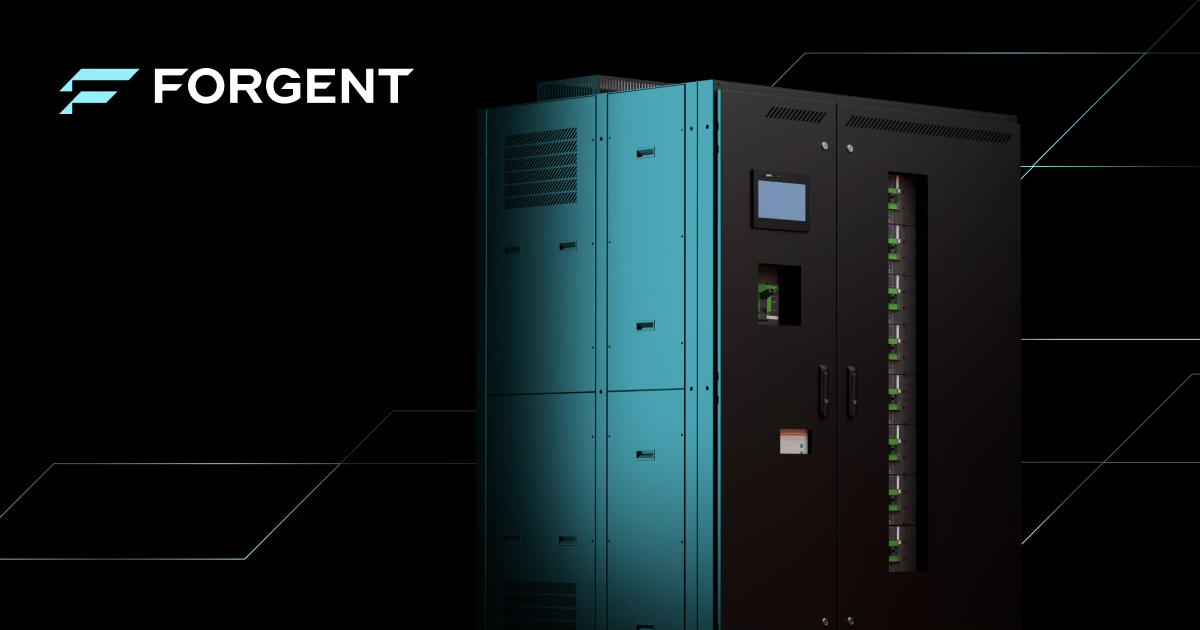 (圖片說明)Forgent Power Solutions 的現代配電櫃與控制系統,象徵公司作為實體工業節點的核心能力,而非AI技術公司。
身份拆解——反直覺命名
這不是一家 AI 公司,但也不再是一家普通工業股
要真正理解 Forgent,必須同時拒絕兩種同樣危險的標籤。
第一種錯誤,是把它叫做 AI 公司。Forgent 不研發模型,不生產晶片,不提供雲服務。它製造的是變壓器、開關與配電控制系統,是重資產、低敘事密度、依賴工程交付能力的實體工業業務。用 AI 公司的框架理解它,會系統性高估其技術護城河的深度與排他性,最終在估值回歸的時候付出代價。
第二種錯誤,是把它當作普通工業設備股來低估。如果沒有 AI,Forgent 的估值語言確實屬於產能利用率、訂單週期與製造效率。但 AI 改變了一件根本性的事:當數據中心從科技基礎設施演變為大規模能源工程,當每一個機架後面都需要穩定、可控、高密度的電力分配,市場便不得不正視一個它過去選擇忽略的事實——GPU 不是唯一瓶頸,電力承載同樣是,而且在某些情況下來得更早、更難快速補足。
Forgent 的真實身份是:一個被 AI 需求結構反向抬升的工業節點。它沒有被技術升級,它是被需求現實重新定義的。它站在晶片之前、工程之中、AI 敘事之外。這個位置,賦予它估值成立的真實基礎,也同時決定了它難以長期承載科技公司的估值倍數——因為當需求趨緩的那一天,它還是那家配電設備公司,而市場的語言已經轉換。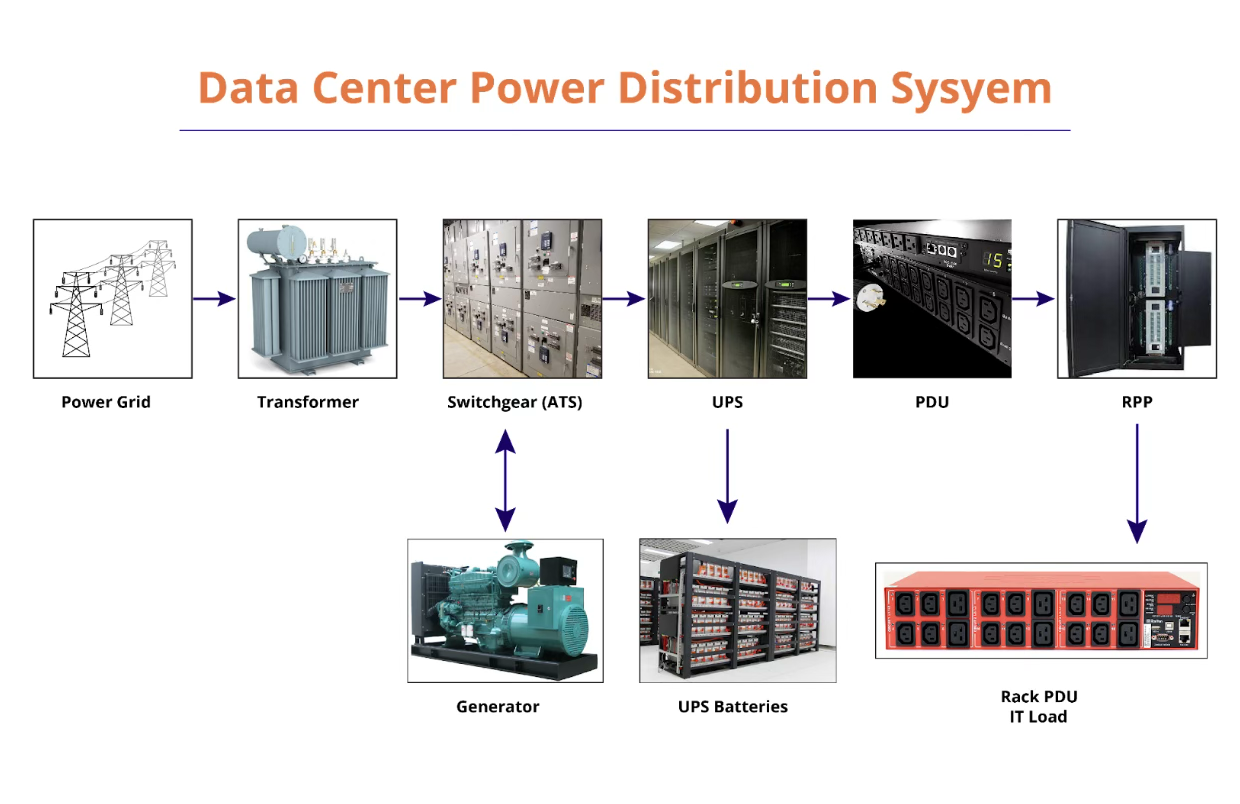 (圖片說明)資料中心電力分配系統流程圖(變壓器 → 開關設備 → PDU),直接對應文章中「AI基礎設施成本實體化為電網與配電」的核心觀點。
財務透視——增長的來源,而非結果
收入是真實的,但真實不等於可持續
Forgent 的收入增長是真實的,但增長本身從來不構成結論,它只是提問的起點。
數據中心的電力需求確實正在快速且大規模地釋放。Hyperscaler 與大型模型公司的資本開支擴張,已直接轉化為對高規格配電設備的緊迫採購需求。這使得 Forgent 與眾多純敘事型 AI 概念標的形成了關鍵區別:它的收入有現實需求支撐,有施工現場、有交付週期、有可以被核實的訂單邏輯。這一點,GFM 承認。
但 GFM 的制度性問題從來不是「是否增長」,而是:這種增長,是否具備結構性的可複製條件?
目前市場尚未充分回答三個決定性變量。其一,收入是否高度集中於少數 hyperscaler 或大型工業客戶,若是,則客戶集中風險與 Cerebras 的信用集中問題在結構上如出一轍,差別只是包裝。其二,訂單是否來自單一建設週期的集中釋放,若是,則增長的可見度不是結構性的,而是週期性的。其三,backlog 能否跨年度維持足夠的能見度,這是判斷業務是否真正進入穩定需求模式的核心指標,而非單期收入數字。
這三個問題共同指向一個無法迴避的現實:配電設備的本質,是資本開支的函數,而非技術迭代的函數。當需求來自客戶的投資週期,而不是公司自身的產品創新,增長的持續性就必須透過訂單結構來驗證,而不能僅憑收入曲線的斜率來推導。GFM 無法獨立核實目前訂單分散程度,但這個問題本身,就是估值的核心風險。 (圖片說明)大型資料中心施工現場,起重機與建築骨架林立,展現AI需求如何將配電設備推向「被重新發現的電力承載能力」。
核心矛盾——護城河即脆弱點
能被 AI 需求發現的能力,也會被 AI 週期拋棄
護城河與脆弱點,在這裡是同一件事。
Forgent 的競爭壁壘,不是無法複製的技術黑箱,而是可交付的工程能力——產能規模、供應鏈深度、工程整合經驗與交付週期的先發優勢。這種壁壘是真實存在的,但它沒有排他性。任何具備足夠資本與製造基礎的競爭者,理論上都能在 3 至 5 年內進入這個市場,並在需求持續高漲的情況下獲得訂單。
這意味著 Forgent 當前享有的稀缺性溢價,是一種時間窗口,而非永久護城河。在 AI 資本開支擴張期,配電能力因為無法繞過而獲得定價優勢;但一旦供給被資本快速擴張補足,當前的稀缺性將轉化為過剩風險,而市場對這個轉折的重新定價,往往是非線性的。
市場真正可能犯的錯誤,不只是簡單高估一家公司,而是:把一個短期供需瓶頸,誤判為長期結構性稀缺資產。一旦這個誤判被修正,估值調整的幅度將不只是數字層面的回調,而是語言層面的切換——從「AI 基建核心節點」退回「工業週期標的」。這兩種語言對應的估值框架,差距可能是倍數級別的。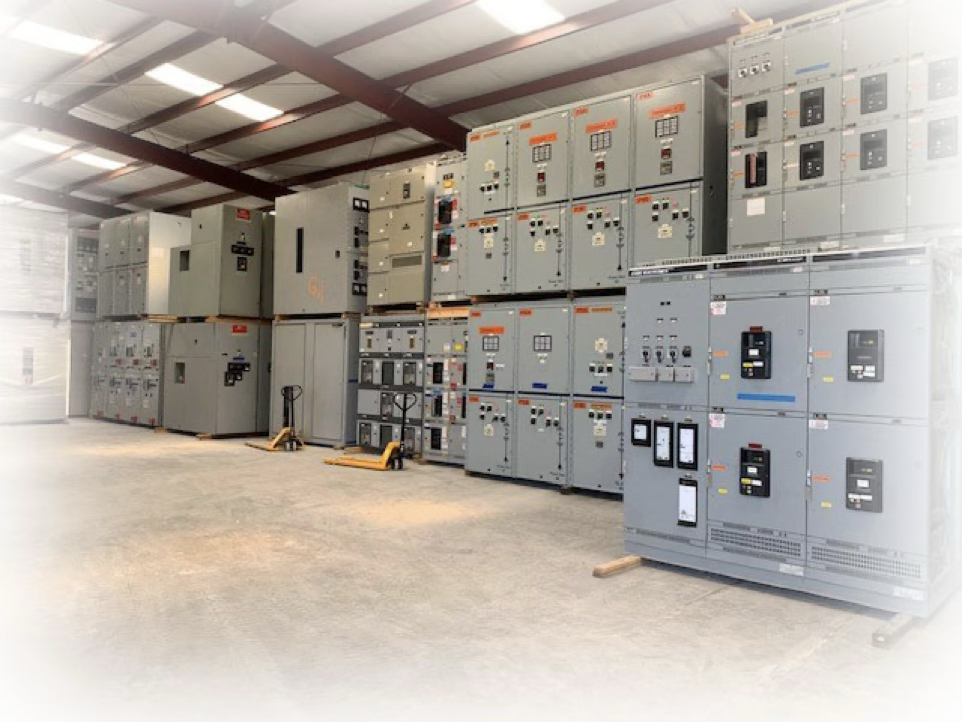 (圖片說明)大型電氣開關櫃與配電設備整齊排列,代表Forgent的護城河(交付能力)與潛在脆弱點(可複製性)。
轉換驗證——從工程能力到估值語言
商業能力部分成立,但估值語言的適用性尚未完成驗證
Forgent 已完成若干關鍵的商業轉換,但最重要的一步,尚未被市場或公司自身清晰回答。
在交付能力層面,公司已有服務數據中心與高耗能工業設施的實際紀錄,其產品與現實需求的匹配關係在施工現場層面已獲確認,這一點不需要被質疑。在供應鏈韌性層面,擴產能力受制於整體工業供應鏈的節奏,公開資料尚未充分揭示其在快速擴產情境下的備援深度,屬於部分驗證狀態。
但真正尚未完成的轉換,不在技術,也不在交付,而在於一個更根本的定價問題:估值語言是否應該被重寫?
如果市場選擇持續以 AI 基建乘數為 Forgent 定價,那麼這個乘數本身就是一個待驗證的假設——它假設電力承載能力將被長期視為 AI 不可或缺的稀缺節點,而不是隨資本開支波動的工業週期需求。這個假設,目前既未被充分支持,也未被正式否定。它懸在空中,等待時間與訂單數據給出裁定。
GFM 的制度性裁定:商業能力已部分驗證,但科技估值倍數的長期適用性,是這宗 IPO 最核心、也最難被當下數據回答的風險。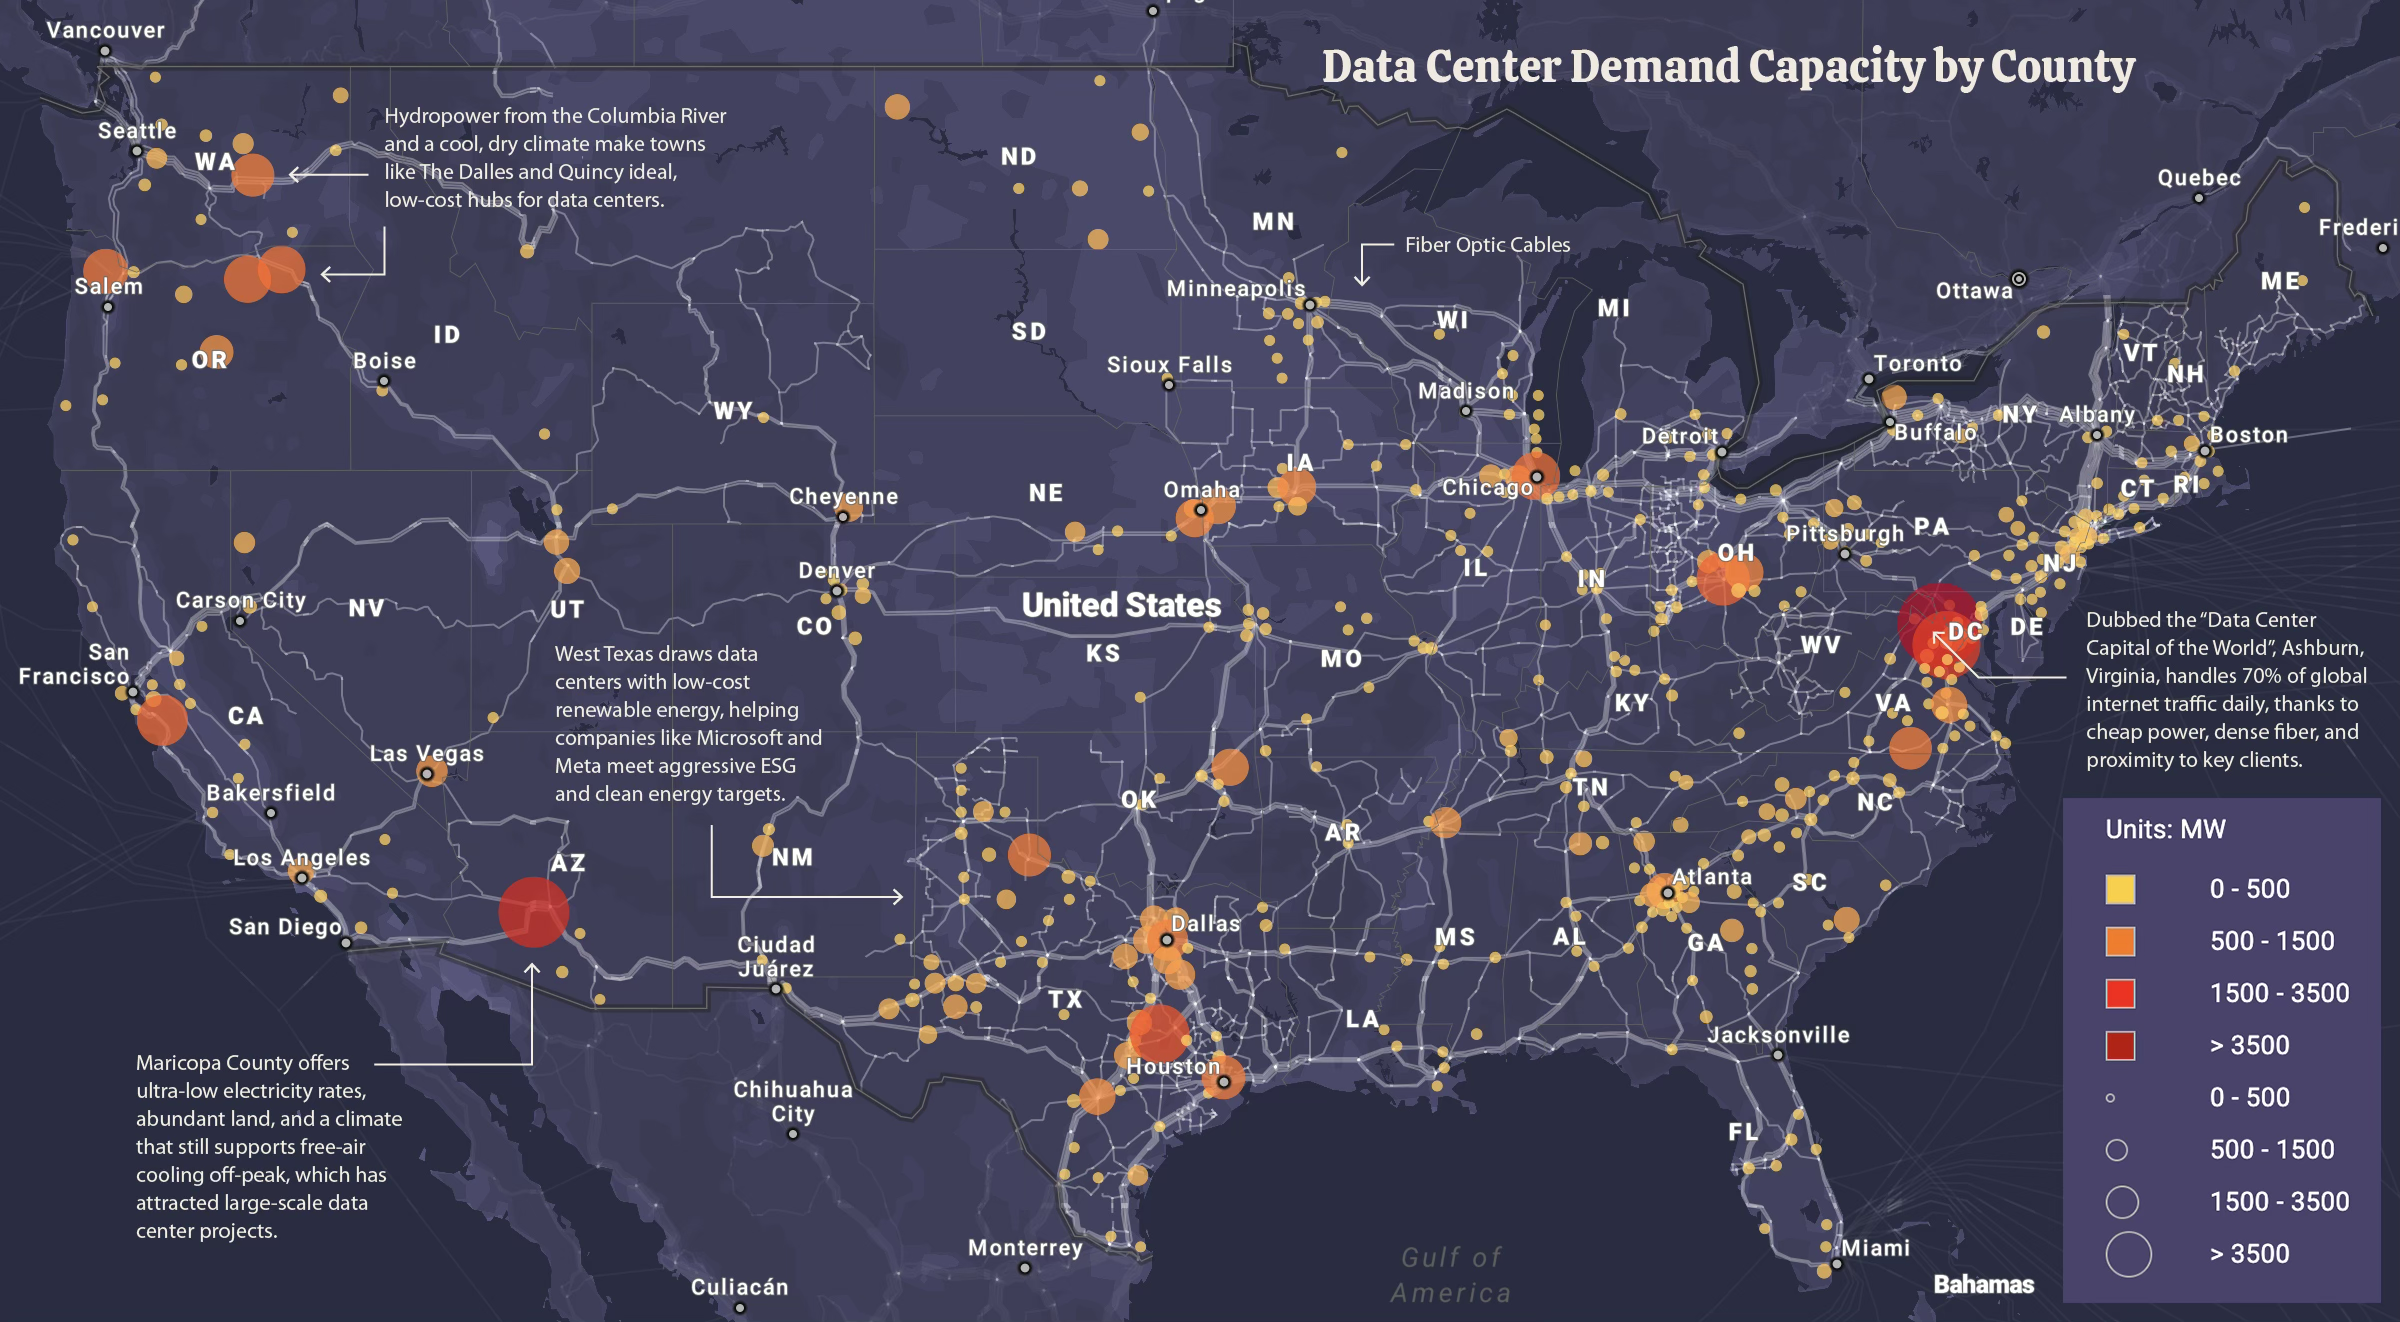 (圖片說明)美國資料中心電力需求地圖,突顯AI時代電力承載從背景條件轉為關鍵瓶頸,以及Forgent被需求結構反向抬升的位置。
Timing 解讀——窗口不是機會,而是條件
Forgent 的上市時點,本身就是一個制度性信號
2026 年初,AI 資本市場的定價邏輯,正在發生一次可被記錄的認知延伸:從晶片與模型,轉向電力、製造與實體承載能力。這不是產業鏈的結構性變化,而是市場終於看見了它一直都在那裡、卻長期選擇不定價的那一層現實。
Forgent 站在這個延伸的起點,而它的 IPO,不只是一次公司行為,而是資本市場正在嘗試為一條更長的估值鏈開價的制度信號:晶片→算力→數據中心→電力→工業工程。這條鏈正在被拉長,而每一個新節點被納入,都意味著 AI 資本化的邊界又向實體世界推進了一步。
但這個窗口的成立,依賴一個不可動搖的前提:數據中心資本開支必須持續保持高強度。一旦這個前提動搖——無論是因為宏觀環境收緊、hyperscaler 削減投資,還是 AI 需求增長放緩——窗口將比想像中更快關閉,估值語言也將隨之收縮。Forgent 選擇此刻上市,是對這個窗口仍然開著的一次押注,而不是對自身商業模式已經完全成熟的宣告。這個區別,必須被清晰標出。
制度收束——從問題到可追蹤現實
這宗 IPO 的答案,不在上市當天,而在此後三年的訂單結構裡
Forgent 的 IPO 不應只被閱讀,而應被持續驗證。GFM 將其轉化為三組可被長期追蹤的制度指標,用以判斷這一輪「AI→實體基建」的估值轉移是否真正成立。
第一組,是產業鏈位置是否穩定。核心觀測點不是敘事,而是現實數據:核心客戶集中度是否隨時間下降,替代供應商數量是否正在增加,配電設備的交付週期是否持續處於緊張狀態。若供給端逐步寬鬆,Forgent 的「不可替代性」將被削弱,這個過程可以被提前觀測。
第二組,是週期是否可穿越。觀測的不是單期收入,而是訂單結構:backlog 與收入的比例、訂單續約與新增的來源比例,以及與 hyperscaler 資本開支之間的滯後關係。若訂單能見度無法跨越建設週期維持,估值基礎將自然回歸工業邏輯,不需要任何外部衝擊來觸發。
第三組,是估值語言是否穩定。市場是否持續給予其高於傳統工業公司的倍數,這種溢價在資本開支波動中是否仍能維持——這不只是 Forgent 的問題,而是整個「AI→實體基建」估值框架是否具有長期效力的代理指標。
這三組指標,構成 Forgent 這宗 IPO 真正的答案。它們不存在於招股書裡,而存在於此後每一個季度的財務披露與市場定價行為之中。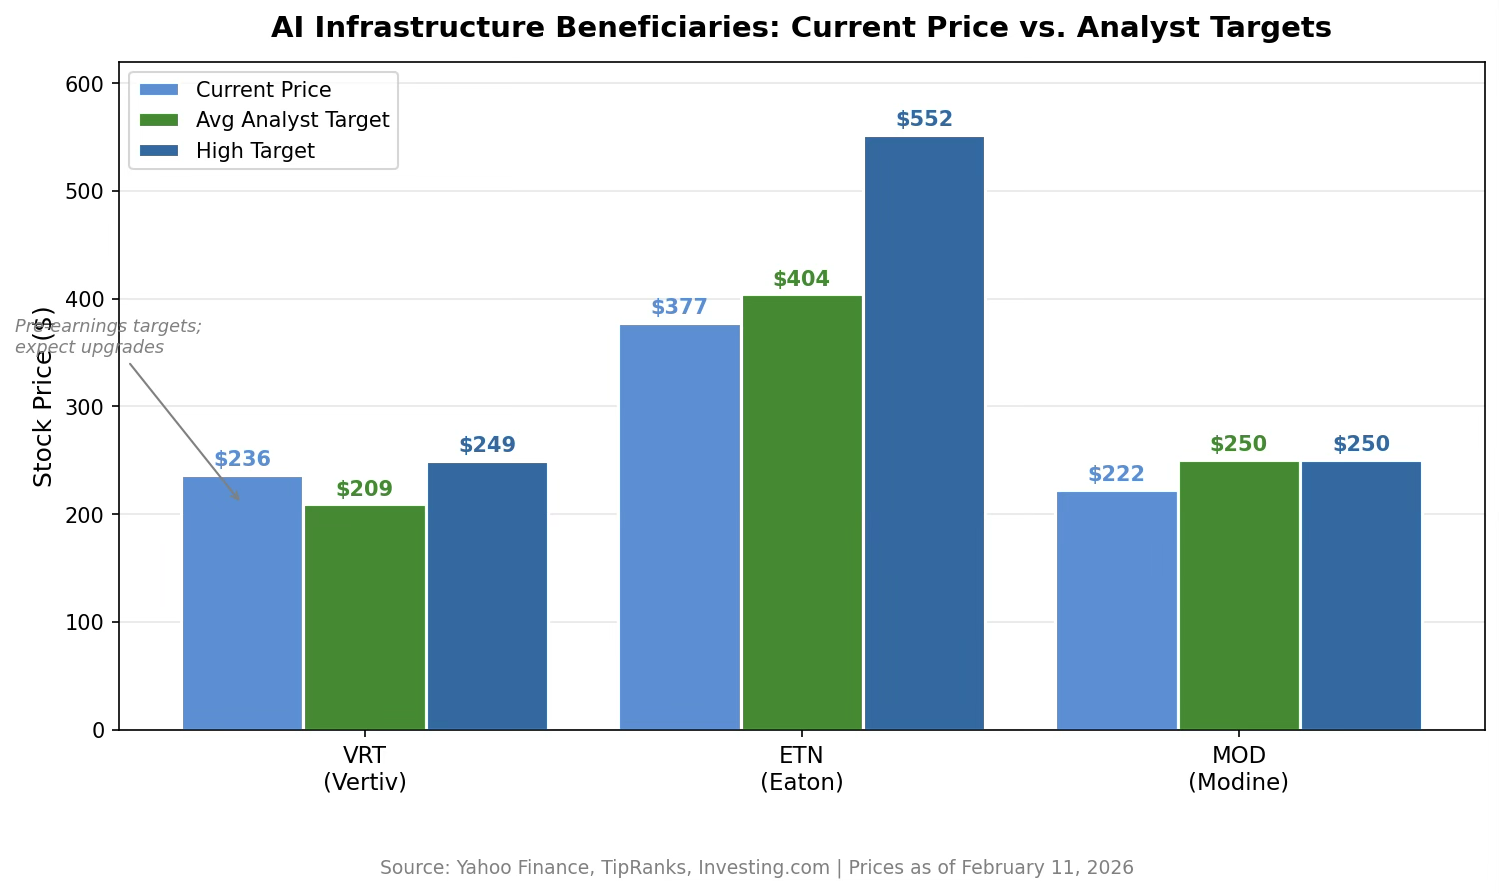 (圖片說明)AI基礎設施相關公司估值與目標價比較圖,象徵Forgent IPO作為「AI→實體基建」定價測試的制度性樣本,以及估值語言是否應被重寫的爭論。
裁決收尾——這不是一家公司,而是一個測試樣本
市場的答案,將不只屬於 Forgent,也將屬於整個 AI 基建時代的估值邊界
Forgent 並不是孤立的案例,它是一類資產的先行樣本。電力設備、冷卻系統、能源基礎設施與工業工程能力,正在被整體納入 AI 資本化鏈條的討論範圍。市場正在嘗試為這一整類原本不屬於科技板塊的資產,尋找新的定價框架,而 Forgent 是第一批被推向公開市場、接受真實定價壓力測試的樣本之一。
如果市場最終接受這種定價,意味著 AI 的估值邊界已經永久延伸至實體工業世界,配電能力不再只是背景板,而是下一輪產業鏈重估的正式節點。如果市場保持冷靜,甚至拒絕支付持久的科技溢價,則說明資本在 AI 敘事膨脹之後,仍然保留了對現金流、產能與週期性的基本敬畏——而這種敬畏,本身就是市場成熟度的體現。
Forgent 的 IPO,不是答案。它是一場測試,測試的是:實體工業能力,是否能在 AI 時代,被長期視為科技資產定價。而市場最終給出的答案,將不只屬於 Forgent,也將屬於整個 AI 基建時代的估值邊界,以及那條正在被拉長的、從算力通向實體世界的定價鏈條。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news