

GFM IPO 制度拆解|群核科技
當一家家裝 SaaS 公司開始以「空間智能」自我定義,港股市場究竟是在為真實技術能力買單,還是在為更昂貴的語言重新定價?
如果只看招股敘事,群核科技(Manycore Tech Inc.,港交所:0068.HK)幾乎踩準了這個時代所有最受資本市場歡迎的關鍵詞。它來自杭州,是「六小龍」之一,核心業務是空間設計與雲端渲染,對外呈現的卻已不只是家裝設計軟件,而是「空間智能」。
這個詞的分量很重。它意味著,一家已在中國家居設計垂直市場建立真實份額的 SaaS 公司,正試圖借助 AI 時代的語言框架,完成一次估值層級的躍遷——從被資本市場按「垂直軟件龍頭」定價,升格為按「空間智能平台」定價。
這正是群核科技此次 IPO 最值得拆解的地方。
對 GFM 而言,它不是一則普通上市新聞,而是一個制度樣本——一個展示 2026 年港股如何重估中國科技企業的典型切片。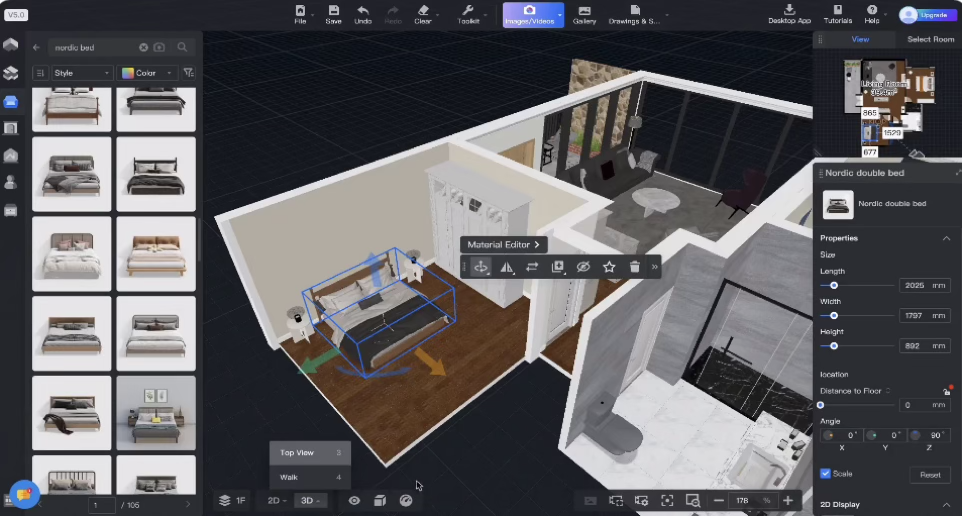 (圖片說明)酷家樂國際版(Coohom)產品界面,展示3D空間設計、家具拖拽、材質編輯與即時渲染功能。這正是群核科技核心產品的直觀呈現——從家裝設計工具出發,逐步融入AI輔助與雲端渲染能力,支撐其從垂直SaaS向「空間智能平台」敘事升級的技術基礎。
一、這家公司是誰:在「空間智能」敘事之下,真實的商業本質
剝掉所有市場語言,群核科技的商業本質並不難辨認。
它的核心產品包括面向中國市場的酷家樂,以及針對海外市場的 Coohom。兩者本質上都是空間設計與場景生成工具,服務的核心客群是家居設計師、裝修從業者與家居品牌商。它真正掌握的,不只是軟件功能,而是設計師入口、家居品牌接口、場景渲染能力,以及在長期服務過程中積累的海量空間設計數據。
這讓它具備成為「垂直平台」的條件。
但具備垂直平台條件,不能自動等於「通用 AI 基礎設施」。這是閱讀群核科技招股書時,最需要保持清醒的一條邊界。
根據目前可得公開資料,群核科技在中國空間設計軟件市場按收入計市佔率約 23.2%。這個數字說明兩件事:第一,這是一門真實的生意,不是概念公司;第二,行業龍頭份額意味著它已進入存量競爭階段,高速增長需要新的驅動力,而「空間智能」正是它為下一階段準備的敘事引擎。
二、它想講什麼故事:從家裝 SaaS 到空間智能的三層包裝
群核科技最核心的上市故事,不是「中國最大的設計 SaaS 之一」,而是「最有機會成為空間智能平台的中國公司之一」。
這個故事由三層包裝構成。
第一層,從工具到基礎設施。 把設計軟件的工具屬性,包裝成「空間智能能力」的基礎設施入口。從商業邏輯上看,這並非完全不成立——掌握設計師流量與場景數據的公司,確實具備向上延伸的潛力。但「工具」到「基礎設施」之間,存在一個商業跨越,而不只是一個語言升級。
第二層,從中國家裝到全球 SaaS。 把酷家樂的本地優勢,延伸到 Coohom 的全球化敘事,並把「出海」作為打開更大市場想像空間的論據。這個方向是真實的,但全球 SaaS 市場競爭格局與中國市場存在根本性差異,Coohom 目前在海外的滲透深度,是這條敘事線最需要被財務數據支撐的部分。
第三層,從軟件訂閱到 AI 數據資產。 把海量設計場景、渲染行為數據與設計交互記錄,重新解釋為 AI 時代的核心資產。這是整個敘事裡估值放大效應最強的一層——因為「數據飛輪」與「AI 訓練壁壘」是當前資本市場最願意為之付出溢價的語言。
三層疊加,構成群核科技最具吸引力的資本市場自我呈現:它不是在尋找融資,而是在尋找一個更昂貴的定價身份。 (圖片說明)專業設計師在工作室中使用3D空間設計軟件,透過高解析屏幕操作家裝模型、渲染視窗與數據面板,科技感與專業氛圍並存。這張圖象徵群核科技的用戶場景:設計師入口與場景數據積累是其平台價值的核心,但仍深度依附於家裝、家居產業鏈,而非通用AI基礎設施。
三、財務是否支撐這個故事:穩健的垂直 SaaS,還是 AI 平台?
招股書呈現的財務數字,提供了一個相對清晰的錨點。
根據目前可得公開資料:
‧ 2022年收入:約人民幣 6.01 億元
‧ 2023年收入:約人民幣 6.64 億元
‧ 2024年收入:約人民幣 7.548 億元
‧ 中國市場份額:約 23.2%
‧ IPO 發售:約 1.61 億股
‧ 招股區間:約 HK$6.72 至 HK$7.62
‧ 預計募資:約 HK$10.8 億至 HK$12.3 億
‧ 對應估值:約 HK$114 億至 HK$130 億
這組數字說明什麼?
首先,這不是爆發型公司,而是穩步增長型公司。三年收入從 6.01 億元增長至 7.548 億元,增速穩定但並不激進。其次,軟件模式具有不錯的經營槓桿,毛利率結構是 SaaS 故事打動市場最有力的部分。第三,也是最關鍵的一點:市場現在給它的,不是「穩步增長 SaaS」的估值,而更像是「AI 平台」估值。
對應 HK$114 億至 HK$130 億的估值區間,市場實際上已在為「空間智能」未來的可能性買單,而不只是為已實現的 7.5 億元人民幣年收入買單。
這裡的張力,正是整篇分析最核心的制度問題:
它的財務可以支持「垂直軟件龍頭」故事,卻未必已完全支持「空間智能基礎設施」故事。
當敘事估值跑在財務之前時,上市就不只是融資事件,而是一次概念抬價——既是機會,也是風險。 ( 圖片說明)現代化科技公司辦公環境,明亮開放的設計師工作空間,具備強烈的科技與創意氛圍。這代表群核科技總部所在的杭州生態——一家擁有真實收入(2024年約7.548億元)與23.2%市佔率的垂直軟件公司,在這裡進行產品研發與數據積累,卻試圖在港股講出「空間智能」的更高估值故事。
四、真正的風險藏在哪裡:四個需要被正視的結構性問題
風險一:敘事升級可能快於商業本體的進化速度。
群核科技正在做的,是把家裝 SaaS 的市場語言,升級成 AI 與空間智能的市場語言。這種包裝並非虛假,但一旦資本市場接受的是「空間智能平台」估值,公司之後就必須拿出超越原有家裝設計場景的商業證明。這是上市後最重要的業績考驗,也是最脆弱的兌現壓力點。
風險二:中國房地產後周期風險仍未完全出清。
無論如何包裝成「空間智能」,群核的真實業務基礎仍深度關聯家裝、建材、設計師與空間改造需求。中國房地產市場的後周期調整,並不會因為一個 AI 概念就被切斷。這是收入端最難以對沖的宏觀風險。
風險三:技術壁壘未必像敘事那樣厚。
群核的核心競爭優勢,更可能來自設計師生態、場景數據積累,以及與家居品牌和供應鏈的深度接口,而不是某種不可複製的底層 AI 壁壘。這意味著它更像「平台型垂直 SaaS」,而不是純技術壁壘型公司。平台型公司可以建立生態,但生態一旦鬆動,估值調整的速度往往超出預期。
風險四:估值可能先於基本面。
以目前招股區間計,市場給的已是相當高的未來預期。一旦收入增速放緩,或「空間智能」的商業化進展低於市場預期,估值調整速度可能明顯快於經營改善速度。這是任何「敘事先行、財務跟進」型 IPO 共同面對的結構性風險。
五、募資用途與上市動機:它真正缺的,不只是現金
公開資料顯示,群核科技的募資用途主要包括國際市場拓展、產品研發、品牌建設、技術投入與一般營運資金。
這個用途表面上合理。但翻譯成制度語言是另一句話:它真正缺的,不只是現金,而是一個更高級別的市場身份。
私募市場可以把它當成獨角獸,但港股上市意味著它希望在公開市場完成一次正式的重定價:從「中國最大家裝設計 SaaS 之一」,升格為「空間智能平台」。這種身份升格,一旦完成,就會反過來為它的全球拓展、合作談判與品牌建設提供更強的資本市場背書。
Manycore 的上市動機,至少有三重疊加:為早期投資者提供估值坐標,用港股市場完成敘事重定價,以及為全球化擴張提供公開市場的制度性支撐。它不是單純缺錢,而是在尋找一個比私募市場更正式、更可引用的估值舞台。 (圖片說明)香港交易所(HKEX)夜景與交易大樓,是群核科技港股IPO的關鍵舞台。這張圖象徵文章的核心制度觀察:一家真實的垂直SaaS公司,如何在2026年的港股市場,借助AI與平台敘事完成估值重定價,同時承擔敘事升級快於商業本體的風險。
六、GFM 制度性觀察
群核科技代表的,是一種非常典型的 2026 年中國科技 IPO 現象。
它不是從零講故事的概念股,也不是傳統製造業。它是一個介於實業與敘事之間的估值樣本:有真實收入,有市場份額,有軟件平台屬性;同時,也明顯在借助 AI 詞彙,推動資本市場重新理解它的估值邊界。
它暴露的,是一個更大的制度性現象:當垂直軟件生意的增長曲線趨於平緩時,企業傾向於用 AI、平台與數據資產語言,去打開更高的估值空間。這種做法未必虛假,但一定帶來更高的兌現責任。
對 GFM 而言,群核科技不是一則上市新聞,而是一個值得持續追蹤的制度樣本。
真正值得觀察的問題,不是它能否順利上市,而是:
上市後,它能否證明自己不只是「中國家裝 SaaS 的高級說法」,而確實具備從設計場景走向更大範圍空間智能應用的商業能力?
這個問題的答案,將決定它在資本市場裡的長期位置,也將成為理解 2026 年港股如何重新給中國科技公司定價的一個重要注腳。
IPO 基本資料
| 項目 | 數據 |
| 公司名稱 | 群核科技 / Manycore Tech Inc. |
| 港交所代碼 | 0068.HK |
| 核心產品 | 酷家樂(中國) / Coohom(海外) |
| 業務定位 | 空間設計 SaaS → 空間智能平台(敘事升級) |
| 2024年收入 | 約人民幣 7.548 億元 |
| 中國市場份額 | 約 23.2%(按收入計) |
| 招股區間 | HK$6.72 – HK$7.62 |
| 預計募資 | 約 HK$10.8 億 – HK$12.3 億 |
| 對應估值 | 約 HK$114 億 – HK$130 億 |
| 整理日期 | 2026年4月14日 |
以上數據來源於公開可得資料,僅供研究參考,不構成投資建議。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
Global Finance Media Group — gfm.news