

GFM IPO 制度拆解|Sigenergy
新能源硬件,還是 AI 能源平台?當儲能公司開始用 AI 講故事,港股在重估什麼?
Sigenergy 的港股上市,放在 2026 年的市場語境裡,幾乎是一個再標準不過的熱門樣本。
它站在新能源、儲能、全球化與 AI 四條最受資本市場歡迎的敘事主線交叉點上,既能被歸入能源轉型主線,也足以被講成一個科技平台故事。這種公司在當前市場最容易受到追捧,因為它同時滿足了產業趨勢、政策方向與資本偏好的三重需求。
但對 GFM 而言,真正值得拆解的,不是它有多熱,而是它究竟靠什麼支撐這種熱度。
在儲能行業,產業紅利與公司壁壘是兩件事。儲能需求上升,不等於 Sigenergy 自動擁有長期壁壘。 這是閱讀這份招股書時,最需要保持清醒的一條邊界。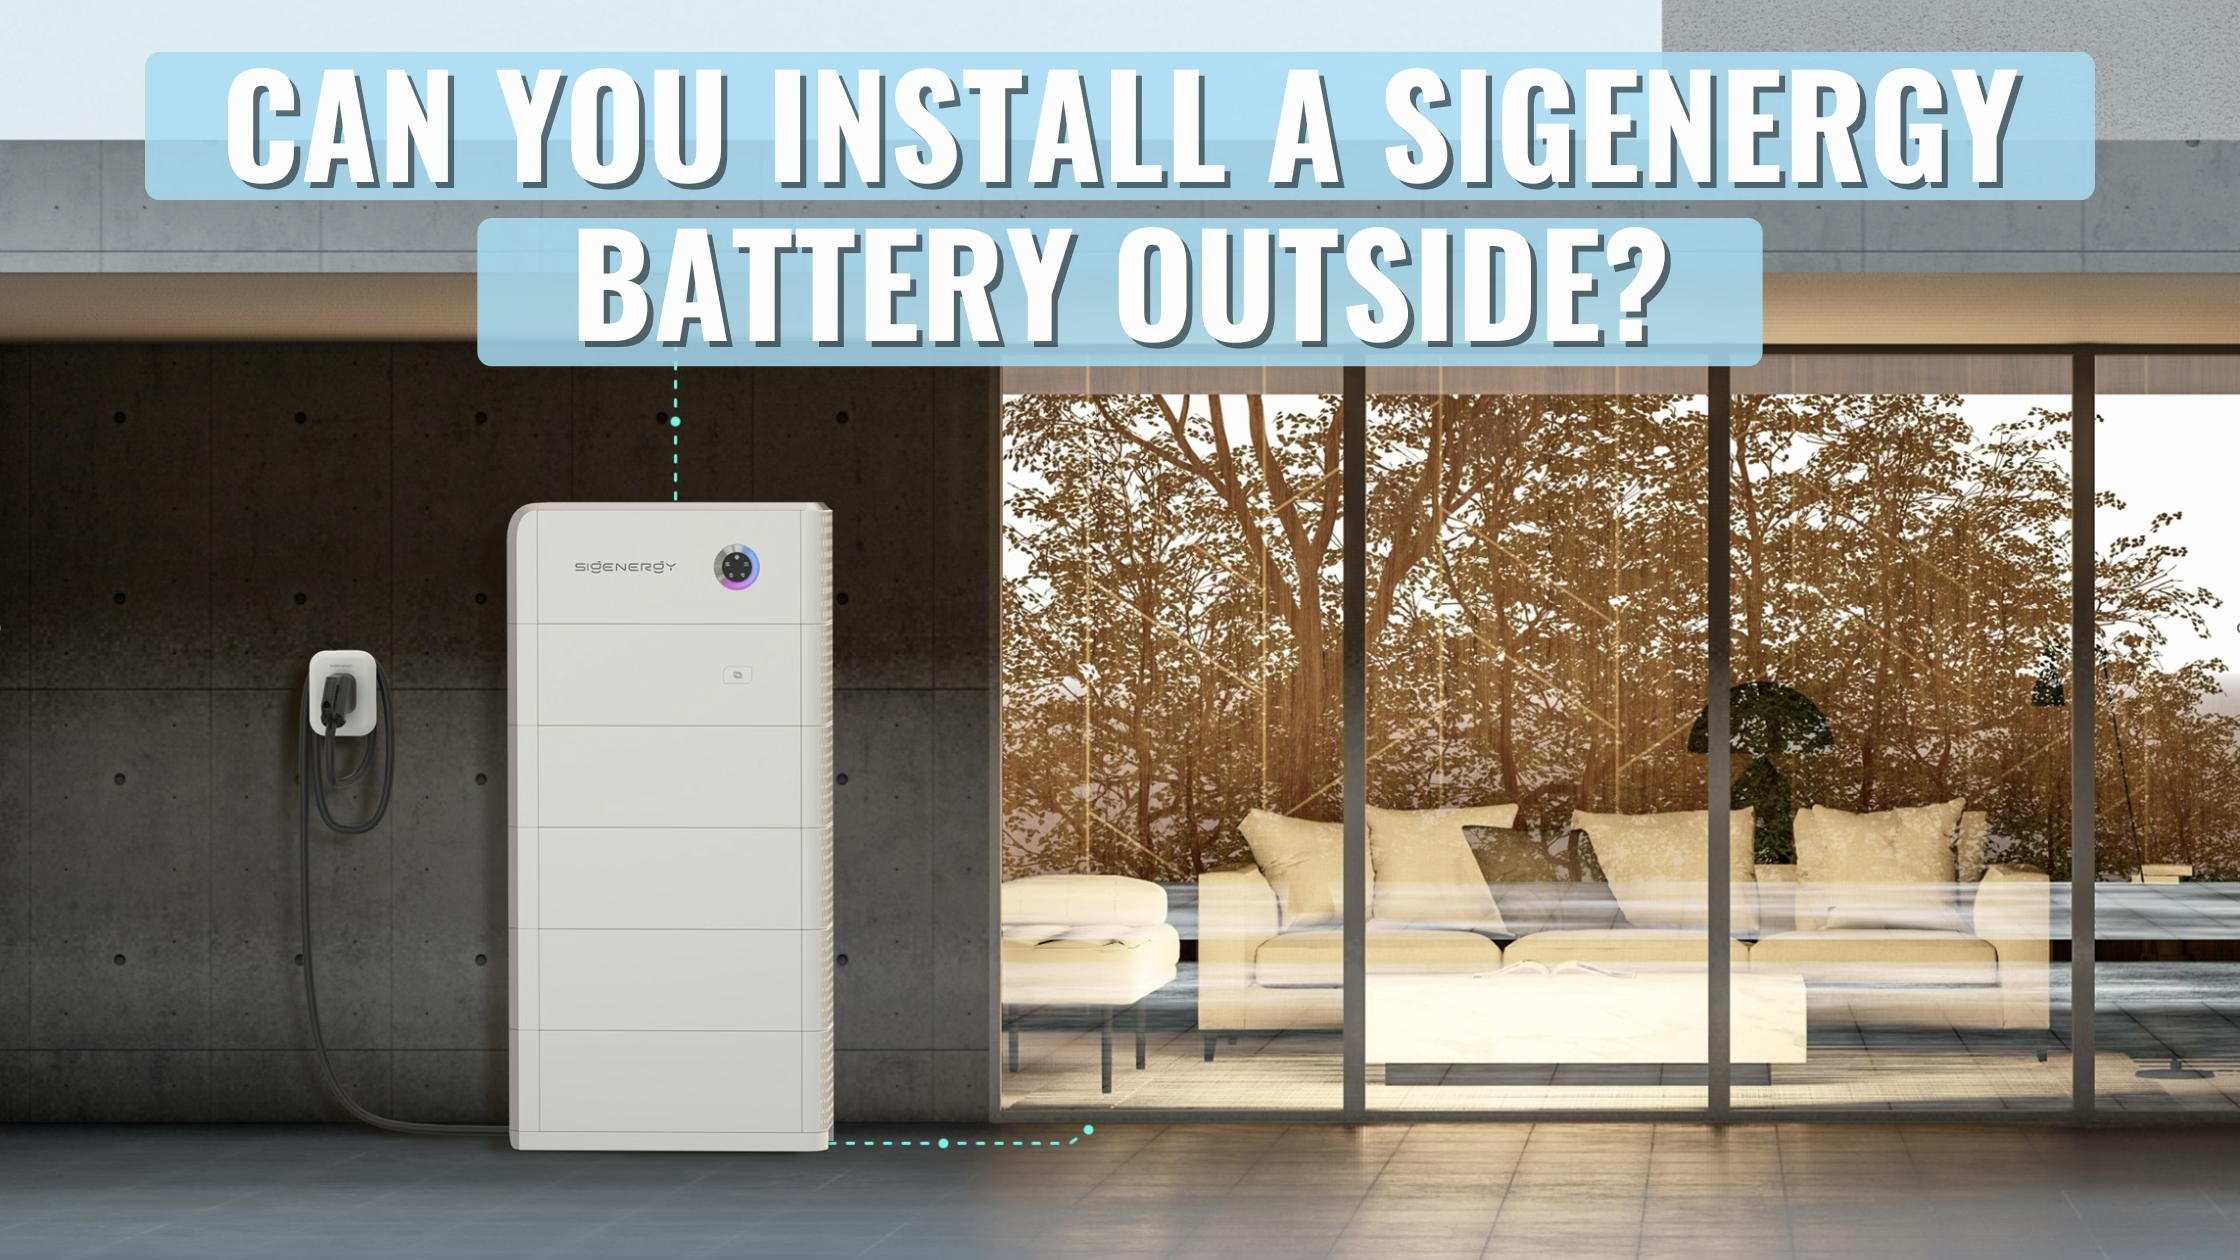 (圖片說明)Sigenergy 家用一體式儲能系統安裝於現代住宅外牆,潔白簡約的外觀與周邊生活場景融合。這是 Sigenergy 分佈式儲能的核心硬件產品,象徵公司從傳統新能源硬件供應商,向「AI 驅動能源管理平台」轉型的實體基礎。
一、它到底在賣什麼:在「AI 能源平台」敘事之下,真實的產品結構
剝掉市場語言,Sigenergy 的商業本質需要被更直白地說清楚。
它是一家分佈式儲能系統公司(DESS),產品線橫跨幾個層次:面向家庭場景的住宅儲能系統、面向企業與工業場景的工商儲能解決方案、逆變器硬件、能源管理系統(EMS),以及整合上述環節的一體化儲能解決方案。
換句話說,它不只是「賣電池」,而是在電池、逆變器、管理系統與場景集成之間,提供一套整合式的儲能交付能力。這讓它具備「系統整合商」的屬性,而不只是單一硬件供應商。
但這裡有一個關鍵問題需要被追問:AI 究竟在這套系統裡扮演什麼角色?
它是真正構成產品差異化的底層調度優化能力?是能源管理層的軟件智能?還是主要作為招股語言裡的估值放大器存在?這三種情況,對應的技術壁壘與長期估值邏輯,是完全不同的。
Sigenergy 的官方敘事強調「AI 原生能源管理平台」,但招股書中 AI 能力的具體商業化路徑、收入貢獻比例,以及它相對競爭對手的可量化差異,才是真正決定這個敘事是否成立的核心。
二、它想講什麼故事:從儲能硬件到 AI 能源基礎設施的三層躍遷
Sigenergy 要向市場講的,不是「賣儲能設備」,而是「建設新一代 AI 原生能源管理平台」。
這個故事由三層構成,估值天花板依次升高。
第一層,新能源硬件公司。 真實的收入支柱所在。電池、逆變器、一體化儲能系統——這是它實際交付的東西,也是它財務增長的核心驅動力。資本市場按製造業邏輯估值,倍數有上限。
第二層,AI 能源優化公司。 把硬件交付的基礎上,疊加 EMS 軟件與 AI 調度能力,向市場呈現「軟件化的能源管理服務」屬性。這一層可以獲得介於製造業與 SaaS 之間的估值邏輯,是當前市場最願意為之付出溢價的過渡形態。
第三層,全球能源轉型基礎設施公司。 把一家中國儲能系統商,包裝成全球能源轉型中不可或缺的基礎設施節點。這一層的估值天花板最高,但也需要最多的商業驗證。
資本市場最喜歡的是第三層,因為第三層的想像空間最大。但真正支撐公司收入的,往往還是第一層和第二層——硬件交付、系統集成與能源管理服務。
當敘事站在第三層,財務仍主要在第一層時,這中間的張力,就是整個 IPO 最核心的制度問題。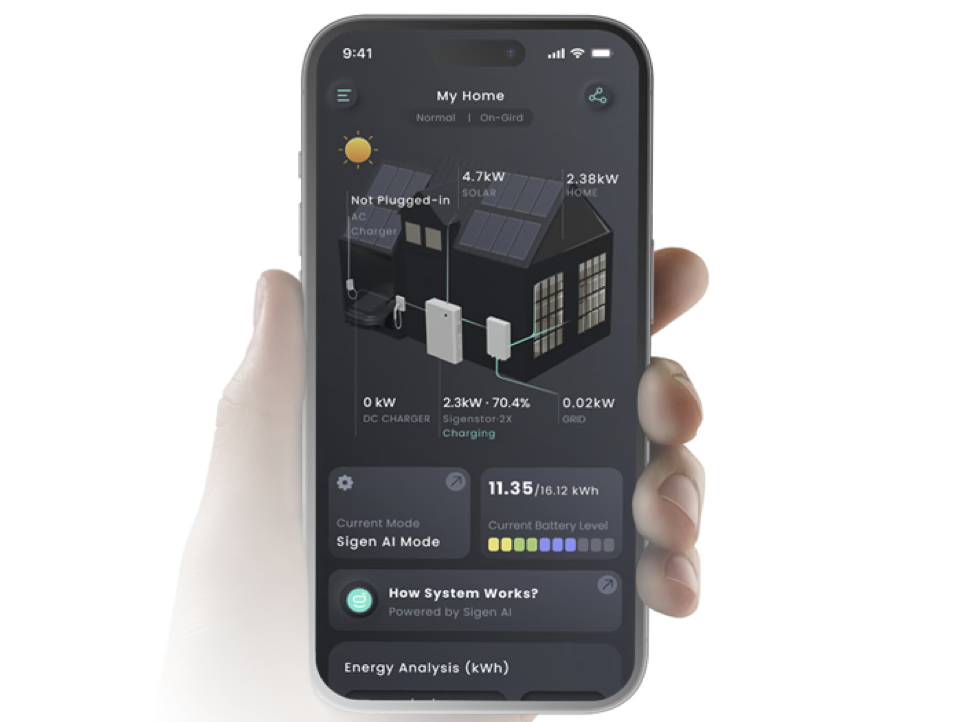 (圖片說明)Sigenergy MySigen App 介面,顯示實時太陽能發電、儲能充放電狀態與能源流向分析,並標註「Powered by Sigen AI」。這張圖直觀呈現公司最希望市場接受的「AI 原生能源平台」敘事,凸顯智能調度與能源管理能力。
三、財務數字說明了什麼:市場先買主題,再補看報表
根據目前可得公開資料:
| 項目 | 數據與詳情 |
| 擬募資規模 | 約 HK$44 億(約 US$5.6 億) |
| 上市時間 | 2026年4月中旬 |
| 市場敘事核心 | AI(人工智能)+ 儲能 + 國際化 |
| 基石投資者 | 涵蓋大型國際資本與主權背景資金(含 Temasek 淡馬錫 等) |
從市場結構看,「新能源 + AI + 豪華基石」本身已構成一個足夠完整的發行故事,這種組合在當前港股環境下極具吸引力。
但這裡有一個制度性觀察需要被正面提出:當市場最響亮的資訊不是完整財務結構,而是募資規模、基石陣容與 AI 儲能概念時,往往意味著一件事——市場正在先買主題,再補看報表。
對 GFM 而言,更重要的問題是:Sigenergy 的高增長,究竟來自產品真實滲透、行業政策補貼、渠道快速擴張,還是短週期搶裝需求?這個問題的答案,決定了它上市之後是長期平台,還是政策與週期共振中的熱點標的。
這個問題,在招股書公開之前,無法被完整回答。但它應當是上市後最值得持續追蹤的核心指標。
四、AI 在哪裡:最需要被拆解的估值核心
在 Sigenergy 的招股敘事裡,AI 是一個非常重要的詞彙。但這個詞在不同語境下,可以意味著截然不同的東西。
情形一:AI 是真正的產品差異化底層能力。 如果 AI 調度算法能夠真正提升儲能系統的充放電效率、延長電池壽命、優化用電成本,並形成可量化的性能優勢,那麼 AI 就是真實的技術壁壘,值得在估值中被承認。
情形二:AI 是硬件之上的軟件管理層。 如果 AI 主要體現為能源管理軟件(EMS)的智能決策功能,那它是有價值的產品特性,但未必構成不可複製的競爭護城河——因為同樣的軟件層,競爭對手也在建設。
情形三:AI 主要是招股語言裡的放大器。 如果 AI 更多是為了讓「儲能硬件公司」聽起來像「科技平台公司」,那它的實際商業貢獻可能遠低於其在招股書中的敘事分量。
三種情形,對應三種估值邏輯,也對應三種上市後的驗證路徑。判斷 Sigenergy 的 AI 究竟屬於哪一種,是這篇制度拆解真正的核心任務。
目前公開資料所能支持的判斷是:AI 在 Sigenergy 的業務中真實存在,但它在收入結構與競爭壁壘中的實際權重,仍需要更多財務與技術細節來支撐。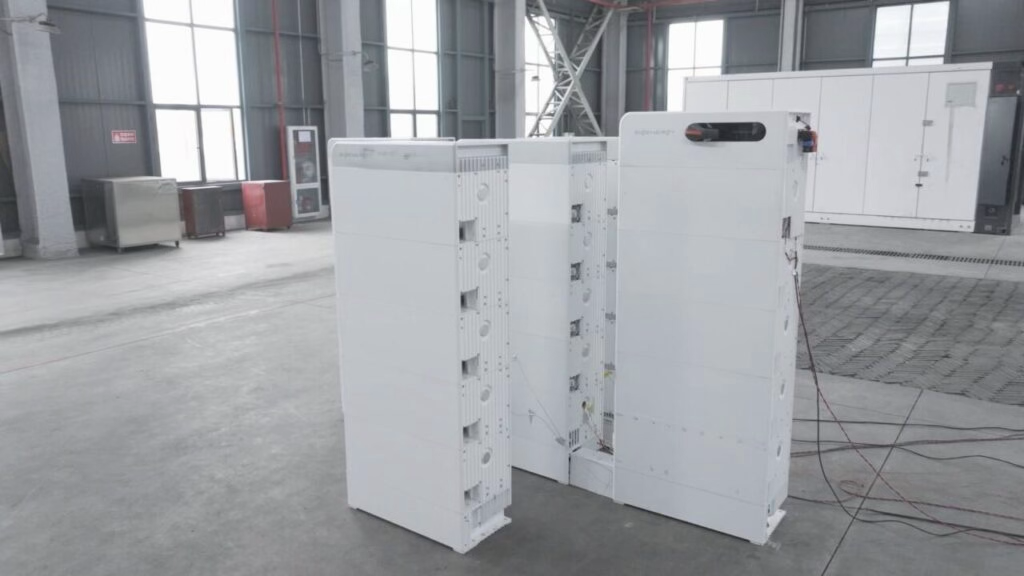 (圖片說明)Sigenergy 儲能櫃在工廠內部的模組化組裝畫面,展示其供應鏈與製造能力。儲能行業最終比拼的是硬件可靠性、成本控制與產能,而非僅靠 AI 包裝,這正是文章強調的「硬實力」基礎。
五、真正的風險藏在哪裡:四個結構性問題
風險一:儲能行業的競爭不是故事競爭,而是供應鏈競爭。
這個行業真正決定勝負的,往往是產能規模、成本控制能力、出海認證與合規進度、渠道建設深度,以及供應鏈的長期穩定性。如果這些維度沒有被同步建立,單靠 AI 敘事不足以撐起長期溢價。能源硬件的競爭,最終比的是誰在供應鏈上更扎實,而不是誰的市場語言更動人。
風險二:把產業紅利誤判成公司壁壘。
行業風口與公司壁壘不是同一件事。全球儲能需求確實在快速增長,這為行業內所有玩家提供了成長空間。但如果 Sigenergy 的增長主要來自產業整體擴張,而非源於它自身可防禦的競爭優勢,那麼當行業競爭進一步加劇時,它能否保住盈利率與市場位置,就是一個必須被回答的問題。
風險三:基石投資者背書可能掩蓋長期估值風險。
豪華基石名單對 IPO 發行很有幫助,它提升了市場信心,也降低了發行風險。但從制度角度看,基石背書更像「市場入場證」,而不是業務護城河。對長期投資判斷而言,它的幫助相當有限——真正決定上市後表現的,仍然是公司能否持續交出超預期的業績。
風險四:敘事升級之後,驗證壓力倍增。
一旦市場接受的是「AI 能源平台」估值,公司上市後就必須持續證明自己不只是一家優秀的儲能硬件公司。這種驗證壓力,在增長放緩或行業政策調整時,會以估值調整的形式快速兌現。 (圖片說明)香港交易所(HKEX)上市敲鐘儀式現場。這是 Sigenergy 2026 年港股 IPO 的舞台,象徵公司借港股資本市場完成「從新能源硬件到 AI 能源平台」的身份升級,以及市場如何為「AI + 能源」重新標價的制度樣本。
六、募資用途與上市動機:它缺的不只是資金,而是市場身份
根據外部報導,Sigenergy 的募資用途主要指向研發投入、全球銷售網絡擴張、製造能力提升與產能建設。
這種用途對新能源公司來說相當標準。但翻譯成制度語言是另一句話:它缺的不只是現金,而是全球能源敘事中的「資本市場資格」。
Sigenergy 選擇在此時上市,正踩在三個窗口的重合點上。港股硬科技與新能源 IPO 氛圍回暖;全球 AI 與數據中心驅動的能源需求上升,帶動儲能板塊整體熱度;投資者對中國製造出海與能源轉型主題重新打開估值空間。
在這三個窗口同時開啟的時刻選擇上市,對任何新能源公司而言都是理性決策。問題是,窗口期的存在,不等於公司本身的估值基礎在窗口關閉之後仍然成立。
Sigenergy 的真實上市動機,包含至少三個層次:為早期投資者提供估值坐標,用港股市場完成從「儲能硬件商」到「AI 能源平台」的身份重定價,以及為全球化擴張提供公開市場的資本背書。它不是單純缺資金,而是在尋找一個讓市場以更高定價邏輯理解它的正式舞台。
七、GFM 制度性觀察
Sigenergy 是 2026 年港股一個非常典型的「產業風口 + 技術包裝 + 資本抬價」複合樣本。
它代表的,是當前港股市場一個清晰可見的趨勢:新能源公司不再只按製造業邏輯上市,而是試圖借 AI 與系統平台語言,獲得更高一層的科技估值。
這未必是虛假故事。Sigenergy 的產品能力是真實的,儲能市場的需求是真實的,全球化佈局的邏輯也是真實的。但市場語言一旦升級,公司就要承擔更高的驗證責任。當投資者在 IPO 階段已接受「AI 能源平台」的估值框架,上市後公司就必須持續交出足以支撐這個框架的商業表現。
這裡面真正需要被看清的,是兩件不同的事:哪一部分是 Sigenergy 紮實的硬件能力與系統整合優勢,哪一部分是資本市場在特定窗口期願意暫時買單的敘事溢價。
對 GFM 而言,Sigenergy 不只是一個能源 IPO,而是一場資本市場如何重新翻譯硬科技公司身份的典型測試。
真正值得持續追蹤的問題只有一個:當儲能行業競爭加劇、政策窗口收窄之後,Sigenergy 能否證明自己的護城河,來自真實的技術與供應鏈能力,而不只是它在招股書裡選擇的那套語言。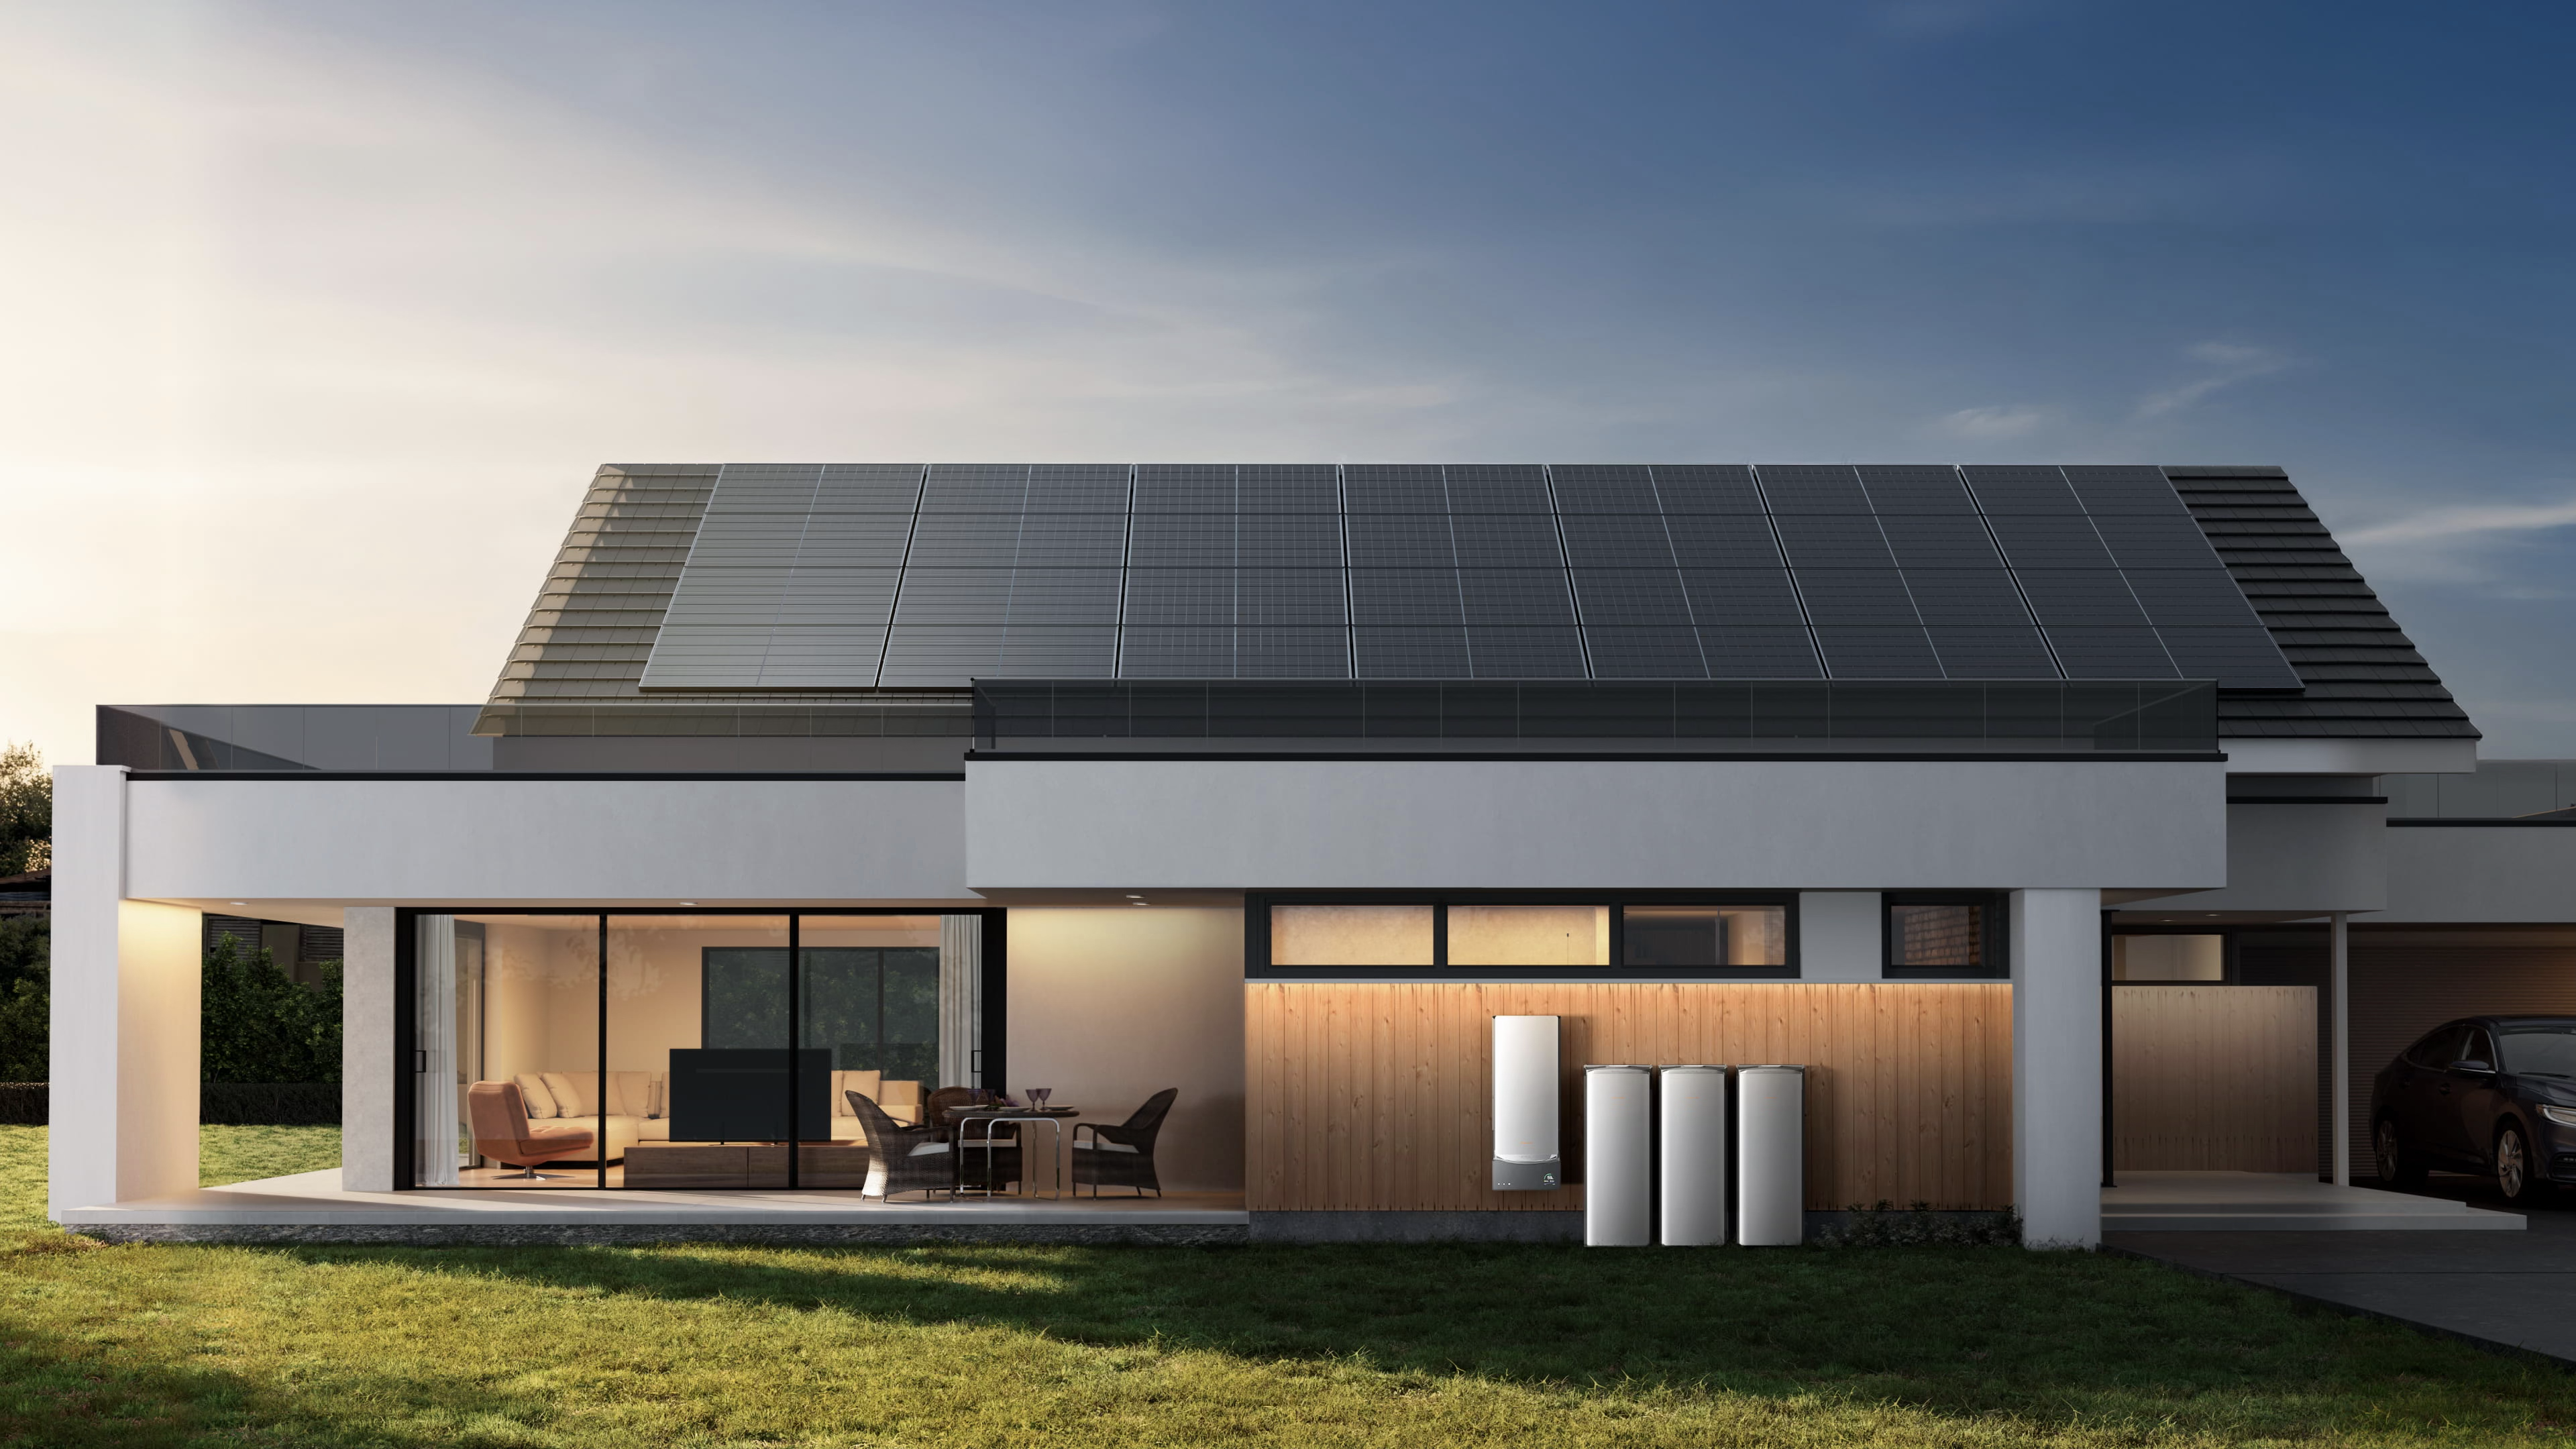 (圖片說明)現代住宅屋頂搭載太陽能板,搭配 Sigenergy 風格的家用儲能系統,呈現完整家庭能源解決方案。畫面乾淨專業,體現 Sigenergy 所講述的「AI 驅動分佈式能源管理」在真實生活場景中的應用,同時也提醒讀者:故事再完整,仍需強大的硬件與全球化能力支撐。
IPO 基本資料
| 項目 | 數據 |
| 公司名稱 | Sigenergy Technology Co., Ltd. |
| 港交所代碼 | 6656.HK |
| 核心業務 | 分佈式儲能系統(DESS)、逆變器、EMS |
| 業務定位 | 儲能硬件 + AI 能源管理平台(敘事升級) |
| 擬募資規模 | 約 HK$44 億(約 US$5.6 億) |
| 上市時間 | 2026年4月中旬 |
| 主要基石 | 涵蓋 Temasek 等大型國際及主權資金 |
| 整理日期 | 2026年4月14日 |
以上數據來源於公開可得資料,僅供研究參考,不構成投資建議。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news