

一棟房子什麼時候才算安全?加州為煙霧污染理賠建立新標準
房子沒有燒毀,也可能暫時不能住:兩部新法開始規範煙損檢測、住宅修復與臨時生活費
2025年洛杉磯大火之後,超過13,000宗煙損索賠來自那些房屋仍然存在、卻可能暫時無法安全居住的家庭。加州最新簽署的AB 1642與AB 1795,開始為煙霧污染檢測、住宅修復、重新入住與臨時生活費建立更明確的規則,也把「房子什麼時候才真正安全」變成一個可以被測量、核查與依法處理的公共問題。
總編輯按
2025年洛杉磯大火已經過去一年多,但圍繞保險、房貸、住房、土地、人口遷移與公共責任的重建仍在繼續。GFM.News《財經調查》正在啟動長期公共研究工程《大火之後,誰來重建洛杉磯?》,持續追蹤保險資金如何支付、家庭何時能夠回家、重建進度如何推進,以及政府、金融機構與市場在其中承擔的責任。
2026年9月15日,加州簽署新的野火恢復法案,煙損住宅的檢測、修復、保險理賠與臨時生活保障因此進入新的制度階段。本文選擇從「一棟沒有被大火燒毀的房子,什麼時候才算真正安全」這個問題切入,記錄洛杉磯重建過程中正在發生的一個重要變化,也由此進一步觀察法律、保險制度與普通家庭生活之間的實際距離。
這項長期調查所形成的數據、案例與問題清單,也將成為GFM.News發起的「加州新機遇」公共對話平台的重要研究基礎。相關研究未來可進一步進入政府、產業、學術、資本與社區之間的討論;GFM的新聞調查與平台活動分開運作,任何合作方均不參與GFM的選題、核查、標題與編輯判斷。
Jeff Morgan
GFM.News 總編輯
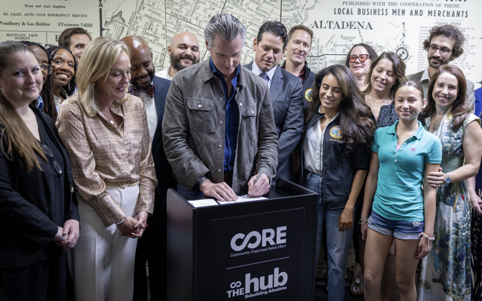 (圖片說明)2026年9月15日,加州州長Gavin Newsom在Altadena的CORE/The Hub重建據點簽署野火復原法案,現場有受災居民、倡議者與立法相關人士。背景牆上的舊街區地圖標示出這場簽署活動的發生地。畫面記錄的是AB 1642與AB 1795完成立法程序的公開節點:煙損檢測、住宅修復與臨時生活費規則,被放回受災社區本身。
房子沒有燒毀,為什麼還不能回家?
2026年9月15日,加州州長Gavin Newsom在Altadena簽署四項野火復原法案,其中AB 1642與AB 1795建立了一套針對野火煙霧污染的檢測、修復與保險理賠框架;同場簽署的AB 1842與AB 1847主要處理房貸寬限及受災家庭的房貸保護。GFM《財經調查》在本文聚焦前兩部法律,因為它們直接處理2025年洛杉磯大火留下的一個至今仍困擾許多家庭的問題:一棟沒有被火焰燒毀的住宅,如果室內留下鉛、石棉、煙灰、燃燒副產物及其他污染物,應依據什麼標準判定安全,誰負責支付檢測與修復費用,保險公司又可以在什麼條件下停止支付臨時生活費。
加州保險局估計,2025年1月洛杉磯火災產生超過4萬宗保險索賠,其中超過13,000宗涉及房屋仍然存在、但受到煙霧污染的住宅。加州保險局成立的Smoke Claims and Remediation Task Force在報告中記錄了大量爭議,包括應檢測哪些污染物、如何採樣、修復到什麼程度、不同檢測結果如何判斷,以及住宅何時才算真正恢復至災前狀態。
對許多家庭而言,房子沒有燒毀原本是一件幸運的事,但當他們準備回家時,另一種不確定性才真正出現。牆體仍在,家具可能沒有明顯損壞,從街上看甚至很難察覺這棟住宅遭遇過什麼,但室內空氣、灰塵與表面殘留物是否安全,肉眼無法回答,保險公司與屋主自行聘請的專家也未必得出相同結論。
加州現在試圖建立一套各方都能使用的共同尺度。環境與公共衛生標準負責判斷住宅何時可以重新入住,保險規則則依據這些標準處理檢測、修復、付款及臨時生活費。州長辦公室將這套安排描述為全美首套具有強制執行力的野火煙損標準;在沒有完成全美50州逐州法律比較之前,GFM不把這項政府定位作為獨立研究結論,但可以確認,加州正在改變過去主要由屋主、保險公司與檢測機構逐案爭議的處理方式。
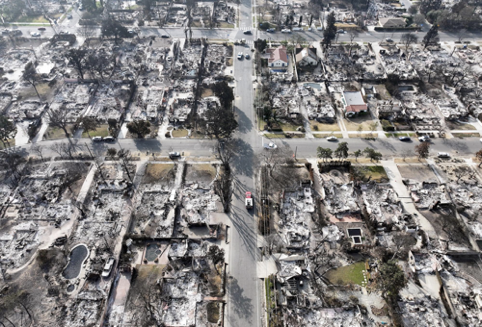 (圖片說明)Eaton大火過後的Altadena航拍顯示,大片住宅已成灰燼,少數房屋仍立於清空地塊與焦土之間。文章討論的核心並不是「全部燒光」,而是這類仍然存在的住宅如何被煙霧、灰燼與燃燒副產物侵入。ZIP Code式野火影響區之所以成為理賠入口,正是因為同一街區裡,燒毀與未燒毀的房屋會同時出現。
兩部新法共同處理安全與賠付
AB 1642的正式名稱為《Wildfire Environmental Safety and Testing Act》,由州眾議員John Harabedian提出,主要負責建立野火後污染物檢測、修復及重新入住的科學標準。
AB 1795《Smoke Damage Recovery Act》由州眾議員Mike Gipson提出,並獲加州保險局支持,其功能是將這些標準接入住宅保險索賠、修復程序與理賠責任。
兩部法律的設計彼此依賴。AB 1795規定,其運作以AB 1642完成立法並符合規定條件為前提;AB 1642也設有相應安排。兩案已於同一天獲州長簽署,因此這套相互連接的法律框架已經完成立法程序。需要特別說明的是,加州議會官方紀錄將兩案均列為Non-Urgency,不能將其描述為州長簽署當日立即全面生效的緊急法案。
這樣的安排有很實際的原因。
如果保險公司被要求將住宅修復到「安全可居住」的狀態,就必須有公共機構認可的安全尺度;反過來,如果環境部門建立了污染標準,卻沒有理賠義務、檢查期限與付款規則,這些科學標準也很難轉化為受災家庭能夠實際使用的權利。
AB 1642提供科學基線,AB 1795將這套基線連接到保險處理流程。兩部法律共同處理的,其實是一件非常具體的事情:誰有權說一棟房子已經安全,以及這個判斷會如何影響保險賠付。
「可以回家」開始有可以測量的尺度
AB 1642要求加州有毒物質控制部門(Department of Toxic Substances Control,DTSC)與Office of Environmental Health Hazard Assessment等機構合作,在2028年12月31日前制定野火後鉛與石棉的檢測、修復和重新入住規則。California Air Resources Board也須在同一日期前公布野火煙損住宅的室內空氣污染指導。
法律同時要求DTSC最遲於2029年12月31日前建立更廣泛的污染物指引,明確涉及CAM 17重金屬、氰化物、鋰、錳、戴奧辛與呋喃以及多環芳香烴等物質。在科學證據允許的情況下,相關機構還需要建立土壤、空氣與表面擦拭樣本的篩查水平,以及修復完成後的測試標準。
完整標準需要數年才能形成,但受災家庭不可能等到2028年或2029年再決定是否回家,因此法律同時設置了過渡安排。
在新的州級規則完成以前,野火影響區住宅的鉛與石棉污染可以依照現有聯邦及州標準判定。這使法律與未來規則之間不至於出現完全空白的幾年。
對家庭而言,這裡仍有一個非常現實的時間差。家庭決定是否回家的時間通常以周或月計算,公共衛生標準的建立往往以年計算。鉛與石棉已有可以使用的規則,但其他污染物的統一篩查體系仍需逐步完成。科學何時能夠提供足夠清楚的答案,會直接影響一個家庭何時敢重新把孩子、老人和日常生活帶回原來的住宅。
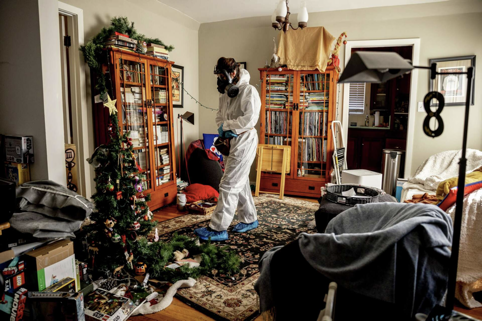 (圖片說明)2025年9月,Altadena屋主Debbie McMahon穿著防護衣與防毒面罩,走進一棟沒有被火焰燒毀的住宅客廳。聖誕樹、書櫃與日常家具仍在原位,但她不能以普通居家方式進入自己的房子。這張照片直接對應文章提出的問題:牆體仍在、從街上看未必顯眼,室內空氣與表面殘留物是否安全,卻已成為家庭、檢測機構與保險公司的爭議核心。
煙損索賠的舉證起點改變了
AB 1795對理賠制度最直接的改變,是建立一項「可反駁推定」(rebuttable presumption)。
在法律定義的野火影響區(wildfire impact zone)內,如果一棟仍然存在的住宅在野火後出現煙霧、灰燼、煙灰、焦化物或其他燃燒副產物,法律原則上推定相關煙損由該場野火造成。保險公司仍然可以提出反證,因此這並不是自動賠付,也不是無條件責任,但屋主提出索賠時的起點已經不同。
過去,部分家庭需要先證明污染存在,再證明污染與特定火災具有因果關係,之後才進入檢測範圍、修復程度和費用的爭議。新的推定制度至少降低了第一層因果證明的摩擦。
法律對野火影響區採用了相對容易執行的地理定義:只要一個ZIP Code全部或部分位於CAL FIRE確定的火場邊界內,即可能被納入影響區。
這種方法具有行政效率上的優點,也可能產生新的邊界問題。同一個ZIP Code內,不同住宅與火場的距離、主導風向、建築密封程度以及煙霧暴露水平可能相差很大。加州選擇先利用地理位置建立索賠入口,再依據實際檢測與科學標準確定具體損害。這套方法能否在提高理賠效率的同時控制新的爭議,目前仍需等待實際索賠資料。
檢查、修復與住宿費開始使用同一套標準
AB 1795對部分理賠程序設定了具體時間要求。
如果保險公司決定行使檢查煙損住宅的權利,須儘快進行,最遲不得超過收到索賠通知後30個日曆日;如果住宅因政府限制無法進入,則自取得進入權後開始計算30日期限。
保險公司同時須承擔為恢復住宅至災前狀態、並確認住宅可以重新入住所必要的採樣與檢測費用,但具體支付仍受保單條款與保障範圍限制。
對沒有爭議的個人財物修復費用,法律設定實際現金價值的付款期限;符合replacement cost保障的住宅與財物,也設有相應的付款時限。法律同時保障保戶選擇實際執行住宅修復工作的vendor或contractor。
這些看似技術性的規定,對家庭而言都非常具體。誰進屋檢測、誰決定需要清理到什麼程度、誰負責施工,以及修復完成後依據什麼條件確認住宅可以重新入住,都會直接影響理賠金額與返家時間。
其中最受家庭關注的一項,是Additional Living Expense,也就是住宅無法居住期間的額外生活費保障。
AB 1795規定,對野火影響區內符合保障條件的煙損索賠,在住宅尚未恢復至災前狀態並依相關標準確認可以供人居住以前,保險公司不得終止相關Additional Living Expense保障,但這項義務仍受適用的保單限額約束。
因此,新法並沒有創造無上限的酒店或租房保障。保單限額、合同條款以及其他既有保險規則仍然存在。它改變的是安全判斷與付款之間的關係:保險公司何時可以認定住宅已經適合返家,需要更多依據可以測量和驗證的標準,而不能只依賴單方面的理賠判斷。
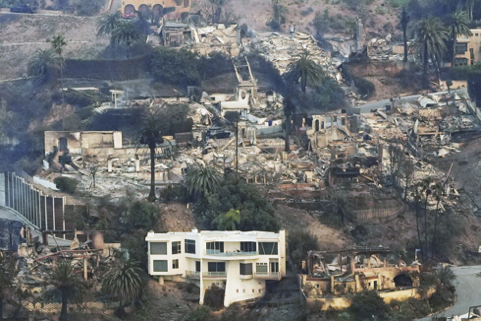 (圖片說明)太平洋帕利塞茲山坡上,一棟白色住宅仍完整站立,周圍房屋已成廢墟。2025年洛杉磯大火留下的大量煙損索賠,正來自這類「房子還在、卻可能暫時不能住」的住宅。畫面說明,未燒毀並不等於可以立即返家;鉛、石棉、煙灰與其他污染物是否超標,需要可測量的公共標準,而不是只憑外觀判斷。
2025年的家庭推動了新法,既有案件仍需逐案處理
AB 1642與AB 1795的政策背景,與2025年Eaton和Palisades火災後大量未被燒毀住宅的煙損爭議直接相關。州長辦公室與加州保險局也明確表示,新制度吸收了洛杉磯火災倖存者的經歷。
但新法由2025年的災難促成,並不代表所有2025年既有索賠都會自動獲得新的程序與保障。
AB 1795新增的部分程序條款明確限定適用於其規定的運作日期當日或以後發生的住宅財產保險索賠。至少就檢查期限、付款與相關程序性保障而言,不能簡單描述為全面追溯至2025年的全部案件。
這裡存在一個對受災家庭很現實的時間差。
2025年的家庭以自己的經歷促成了新的法律,但新制度開始運作的時間,與他們處理索賠、支付房貸、租住臨時住宅和決定是否返家的生活時間並不完全重合。對仍在處理Eaton與Palisades既有案件的家庭,原有保單、既有加州保險法、Department of Insurance的監管與執法,以及每宗案件本身的事實仍然重要。
GFM《財經調查》將繼續追蹤這部分。法律簽署是一個明確的制度節點,但它不會讓此前一年多累積的理賠爭議在同一天消失。
Boyle Heights把問題延伸到野火之外
AB 1795還將另一宗性質不同的火災納入後續研究。
2026年6月17日,洛杉磯Boyle Heights的Lineage Logistics大型冷藏倉庫發生火災。法案記載,設施接近50萬平方英尺,內有超過8,500萬磅食品,並涉及氨製冷系統、屋頂太陽能設施及其他工業設備。事故造成持續煙霧、腐敗食品、異味及環境衛生問題,初期曾因無水氨風險發布shelter-in-place命令,但周邊居民沒有收到mandatory evacuation order。
這個差別暴露了另一類保險問題。
部分住宅Additional Living Expense及商業Business Interruption保障的啟動,可能與政府命令、物理損害或其他特定保單條件有關。如果居民因煙霧、氣味、健康症狀或持續污染自行搬離,卻沒有政府發布的強制撤離令,他們實際承擔的生活成本與保單的法律觸發條件之間可能出現落差。
AB 1795沒有直接將野火煙損規則擴展至所有工業火災,而是要求加州保險局研究Lineage事件暴露出的保障缺口,包括在沒有mandatory evacuation order的情況下,Additional Living Expense與Business Interruption是否需要其他觸發條件。法案列出的研究方向包括Air Quality Index門檻、公共衛生警示,以及兒童、老人、孕婦、殘障人士和慢性病患者等脆弱群體主動撤離的情況。最終報告須在2027年12月1日前提交州長與州議會。
另一項研究由California Office of Emergency Services與California Environmental Protection Agency參與,內容包括事故中的跨機構協調、監管權限、shelter-in-place與mandatory evacuation之間的決策,以及清理延誤。最終報告須在2028年7月31日前提交。
Lineage案例由此把問題帶到更廣泛的城市風險領域:住宅可能沒有被火燒毀,政府也可能沒有命令居民撤離,但煙霧、化學物質或其他污染仍可能讓一個家庭在現實生活中無法正常居住。傳統保險能否識別這種「房屋仍在,但居住功能暫時失去」的損失,已經成為州政府下一階段的研究問題。
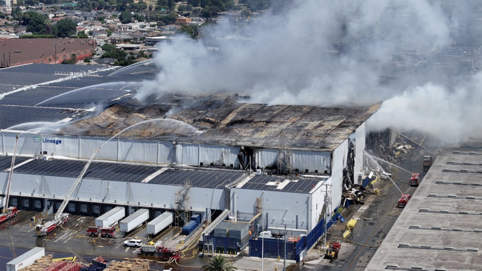 (圖片說明)2026年6月,洛杉磯Boyle Heights的Lineage冷藏倉庫大火從屋頂太陽能設施蔓延,消防人員向約50萬平方英尺的廠房射水,煙霧持續逸出。AB 1795要求加州保險局研究這類工業火災暴露出的保障缺口:周邊居民可能因煙霧、異味或健康風險自行搬離,卻沒有收到強制撤離令,Additional Living Expense與營業中斷保障因此不一定被觸發。這把「房屋仍在、居住功能暫時失去」的問題,從野火延伸到城市工業風險。
公共衛生科學開始影響保險理賠
保險業通常利用損失、概率和價格衡量風險,公共衛生與環境科學則依靠暴露量、污染物濃度與健康閾值判斷安全。2025年洛杉磯火災讓這兩套專業體系直接在數以千計家庭的住宅裡相遇。
牆體可能完整,窗戶可能沒有燒毀,房屋從街上看甚至沒有明顯損害,但煙灰、重金屬與其他燃燒副產物是否已進入室內,以及清潔以後是否真正達到安全居住程度,需要專業檢測才能回答。
當保險公司聘請的專家、屋主自行聘請的工業衛生專家(industrial hygienist)以及公共衛生機構使用不同方法時,「安全」本身便可能成為理賠爭議的一部分。
加州保險局在2025年成立Smoke Claims and Remediation Task Force,成員包括公共衛生、環境健康、消防安全、industrial hygiene、修復行業、消費者代表與保險業。Task Force的報告確認,各方對建立全州標準存在廣泛共識,但在檢測方法、修復程度以及相關費用應如何分配方面仍有明顯分歧。
AB 1642與AB 1795現在將其中一部分爭議交給法律與後續規則制定處理。
新的框架不會消除所有衝突。檢測會增加成本,修復標準可能提高部分索賠金額,ZIP Code式的影響區劃分也可能產生新的邊界案件。至於這些新增成本是否以及如何反映到未來保險費率,目前仍沒有足夠監管資料支持可靠結論。
可以確認的變化是,住宅是否安全將逐步減少對單一當事方主觀判斷的依賴。檢測需要對照公共標準,修復需要可以被核查,而保險支付與住宅是否可以重新入住之間,也開始建立更加明確的法律聯繫。
重建的最後標準,是家庭能否安心回去生活
GFM.News持續追蹤2025年洛杉磯大火之後的保險支付、住房重建、人口回流與公共責任。AB 1642與AB 1795補上了這條調查線中一個過去很容易被忽略的部分。
談到災後重建,人們首先想到的通常是清除瓦礫、取得建築許可、找到承包商、籌集資金,再把失去的房屋重新建起來。對那些房屋沒有被燒毀的家庭而言,困境完全不同。他們的住宅仍在原來的位置,部分家庭財物可能也還留在屋內,但煙霧與污染讓「什麼時候可以回家」成為一個同時涉及科學、法律、保險和家庭健康的問題。
這種損失很難透過一張災難照片完整呈現。它存在於室內空氣、灰塵、牆體和家具之中,也存在於一個家庭每天必須作出的選擇裡:是否讓孩子重新睡在原來的房間,是否繼續支付另一處住所的租金,是否需要自費聘請新的檢測專家,以及當兩份檢測報告給出不同答案時,究竟哪一份值得相信。
加州現在試圖減少這種不確定性。
AB 1642建立環境與健康標準,AB 1795將這些標準連接到保險索賠、修復、付款及臨時生活保障;Lineage火災的後續研究則進一步檢驗,當一場災害不符合傳統野火或強制撤離模式時,現有保險觸發條件是否仍然足夠。
在我看來,這兩部法律最值得記錄的地方,是它們處理了一個非常普通、也非常沉重的家庭問題:房子仍然站在原來的位置,需要具備什麼條件,一家人才可以真正放心地重新住進去?
法律不會一次給出所有答案。新的科學標準需要數年才能完成,監管機構、保險公司與法院仍會繼續界定責任邊界,而2025年受災家庭正在處理的既有案件,也不會因為新法簽署而自動結束。
但一項重要變化已經開始。下一次大火之後,對那些仍然站立的住宅,加州希望「是否安全」不再只依賴保險公司、檢測公司或屋主各自的判斷,而逐步成為一個可以測量、可以核查,也可以依法處理的公共問題。
重建最終需要恢復的,終究不只是房屋本身,而是一個家庭重新生活在其中的安全感。
關於本工程
本文為GFM.News《財經調查》旗下「加州大火重建公共研究工程」持續調查的一部分。GFM將長期追蹤2025年洛杉磯大火之後的保險支付、房貸與銀行資金、住房重建、人口遷移、土地交易、產業機會及公共責任,並持續更新相關數據、人物樣本與政策進展。
免責聲明
本文依據截至2026年9月16日公開可得的加州法律文本、政府文件及監管資料撰寫,僅供新聞研究與公共政策分析,不構成法律、保險或投資建議。具體保障範圍、索賠權利、生效日期及個案責任,仍應以正式法律、主管機關解釋及相關保單條款為準。