

Spire私有化:10亿英镑买下多少英国医疗容量?
38家医院、31% NHS收入,以及一位即将接掌公司的NHS前高管
对GFM.News而言,更值得长期追踪的也不是Sloman的履历,而是私有化后几个可以量化的数字:NHS收入比例会不会改变,资本支出会不会增加,医院和诊所数量是否调整,租赁成本如何变化,以及病人容量是否出现重新分配。
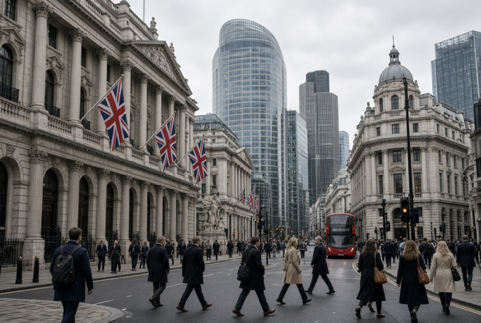 (图片说明)伦敦金融城。 Tulip UK Bidco以每股二百五十便士现金收购Spire全部普通股,股权估值约十点二六五亿英镑,公司准备退出公开市场。
250便士一股之外,Spire的控制权正在发生变化
2026年9月5日,英国私人医疗集团Spire Healthcare Group plc接受Tulip UK Bidco Limited提出的收购方案。由Toscafund、Three Hills及Ares相关基金组成的财团将支付每股250便士现金,对Spire全部已发行及待发行普通股的估值约10.265亿英镑,隐含企业价值约23.076亿英镑。这一价格较5月13日150.4便士的收盘价溢价66.2%。在此之前,Spire已进行约八个月的战略检讨,财务顾问接触过60多名潜在战略及财务买家,最终只有这一方案达到董事会愿意正式推荐的价格水平。
同一天,Spire还公布了一项与股权交易同样值得记录的人事变动。执掌公司多年的Justin Ash将退休,现任非执行董事兼Vice Chair的Sir David Sloman接任临时行政总裁。 Sloman过往长期在英国公共医疗体系任职,曾主管多家NHS trusts,并在2021年至2023年间担任NHS England营运总监。
因此,这宗交易很难只用「私募基金收购一家私人医院公司」来概括。 Spire的38家医院和55家以上诊所固然属于私人医疗体系,但2025年集团约31%的收入来自NHS;当英国公共医疗需要透过独立医疗机构增加选择性治疗容量时,Spire本身已经处在公共与私人医疗交界的位置。如今,这家公司的所有权准备由公开市场转入私人资本,而负责临时管理它的人,恰好有长期NHS营运经验。
这就是Spire私有化真正需要研究的地方:资本市场定价的不只是医院企业的股份,还包括英国医疗制度已经实际使用的一部分服务能力。
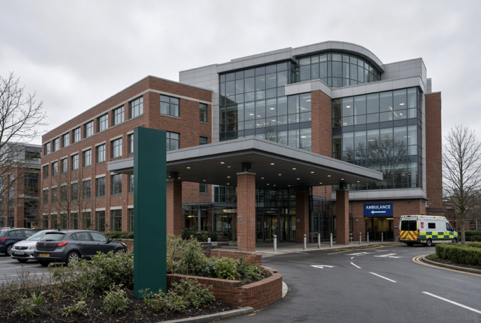 (图片说明)英国私人医院外观与入口车道。 Spire在英国营运三十八家医院及五十余家诊所,设施同时承接私人医疗保险、自费患者与NHS业务。
Spire与NHS的关系已经写进收入表
Spire 2025年集团收入15.798亿英镑,较2024年增加4.5%;调整后EBITDA为2.686亿英镑,增加3.3%。同期税后利润只有1,720万英镑,比上一年的2,600万英镑下降约三分之一,净银行债务约3.324亿英镑。
单看总收入,这些数字描述的是一家规模已经相当成熟的医疗集团。拆开支付来源之后,公司的制度位置会更清楚。
2025年,Spire的私人医疗保险收入约6.843亿英镑,自费收入约3.371亿英镑,NHS收入约4.955亿英镑。单看医院业务,NHS收入由2024年的3.674亿英镑增至4.079亿英镑,增幅约11%。私人医疗仍然占主要部分,但NHS已经是一个接近5亿英镑的集团级支付来源。
这种关系并不是临时形成的。 Spire长期与NHS trusts、Integrated Care Boards以及其他公共医疗采购方合作,为NHS患者提供诊断、选择性手术和其他治疗。对一些符合条件的英格兰患者而言,GP转介后也可以依照患者选择制度进入符合资格的独立医疗机构。
在英国医疗政策中,独立医疗供应方也已经被纳入处理等候名单的政策工具。 NHS England近年的elective care安排明确希望增加患者对不同provider的选择,并利用现有独立医疗容量协助恢复18周Referral to Treatment标准。
这使Spire的病床、手术室、影像设备和医师网络具有两种经济身份。对私人医疗保险公司和自费患者,它们是商业医疗服务;对NHS而言,在特定合同及患者选择安排下,这些设施又可以补充公共体系的医疗容量。
所以Spire换了一批股东,并不代表医院从公共体系里消失。更值得追踪的是,新所有者取得控制权以后,这部分容量如何配置。
10.265亿英镑股权,对应23.076亿英镑企业价值
每股250便士是股东最容易看到的价格,却不能完整反映收购方取得Spire时面对的经济负担。
正式Rule 2.7公告显示,10.265亿英镑是fully diluted equity value;计入相关债务及企业价值因素后,交易隐含enterprise value约23.076亿英镑,相当于Spire 2025年adjusted EBITDA约8.6倍。
这个差距对医疗企业尤其重要。
医院需要长期维护病房、手术室、影像设备和临床系统,也要持续投资医疗科技、网络安全、监管合规和人员。医疗服务不像一套已经完成开发的软件,可以在几乎没有新增实体成本的情况下复制给下一批客户。
Spire 2025年的财务表现正好显示这种经营压力。收入和EBITDA仍然增长,但公司同时承担最低工资上升、雇主National Insurance Contributions增加及其他营运成本。公司当年透过效率计画节省约3,000万英镑,税后利润仍由2,600万英镑降至1,720万英镑。
Spire董事会在推荐交易时并没有否定公司的长期成长前景。它考虑的是另一组现实:公开市场长期估值、股票流动性、成本压力、不同支付方的需求变化,以及一个愿意立即支付66.2%溢价的现金报价。
对原有股东而言,250便士提供了确定的退出价格。对接手公司的私人资本而言,真正的工作从交易完成以后才开始,因为医院仍然需要投入,医疗人员仍然需要支付薪酬,而NHS、保险公司和自费病人也不会因为公司退市而停止议价。
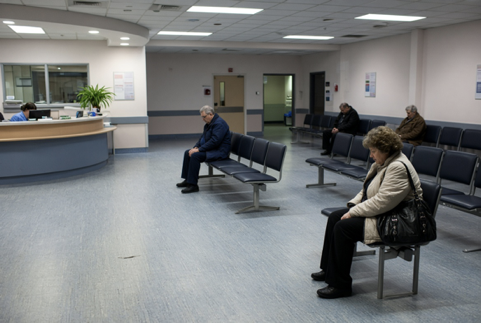 (图片说明)英格兰公立医院门诊等候区。二〇二五年Spire集团约三成一收入来自NHS,独立医疗容量已被纳入处理选择性治疗等候名单的政策工具。
部分Spire医院的土地和房屋早已另有主人
要理解Spire今天的资产结构,还需要把「医院」拆开来看。
2026年7月,Blue Owl Capital管理的基金与Moor Park Capital Partners完成收购一组由Spire营运的12家急症医院物业。 Blue Owl官方公告确认,Spire仍然是这些医院的营运者及长期租户;CoStar报道,交易价格约13亿英镑,卖方是马来西亚Employees Provident Fund,而EPF早在2013年便从Spire取得这批医院物业。
这与9月5日的Spire股权收购是两宗性质不同的交易。
7月发生的是房地产所有权转移。医院本身仍由Spire经营,只是房东改变。
9月的交易则涉及医疗营运公司的控制权。 Tulip UK Bidco计画买下Spire剩余普通股,最终让公司退出公开市场。
因此,同一间医院可以同时存在两套资本关系:医疗营运者负责病人、医护人员、临床品质和服务收入;物业持有人则透过长期租约取得房地产回报。
患者走进医院时不会看到这种资产分层,但它会进入医院的成本结构。对房地产基金而言,医院是一项能产生长期租金的实体资产;对Spire而言,租金则是长期营运成本。
医疗服务与医疗地产因此可以被不同资本分别持有。
这是理解现代医疗资产化时很容易被忽略的一层。
一位NHS前高管接掌临时CEO
Spire私有化同日公布的管理层调整,给这宗交易增加了一个有意思的制度细节。
Justin Ash将退休。 Sir David Sloman接任Interim CEO。
Sloman并不是典型的私人医院职业经理人。他曾担任Royal Free London NHS Foundation Trust、Whittington Hospital NHS Trust及NHS Haringey Trust等机构的CEO,2021年12月至2023年8月又担任NHS England COO,负责全国NHS营运交付。
他在2025年3月才加入Spire董事会,之后成为Vice Chair,如今将在公司进入私有化阶段时暂时接掌营运。
这种人事安排本身不能证明Spire未来会增加NHS业务,也不能证明私人股东将按照公共医疗方式经营公司。管理经验与所有权利益仍然是两回事。
但它提供了一个比抽象的「公私合作」更具体的观察座标。
Spire未来需要同时处理私人医疗保险、自费患者、NHS合同、医院资产、人员成本与新的私人资本要求。临时CEO对NHS运作方式、采购节奏、医院效率和公共医疗限制的理解,至少会成为这段过渡期的一部分。
对GFM.News而言,更值得长期追踪的也不是Sloman的履历,而是私有化后几个可以量化的数字:NHS收入比例会不会改变,资本支出会不会增加,医院和诊所数量是否调整,租赁成本如何变化,以及病人容量是否出现重新分配。
这些结果现在都还没有发生。
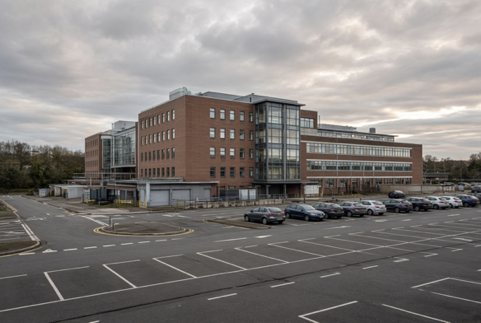 (图片说明)医院建筑与停车场。二〇二六年七月,Blue Owl等资金收购十二家由Spire营运的急症医院物业,Spire仍为长期租户;九月交易则是营运公司控制权的转移。
250便士,五年前曾被Toscafund认为太低
Spire这次收购还有一段很少见的历史对照。
2021年,澳洲医疗集团Ramsay Health Care曾提出收购Spire。最初价格为240便士,其后提高至最终250便士。
当时Toscafund正是反对者之一。
Toscafund在2021年公开表示,Ramsay的报价低估了Spire。即使价格提高至250便士,Toscafund仍认为估值不足,并与其他反对股东阻止了交易。最终,相关股东会议取得的支持比例约为69.88%和72.07%,均没有达到scheme所需的75%门槛,Ramsay收购因此失效。
五年后,250便士再次出现在Spire的正式收购文件上。
提出这个价格的财团里,Toscafund成了核心成员。
Reuters在今年5月报道Toscafund初步出价时,也特别指出这个反差:它此前反对Ramsay同样的250便士方案,如今却愿意以相同名义价格收购Spire。
单纯比较两个250便士,很容易得出过于简单的结论。
五年之间,通货膨胀、利率、企业收入、医疗成本、NHS采购、Spire业务结构和资产所有权都发生了变化。 2021年Ramsay方案当时对Spire隐含企业价值约21亿英镑;今天Tulip UK Bidco方案的企业价值约23.1亿英镑。两个250便士therefore 并不是两个完全相同的经济价格。
但这段历史仍然值得留下。
它提醒投资者,并购价格永远有时间背景。同一个股东在不同市场周期、不同企业状态和不同资本成本下,可以对同一个名义价格作出完全不同的判断。
交易还没有完成
Spire董事会已经推荐交易,并有代表约53.4%股份的股东承诺支持方案,但这并不等于Tulip UK Bidco已经完成收购。
交易计画以英国《Companies Act 2006》Part 26下的Court-sanctioned scheme of arrangement实施,仍需要完成股东批准、法院sanction以及正式文件列明的其他条件。 Rule 2.7公告本身也明确提醒,正式Scheme Document仍将另行发布。
这一程序对Spire尤其不能被当作形式。
2021年Ramsay的交易就是在董事会推荐后,因股东支持不足而失败。
这一次已有53.4%的股份承诺支持,为交易提供了很强的起点,但最终程序仍然要完成。
目前市场也有关于收购融资、未来管理层和物业融资的不同报道,但在正式Scheme Document完整披露以前,不宜把这些消息当成最终资本结构。
对这篇文章而言,现在可以确认的是所有权方向。
收购完成后会使用多少杠杆、未来是否进一步出售医院物业、不同支付方的医疗容量如何配置,仍需要后续文件和实际经营数据回答。
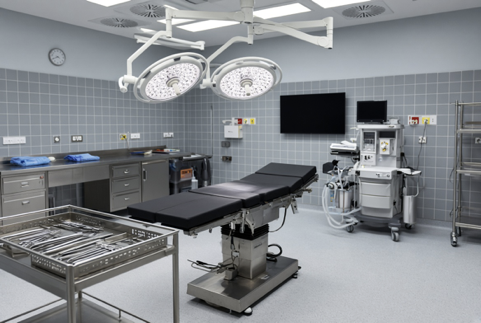 (图片说明)空置的现代手术室。交易完成后仍须观察资本开支、租赁成本、NHS收入比例与患者等候时间,医疗容量最终如何分配才是制度结果。
医疗主权最终落在医疗容量如何被分配
把Spire私有化写成「私人资本进入医疗」并不准确。
私人资本早已存在于英国医疗体系。
私人医疗保险、医院上市公司、全球房地产基金、退休基金、私募股权和NHS公共支付,本来就同时存在于同一套医疗供给之中。
Spire提供了一个特别清楚的样本,因为这些关系几乎都可以在同一家公司里看到。
2025年,约31%的收入来自NHS。
部分医院所在地产由另一批国际机构投资者持有。
营运公司现在又准备由公开市场转入Toscafund、Three Hills及Ares相关基金控制。
临时CEO则来自NHS最核心的管理体系。
这些事实本身不需要被写成对私人资本的支持或警告。
制度型财经媒体需要做的,是把控制权、资本成本和医疗容量放在同一条时间线上。
交易完成以后,最值得追踪的指标很具体:Spire每年对医院投入多少资本,NHS收入比例如何变化,医院租赁成本是否上升,不同支付者的患者量如何分配,护理和医疗人员配置是否改变,最终病人需要等待多久。
250便士可以告诉我们股东今天愿意用什么价格交出Spire。
10.265亿英镑可以告诉我们这批普通股值多少。
23.076亿英镑则提供了交易层面的企业价值。
但医院真正的公共价值,仍然要回到一件最基本的事情上衡量:当一名患者需要检查、手术或者治疗时,这套资产能否提供安全、及时而且可以负担的医疗服务。
Spire私有化值得GFM.News长期保存的,也正是这条线。
因为资本可以改变医院的所有权,医疗制度最后仍然要回答医院服务谁,以及有限的医疗容量如何被分配。
免责声明
本文依据截至2026年9月6日可取得的公开监管文件、公司披露及可靠媒体资料撰写,仅供新闻研究与资讯参考,不构成投资、法律、税务或医疗建议。 Spire收购仍须完成股东、法院及其他交易程序,最终条款应以正式Scheme Document及后续公告为准。