

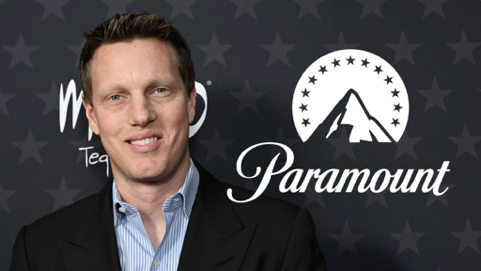
 (图片说明)Paramount Skydance董事长兼首席执行官大卫.艾里森(David Ellison),正站在这笔可能改写好莱坞格局的世纪并购交易核心。
一笔等待法院答案的好莱坞交易
2026年8月,好莱坞正在等待一笔足以改写产业格局的交易。
根据Paramount Skydance与Warner Bros. Discovery已披露的交易文件,Paramount Skydance将以每股31美元现金收购Warner Bros. Discovery,股权价值约810亿美元,计入债务后企业价值约1,100亿美元。这项交易仍面临诉讼、监管与交易条件变化等不确定性。
交易若完成,Paramount Pictures、Warner Bros.、CBS、CNN、HBO,以及《Harry Potter》《Game of Thrones》《Mission: Impossible》《Top Gun》、DC Universe等大量影视与新闻资产,将被放进同一家公司。合并后的电影片库将超过15,000部。
站在这笔交易正中央的人,是David Ellison。 43岁,Skydance创办人,Paramount Skydance董事长兼首席执行官,Oracle共同创办人Larry Ellison之子。
十六年前,他在Santa Monica机场一座机库里创办Skydance。那时的公司没有自己的发行网络,也没有百年片库,更谈不上控制一家美国广播电视网。它靠与Paramount合作起步,参与大型商业电影的融资与制作,用了十多年时间让好莱坞相信,Skydance是一个可以长期合作的资本与制作平台。到了2025年8月,Skydance与Paramount Global完成合并,Ellison第一次坐进一家百年好莱坞公司的最高决策位置。半年多后,他把目光投向Warner Bros. Discovery。
如果这笔1,100亿美元交易最终通过法院与监管程序,David Ellison将执掌一家横跨电影、电视、新闻、串流、体育和全球内容授权的媒体集团。
这个故事很容易被说成「富豪之子收购好莱坞」。钱当然重要,重要得无法回避。只是,仅靠家族财富,很难解释Ellison为什么能走到今天。需要放在桌面上的,是好莱坞自身的商业结构已经变了。当传统片厂缺少增长,串流平台烧掉大量资本,新闻品牌失去稳定商业模型,内容权利却因AI、授权和全球分发重新被估值,一个带着矽谷财富、长期资本和平台野心的年轻制片人,才有机会参与重组美国最古老的文化产业之一。
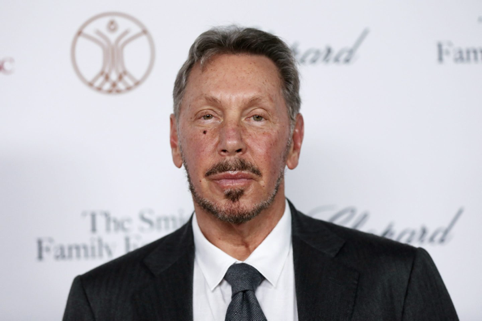 (图片说明)Oracle共同创办人拉里.艾里森(Larry Ellison),其家族信托与个人担保为这场逾千亿美元的媒体重组提供了关键资本支撑。
从机库里的电影公司说起
Skydance这个名字取自特技飞行术语「skydancing」。 Ellison本人是飞行员,也喜欢飞行。 2010年,公司在Santa Monica机场的机库里成立,很快与Paramount建立合作,参与大型电影的融资与制作。
这是一个聪明的入口。好莱坞电影需要巨额前期投入,结果又极难预测,从零建立发行体系和全球品牌的成本高得惊人。 Skydance选择先进入成熟片厂已经搭建好的工业体系,再慢慢往上游走。
Skydance早期承接的,其实是好莱坞大片里的一部分风险。大片需要外部资本分担成本,片厂需要合作方共同承受票房波动,Ellison正是从这个缝隙走进了好莱坞的工业系统。他不是传统经纪人体系培养出的好莱坞管理者,也不是老片厂内部一路晋升的高管。他用另一种方式进场:先带着资本参与大片融资,再用作品和时间换取信用,最后反过来收购平台。
多年里,Skydance参与了《Mission: Impossible》《Star Trek》《Terminator》《World War Z》等大片,也逐步扩展到电视、动画、游戏和体育。 2022年的《Top Gun: Maverick》成为一个转折点。这部电影全球票房接近15亿美元,并获得奥斯卡最佳影片提名。到2024年Paramount与Skydance宣布交易时,Paramount披露Skydance参与制作的电影全球累计票房已超过80亿美元。
用十几年时间,David Ellison做成了一件重要的事:让好莱坞逐渐接受Skydance是一个值得长期合作的伙伴。
然后,他开始买下平台本身。
一年之内,从Paramount到UFC、到新闻
2025年8月7日,Skydance与Paramount Global正式完成合并,Ellison成为新公司的董事长兼CEO。他接手的,是一家已经被Netflix、Amazon、Apple和YouTube重新定义过游戏规则的老牌媒体公司。传统有线电视订户持续流失,原本依靠票房、电视广告和内容授权建立起来的收入结构正在老化。 Paramount在公告中把方向写得很清楚:内容仍然重要,技术、全球分发和新的消费方式,将决定这些内容能产生多少价值。
Ellison没有给自己太长的适应期。
合并后四天,Paramount宣布取得UFC美国独家媒体版权。这项七年协议自2026年开始,总值约77亿美元,UFC主要赛事将通过Paramount+播出,部分重要比赛同时在CBS播放。
两个月后,Paramount宣布收购Bari Weiss创办的The Free Press,并任命Weiss出任CBS News总编辑。 Reuters引述消息人士称,这笔交易金额约1.5亿美元;Axios等媒体报导称,Weiss将直接向Paramount Skydance董事长兼CEO David Ellison汇报。
电影、串流、体育、新闻。这几笔交易放在一起,已经能看出Ellison的经营逻辑:让Paramount掌握能留住观众的内容,再用串流平台、传统电视和技术系统提高这些内容的使用效率。
2026年第二季度财报开始反映这种转型。公司总收入69.1亿美元,同比增长1%;串流业务收入接近25亿美元,同比增长9%;Paramount+当季新增约200万订户,全球订户达到8,160万。与此同时,传统电视业务仍然承压。
这些数字解释了Ellison为什么还需要Warner Bros. Discovery。 Paramount已经很大,但在新的媒体版图里,它仍需要更大的片库、更强的IP、更完整的串流和新闻资产,以及更多能在全球反覆开发的内容权利。
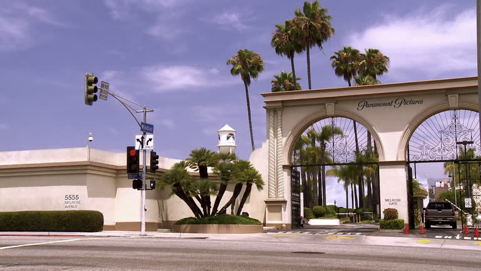 (图片说明)好莱坞Paramount Pictures梅玫瑰门与水塔,这座百年片厂如今已成为艾里森掌控的内容与发行平台。
1,100亿美元的下一步,和父亲的资金承诺
2026年2月27日,Paramount Skydance与Warner Bros. Discovery宣布达成交易协议。此前Netflix也在争夺Warner资产,最终Warner Bros. Discovery董事会认定Paramount每股31美元全现金方案构成优越提案。
这笔交易的融资结构本身,已经足以说明Ellison家族的决心。 Paramount披露,交易将由Ellison家族信托与RedBird Capital Partners提供的大规模新股权承诺支持,并由Bank of America、Citigroup和Apollo等提供债务融资。 Paramount还同意支付Warner Bros. Discovery若终止Netflix交易所需支付的28亿美元终止费。
在这张融资表后面,始终站着David Ellison职业生涯里最重要的一个名字:Larry Ellison。
早期Paramount方案中,Larry Ellison曾提供404亿美元的不可撤销个人担保;后续修订方案中,Paramount文件披露担保金额提高至433亿美元。另有SEC文件披露,Ellison相关信托就交易提供了高达467亿美元的股权承诺安排,具体金额随交易条件及相关定义调整。
这不是普通的家族支持。它直接改变了交易对手、银行和股东对资金可得性的判断。
David Ellison拥有很多好莱坞经营者没有的条件:更长的投资周期,更大型的交易空间,可以把私人财富、机构资本和银行融资组合起来使用。承认这一点,不等于否定他的个人能力。理解他,需要同时看见两件事:他出生在全球最富有的科技家族之一,也花了十多年时间,把最初依赖家族资本的Skydance,变成一家能与好莱坞大型片厂长期合作的公司。
资本给了他一张进场券。好莱坞愿不愿意长期与他合作,仍然要靠作品、信用和时间来换。
现在,父子两代人的事业出现了一个有意思的交点。 Larry Ellison的财富主要建立在企业软体和资料库之上,David Ellison正把其中一部分,转换成电影片库、电视网、串流平台、体育版权、新闻品牌和知识产权。
矽谷创造的财富,正在购买好莱坞积累了一个世纪的内容资产。
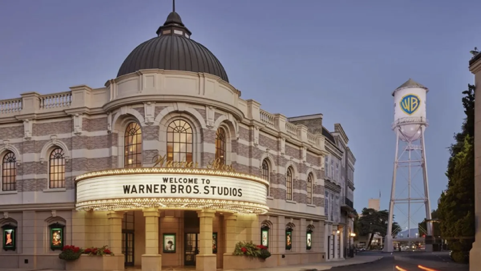 (图片说明)位于伯班克的Warner Bros. Studios入口与水塔,这座拥有庞大片库与HBO、DC等IP的历史片厂,正是Paramount Skydance意欲纳入版图的核心标的。
Warner值钱的地方,藏在内容资产的寿命里
理解这场收购,需要暂时离开电影票房去看。
Warner Bros. Discovery最重要的资产之一,是它积累了几十年的内容权利。 《Harry Potter》《Game of Thrones》、DC Universe、《The Matrix》,以及HBO大量剧集,都可以在电影、电视、串流、游戏、授权商品和主题娱乐中反覆开发。 Paramount自己也握有《Mission: Impossible》《Top Gun》《Transformers》《Star Trek》《SpongeBob SquarePants》等IP。双方合并后的片库将超过15,000部电影。
片库不像一次性票房收入,它更像一座可以反覆开采的内容矿山。每一次重映、授权、游戏改编、串流分发、资料检索或AI授权,都可能让旧内容重新进入新的商业循环。
在传统媒体时代,内容价值常常按照一次上映、一轮电视播出或一份授权合约来计算。串流平台改变了这套时间尺度。二十年前的电影今天仍能帮平台留住订户,几十年前建立的人物可以重新开发电影和游戏,一套完整片库可以向全球不同平台反覆授权。
生成式AI的出现,又给这套估值体系加上了一个尚未定价的变量。高品质、权利清晰、可合法授权的大型内容资料库,未来可能在AI搜寻、推荐、训练授权和个人化内容中产生新的商业用途。具体模式仍在形成,法律边界也远未稳定,今天还无法提前计算这部分收入。
但资本市场已经开始重新估算内容库的寿命。
GFM.News长期关注Content as Asset,正是因为这类资产的价值会在不同时间重新被打开。新闻、影像、研究资料和知识产权一旦具备完整权利链、可检索性与持续授权能力,经济生命可能远超第一次发布或上映的那一刻。
放在这条线上看,David Ellison买下的不只是Warner,也是在购买时间本身。
联邦放行,州政府反对,英国附条件批准
如此庞大的媒体集中,自然要过监管关。
2026年6月12日,美国司法部反垄断部门结束历时八个月的调查,审阅了来自80多名文件保管人的200多万份文件,最终认定交易不太可能损害竞争或美国消费者。
如果只有联邦反垄断审查,交易路径会清楚得多。但媒体并购从来不只是一道联邦程序。
7月13日,加州总检察长Rob Bonta联合另外11个州提起诉讼,要求阻止交易。州政府认为Paramount与Warner的结合将削弱大型电影发行商和有线电视频道所有者之间的竞争,可能导致价格上升、内容减少,并压缩影院和其他市场参与者的议价空间。
一周后,联邦法官发出临时限制令。 7月24日,双方进一步同意在法院裁决前不完成合并,最长暂停至2027年6月。 8月4日,法院把审判日期定在2027年3月。 Ellison在财报电话会议上仍表示相信交易最终能够完成,同时愿意寻求庭外解决方案。
英国则给出了第三种答案。
8月6日,英国政府与竞争和市场管理局批准交易,条件是David Ellison作出一系列具有法律约束力的承诺:五年内维持英国内容投入,保持Channel 5新闻与CNN International、CBS News之间的编辑独立,并让相关新闻档案继续向合格授权方按商业条款开放。
同一笔交易,联邦司法部经过八个月调查后选择放行,十二个州认为市场集中程度已高到需要法院介入,英国则以附带公共利益承诺的方式批准。这种差异,比一句垄断或非垄断更能说明问题。
大型媒体并购最难处理的边界,正在这里。媒体公司是一家追求回报的企业,但它生产的东西同时参与公共文化、新闻和民主社会的资讯流动。企业价值和公共责任,从来不是同一套评估标准。
CNN,和一个仍未写完的结局
2026年8月12日,交易又出现一个转折。
Paramount首席法务长Makan Delrahim在Politico「California Agenda」会议上公开表示,公司正研究解决加州反垄断诉讼的各种方案,出售CNN也在考虑范围内。他同时首次公开确认,Paramount正在评估把总部迁出加州的可能性。
CNN由此成为整笔交易里最敏感的资产。
Paramount已经拥有CBS News。如果Warner交易按目前结构完成,CNN也将进入同一家公司。一家企业同时控制两个具有全国和全球影响力的美国新闻品牌,讨论自然会超出普通娱乐公司合并的范围,尤其是在CBS News已经完成高层编辑调整之后。
同一周,Ellison也透过公开表述回应外界对新闻编辑独立性的疑虑,强调不会让个人政治立场左右旗下新闻机构的报导。据《华尔街日报》报导,Paramount曾讨论设立一个董事会或类似机制,以确保CNN独立性;这也反映交易方已经意识到,新闻资产在这笔交易里具有不同于普通娱乐IP的公共敏感度。
这场交易到现在,更像是一场尚未写完的叙事。
一个科技家族用资本买下了时间,买下了片库,买下了一张进入好莱坞核心的门票,却还没有买到所有人的信任。剩下的部分——法院的判决,CNN的归属,新闻编辑独立如何被保护,以及一家企业能不能同时做好生意和新闻——不会在一场财报电话会议上见分晓,只会在往后几个季度,一点一点显露出来。
 (图片说明)CNN标志性红色标志,作为交易中最具公共敏感度的新闻资产,其编辑独立性与所有权归属成为监管与舆论焦点。
一个人物,和一个时代的入口
David Ellison的故事,不应只被放进家族财富的框里。
家族财富让他进入了好莱坞,也让他有能力参与别人无法想像的交易。但他抓住的,是一个产业转折期。传统片厂缺资本,串流平台缺稳定回报,新闻品牌缺新的商业模型,大型内容库则因全球分发和AI授权而重新被资本市场审视。
他站在这些变化的交叉点上。
在上一代美国媒体版图里,权力多半由广播网、片厂、报纸、杂志和有线电视集团掌握。今天,矽谷财富、私募资本、串流平台、体育版权、新闻品牌和内容资料库开始重新组合。 Ellison不是唯一的参与者,却是其中最具象征性的一位。
他一边是好莱坞新玩家,一边是矽谷财富进入内容资产深处的入口。
这也是GFM.News把他放进《财经人物》的原因。人物从来不是孤立存在的。值得写的人物,身上常常带着一个时代的结构变化。 David Ellison正在做的事情,恰好让我们看见美国媒体产业正在经历什么:内容重新成为资产,新闻重新面对所有权问题,好莱坞重新等待资本回答它的未来。
交易能否完成,仍由法院、监管、股东和市场共同决定。 David Ellison是否真的能「买下好莱坞」,现在还不能下结论。
但有一点已经很清楚:好莱坞不再只是导演、明星和片厂高管的世界。它也成为科技财富、银行融资、内容权利、新闻信任和全球平台竞争共同角力的地方。
David Ellison正走在这场重组的最前面。
免责声明
本文仅供新闻研究与公共讨论参考,不构成投资、法律或交易建议。文中涉及之并购条款、估值、监管诉讼与公司安排仍可能变动,请以公司公告、监管文件及法院程序为准。