

破产九年后,Westinghouse带着AI电力焦虑重返华尔街
AI让核电重新站上资本舞台,Westinghouse却仍需面对同一个老问题:一座反应堆的时间、成本与责任,最后由谁承担
一个老名字重新回到IPO新闻里
七月三十一日,Westinghouse Electric Company向美国证券交易委员会机密递交了普通股首次公开发行的S-1草案。发售股数、价格区间和上市时间尚未确定,交易仍取决于SEC审查、市场条件以及公司最终决定。机密递交不代表IPO一定完成,但通常意味着公司已正式进入公开市场准备阶段。
这个名字重新出现在IPO新闻里,本身就带着一种历史的反差。几年前,Westinghouse在美国资本市场里更多让人想起的是AP1000项目超支、工期延误、承包责任和破产保护。如今它站在一个完全不同的背景下:AI数据中心正在大量吞噬电力,美国重新讨论能源安全,科技公司开始寻找更稳定、更长期、也更可被政治接受的基荷电源。这一次的上市,表面上是一家核电公司的资本动作,实际上更接近AI能源链的一次上游定价测试。
Westinghouse目前由Brookfield Renewable Partners及其机构合作方持有51%,Cameco持有49%,双方在2023年以约79亿美元完成对这家公司的收购。它的历史可以追溯到1886年,长期代表美国核能技术与工程能力。 1957年,它在宾夕法尼亚州Shippingport建成全球第一座商业压水反应堆,此后全球超过一半的核反应堆使用其技术。
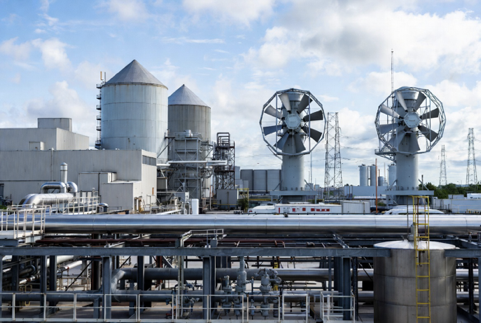 (图片说明)美国商业核电厂外景,安全壳与冷却塔构成的经典工业地景,象征Westinghouse长期累积的压水反应堆技术与工程能力。
历史是资产,也是负担
这样的历史对IPO定价既是资产,也是负担。资产是因为Westinghouse不是靠概念上市的核能新创公司,它有成熟技术、长期服务体系和国际客户基础;负担是因为核电史本身也是一部工程风险史,新反应堆从设计、许可、供应链到并网往往横跨十年以上,任何一环出错,成本都可能最终落在股东、电力公司、政府乃至普通用户身上。
2017年,Westinghouse因AP1000项目的成本超支和工期延误申请破产保护。当时,Plant Vogtle与VC Summer承担了新一代核电复兴的期待,最后却暴露出固定价格合同、供应链能力和风险分配上的深层问题。 VC Summer项目最终被取消。 Vogtle在多年延误后于2023至2024年间完成,原计划造价仅140亿美元,最终成本超过350亿美元,超支逾200亿美元,工期延误约七年,成为美国历史上最昂贵的电力工程之一。
这段历史不应被今天的AI热潮冲淡。恰恰相反,它是这次IPO最需要被投资人重新审视的部分。
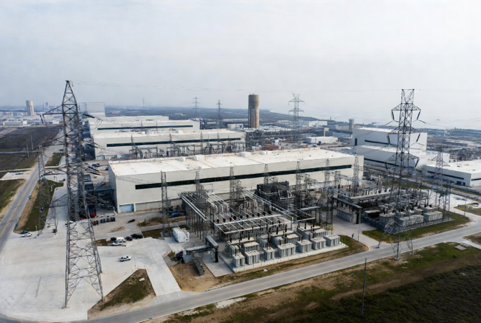 (图片说明)超大规模AI数据中心园区与配套电力设施,呈现人工智慧基础设施对稳定、高容量基荷电力的持续吞噬需求。
AI把核电推回资本市场的中心
过去几年,核电因能源安全、减碳压力、电网稳定和地缘政治重新受到重视,AI的出现则在短时间内放大了这些因素。大型AI数据中心需要的不是普通用电,它要求稳定、持续、可预测的供应。太阳能和风电能降低碳排放,但依赖储能和调度系统配合;天然气机组扩张快,却仍有碳排与燃料价格风险。核电的吸引力在于能提供长时间、高容量、低碳的基荷电力,这正是AI基础设施最渴望、也最难一次性取得的资源。 Westinghouse的IPO,踩在了这个窗口上。
与过去一些核能企业依靠SPAC上市不同,Westinghouse选择传统IPO路径,这本身也反映出核能资本市场正尝试从概念融资走向更严格的公开披露。今年6月,美国能源部宣布一项175亿美元的American Nuclear Supply Chain Loans条件性贷款承诺,用于支持全美十座大型商业核反应堆的供应链融资,并希望把部分项目进度最多提前三年。政策与资本信号叠加,给了Westinghouse一个现成的上市叙事:美国需要核电,AI需要电力,Westinghouse有技术和供应链位置。
但这个叙事能否被财务、工程和制度责任真正支撑,是GFM更关心的问题。
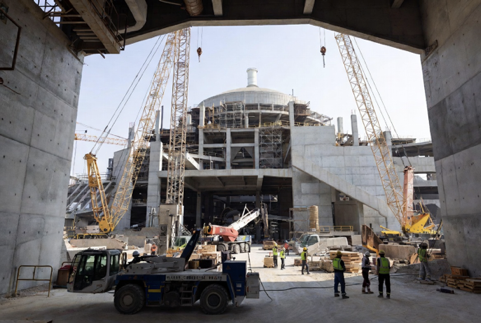 (图片说明)大型核反应堆建设工地现场,起重机与未完工结构体展现核电项目横跨多年的工程复杂度、工期与成本风险。
核电故事不能只写需求,也要写责任
在AI时代,几乎所有与电力相关的资产都在被重新估值。天然气发电、输电线路、储能、数据中心冷却系统乃至核燃料服务,都被装进「AI基础设施」这个更大的资本篮子里。这带来机会,也带来一种危险:市场容易把「AI需要电」直接等同于「所有能源资产都应该重估」。
Westinghouse的价值不能只建立在AI用电增长之上。投资人真正需要看到的,是收入结构里有多少来自燃料、维修和技术授权,有多少来自新建项目的工程总包;是在手订单是否已签约、是否具备融资条件;是若参与新反应堆建设,公司承担的究竟是设备供应、技术授权,还是固定价格交付。不同合同类型对风险的影响差异极大。
政府贷款如何触发、电力公司与用户如何分摊成本、项目一旦取消由谁承担损失,这些条款往往藏在风险因素、关联交易和收入确认的细则里,而不是招股书封面的市场规模数字上。核电产业最怕的从来不是没有需求,而是需求被过度乐观地折算进估值,最后由不可逆的工程成本来证明乐观过了头。
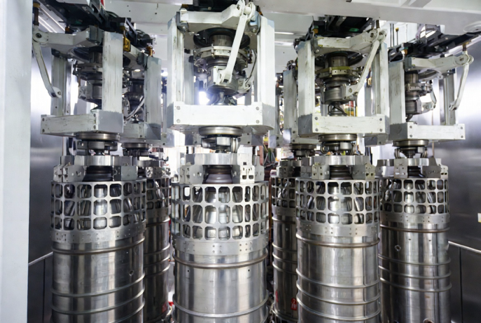 (图片说明)核燃料组件与精密处理设备,反映核燃料供应链与技术服务在Westinghouse收入结构中的重要位置。
Brookfield、Cameco与Westinghouse的再定价
Westinghouse现在的股东结构本身也值得细看。 Brookfield擅长基础设施和能源资产管理,Cameco是全球重要的铀生产商和核燃料供应链企业,两者结合让Westinghouse同时拥有金融资本与燃料产业资源,这种组合有其逻辑。
但上市之后,投资人需要分辨两件事:Westinghouse自身的盈利能力,和股东为它搭建的资本叙事。 Brookfield与Cameco是否会在上市后出售股份、是否继续提供服务或采购安排,这些关联交易条款,会直接影响新股东的利益,也是公开版S-1出现后最该优先核对的部分。
破产、重组与再上市
Westinghouse今天最有价值的故事,不是「核电复兴」四个字,而是它走过了破产、重组和再上市三个阶段。
2017年的破产说明,即便是美国最具标志性的核能公司,一旦风险分配不清、成本失控,也可能被大型项目拖垮;2023年Brookfield与Cameco的收购,把它重新放回能源转型与核燃料产业链之中;2026年的机密递交,则把它推向公开市场,让更广泛的投资人参与这次重新定价。
今天的Westinghouse不能被过去完全定义,但也不该被AI热潮轻易洗白。破产不是永远的污点,重返市场也从不是自动的成功。对一家核能公司而言,真正的信用不在于某一年资本市场给出多高的估值,而在于它能否在十年、二十年的工程与服务周期里,把安全、成本、交付和责任放进同一本帐。
AI让电力需求变大,并不会让核电项目本身变得简单。数据中心更平稳的用电曲线,或许能改善基荷电源的经济性,但反应堆建设所需的许可、供应链、工程管理和融资成本,依然需要时间去检验,而不是靠一轮招股热情去跳过。
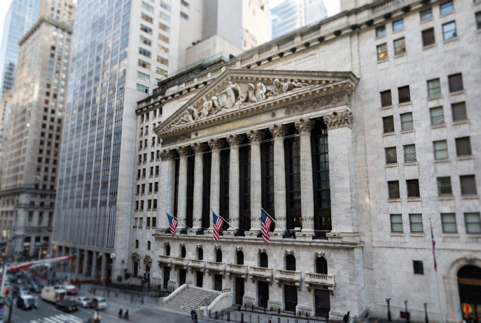 (图片说明)华尔街纽约证券交易所外观,呼应Westinghouse在破产重组后重返公开市场、接受资本重新定价的时刻。
GFM观察:AI电力焦虑不能替代核电责任
Westinghouse重返华尔街,让我们看到AI基础设施的资本链正在向更上游延伸。数据中心要电,电力市场要稳定供应,核电因此重新获得资本市场的想像力。这个方向有现实基础,但它也需要非常严格的制度审查。
如果公开版S-1出现,GFM最需要检查的不是宣传语,而是几张很具体的帐本:收入来源、在手订单、合同类型、政府支持条款、项目责任、关联交易、原股东出售比例,以及与新建反应堆有关的风险披露。
AI需要电,华尔街需要故事,核电需要时间。
Westinghouse这次IPO能否真正成功,取决于它是否能把三者放在同一张可信的帐本里。
免责声明
本文仅供新闻研究与公共讨论参考,不构成投资、法律、税务或交易建议;相关数据与交易安排以正式公告及监管文件为准。