

GFM IPO 制度拆解|同仁堂医养
350年的老字号被重新定义为中医医疗服务平台,港股在为哪一层身份定价?
2026年3月30日,北京同仁堂医养投资股份有限公司在香港联合交易所主板正式挂牌,股票代码02667.HK。这不是一宗典型的硬科技IPO,也不是一个亏损烧钱换成长的生技故事。
它是另一种完全不同的资本市场叙事:一家有350年历史积淀的中医品牌,试图通过香港资本市场,完成从「老字号延伸业务」到「中医医疗服务平台型资产」的身份重写。
对GFM而言,这宗IPO最值得拆解的,不是它有多知名,而是它所测试的一个更基础的估值问题:当传统医药品牌尝试以「服务化、规模化、平台化」重新包装自身,港股愿意用哪一套定价逻辑阅读它?它被视为防御型消费资产、医疗健康服务资产,还是品牌驱动的现金流资产?这三种理解,对应着完全不同的估值倍数与成长预期。 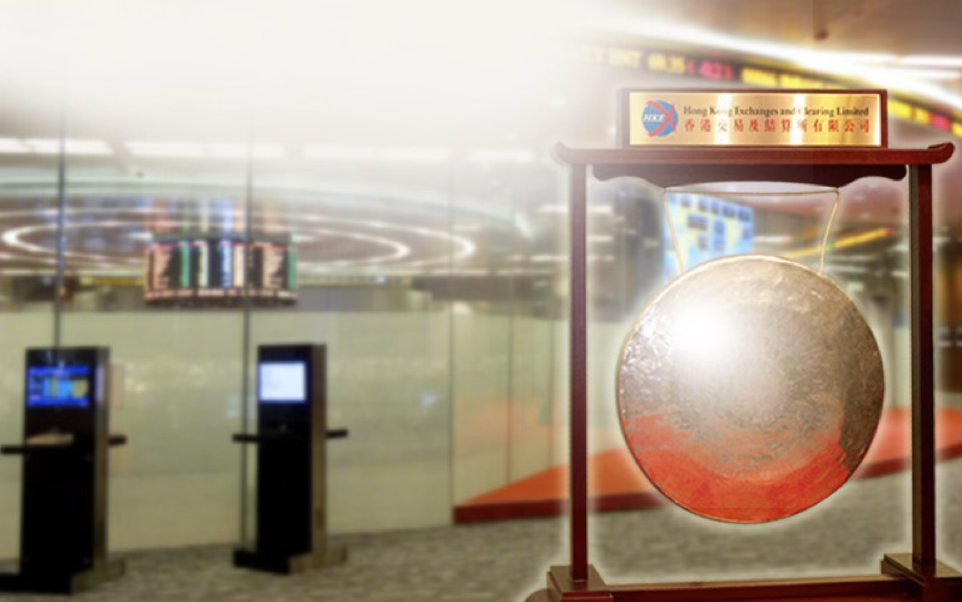 (图片说明)香港联合交易所上市敲锣仪式现场。 2026 年3 月30 日,北京同仁堂医养投资股份有限公司(02667.HK)正式在港股主板挂牌,象征传统中医老字号正式进入国际资本市场。
一、IPO 基本情况:完成上市,但真正的考验刚刚开始同仁堂医养于2026年3月20日至25日启动招股,招股价范围每股7.30至8.30港元,每手500股,独家保荐人为中金公司,联席账簿管理人包括百惠金控等机构。
本次全球发售H股总数为108,153,500股,其中香港公开发售占约10%,国际发售占约90%,另设15%超额配股选择权(绿鞋)。基石投资者航空港科技资本、Aurora SF合计认购约3.893亿港元,占发售总量约46.15%。
按招股区间中位数7.80港元计算,整体募资规模约7.895亿至8.977亿港元。
公司3月30日正式挂牌,成为港股中医医疗服务赛道继固生堂(2273.HK)之后的第二家上市公司。这个身份,既是市场稀缺性的来源,也是与固生堂长期被比较的起点。
二、这家公司到底是谁:不是「同仁堂」,而是它的医养延伸需要先说清楚一个常见误读:同仁堂医养不是同仁堂集团的整体上市,也不是同仁堂股份(1)0069.HK)的延伸。它是同仁堂集团旗下专门聚焦中医医疗服务的子公司,与同仁堂的制药与零售业务相互独立,但共享「同仁堂」品牌资产。
从业务结构看,公司分为三大板块。中医医疗服务是主体,2022年至2024年收入分别为8.15亿元、9.95亿元、9.88亿元,常年占据总收入超过80%。截至招股书截止日期,公司已建立包括12家自有线下医疗机构及一家互联网医院、以及12家线下管理医疗机构的分级中医服务网络。管理服务是第二条曲线,向公立医院提供输出式标准化管理,2022年至2024年收入增长超过700%,毛利率逾70%,是公司增长最快也盈利质量最高的业务线。健康产品是第三条线,包括安宫牛黄丸、阿胶、灵芝孢子粉等,2024年1月取得浙江省同仁堂品牌安宫牛黄丸独家销售权后,这一板块收入显著增长。
从财务表现看,公司2022年净亏损约900万元,2023年扭亏,净利润4263万元,2024年4620万元,2025年前三季度净利润2400万元,同比基本持平。收入方面,2022年至2024年分别为9.11亿元、11.53亿元、11.75亿元。毛利率连续三年稳定在18%以上。
这是一个真实盈利、但盈利规模仍然较为有限的业务体量。 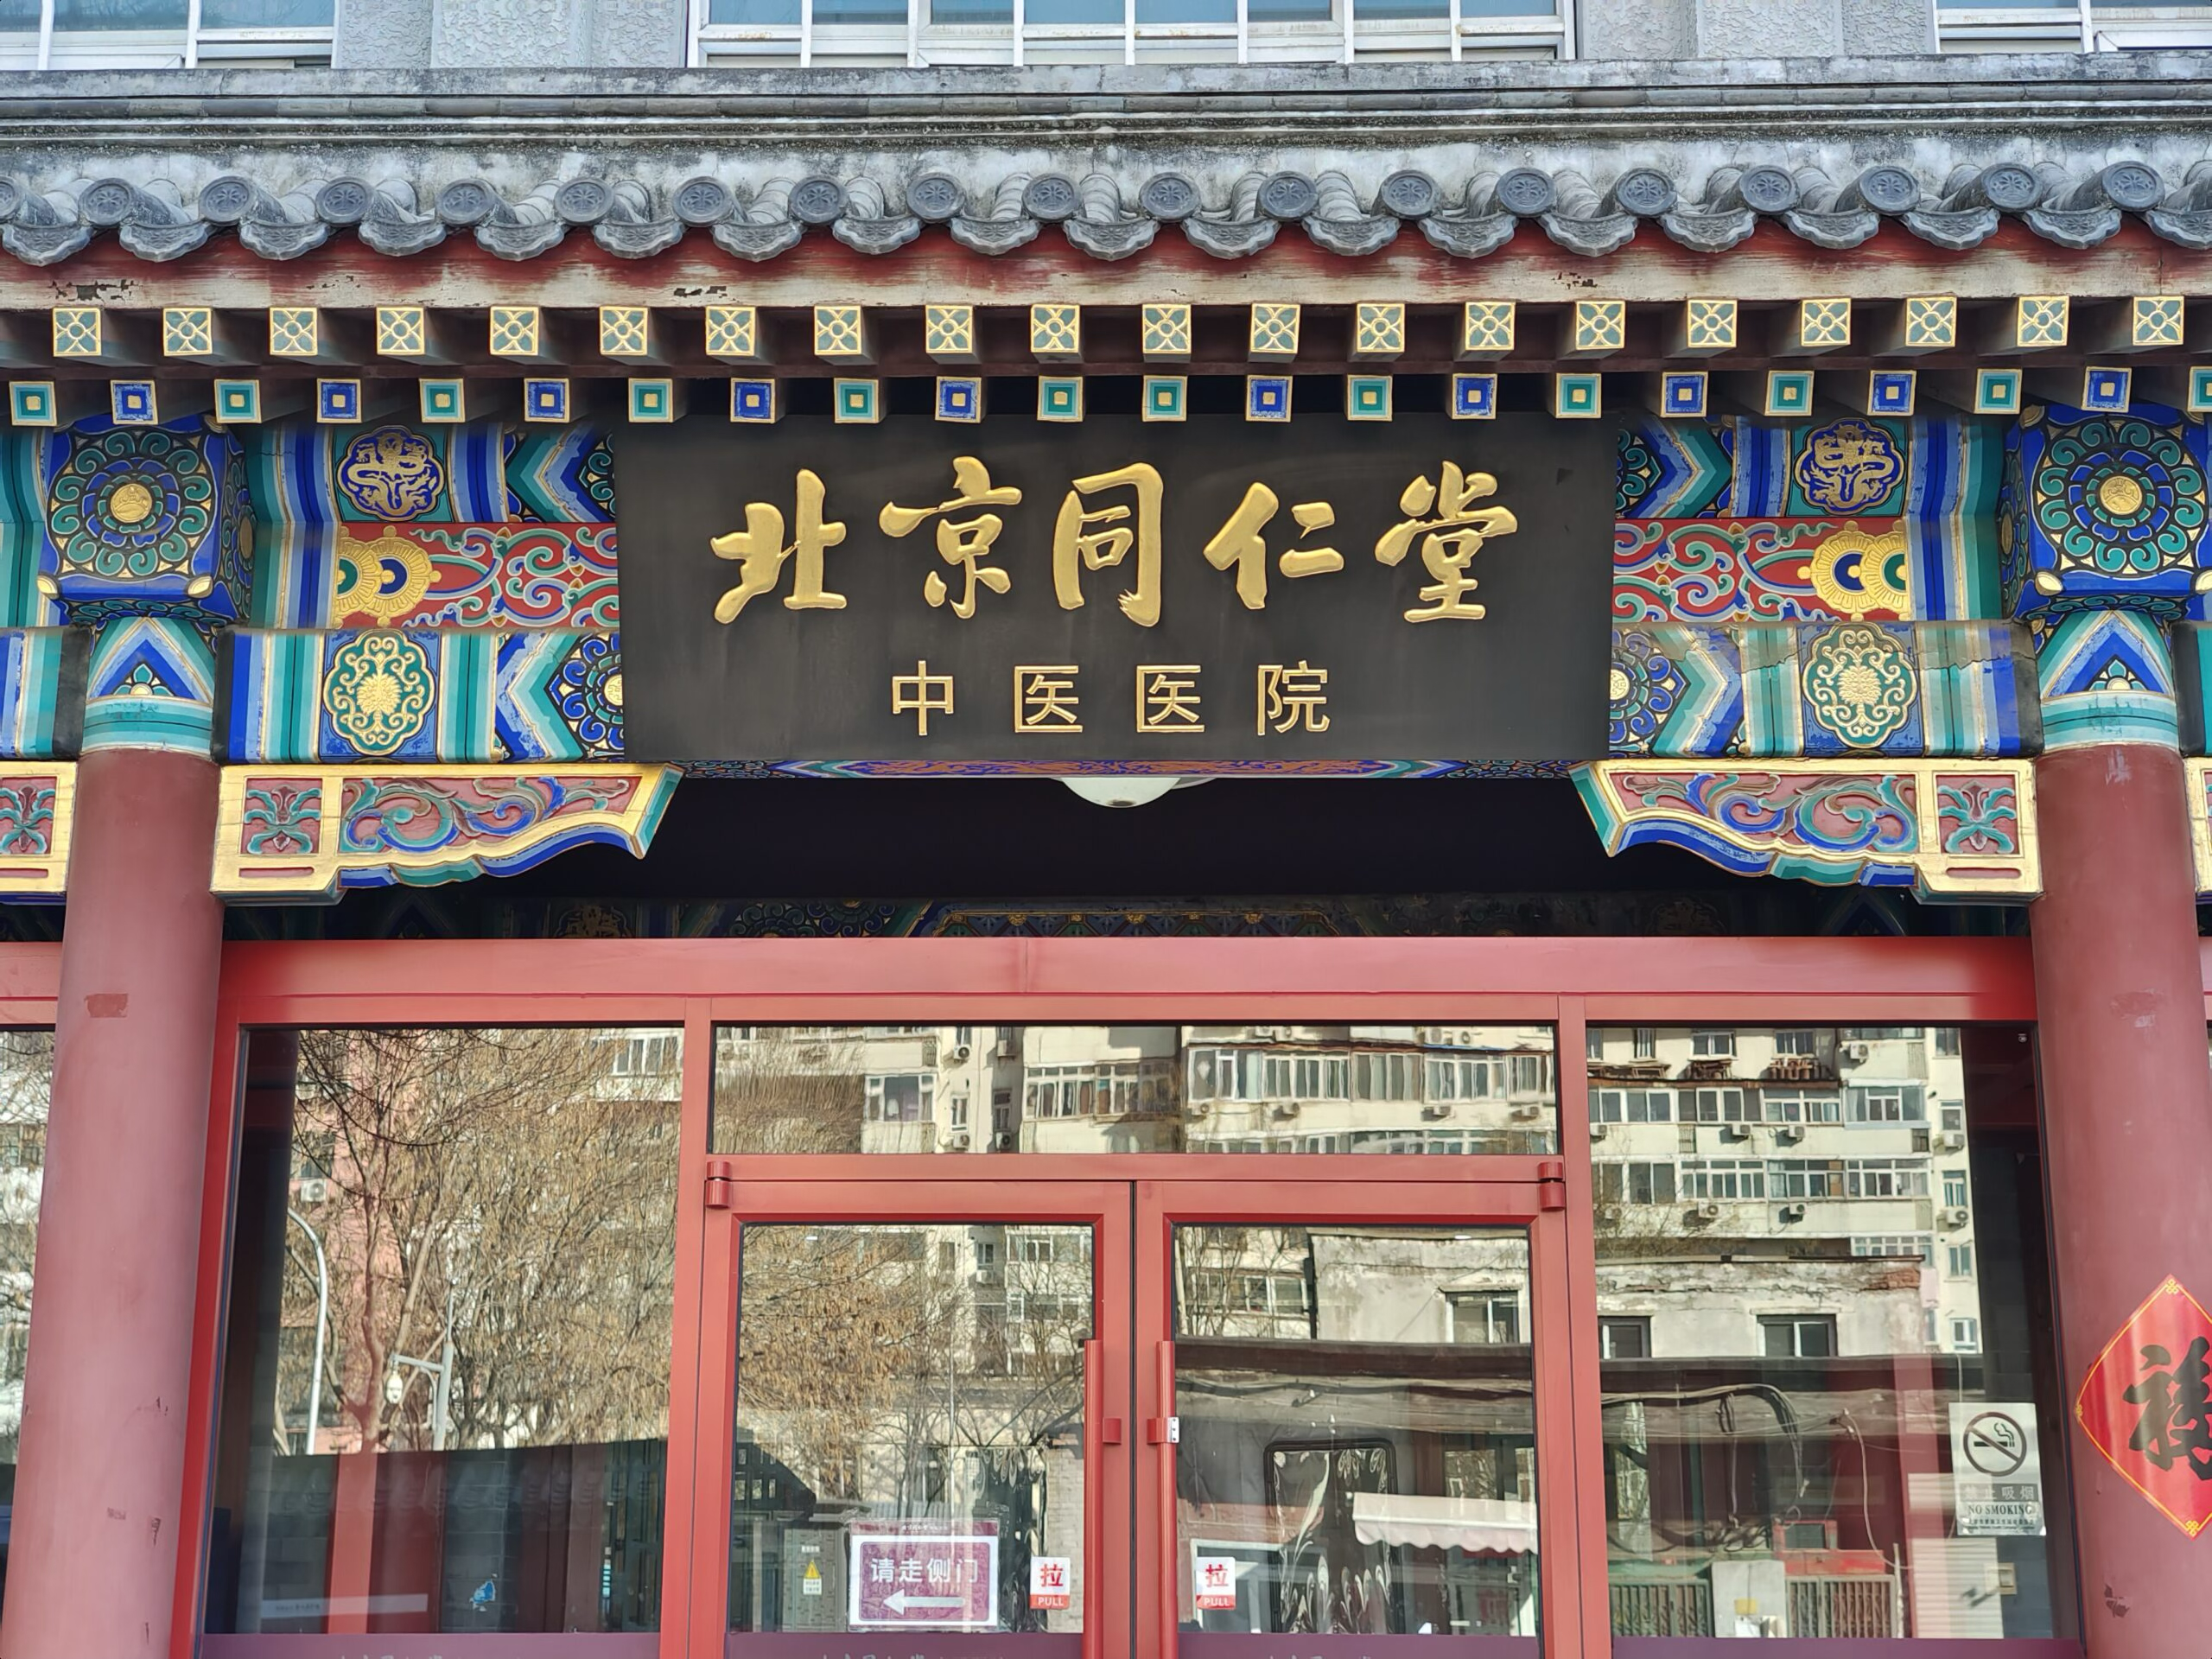 (图片说明)北京同仁堂中医医院外观。拥有350 年历史的「同仁堂」品牌是公司最重要的护城河,为中医医疗服务带来强大的信任与流量效应。
三、它在向市场讲述什么故事:三层叙事的叠加同仁堂医养的招股书叙事,由三个相互强化的逻辑层构成。
第一层,品牌护城河叙事。 「同仁堂」始创于1669年,拥有超过350年的历史积淀,是中国认知度最高的中医品牌之一。这种品牌力带来的,不只是消费者信任,还包括可量化的流量效应——每年因品牌影响而无需付费的客源,相当于数千万元量级的隐性行销节省。按2024年总门诊人次及住院人次计,公司是中国非公立中医院医疗服务行业规模最大的中医院集团,市场份额达1.7%。
第二层,赛道成长叙事。 根据招股书引用的行业数据,2019年至2024年,中国中医医疗服务行业总收入从6599亿元增长至10016亿元,复合年增长率8.7%;预计2025年至2029年,行业总收入将继续增长至16205亿元。中医诊疗人次占中国医疗机构总就诊人次的比例持续提升,政策层面亦持续支持中医药发展与分级诊疗体系建设。
第三层,轻资产扩张叙事。 管理服务板块的高毛利(逾70%)和快速增长(四年700%)被作为公司商业模式升级的重要论据——向公立医院输出标准化管理,既不需要重资产投入,又可以借助合作医院的已有基础设施快速复制。这条逻辑线,把公司从一个「开医院的公司」重新包装为一个「管理方法论输出者」。
三层叙事叠加,构成了一个对港股相对友好的资本市场故事:品牌护城河保护下行、赛道成长提供想像空间、轻资产模式改善估值逻辑。
四、财务数字说明了什么:真实业务与估值预期之间的张力
| 项目 | 2022年 | 2023年 | 2024年 | 2025年前三季度 |
| 收入(人民币) | 9.11亿元 | 11.53亿元 | 11.75亿元 | 8.58亿元 |
| 净利润(人民币) | -900万元 | 4263万元 | 4620万元 | 2400万元 |
| 毛利率 | 18%以上 | 18%以上 | 18%以上 | 18%以上 |
这组数字呈现出几个需要被正视的结构性特征。
收入增长在2024年明显放缓:2023年同比增长26.6%,2024年同比增长仅约1.9%。这个放缓,需要被放进估值逻辑里认真评估——如果市场以成长型医疗服务公司的逻辑为其定价,那么收入增速的回落,是否已在招股定价中被充分反映?
净利润规模仍然偏小:即使在盈利的2024年,4620万元人民币的净利润,相对于超过11亿元的收入规模,净利润率仍然偏低。这反映出医院业务的重资产、高人力成本特性,以及规模效应仍在积累过程中的现实。
管理服务的高毛利业务,目前仍是辅助规模:在收入结构中,这条被重点强调的第二曲线,目前仍是补充性业务。它能否在未来几年内成长为真正的收入主力,是决定公司长期估值逻辑能否成立的核心问题。 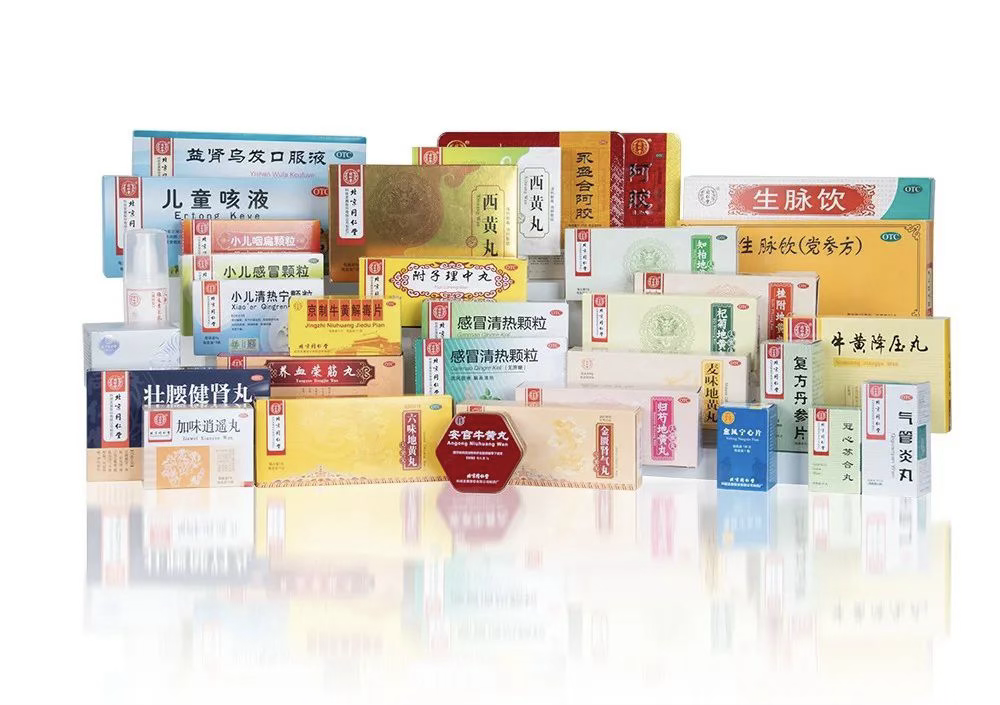 (图片说明)同仁堂经典中药健康产品展示(如安宫牛黄丸、阿胶等)。健康产品板块是公司三大业务之一,2024 年取得独家销售权后收入明显增长。
五、真正的风险:品牌光环之外,三个需要被正视的结构性问题风险一:品牌资产与运营能力之间的边界。
「同仁堂」三个字,在中国消费者心中有极高的认知度和信任度。但品牌认知度的转化效率,取决于执行能力、服务标准化水平和医师资源质量。中医服务的规模化,面临一个行业性的根本挑战:中医诊疗高度依赖有经验的医师个体,标准化程度天然低于西医。公司招股书中强调了其HIS、BIS、LIS等数字化系统的运用,但中医服务的标准化,最终仍绕不过人的问题。
风险二:管理服务模式的复制难度。
轻资产的管理服务输出,是公司最被看好的第二增长曲线。但向公立医院输出管理,在中国医疗体系的实际运作中,面临复杂的行政对接、政策审批和利益协调问题。三溪堂收购整合的成功案例,说明公司有执行能力;但从12家管理机构扩展到更大规模,所需要克服的,不只是资本问题,也是制度摩擦问题。
风险三:估值语言错位的潜在压力。
同仁堂医养面对的最大估值风险,是它的实际财务结构(有限盈利、偏慢的收入增速)与市场可能赋予它的成长型医疗服务估值之间的落差。如果市场以固生堂(非公立中医院中另一家上市公司)的估值框架来比较,两者在商业模式、成长速度和盈利质量上的差异,需要被更仔细地识别,而不是因为品牌而被笼统接受。 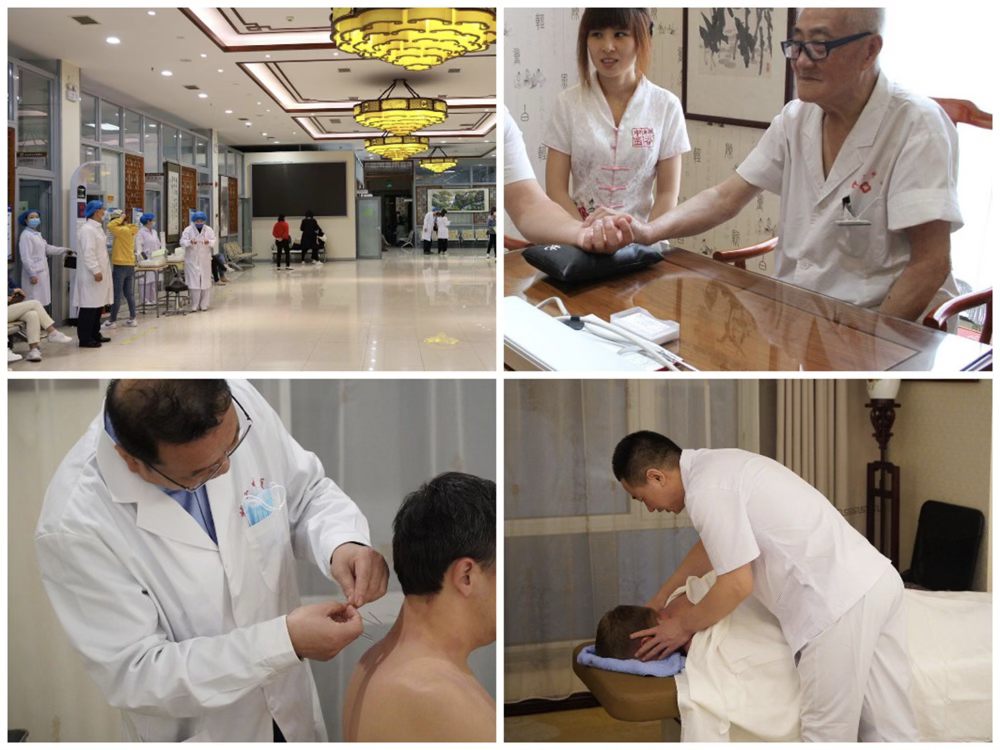 (图片说明)同仁堂医养中医医疗服务的临床场景,包括医师诊疗、针灸治疗等。公司核心业务为中医医疗服务(占收入超80%),并透过数字化系统与管理服务输出,尝试实现轻资产规模化扩张。
六、港股作为中医医疗服务资本入口:这宗IPO 的制度意义同仁堂医养的上市,有一个超越公司本身的制度意义。
在港股的医疗板块,非公立中医院医疗服务此前只有固生堂一家。同仁堂医养的加入,为投资者提供了在这个细分赛道上的第二个可交易标的,也让整个赛道的估值体系有了更完整的比较基础。
更重要的是,它测试了一个更大的问题:港股是否愿意接受「传统医药体系的服务化延伸」作为一种独立的资产类别? 它不是AI,不是创新药,不是硬科技,而是一个具有350年历史积淀、正在尝试系统化、平台化的传统医疗服务体系。
这种资产,在中国A股市场会被贴上「老字号」的标签,在港股则需要被翻译成一种国际资本市场可以识别的投资逻辑。
同仁堂医养的挂牌,是这个翻译过程的开始,而不是终点。 46.15%的基石投资者占比,说明机构投资者愿意以发行价为其提供流动性锚定;但真正的市场考验,在于上市后的季度业绩能否持续支撑基石投资者所隐含的成长预期。
七、GFM 制度性观察同仁堂医养代表的,是港股市场在2026年正在接纳的一种新的资产类型——不是科技驱动的成长型资产,而是品牌驱动的服务化资产。
它最容易被市场用「品牌光环」一笔带过,也最容易因为品牌光环而被赋予不匹配的估值预期。制度型媒体的工作,是把这两者之间的落差说清楚。
真正值得持续追踪的问题有两个:
其一,管理服务输出这条第二增长曲线,能否在未来三年内成长至足以改变公司整体盈利结构的规模?这个问题的答案,将决定同仁堂医养是一家「靠品牌收租的传统服务公司」,还是一家「真正建立了可复制方法论的中医服务平台」。
其二,中医医疗服务的规模化,能否找到一条既保留中医个性化诊疗优势、又实现标准化可复制的路径?这不只是同仁堂医养的问题,而是整个中医医疗服务行业进入资本市场的根本制度挑战。 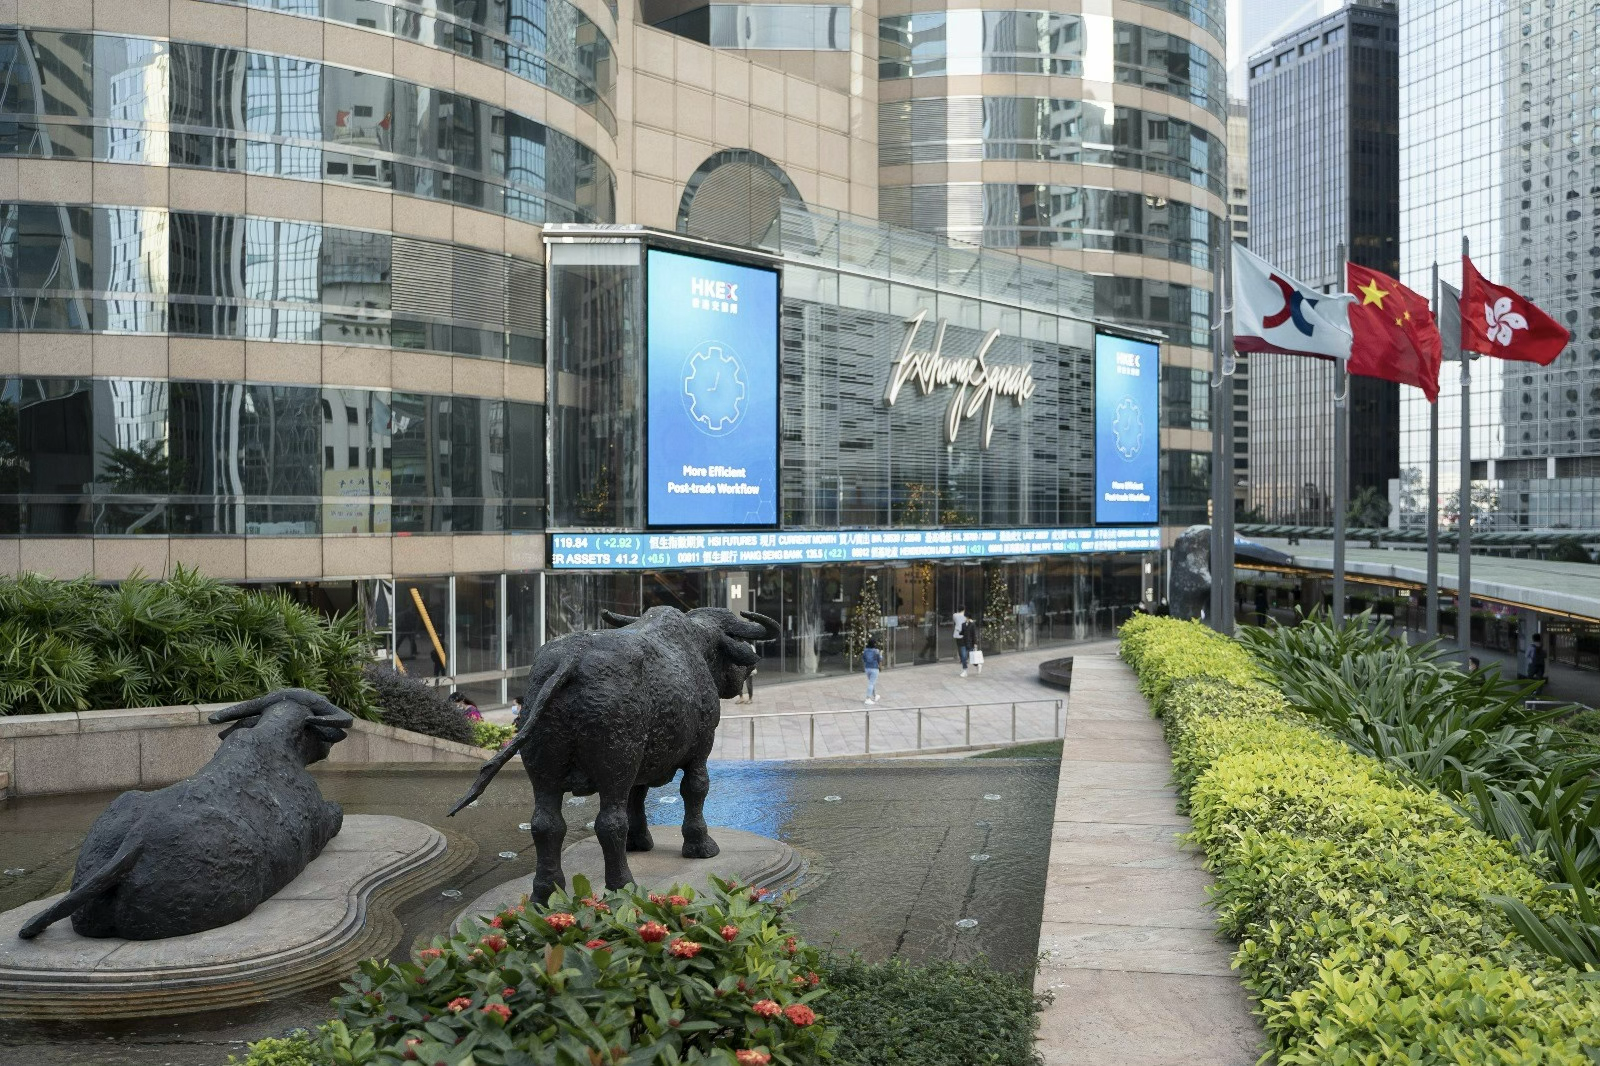 (图片说明)香港交易所(HKEX)外观。这宗IPO 测试港股对「传统医药品牌服务化、平台化」资产的定价意愿,也为中医医疗服务赛道增添第二家上市公司。
IPO 基本资料
| 项目 | 数据 |
| 公司名称 | 北京同仁堂医养投资股份有限公司 |
| 港交所代码 | 02667.HK |
| 核心业务 | 中医医疗服务、管理服务输出、健康产品 |
| 2024年收入 | 约11.75亿元人民币 |
| 2024年净利润 | 约4620万元人民币 |
| 毛利率 | 连续三年稳定在18%以上 |
| 发售股份总数 | 108,153,500股H股 |
| 招股价区间 | 每股7.30至8.30港元 |
| 估计募资规模 | 约7.90亿至8.98亿港元 |
| 基石投资者 | 航空港科技资本、Aurora SF(合计认购约3.89亿港元,占46.15%) |
| 设置绿鞋 | 15%超额配股选择权 |
| 独家保荐人 | 中金公司 |
| 上市日期 | 2026年3月30日 |
| 行业对标 | 固生堂(2273.HK) |
| 整理日期 | 2026年4月17日 |
以上数据来源于公司招股书、港交所公告、新浪财经及其他公开可得资料,仅供研究参考,不构成投资建议。
本文为GFM 制度性观察,不构成任何投资建议。 GFM 关注IPO 背后的制度逻辑、叙事结构与估值语言,记录可被引用、可被长期追踪的市场判断样本。
GFM《IPO》栏目|制度性研究× 估值语言解码× 市场叙事分析
Global Finance Media Group — gfm.news