

GFM IPO 制度拆解|X-Energy
核能重返市场语言的时刻,资本市场在定价什么?
摘要:X-Energy 这单IPO,拆的不是核能热,而是能源安全如何重新被金融化。当市场愿意重新为SMR 故事买单,真正被估值的,不只是技术,而是整个电力焦虑与政策支持。  (图片说明)X-Energy 卖的不是传统核电站,而是「小型、模组化、可复制」的未来能源基建想像。
核能,曾经是资本市场最不愿意讲述的故事。
它太慢:一座核电站从规划到商业运行,往往需要十年以上。它太重:资本密集、监管复杂、建设风险极高。它太争议:福岛之后,整个行业在公众话语中几近边缘化。
但2026年的资本市场,正在重新写这个故事。
X-Energy 的IPO 申请,是这次重写最清晰的一个制度信号。它不是一家传统核电公司试图在公开市场融资,而是一个试图说服市场接受一个命题的行为:在AI 数据中心带动的用电需求爆炸、能源安全成为国家焦点、碳中和压力持续升温的时代背景下,小型模组化反应堆正在成为下一代能源基础设施的核心组件——而这个命题,值得被用科技成长公司的逻辑来定价。
理解这件事,才是理解X-Energy 此次IPO 真正制度意义的起点。
一、这家公司是谁:核能工程师与政策资本的结合体
X-Energy 于2009年在美国马里兰州罗克维尔创立,核心技术方向是高温气冷小型模组化反应堆(SMR),主力产品为Xe-100 反应堆,以及为其提供燃料的TRISO-X 专有核燃料技术。
公司现任CEO 为前美国能源部副部长J. Clay Sell,这个任命本身就是一个重要的制度信号:这不是一家纯粹的工程创业公司,而是一家深度嵌入政府—产业关系网络的战略型能源企业。
截至2026年3月,公司员工人数约916人。
从技术路线看,Xe-100 是一种模组化、高温气冷设计的小型反应堆,每个模组发电功率约80兆瓦,可以多个模组组合使用,降低了单点建设风险,也使其更适合工业热能与数据中心供电等新兴应用场景。
TRISO-X 燃料业务同样具有战略意义。 TRISO(三重各向同性)燃料颗粒是一种安全性显著高于传统核燃料的设计,公司在田纳西州橡树岭的燃料制造设施TX-1,于2026年2月获得美国核管理委员会发放的特殊核材料许可证,这是迈向商业规模燃料生产的关键监管里程碑。
这两条业务线的组合,让X-Energy 同时掌握反应堆设计与燃料供应两个环节,在长达60年的反应堆预计使用周期内,形成一个可反覆收取燃料服务费的长期收益结构。 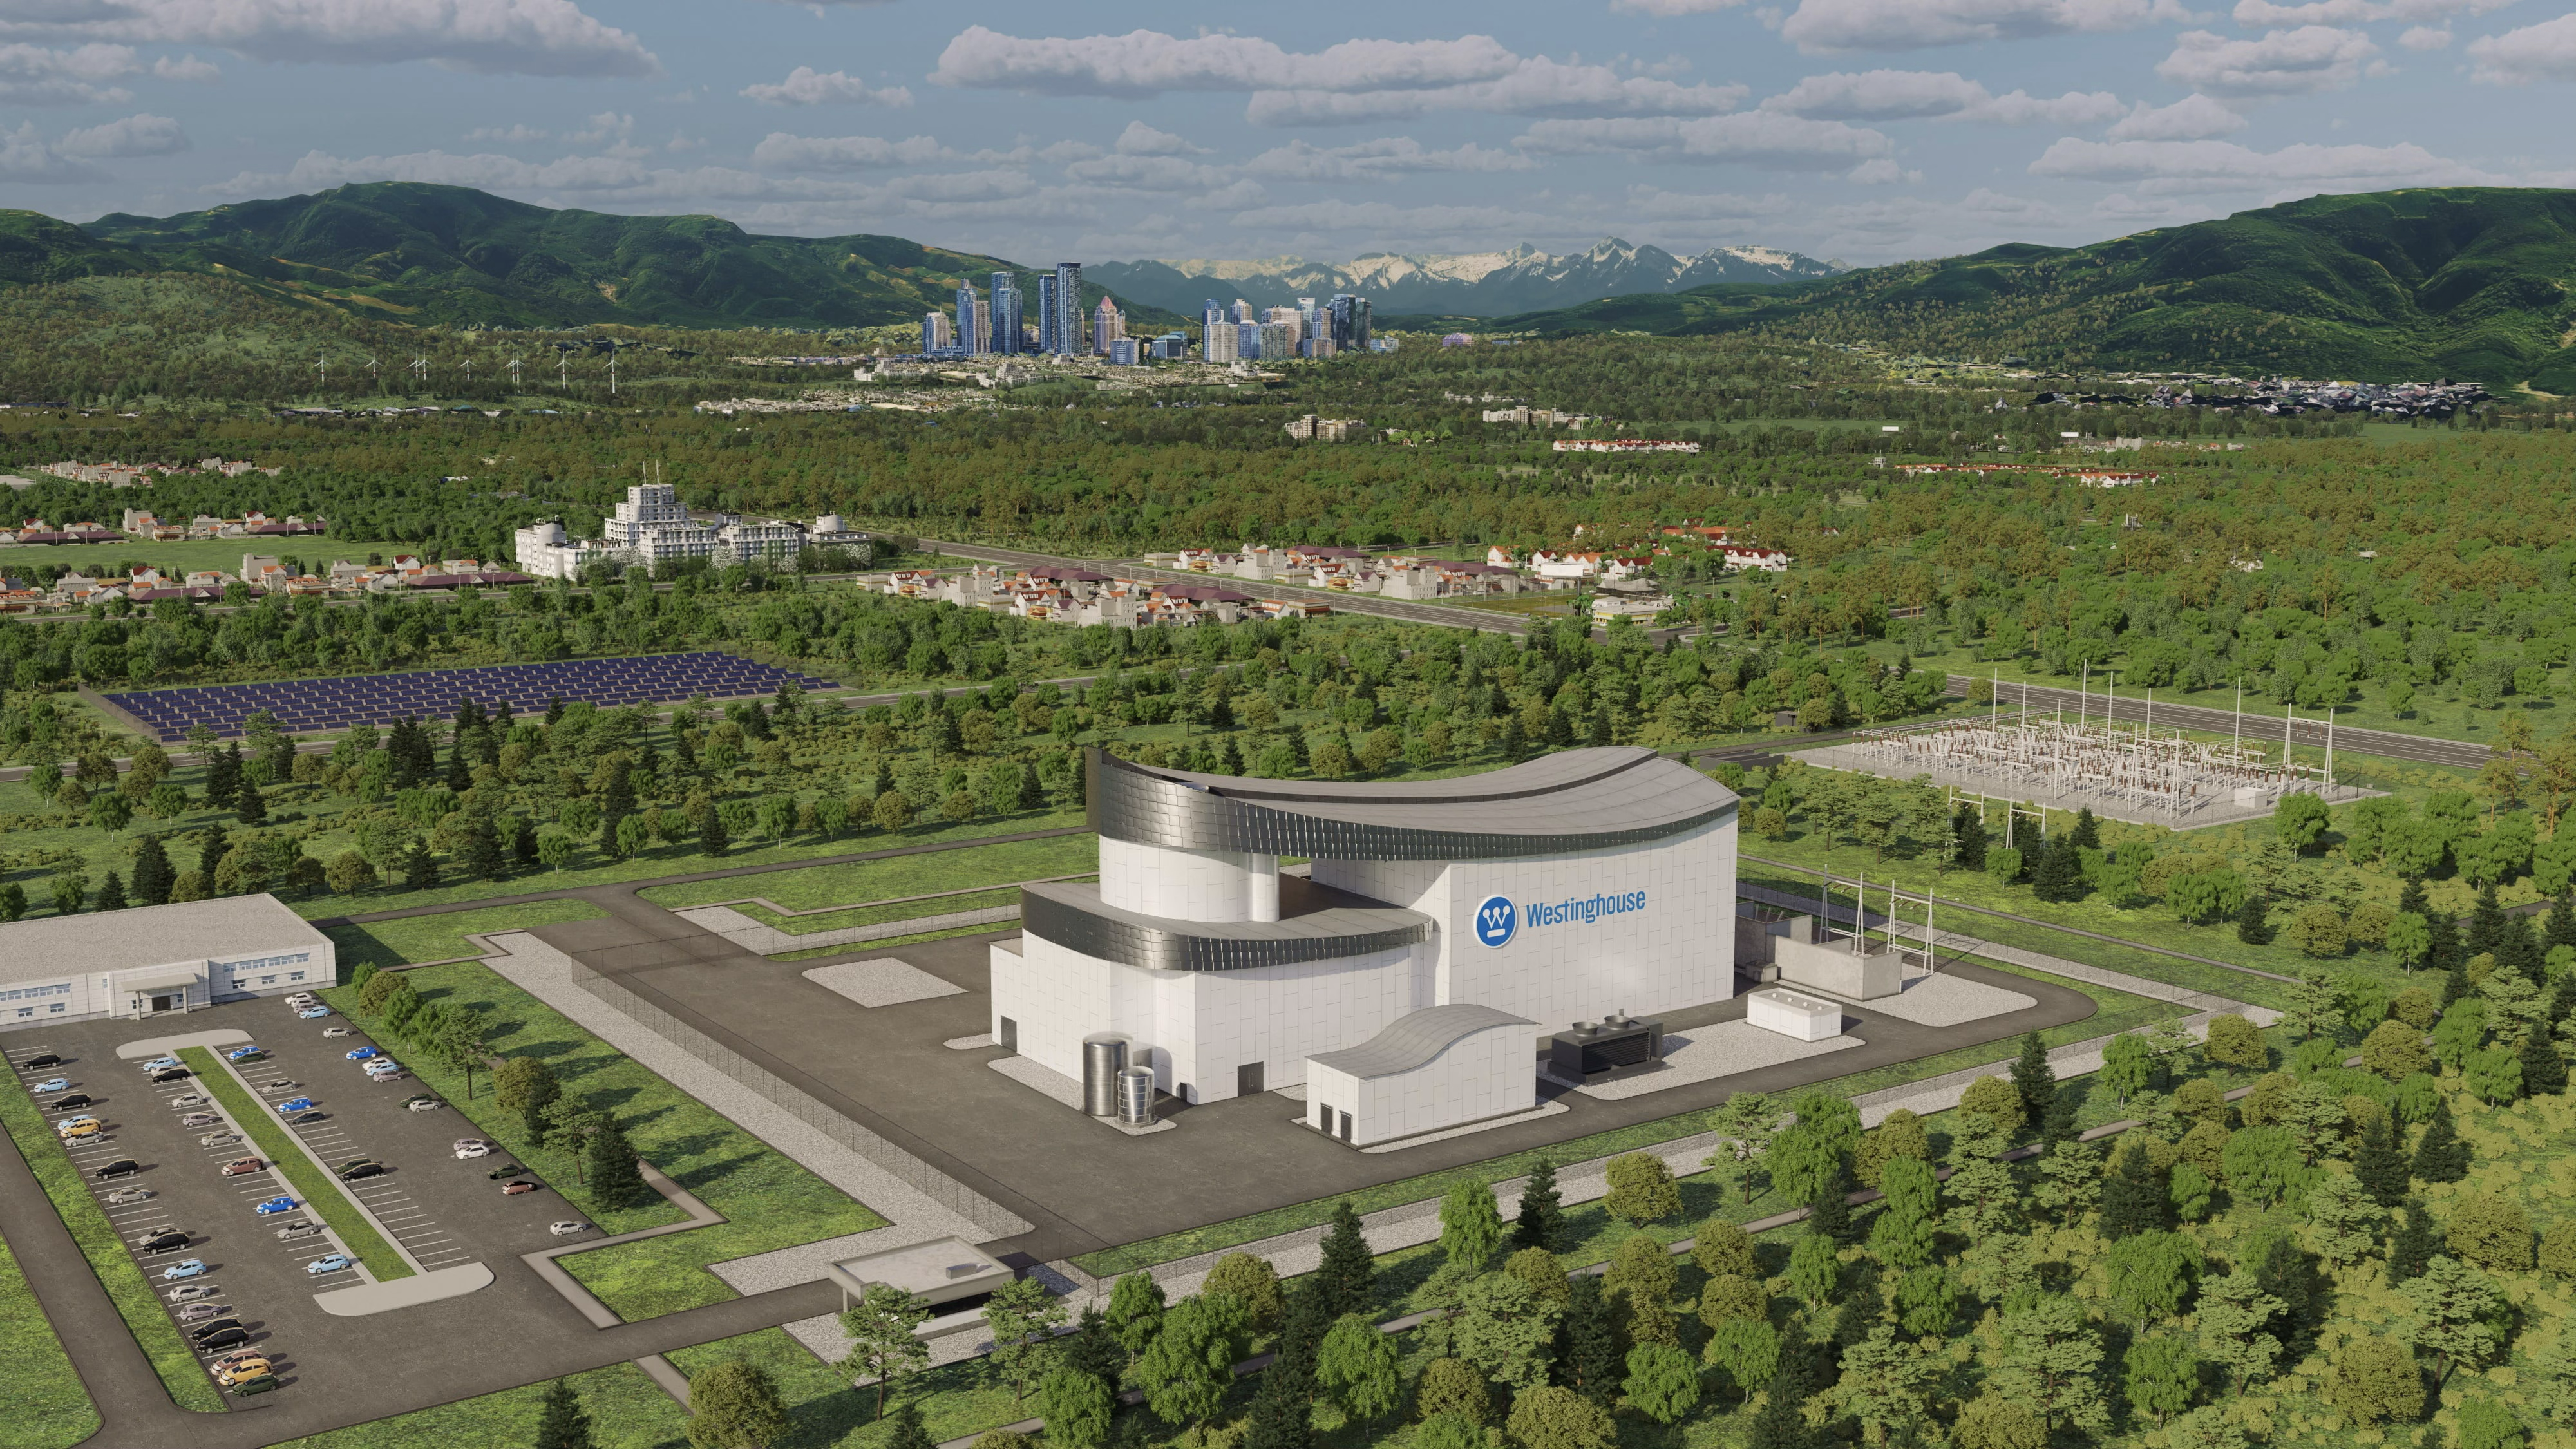 (图片说明)核能重新被市场接受,背后不只是低碳,而是对稳定电力供应的战略需求。
二、关键客户与政策背书:估值的真正支柱
X-Energy 的估值逻辑,不能单靠财务数字来理解。它真正的价值基础,建立在三个相互叠加的支柱之上。
第一个支柱:美国能源部的12亿美元联邦成本分摊。
2020年,美国能源部在其「先进反应堆示范计划」中选定两家公司,X-Energy 是其中之一,获批联邦成本分摊资金最高达12亿美元,采用50/50联邦与企业共同分摊结构。截至2025年12月31日,公司已收到约4.38亿美元的ARDP费用报销,2026年有更多拨款获批。
这笔联邦支持的意义远超资金本身。它意味着美国政府已在制度层面认定X-Energy 的技术路线具备国家能源战略价值,这种政策背书是任何商业市场关系都难以替代的信用加持。
第二个支柱:三个高品质锚定客户,对应超过11吉瓦的潜在部署管线。
陶氏化学正在德克萨斯州西德里夫特操作基地建设其第一座Xe-100 反应堆群,这是全球首个Xe-100 商业部署项目,计划2030年前完成四个模组,并获得最高约12.3亿美元的美国能源部联邦资金支持。
亚马逊通过其能源业务,持有超过5吉瓦Xe-100 项目的选择权,计划最早在2030年代初开始并网发电,用以满足其庞大且持续增长的数据中心电力需求。
英国能源公司Centrica 已与X-Energy 签订联合开发协议,规划在英国部署规模约六吉瓦的反应堆机组。
三个客户合计若全部行使其或有权利,总计超过11吉瓦电力容量、共144台反应堆的潜在管线。这个数字是市场想像空间的基础——它不是确定的收入,而是一个尚待实现但具备合同基础的未来。
第三个支柱:私募市场已先行定价的强劲信号。
公司迄今已累计融资超过18亿美元,包括2024年由亚马逊气候承诺基金领投的5亿美元Series C-1 轮,以及2025年秋季由Jane Street 领投的7亿美元Series D 轮,两轮均超额认购。私募市场的持续高价入场,是公开市场估值的重要参考锚点。 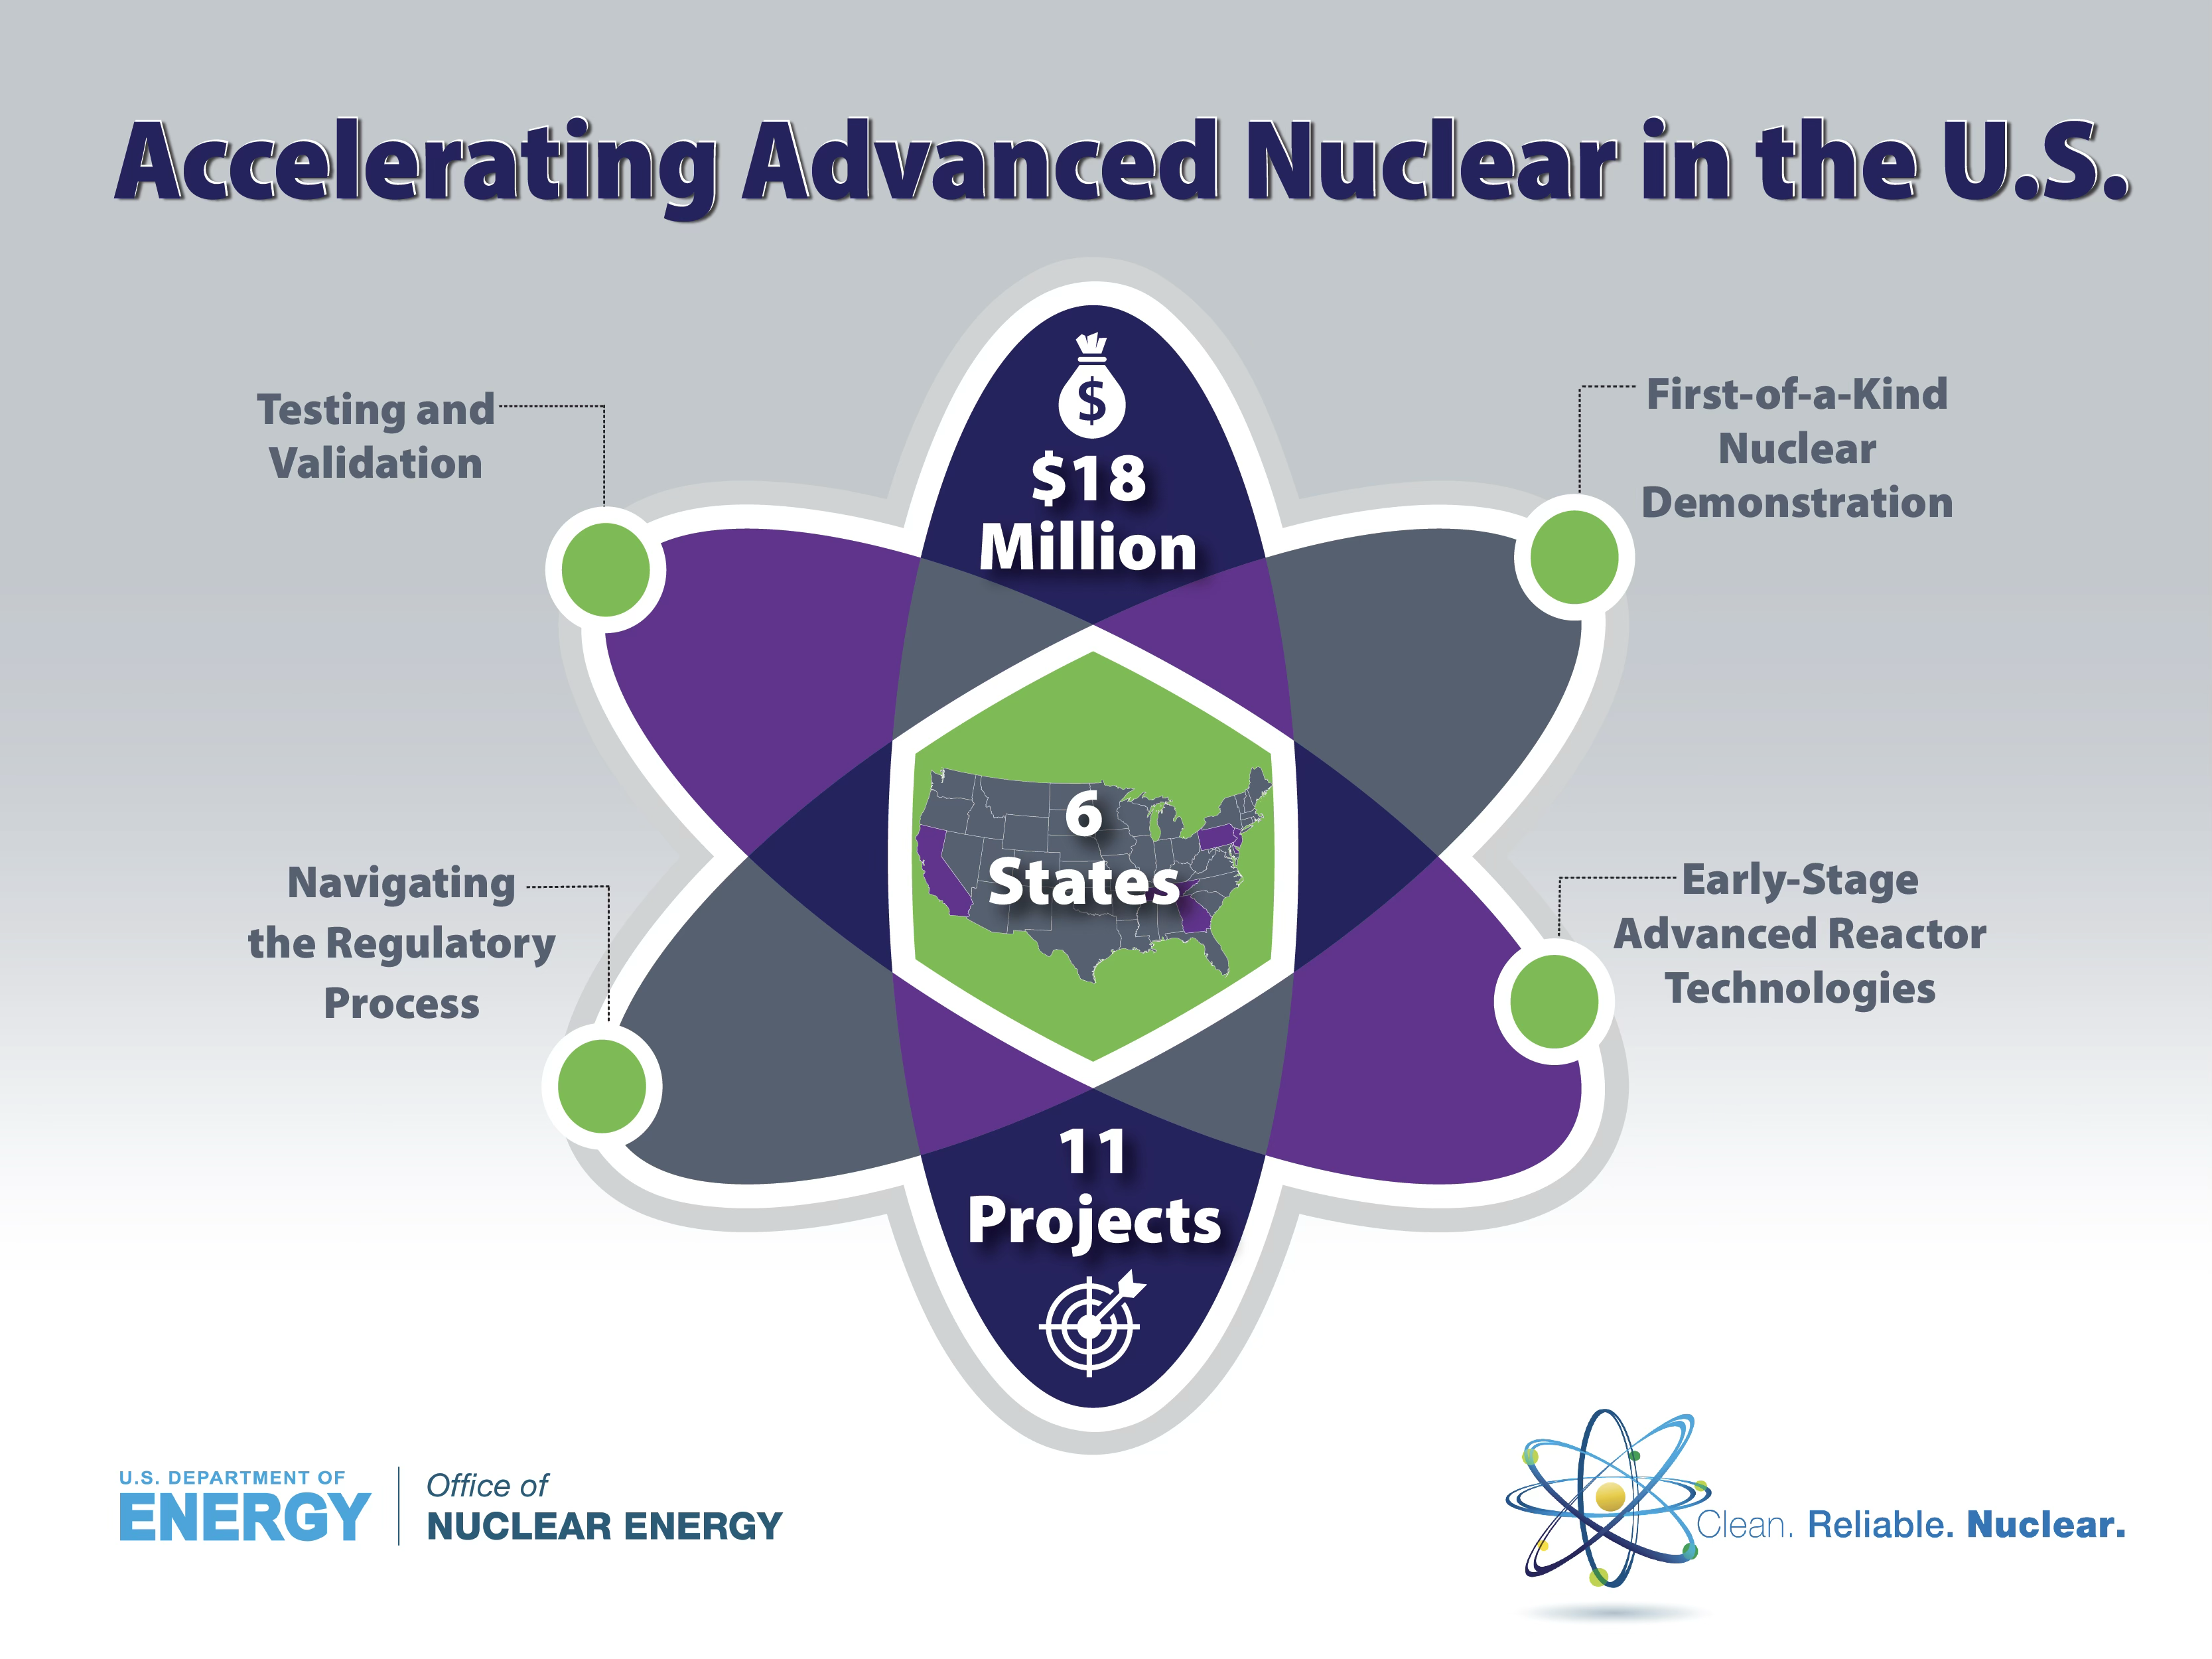 (图片说明)政策支持不是附属条件,而是其估值成立的重要前提之一。
三、财务数字:前商业化阶段的真实样貌根据向美国证券交易委员会提交的S-1 文件,X-Energy 的财务呈现出一个典型的长周期深科技公司形态:
2025年全年服务收入与政府补助收入合计约1.09亿美元;同期净亏损约3.9亿美元,反映出公司在研发投入、监管合规、燃料设施建设与前期商业化工作上的高强度资本消耗;现金及投资约10.2亿美元,流动性相对充裕。
这组数字需要被正确解读。
X-Energy 目前所处的阶段,在核能产业语言中称为「首台套」(First-of-a-Kind)部署阶段——这是任何新型核能技术在真正商业化之前必须完成的最昂贵、最高风险的一步。此阶段的亏损,不是商业模式失败的信号,而是产业化前期投入的必然形态。
问题在于,资本市场能否对这种长周期的前期消耗保持足够的耐心,而不以普通科技公司的季度增长逻辑来评判它。
拟募资约3亿美元,将用于支持研发加速、燃料设施建设完成、供应链扩张与一般企业用途。
四、真正的风险:核能时钟与股市时钟天然不同频风险一:时间尺度的根本性错位。
这是X-Energy 最核心的结构性风险,也是它最难向公开市场解释清楚的问题。资本市场按季度评估进展,但核能项目的推进周期以多年计算。陶氏化学的德州项目计划2030年前完成,亚马逊的部署预计2030年代初才能并网。在这之前,市场所能看到的,更多是监管里程碑、工程进展与合同确认,而不是大规模商业收入。这种节奏错位,一旦遇到工程延误、监管不确定性或外部环境变化,就会立即转化为估值压力。
风险二:政策支持是估值核心,但也代表高度依赖。
12亿美元的能源部联邦成本分摊,是X-Energy 商业化路径的重要支撑,但它也意味着公司的估值并不完全建立在市场化竞争的基础上。任何联邦能源政策的调整、拨款的延迟或优先级的改变,都可能对公司的财务时间表产生重大影响。  (图片说明)这宗IPO 更像能源安全叙事的上市,而不只是单一企业融资。
风险三:若市场以科技股语言定价,估值压力迟早浮现。
X-Energy 在招股书中的叙事,试图让市场以能源转型科技平台的逻辑来理解它。但核能项目的推进,仍遵循严格的工程、监管与工业化节奏,这与软件公司的指数增长曲线有本质差异。如果市场给予过高的科技股溢价,而公司无法在短期内交出符合这种预期的财务表现,估值回调的速度可能超出预期。
风险四:首台套部署才是最难的那一关。
X-Energy 的整个商业逻辑,最终取决于陶氏化学德州项目能否按时、按预算完成部署,并实现可靠运行。对任何新型核能技术而言,首台套部署都是验证工程可行性、积累运行数据和获取监管信任的关键节点。成功,则整个商业化路径豁然开朗;延误或超支,则后续客户信心与政府支持都可能面临重新评估。
五、IPO 基本资料
| 项目 | 数据 |
| 公司名称 | X-Energy, Inc. |
| 股票代码 | XE(纳斯达克) |
| 核心业务 | 小型模组化反应堆(Xe-100)与TRISO-X 核燃料 |
| 2025年收入 | 约1.09亿美元(含服务收入与政府补助) |
| 2025年净亏损 | 约3.9亿美元 |
| 现金及投资 | 约10.2亿美元 |
| 美国能源部支持 | 最高12亿美元联邦成本分摊,已收约4.38亿美元 |
| 锚定客户 | 陶氏化学、亚马逊、Centrica |
| 潜在管线 | 超过11吉瓦电力容量、共144台反应堆 |
| 累计私募融资 | 超过18亿美元 |
| 拟募资规模 | 约3亿美元 |
| 私募最近估值 | 未公开披露,Series D 轮融资约7亿美元 |
| 公司成立时间 | 2009年 |
| 公司所在地 | 马里兰州罗克维尔 |
| 主承销商 | 摩根大通、摩根士丹利、杰富瑞、Moelis 等 |
| 整理日期 | 2026年4月16日 |
 (图片说明)AI时代真正稀缺的不是算力,是电。
六、上市动机的真实解读
X-Energy 此时进入公开市场,不只是因为融资窗口打开,而是因为它所在的行业,第一次在三十年后重新拥有了一个可以被资本市场认真对待的历史时刻。
AI 数据中心的用电需求正在以前所未有的速度增长,传统电网的供电能力面临严峻挑战。可再生能源受制于间歇性问题,无法提供大型计算设施所需要的稳定基础负荷。在这个背景下,核能——尤其是小型模组化反应堆——重新进入了亚马逊、微软等科技巨头的能源采购视野。
X-Energy 正是在这个视野打开的时刻,把十六年的技术积累、政府关系与客户承诺,转化为一次公开市场定价。
其上市动机至少包含三个层次:为长周期核能项目建立更公开、更稳定的融资通道;把政策支持与工业合作伙伴的信用转化为资本市场可识别的估值基础;以及在核能重新获得市场叙事能力的窗口期,提前确立可交易的公开市场身份。
这意味着,X-Energy 的IPO 本质上不只是一次融资事件,而是一个试图为「核能重返战略中心」这件事,在资本市场层面完成制度性定锚的行为。
七、GFM 制度性观察
X-Energy 代表的,不是一家核能公司上市,而是一种更深层的市场语言转向:
全球资本市场正在重新把「能源安全」金融化,并把原本属于国家工程与政策体系的核能能力,翻译成可交易的长期增长叙事。
这种转变并不只是能源产业事件,而是AI 时代电力焦虑、气候政策压力与地缘政治能源安全三股力量共同作用的制度性结果。当核能重新变成资本故事,真正被重估的,不只是一家公司的技术,而是整个国家级能源焦虑的可定价程度。
在这个框架下,X-Energy 是最典型的「政策资本金融化」案例——它的估值,从根本上说,是由联邦政策的持续性、锚定客户的履约意愿,以及首台套部署能否按时交付三个因素决定的,而不只是由市场竞争逻辑决定的。
真正值得持续追踪的问题只有一个:陶氏化学德州项目能否在2030年前按时、按预算完成部署并商业运行?这个问题的答案,将决定X-Energy 的整个商业化故事能否兑现,也将决定整个SMR 赛道的下一个估值周期从哪里开始。
本文为GFM 制度性观察,不构成任何投资建议。所引用数据来源于SEC 登记文件、彭博社、Axios、Renaissance Capital 及其他公开可得资料,仅供研究参考。
GFM《IPO》栏目|制度性研究× 估值语言解码× 市场叙事分析
Global Finance Media Group — gfm.news,