

GFM IPO 制度拆解|群核科技
当一家家装 SaaS 公司开始以「空间智能」自我定义,港股市场究竟是在为真实技术能力买单,还是在为更昂贵的语言重新定价?
如果只看招股叙事,群核科技(Manycore Tech Inc.,港交所:0068.HK)几乎踩准了这个时代所有最受资本市场欢迎的关键词。它来自杭州,是「六小龙」之一,核心业务是空间设计与云端渲染,对外呈现的却已不只是家装设计软件,而是「空间智能」。
这个词的分量很重。它意味着,一家已在中国家居设计垂直市场建立真实份额的SaaS 公司,正试图借助AI 时代的语言框架,完成一次估值层级的跃迁——从被资本市场按「垂直软件龙头」定价,升格为按「空间智能平台」定价。
这正是群核科技此次IPO 最值得拆解的地方。
对GFM 而言,它不是一则普通上市新闻,而是一个制度样本——一个展示2026 年港股如何重估中国科技企业的典型切片。 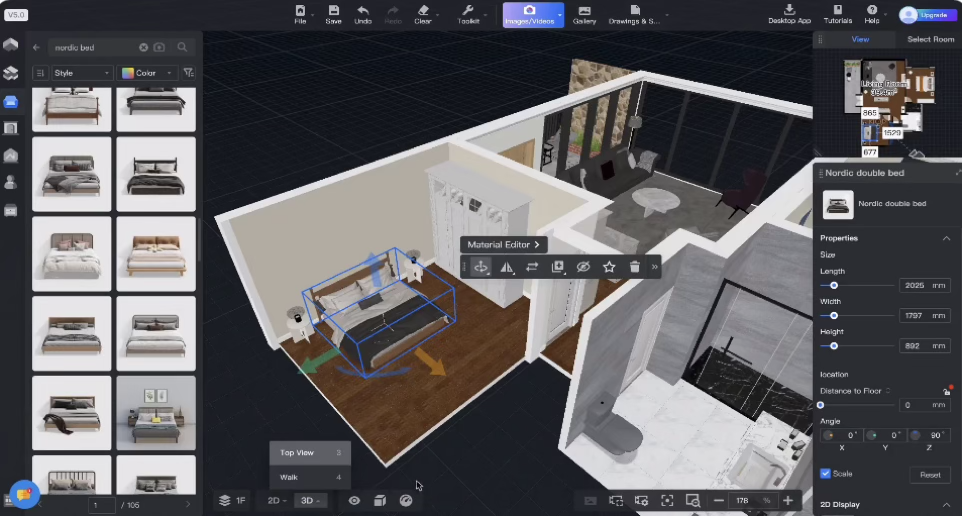 (图片说明)酷家乐国际版(Coohom)产品界面,展示3D空间设计、家具拖拽、材质编辑与即时渲染功能。这正是群核科技核心产品的直观呈现——从家装设计工具出发,逐步融入AI辅助与云端渲染能力,支撑其从垂直SaaS向「空间智能平台」叙事升级的技术基础。
一、这家公司是谁:在「空间智能」叙事之下,真实的商业本质剥掉所有市场语言,群核科技的商业本质并不难辨认。
它的核心产品包括面向中国市场的酷家乐,以及针对海外市场的Coohom。两者本质上都是空间设计与场景生成工具,服务的核心客群是家居设计师、装修从业者与家居品牌商。它真正掌握的,不只是软件功能,而是设计师入口、家居品牌接口、场景渲染能力,以及在长期服务过程中积累的海量空间设计数据。
这让它具备成为「垂直平台」的条件。
但具备垂直平台条件,不能自动等于「通用AI 基础设施」。这是阅读群核科技招股书时,最需要保持清醒的一条边界。
根据目前可得公开资料,群核科技在中国空间设计软件市场按收入计市占率约23.2%。这个数字说明两件事:第一,这是一门真实的生意,不是概念公司;第二,行业龙头份额意味着它已进入存量竞争阶段,高速增长需要新的驱动力,而「空间智能」正是它为下一阶段准备的叙事引擎。
二、它想讲什么故事:从家装SaaS 到空间智能的三层包装群核科技最核心的上市故事,不是「中国最大的设计SaaS 之一」,而是「最有机会成为空间智能平台的中国公司之一」。
这个故事由三层包装构成。
第一层,从工具到基础设施。 把设计软件的工具属性,包装成「空间智能能力」的基础设施入口。从商业逻辑上看,这并非完全不成立——掌握设计师流量与场景数据的公司,确实具备向上延伸的潜力。但「工具」到「基础设施」之间,存在一个商业跨越,而不只是一个语言升级。
第二层,从中国家装到全球SaaS。 把酷家乐的本地优势,延伸到Coohom 的全球化叙事,并把「出海」作为打开更大市场想像空间的论据。这个方向是真实的,但全球SaaS 市场竞争格局与中国市场存在根本性差异,Coohom 目前在海外的渗透深度,是这条叙事线最需要被财务数据支撑的部分。
第三层,从软件订阅到AI 数据资产。 把海量设计场景、渲染行为数据与设计交互记录,重新解释为AI 时代的核心资产。这是整个叙事里估值放大效应最强的一层——因为「数据飞轮」与「AI 训练壁垒」是当前资本市场最愿意为之付出溢价的语言。
三层叠加,构成群核科技最具吸引力的资本市场自我呈现:它不是在寻找融资,而是在寻找一个更昂贵的定价身份。 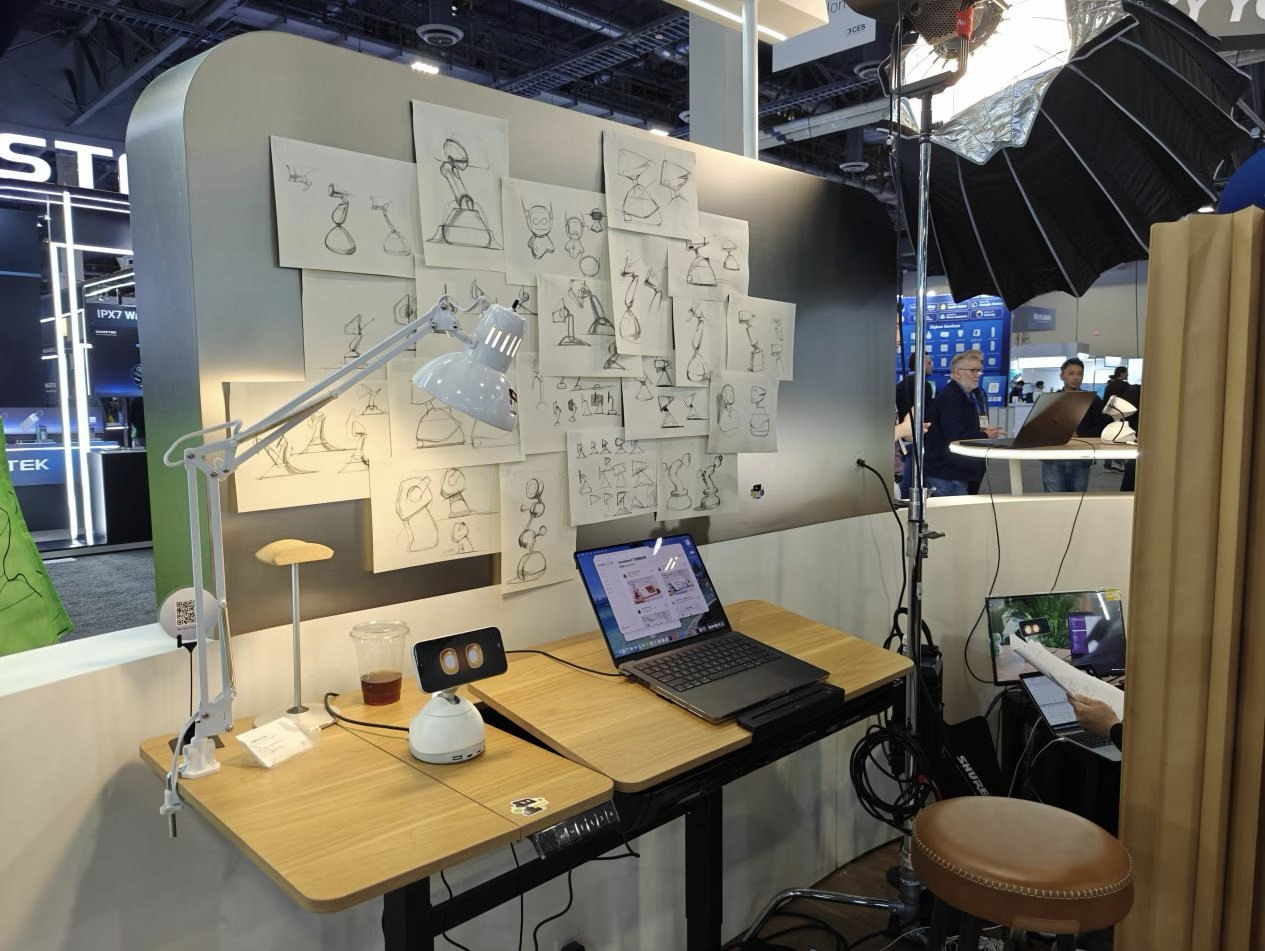 (图片说明)专业设计师在工作室中使用3D空间设计软件,透过高解析屏幕操作家装模型、渲染视窗与数据面板,科技感与专业氛围并存。这张图象征群核科技的用户场景:设计师入口与场景数据积累是其平台价值的核心,但仍深度依附于家装、家居产业链,而非通用AI基础设施。
三、财务是否支撑这个故事:稳健的垂直SaaS,还是AI 平台?
招股书呈现的财务数字,提供了一个相对清晰的锚点。
根据目前可得公开资料:
‧ 2022年收入:约人民币6.01 亿元‧ 2023年收入:约人民币6.64 亿元‧ 2024年收入:约人民币7.548 亿元‧ 中国市场份额:约23.2%
‧ IPO 发售:约1.61 亿股‧ 招股区间:约HK$6.72 至HK$7.62
‧ 预计募资:约HK$10.8 亿至HK$12.3 亿‧ 对应估值:约HK$114 亿至HK$130 亿这组数字说明什么?
首先,这不是爆发型公司,而是稳步增长型公司。三年收入从6.01 亿元增长至7.548 亿元,增速稳定但并不激进。其次,软件模式具有不错的经营杠杆,毛利率结构是SaaS 故事打动市场最有力的部分。第三,也是最关键的一点:市场现在给它的,不是「稳步增长SaaS」的估值,而更像是「AI 平台」估值。
对应HK$114 亿至HK$130 亿的估值区间,市场实际上已在为「空间智能」未来的可能性买单,而不只是为已实现的7.5 亿元人民币年收入买单。
这里的张力,正是整篇分析最核心的制度问题:
它的财务可以支持「垂直软件龙头」故事,却未必已完全支持「空间智能基础设施」故事。
当叙事估值跑在财务之前时,上市就不只是融资事件,而是一次概念抬价——既是机会,也是风险。  ( 图片说明)现代化科技公司办公环境,明亮开放的设计师工作空间,具备强烈的科技与创意氛围。这代表群核科技总部所在的杭州生态——一家拥有真实收入(2024年约7.548亿元)与23.2%市占率的垂直软件公司,在这里进行产品研发与数据积累,却试图在港股讲出「空间智能」的更高估值故事。
四、真正的风险藏在哪里:四个需要被正视的结构性问题风险一:叙事升级可能快于商业本体的进化速度。
群核科技正在做的,是把家装SaaS 的市场语言,升级成AI 与空间智能的市场语言。这种包装并非虚假,但一旦资本市场接受的是「空间智能平台」估值,公司之后就必须拿出超越原有家装设计场景的商业证明。这是上市后最重要的业绩考验,也是最脆弱的兑现压力点。
风险二:中国房地产后周期风险仍未完全出清。
无论如何包装成「空间智能」,群核的真实业务基础仍深度关联家装、建材、设计师与空间改造需求。中国房地产市场的后周期调整,并不会因为一个AI 概念就被切断。这是收入端最难以对冲的宏观风险。
风险三:技术壁垒未必像叙事那样厚。
群核的核心竞争优势,更可能来自设计师生态、场景数据积累,以及与家居品牌和供应链的深度接口,而不是某种不可复制的底层AI 壁垒。这意味着它更像「平台型垂直SaaS」,而不是纯技术壁垒型公司。平台型公司可以建立生态,但生态一旦松动,估值调整的速度往往超出预期。
风险四:估值可能先于基本面。
以目前招股区间计,市场给的已是相当高的未来预期。一旦收入增速放缓,或「空间智能」的商业化进展低于市场预期,估值调整速度可能明显快于经营改善速度。这是任何「叙事先行、财务跟进」型IPO 共同面对的结构性风险。
五、募资用途与上市动机:它真正缺的,不只是现金公开资料显示,群核科技的募资用途主要包括国际市场拓展、产品研发、品牌建设、技术投入与一般营运资金。
这个用途表面上合理。但翻译成制度语言是另一句话:它真正缺的,不只是现金,而是一个更高级别的市场身份。
私募市场可以把它当成独角兽,但港股上市意味着它希望在公开市场完成一次正式的重定价:从「中国最大家装设计SaaS 之一」,升格为「空间智能平台」。这种身份升格,一旦完成,就会反过来为它的全球拓展、合作谈判与品牌建设提供更强的资本市场背书。
Manycore 的上市动机,至少有三重叠加:为早期投资者提供估值坐标,用港股市场完成叙事重定价,以及为全球化扩张提供公开市场的制度性支撑。它不是单纯缺钱,而是在寻找一个比私募市场更正式、更可引用的估值舞台。 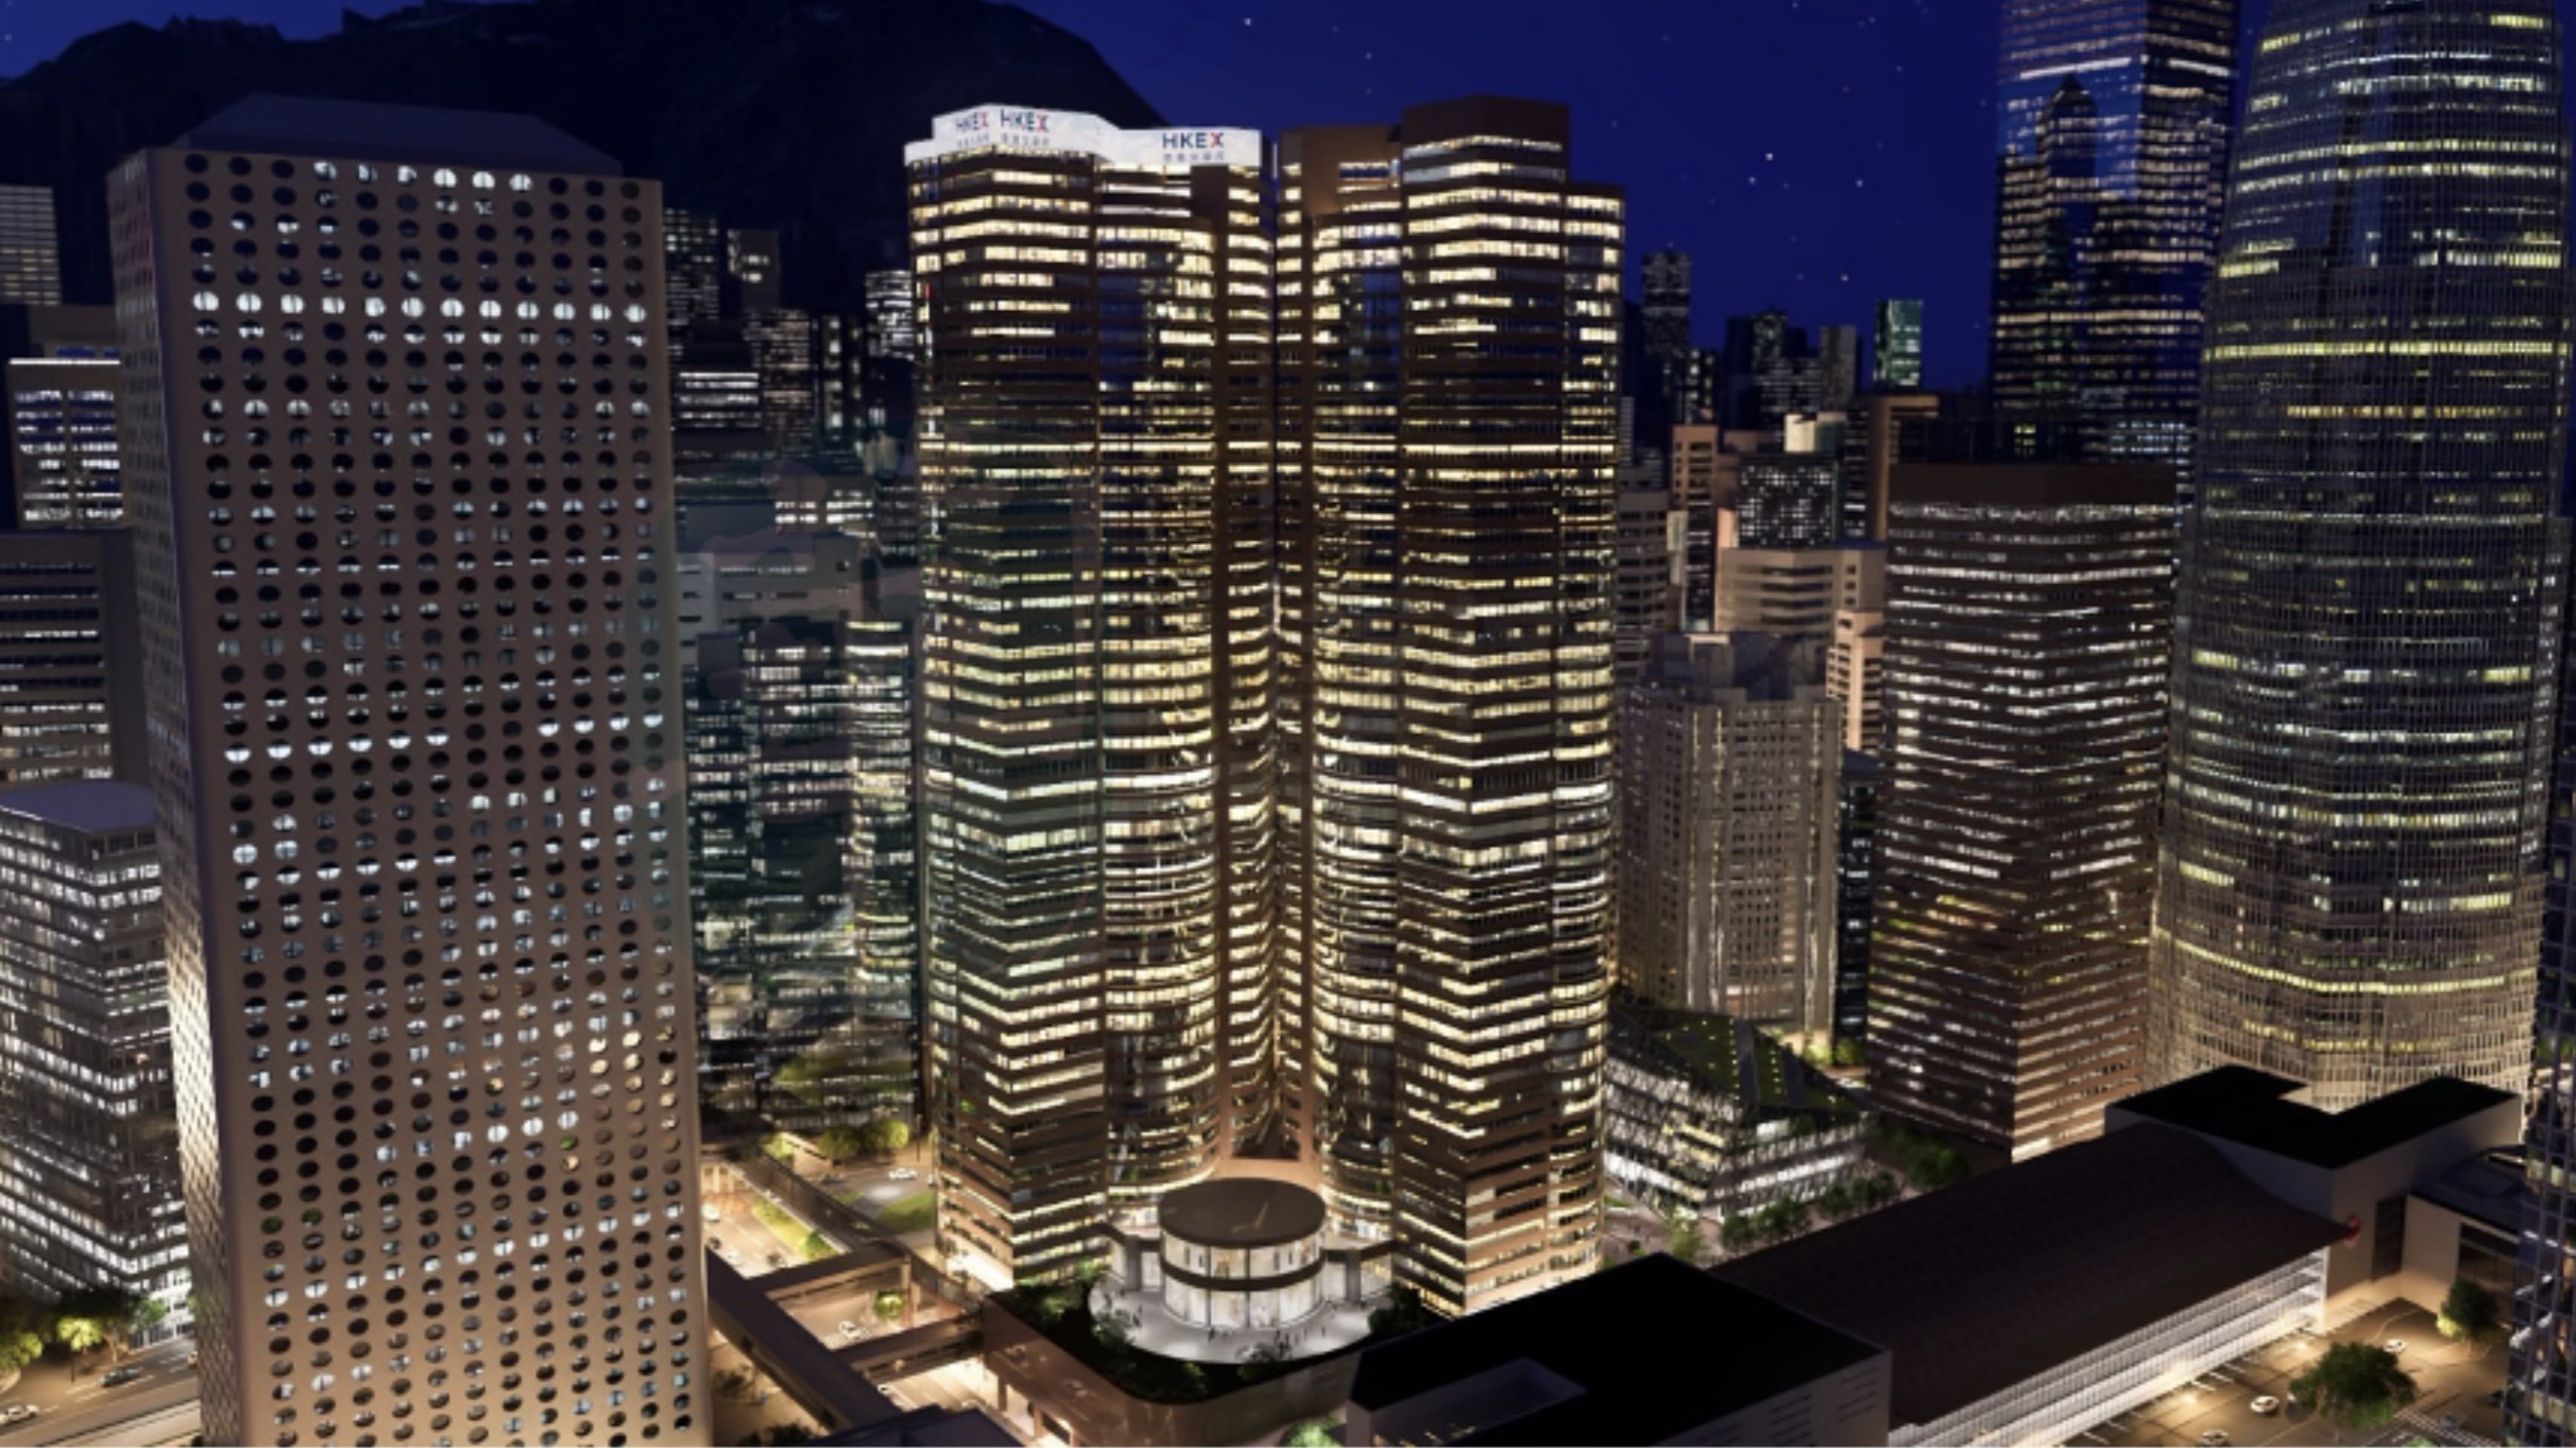 (图片说明)香港交易所(HKEX)夜景与交易大楼,是群核科技港股IPO的关键舞台。这张图象征文章的核心制度观察:一家真实的垂直SaaS公司,如何在2026年的港股市场,借助AI与平台叙事完成估值重定价,同时承担叙事升级快于商业本体的风险。
六、GFM 制度性观察群核科技代表的,是一种非常典型的2026 年中国科技IPO 现象。
它不是从零讲故事的概念股,也不是传统制造业。它是一个介于实业与叙事之间的估值样本:有真实收入,有市场份额,有软件平台属性;同时,也明显在借助AI 词汇,推动资本市场重新理解它的估值边界。
它暴露的,是一个更大的制度性现象:当垂直软件生意的增长曲线趋于平缓时,企业倾向于用AI、平台与数据资产语言,去打开更高的估值空间。这种做法未必虚假,但一定带来更高的兑现责任。
对GFM 而言,群核科技不是一则上市新闻,而是一个值得持续追踪的制度样本。
真正值得观察的问题,不是它能否顺利上市,而是:
上市后,它能否证明自己不只是「中国家装SaaS 的高级说法」,而确实具备从设计场景走向更大范围空间智能应用的商业能力?
这个问题的答案,将决定它在资本市场里的长期位置,也将成为理解2026 年港股如何重新给中国科技公司定价的一个重要注脚。
IPO 基本资料
| 项目 | 数据 |
| 公司名称 | 群核科技/ Manycore Tech Inc. |
| 港交所代码 | 0068.HK |
| 核心产品 | 酷家乐(中国) / Coohom(海外) |
| 业务定位 | 空间设计SaaS → 空间智能平台(叙事升级) |
| 2024年收入 | 约人民币7.548 亿元 |
| 中国市场份额 | 约23.2%(按收入计) |
| 招股区间 | HK$6.72 – HK$7.62 |
| 预计募资 | 约HK$10.8 亿– HK$12.3 亿 |
| 对应估值 | 约HK$114 亿– HK$130 亿 |
| 整理日期 | 2026年4月14日 |
以上数据来源于公开可得资料,仅供研究参考,不构成投资建议。
GFM《IPO》栏目|制度性研究× 估值语言解码× 市场叙事分析本文为GFM 制度性观察,不构成任何投资建议。 GFM 关注IPO 背后的制度逻辑、叙事结构与估值语言,记录可被引用、可被长期追踪的市场判断样本。
Global Finance Media Group — gfm.news