

IPO制度拆解SpaceX:一场文明叙事的证券化
一家公司把火箭送上天空,资本市场则把人类对远方的信仰,折算成股票、估值、投票权与流动性。
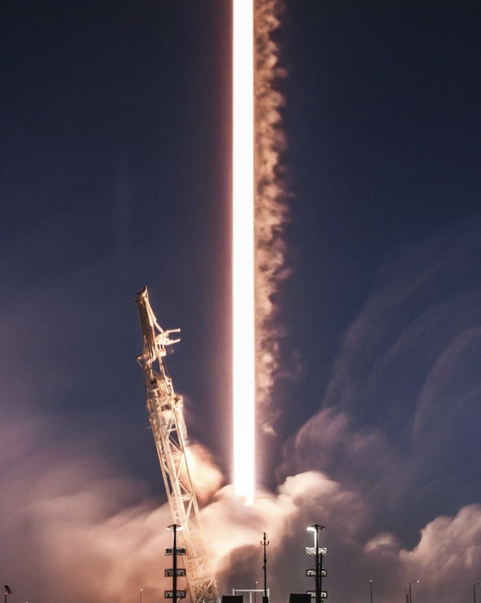 (图片说明)火箭升空的一刻,不只是工程技术的展示,也象征SpaceX 将人类对太空的想像带入公共资本市场。
⸻
股票代码里的星空
一家公司上市,通常是在向市场交出一份财务报表。
SpaceX不同。
它交出的,不只是一份招股书,而是一张通往未来的门票:火箭、卫星、Starlink、AI、轨道资料中心、火星殖民、全球网路、国防合约、马斯克个人神话,以及一种几乎带有宗教意味的文明叙事,被压缩进一个股票代码里。
这个代码叫SPCX。
按目前公开文件与市场报导,SpaceX计划以每股135美元的固定价格定价,出售逾5.55亿股A类普通股,募资约750亿美元。以约1.75万亿至1.77万亿美元估值计算,这将成为人类历史上规模最大的IPO,远超沙乌地阿美2019年创下的290亿美元纪录。上市交易预计于2026年6月12日前后在Nasdaq以SPCX为代码启动,最终时间仍以交易所与公司正式公告为准。
以2025年约187亿美元收入计算,SpaceX此次IPO估值对应接近93.7倍市销率;由于公司2025年仍录得约49.4亿美元净亏损,传统市盈率框架已难以适用。
这不是普通IPO。
这是一场资本市场对未来文明的提前定价。
⸻
把未来提前货币化
SpaceX真正值得拆解的,不是它能否成为「史上最大IPO」,也不是上市第一天会涨多少,而是它为什么能在尚未完全兑现的未来之上,搭建出万亿美元估值。
传统公司上市,投资人买的是已经被验证的利润、现金流、客户与市场份额。
SpaceX上市,投资人买的却是另一套东西:一个人类是否会进入太空工业时代的判断;一个低轨卫星网路是否会成为全球通讯基础设施的判断;一个AI算力是否会突破地球能源与散热约束、转向轨道空间的判断;以及一个马斯克是否还能继续把看似荒诞的工程梦想,变成可被交付、可被消费、可被资本化的现实的判断。
这就是SpaceX的制度特殊性。
它不是在出售一家火箭公司,而是在把「未来的可能性」改写为「今天的金融资产」。
资本市场最强大的地方,从来不是计算已经发生的事情,而是把尚未发生的事情提前货币化。铁路如此,石油如此,互联网如此,AI如此。 SpaceX只是把这条路推到了更远的地方:从地表,推向轨道;从网路,推向星座;从算力,推向太空能源;从企业估值,推向文明想像。
这也是它最迷人的地方。
它把一个遥远的工程命题,变成了一个当下的金融产品。
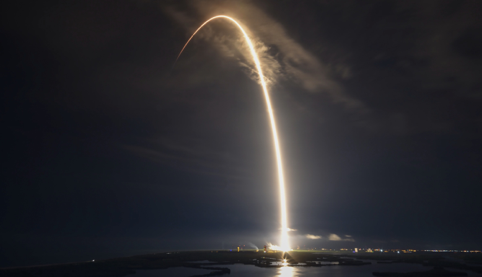 (图片说明)夜空中的火箭轨迹像一道被资本市场提前照亮的未来路径。 SpaceX IPO 的特殊性,正在于它把尚未完全抵达的太空工业、卫星网路与文明叙事,提前转化为估值与流动性。
⸻
Starlink让火箭有了现金流
SpaceX的估值底座,并不只是火箭。
真正让它脱离「航太承包商」估值框架的,是Starlink。
Starlink把SpaceX从一家高投入、高风险、重工程的火箭公司,转变成一家拥有全球用户、持续收入与通讯基础设施属性的公司。
Starlink在2025年贡献了公司总收入的约61%,收入达到约114亿美元,同比增长近50%,录得约44亿美元经营利润。截至2026年3月31日,Starlink已覆盖164个国家和地区,服务逾1030万订户,并由约9600颗低轨卫星提供支撑。
这一点非常关键。
火箭本身很壮观,但火箭发射不是每天都能向家庭、企业、政府与军事系统收费。 Starlink不同。它把太空工程变成了订阅收入,把轨道资产变成了现金流,把卫星星座变成了全球分发网路。
Starlink的调整后EBITDA在2024至2025年间大幅增长,订户数同期翻倍。部分研究资料显示,Starlink单独EBITDA已达约72亿美元,整体公司调整后EBITDA约在65.8亿至66亿美元之间。这意味着,在SpaceX庞大的故事里,Starlink是最接近现实、也最接近财务验证的部分。
如果没有Starlink,SpaceX可能仍然是一家伟大的航太公司;但有了Starlink,它就可以被重新讲述为一家「太空版电信公司」、一家「全球网路基础设施公司」,甚至是一家未来AI分发与算力节点公司。
这就是估值制度的第一层变化:
市场不是单纯为火箭定价,而是在为「轨道基础设施的所有权」定价。
⸻
AI把梦推向更高处,也推向更深风险
但SpaceX最激进、也最危险的部分,恰恰不是Starlink,而是AI。
2026年2月,SpaceX与xAI完成合并,新实体以约1.25万亿美元估值定价。合并后,xAI购买了Tesla超大型蓄电池,Tesla亦披露此前已向xAI出售巨型备用电池,马斯克旗下多个帝国节点之间的资本往来由此浮出水面。
AI板块,包括X平台广告收入、xAI算力基础设施及相关业务,在2025年贡献了约32亿美元收入,但同期仍录得大额经营亏损,主要用于建设COLOSSUS资料中心集群及Grok大模型训练。
这个叙事非常宏大,也非常诱人。
地球上的资料中心正在遭遇能源、土地、水冷、电网与监管的限制。于是,SpaceX给市场提供了一个更大的故事:如果未来AI需要无穷无尽的算力,而地球已经不够用,那么太空是否会成为下一代资料中心的疆域?
这是SpaceX上市叙事中最具想像力的部分,也应是投资人最需要保持冷静的部分。
因为在目前阶段,AI与太空资料中心更接近一种远期市场假设,而不是已经被财务报表验证的成熟业务。公司长期债务已达相当规模,Starship研发持续消耗巨额资金,轨道资料中心在短期内仍面临维护、辐射、延迟、散热、可靠性与替换周期等重大技术挑战。
这里才是GFM IPO制度拆解真正应该看的地方。
SpaceX的IPO,不只是把成熟业务上市,而是把成熟业务、成长业务、想像业务与尚未存在的未来市场,放进同一个估值容器里。
Starlink是现金流,AI是倍数,太空资料中心是终极想像。
真正的风险在于,当三者被放进同一个估值容器之后,投资人很容易把已经发生的收入、正在成长的业务和尚未存在的未来市场,当成同一种确定性。
这不是财务报表的逻辑。
这是叙事金融的逻辑。
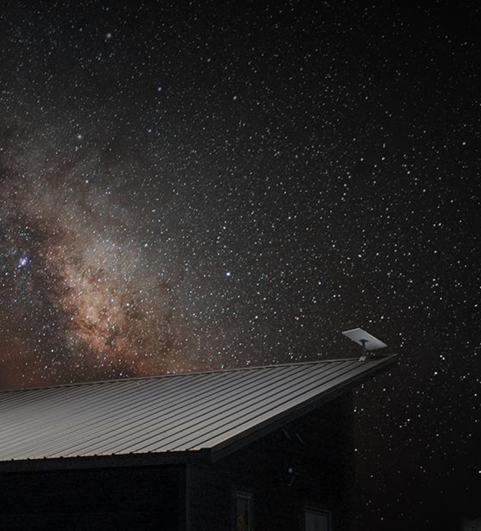 (图片说明)Starlink 让太空不再只是遥远的国家工程,而成为家庭、企业、偏远地区与移动场景可以使用的网路服务。它是SpaceX 估值体系中最接近现金流、也最接近现实世界的一部分。
⸻
创始人帝国进入公共市场
当一家企业的故事足够大,治理结构就变得更加重要。
因为投资人买的不只是公司,也是在把一部分判断权交给创始人。
SpaceX在SEC提交的S-1文件中披露,马斯克持有部分A类股与绝大部分B类股。 A类股每股一票,B类股每股十票,使他掌握约85.1%的总投票权,同时担任公司CEO、CTO与董事会主席。
公司已从特拉华州重组至德克萨斯州,并依据相关法律取得「受控公司」地位,从而免除维持多数独立董事的治理要求。相关文件也显示,投资人在购股时将面对强制仲裁、集体诉讼权利受限等条款。部分公共养老基金已公开反对上述治理安排,并倡议恢复「一股一票」结构与更强的独立董事会监督。
这意味着什么?
意味着普通投资人可以分享SpaceX的经济结果,却很难改变SpaceX的制度方向。
他们买到的是参与权,不是控制权;是跟随权,不是治理权;是马斯克愿景的金融化收益可能,不是对马斯克愿景的实质约束。
这种结构在矽谷并不陌生。 Google、Meta、Snap、Airbnb等公司都曾用不同方式保留创始人控制权。其制度理由是:伟大的创始人需要长期主义,不应被季度业绩和短期股东绑架。
但它的反面也同样清楚。
SpaceX尤其特殊,因为它不只是SpaceX。马斯克长期在Tesla、X、xAI、Neuralink与The Boring Company之间建立起复杂的企业网路、资本关系与技术叙事。当这些节点被放入同一个公共市场故事中,治理问题就不再只是董事会席位安排,而是创始人帝国如何被公共资本市场吸收的制度问题。
当xAI被放入SpaceX估值体系,问题就不只是「AI能不能赚钱」,而是「谁决定哪些资产、哪些亏损、哪些未来,被放进同一个上市公司里」。
SpaceX IPO真正的治理问题,不是马斯克是否伟大,而是公共资本市场是否应当在极高估值下,接受一种几乎不可制衡的创始人帝国结构。
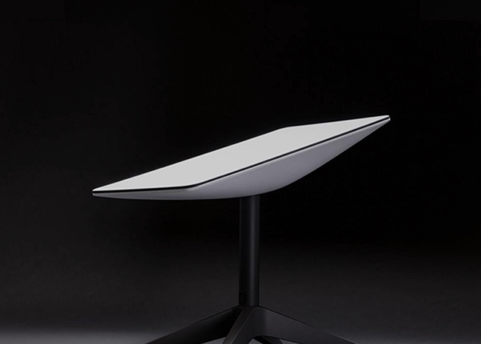 (图片说明)Starlink 终端设备把低轨卫星网路带入普通用户的生活场景。这一转变意味着SpaceX 不只是发射火箭的公司,也开始成为全球通信基础设施的提供者。
⸻
散户被邀请承接一场昂贵的信仰
SpaceX IPO还有一个值得注意的制度信号:散户被前所未有地纳入这场超级上市。
按目前市场报导,SpaceX计划将高达30%的IPO股票分配给散户投资者。对如此规模的大型IPO而言,这一比例极不寻常。个人投资者可通过Schwab、Fidelity、Robinhood、SoFi及E*Trade等平台在上市首日直接参与认购,但能否获配仍取决于各平台规则与市场需求。
这看似民主化,实际上更像一种新的金融动员。
在传统IPO制度里,顶级项目通常由大型机构、主权基金、长线基金与核心客户优先分配。散户往往只能在上市后二级市场追高。 SpaceX打破这种秩序,一方面回应了马斯克庞大的公众影响力,另一方面也把「粉丝—消费者—投资者」三者进一步合并。
这是一个非常重要的变化。
过去,投资人研究公司;现在,粉丝也购买公司。
过去,IPO是金融产品;现在,IPO也可能成为身份产品。
买SPCX,对某些人而言,未必只是买一份财务权益,而是买入一种身份:相信马斯克,相信火星,相信AI,相信人类不该永远困在地球上。
这里有光,也有风险。
光在于,资本市场让普通人可以参与伟大技术公司的成长。风险在于,当投资行为被信仰、社交媒体、个人崇拜与FOMO情绪推动时,价格可能脱离基本面太远,而普通投资者最容易在叙事最热的时候,用最差的价格买入最昂贵的梦。
当散户不是因为财务模型,而是因为身份认同、技术信仰与社群情绪进场时,IPO定价就不再只是金融分配问题,也变成一场公共风险转移。
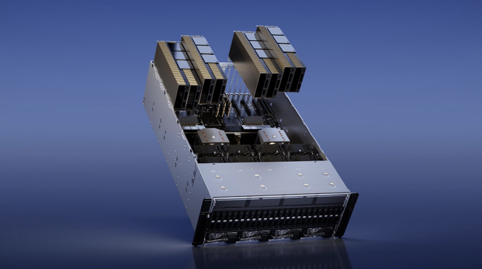 (图片说明)AI 算力正在成为SpaceX IPO 叙事中最激进的一层。 GPU、资料中心、能源与模型训练共同构成新的估值想像,但这一部分仍然伴随高成本、高折旧与高度不确定性。
⸻
指数制度拒绝为想像力破例
SpaceX对指数制度也构成了一次压力测试。
S&P道琼斯指数公司在公开咨询后,于6月初宣布维持现行入选标准不变,拒绝为超大市值IPO提供快速入场通道。这意味着,SpaceX即便以惊人估值上市,也不能仅凭市值规模直接进入S&P 500。
S&P 500要求公司在公开市场交易满一定时间,符合盈利、流通比例及其他财务可行性条件。 SpaceX在上市初期仍不符合多项要求:公司2025年仍录得净亏损,公众流通比例亦有限。因此,它最早也要在交易时间、盈利能力与流通性条件逐步满足后,才可能被纳入S&P 500。
这是一个很有意味的制度分叉。
部分市场机制愿意向超大市值IPO倾斜,希望更快接纳新巨头;S&P 500则保持更保守的门槛,要求公司先通过时间、盈利与流通性的现实考验。若SpaceX未来被纳入主要指数,将可能触发被动基金的大规模配置,而这一庞大的流动性诱因,恰恰也是这场制度之争的根本动力。
这背后是两种资本市场哲学。
一种市场相信未来,愿意让叙事先进场;另一种市场相信制度,要求公司先通过现实考试。
SpaceX正站在这两种哲学的交界处。
它要求市场提前相信它,但制度仍要求它证明自己。
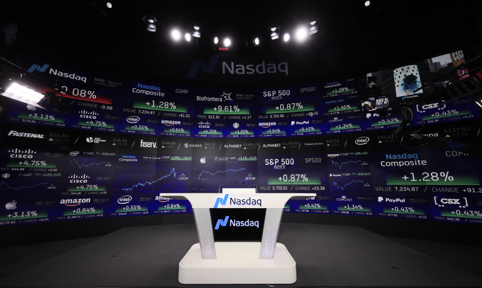 (图片说明)当SpaceX 进入Nasdaq,它面对的不只是投资人热情,还有公共市场的治理、流动性、散户分配与制度审查。 IPO 不只是融资事件,也是创始人帝国进入公共资本市场的一次制度测试。
⸻
最昂贵的不是估值,而是共识
SpaceX不是第一家被想像力推高估值的公司,也不会是最后一家。
Tesla曾经如此。 Amazon曾经如此。 Nvidia在AI时代也承载了某种新的基础设施想像。
但SpaceX比它们更远。
Tesla至少卖车,Amazon至少卖商品和云服务,Nvidia至少卖晶片。 SpaceX卖的是火箭发射、卫星网路、AI算力、轨道基础设施,以及一个尚未抵达的未来。
这就是它迷人的地方,也是它危险的地方。
值得注意的是,这是一次全新发行。所有出售股份均为新增股份,所募资金全部进入SpaceX国库,没有任何创始人或早期投资者以此退出。这一结构意味着,马斯克与早期员工的利益仍被锁定在上市后二级市场,他们相信上市后的价值远高于135美元的发行价。
它的伟大,不在于今天已经拥有多完美的财务报表,而在于它可能打开一个新工业时代。它的风险,也不在于它没有故事,而在于故事太大,以至于任何怀疑都容易显得短视,任何审慎都容易被看作错过时代。
真正成熟的制度型媒体,不应该只赞美火箭升空,也不应只嘲笑估值泡沫。
我们要问的是:当一家仍在亏损、自由流通比例有限、治理权高度集中、未来收入相当依赖尚未成熟技术的公司,以全球顶级市值进入公共市场时,市场究竟在买什么?
是买财务报表吗?不是。
是买Starlink的现金流吗?只是一部分。
是买AI算力与太空资料中心吗?还只是推演。
更深的答案是:市场在买一种可能性。买一种人类仍然愿意相信远方的能力。买一个人在多次把荒诞变成现实之后,是否还能再一次穿越技术、监管、资本与时间的迷雾。
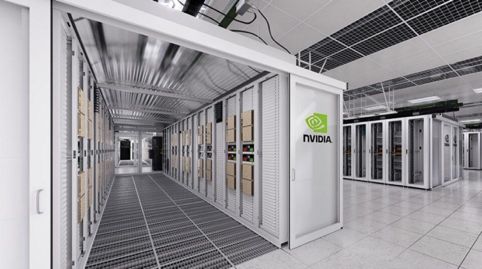 (图片说明)AI 资料中心背后,是庞大的硬体、能源、散热与供应链系统。 SpaceX 将AI 算力纳入上市叙事,让市场看到新的成长想像,也迫使投资人追问:这些远期业务何时能真正转化为稳定现金流。
⸻
市场可以相信梦想,但不能放弃追问
所以,SpaceX IPO最值得GFM拆解的,不是「它会不会涨」。
涨跌只是市场第一天的表情。
真正值得拆解的是:人类想像力如何被设计成金融产品;创始人神话如何被写入治理结构;现金流业务如何为未来叙事提供信用;散户如何从旁观者变成承接者;指数制度如何在狂热面前保持边界;以及公共资本市场是否有能力同时容纳伟大梦想与严肃审查。
SpaceX不是火箭公司上市。
它是一次文明叙事上市。
它把人类仰望星空时产生的震撼、孤独、恐惧、野心与希望,翻译成股票、估值、倍数、投票权与流动性。
这正是它的力量。
也正是它需要被GFM制度拆解的原因。
因为市场可以相信梦想,但不能放弃追问。
因为资本可以拥抱未来,但不能忘记治理。
因为一张通往火星的门票,终究也要接受地球上的财务、法律、风险与责任的检验。
免责声明:
本文根据SpaceX S-1文件、Reuters、Morningstar、Via Satellite、CNBC、Barron's及JP Morgan相关研究与报导整理。相关财务、估值、发行、治理与指数制度资讯,以公开文件、交易所公告及主流机构报导为准。 GFM将根据正式上市文件与后续披露持续更新。